
Açılış
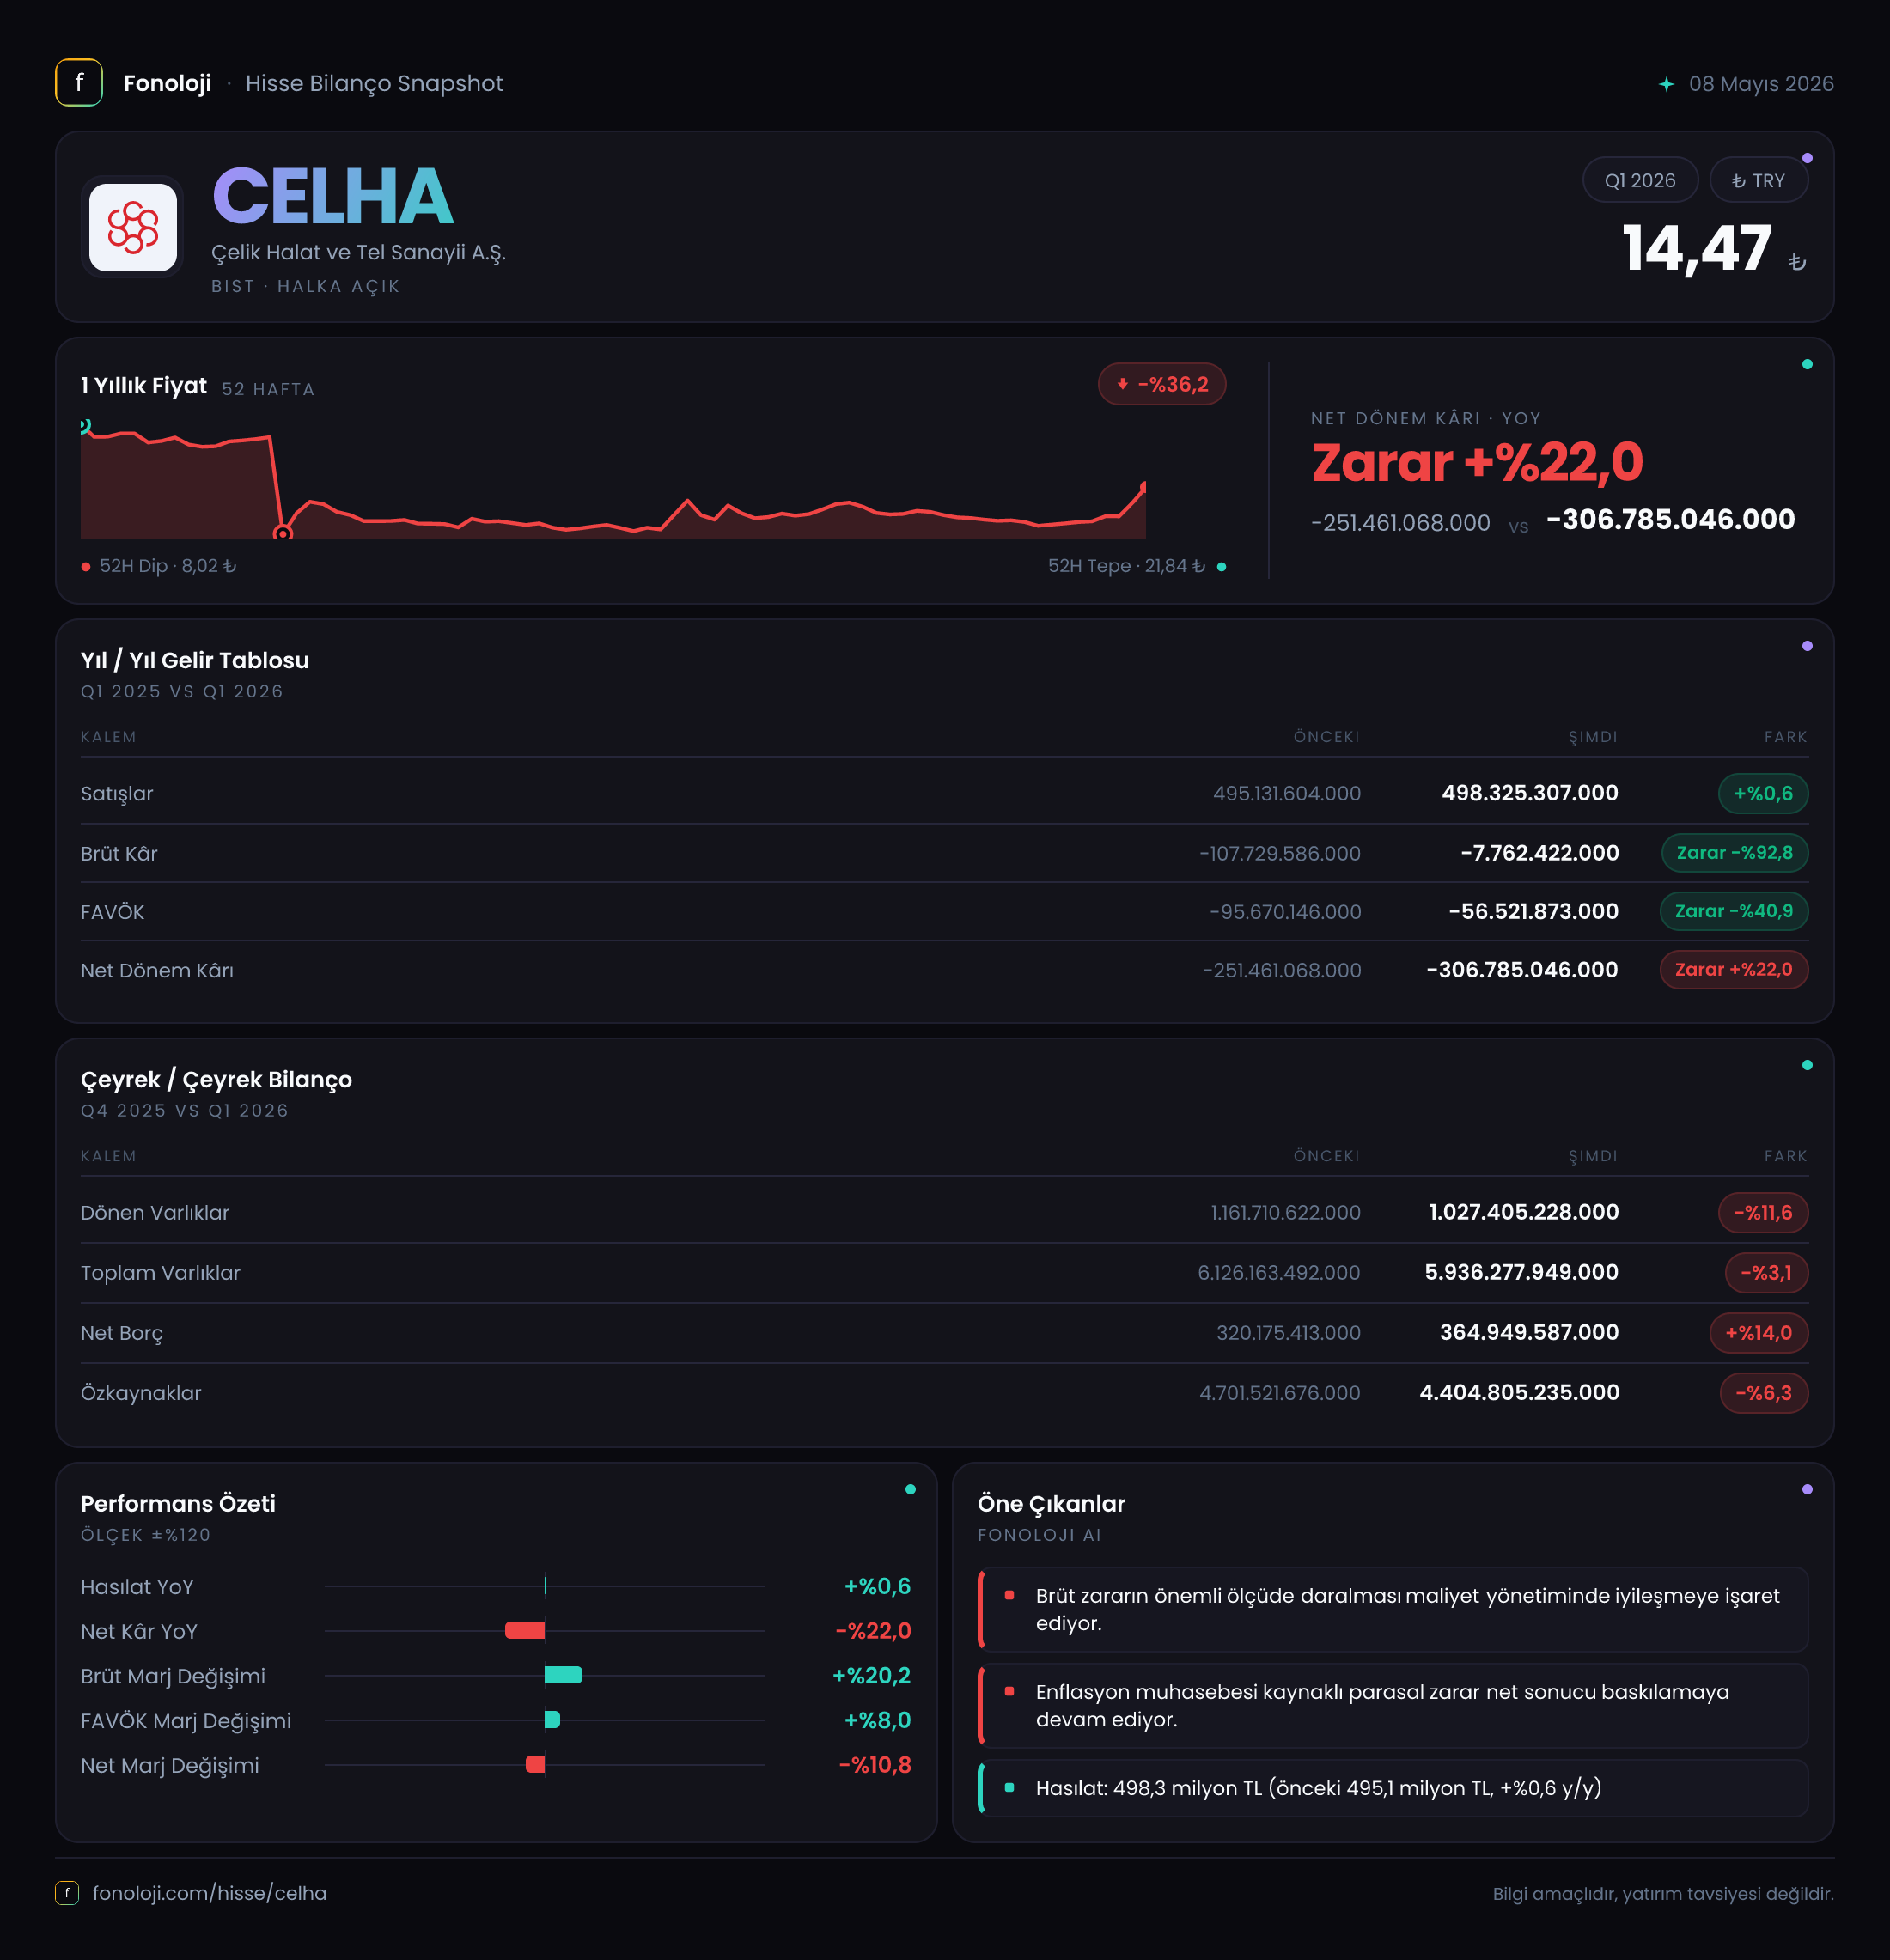
Çelik Halat ve Tel Sanayii A.Ş. (CELHA), çelik halat ve tel ürünleri üreten, performansı büyük ölçüde satış hacmi, ürün fiyatları ve hammadde maliyetleri arasındaki dengeye bağlı olan bir sanayi şirketidir. 2026’nın ilk çeyreğinde şirketin operasyonel görünümünde belirgin bir toparlanma var: satışlar yatay kalırken brüt zarar ve FAVÖK zararı ciddi ölçüde azalmış. Ancak bu iyileşme henüz net kâra yansımıyor; özellikle -192,3 milyon TL seviyesindeki net parasal pozisyon zararı, operasyonel toparlanmanın finansal tablodaki etkisini tersine çevirmiş. Dolayısıyla çeyreğin ana mesajı şu: faaliyet performansı geçen yılın aynı dönemine göre iyileşmiş, fakat enflasyon muhasebesi kaynaklı yük net zararı ağırlaştırmış.
| KPI | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 498,3 mn TL | 495,1 mn TL | Nominal olarak %0,6 artış; yüksek enflasyon ortamında reel zayıflık | | Brüt kâr | -7,8 mn TL | -107,7 mn TL | Brüt zarar %92,8 azaldı | | FAVÖK | -25,0 mn TL | -125,0 mn TL | Operasyonel zarar %80 geriledi | | Net dönem kârı | -306,8 mn TL | -251,5 mn TL | Net zarar %22 arttı |
Satış Hikayesi
CELHA’nın satışları 498,3 milyon TL ile geçen yılın aynı çeyreğindeki 495,1 milyon TL seviyesine oldukça yakın gerçekleşti. Nominal artış yalnızca %0,6 olduğundan, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında şirketin satışlarının reel olarak daraldığını söylemek gerekir. Başka bir ifadeyle CELHA, geçen yılın ilk çeyreğine göre aynı tutara yakın satış yapmış, ancak bu satışların satın alma gücü enflasyon karşısında gerilemiştir.
Bu tablo, şirketin ya hacim tarafında yeterli büyüme sağlayamadığını ya da fiyat artışlarını satışlara tam olarak yansıtamadığını düşündürüyor. Çelik ve tel üretiminde hammadde maliyetleri, enerji giderleri ve müşteri talebi satış performansının yanı sıra marjları da belirler. Satışların yatay kaldığı bir dönemde brüt zararın önemli ölçüde azalması ise fiyatlama, ürün karması veya maliyet kontrolü tarafında operasyonel bir iyileşme yaşandığını gösteriyor.
Bununla birlikte mevcut veride 2025/12 veya daha önceki çeyreklere ait satış bilgisi bulunmadığı için, şirketin son çeyreğe göre ivme kazanıp kazanmadığını söylemek mümkün değil. Bu nedenle toparlanmanın kalıcı mı yoksa tek çeyreklik mi olduğunu anlamak için önümüzdeki dönemlerde satış hacmi, fiyat artışları ve marj hareketi birlikte izlenmeli.
Kârlılık
Kârlılık cephesinde ilk bakışta önemli bir iyileşme var. Brüt zarar, geçen yılın aynı dönemindeki -107,7 milyon TL’den -7,8 milyon TL’ye gerilemiş. Bu, brüt marjın yaklaşık -%21,7’den -%1,6’ya yükseldiği anlamına geliyor. Şirket hâlâ ürünlerini maliyetinin üzerinde kârlı şekilde satamıyor; fakat zarar noktası başa baş seviyesine oldukça yaklaşmış durumda.
FAVÖK de -125,0 milyon TL’den -25,0 milyon TL’ye gerileyerek belirgin bir toparlanma sergilemiş. FAVÖK marjı yaklaşık -%25,2’den -%5,0’a iyileşiyor. Bu gelişme, faaliyet giderlerinin satışlara oranla daha iyi kontrol edildiğine veya üretim ekonomisinin geçen yıla göre düzeldiğine işaret ediyor. Ancak FAVÖK’ün hâlâ negatif olması, şirketin ana faaliyetlerinden henüz nakit yaratır hale gelmediğini gösteriyor.
Brüt zarar ile FAVÖK zararı arasındaki fark da dikkat çekici. Brüt seviyede -7,8 milyon TL zarar varken, faaliyet giderleri sonrasında FAVÖK zararı -25,0 milyon TL’ye ulaşıyor. Yani üretim maliyetlerindeki iyileşmeye rağmen satış, yönetim ve operasyonel giderler şirketi yeniden zarar bölgesine taşıyor.
Net kâr tarafında ise operasyonel iyileşmenin tam tersi bir görünüm var. Net dönem zararı -251,5 milyon TL’den -306,8 milyon TL’ye yükselmiş; zarar yaklaşık %22 artmış. Net zarar marjı da yaklaşık -%50,8’den -%61,6’ya kötüleşmiş. Bu çelişkinin temel nedeni faaliyetlerden çok, net parasal pozisyondaki sert bozulma.
Bilanço Sağlığı
Bilanço, şirketin faaliyet zararını finanse ederken bilanço esnekliğinin de azaldığını gösteriyor. Toplam varlıklar yıl sonuna göre %3,1 gerileyerek 5,9 milyar TL’ye düşmüş. Duran varlıklar 4,9 milyar TL ile büyük ölçüde korunurken, dönen varlıklar 1,2 milyar TL’den 1,0 milyar TL’ye gerilemiş. Bu %11,6’lık düşüş, kısa vadeli likidite tamponunun daraldığını gösteriyor.
Özkaynaklar da 4,7 milyar TL’den 4,4 milyar TL’ye gerilemiş. Yaklaşık %6,3’lük bu azalışın ana nedeni dönem zararıyla uyumlu. Özkaynakların hâlâ toplam varlıkların önemli bölümünü finanse etmesi olumlu bir unsur; ancak zarar devam ettikçe şirketin sermaye tabanı üzerindeki baskı büyüyecektir.
Net borç ise 326,1 milyon TL’den 366,4 milyon TL’ye çıkarak %12,3 artmış. Bu artış, şirketin faaliyet zararlarını ve işletme sermayesi ihtiyacını finanse etmek için daha fazla borçlandığını gösterebilir. Net borç/FAVÖK oranı, FAVÖK negatif olduğu için anlamlı bir şekilde hesaplanamıyor. Bu nedenle borçluluk değerlendirmesinde yalnızca oranlara değil, nakit yaratma kapasitesine ve faiz yüküne de bakmak gerekir. Şirketin FAVÖK’ü pozitife dönmeden borç artışının sürdürülebilirliği konusunda rahat bir tablo oluşmuyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, CELHA’nın bu çeyrek sonuçlarını yorumlarken en kritik başlıklardan biri. Net parasal pozisyon 2025/3’te -6,1 milyon TL iken 2026/3’te -192,3 milyon TL’ye gerilemiş. Bu, parasal pozisyon zararının yaklaşık 31 kat artması anlamına geliyor.
Net parasal pozisyon zararının büyümesi, şirketin enflasyon muhasebesi kapsamında parasal yükümlülüklerinin ve parasal varlıklarının bileşiminden olumsuz etkilendiğini gösteriyor. Bu kalem doğrudan operasyonel verimliliği ifade etmez; şirketin enflasyon ortamındaki bilanço yapısının finansal tablolara yansımasıdır. Ancak net dönem kârını doğrudan aşağı çektiği için yatırımcı açısından etkisi gerçektir.
CELHA örneğinde faaliyet zararı geçen yıla göre yaklaşık 100 milyon TL azalırken, net parasal pozisyondaki bozulma yaklaşık 186 milyon TL artmış. Bu nedenle operasyonel toparlanma, TAS 29 etkisini telafi edememiş ve net zarar daha da büyümüş. Önümüzdeki dönemlerde özellikle parasal varlık-borç dengesi, finansman yapısı ve enflasyon muhasebesinin net kâra etkisi yakından izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
CELHA’nın 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat: Brüt zarar ve FAVÖK zararı geçen yılın aynı dönemine göre belirgin biçimde azalmış. Şirket operasyonel başa baş noktasına yaklaşmış durumda.
- Risk: Satışlar reel olarak büyümemiş; %0,6 nominal artış yüksek enflasyonun oldukça gerisinde kalmış.
- Risk: FAVÖK hâlâ negatif ve şirket ana faaliyetlerinden henüz yeterli nakit üretemiyor.
- Risk: Net borç %12,3 artarken dönen varlıklar %11,6 gerilemiş; bu durum likidite ve finansman baskısını artırabilir.
- Dikkat edilmesi gereken nokta: Net parasal pozisyon zararı -192,3 milyon TL ile net kârı belirleyen ana unsur olmuş.
Yatırımcı açısından kritik eşik, şirketin yalnızca zararını azaltması değil, pozitif FAVÖK ve pozitif faaliyet nakit akışı üretmeye başlamasıdır. Ayrıca satışların enflasyonun üzerinde büyüyüp büyümediği, brüt marjın kalıcı biçimde pozitife dönüp dönmediği ve net borcun kontrol altına alınıp alınmadığı izlenmeli. Mevcut veriler operasyonel bir toparlanma işareti verse de bilanço ve net parasal pozisyon kaynaklı baskılar nedeniyle hikâye henüz tamamlanmış değil. Yatırım tavsiyesi değildir.