
Açılış
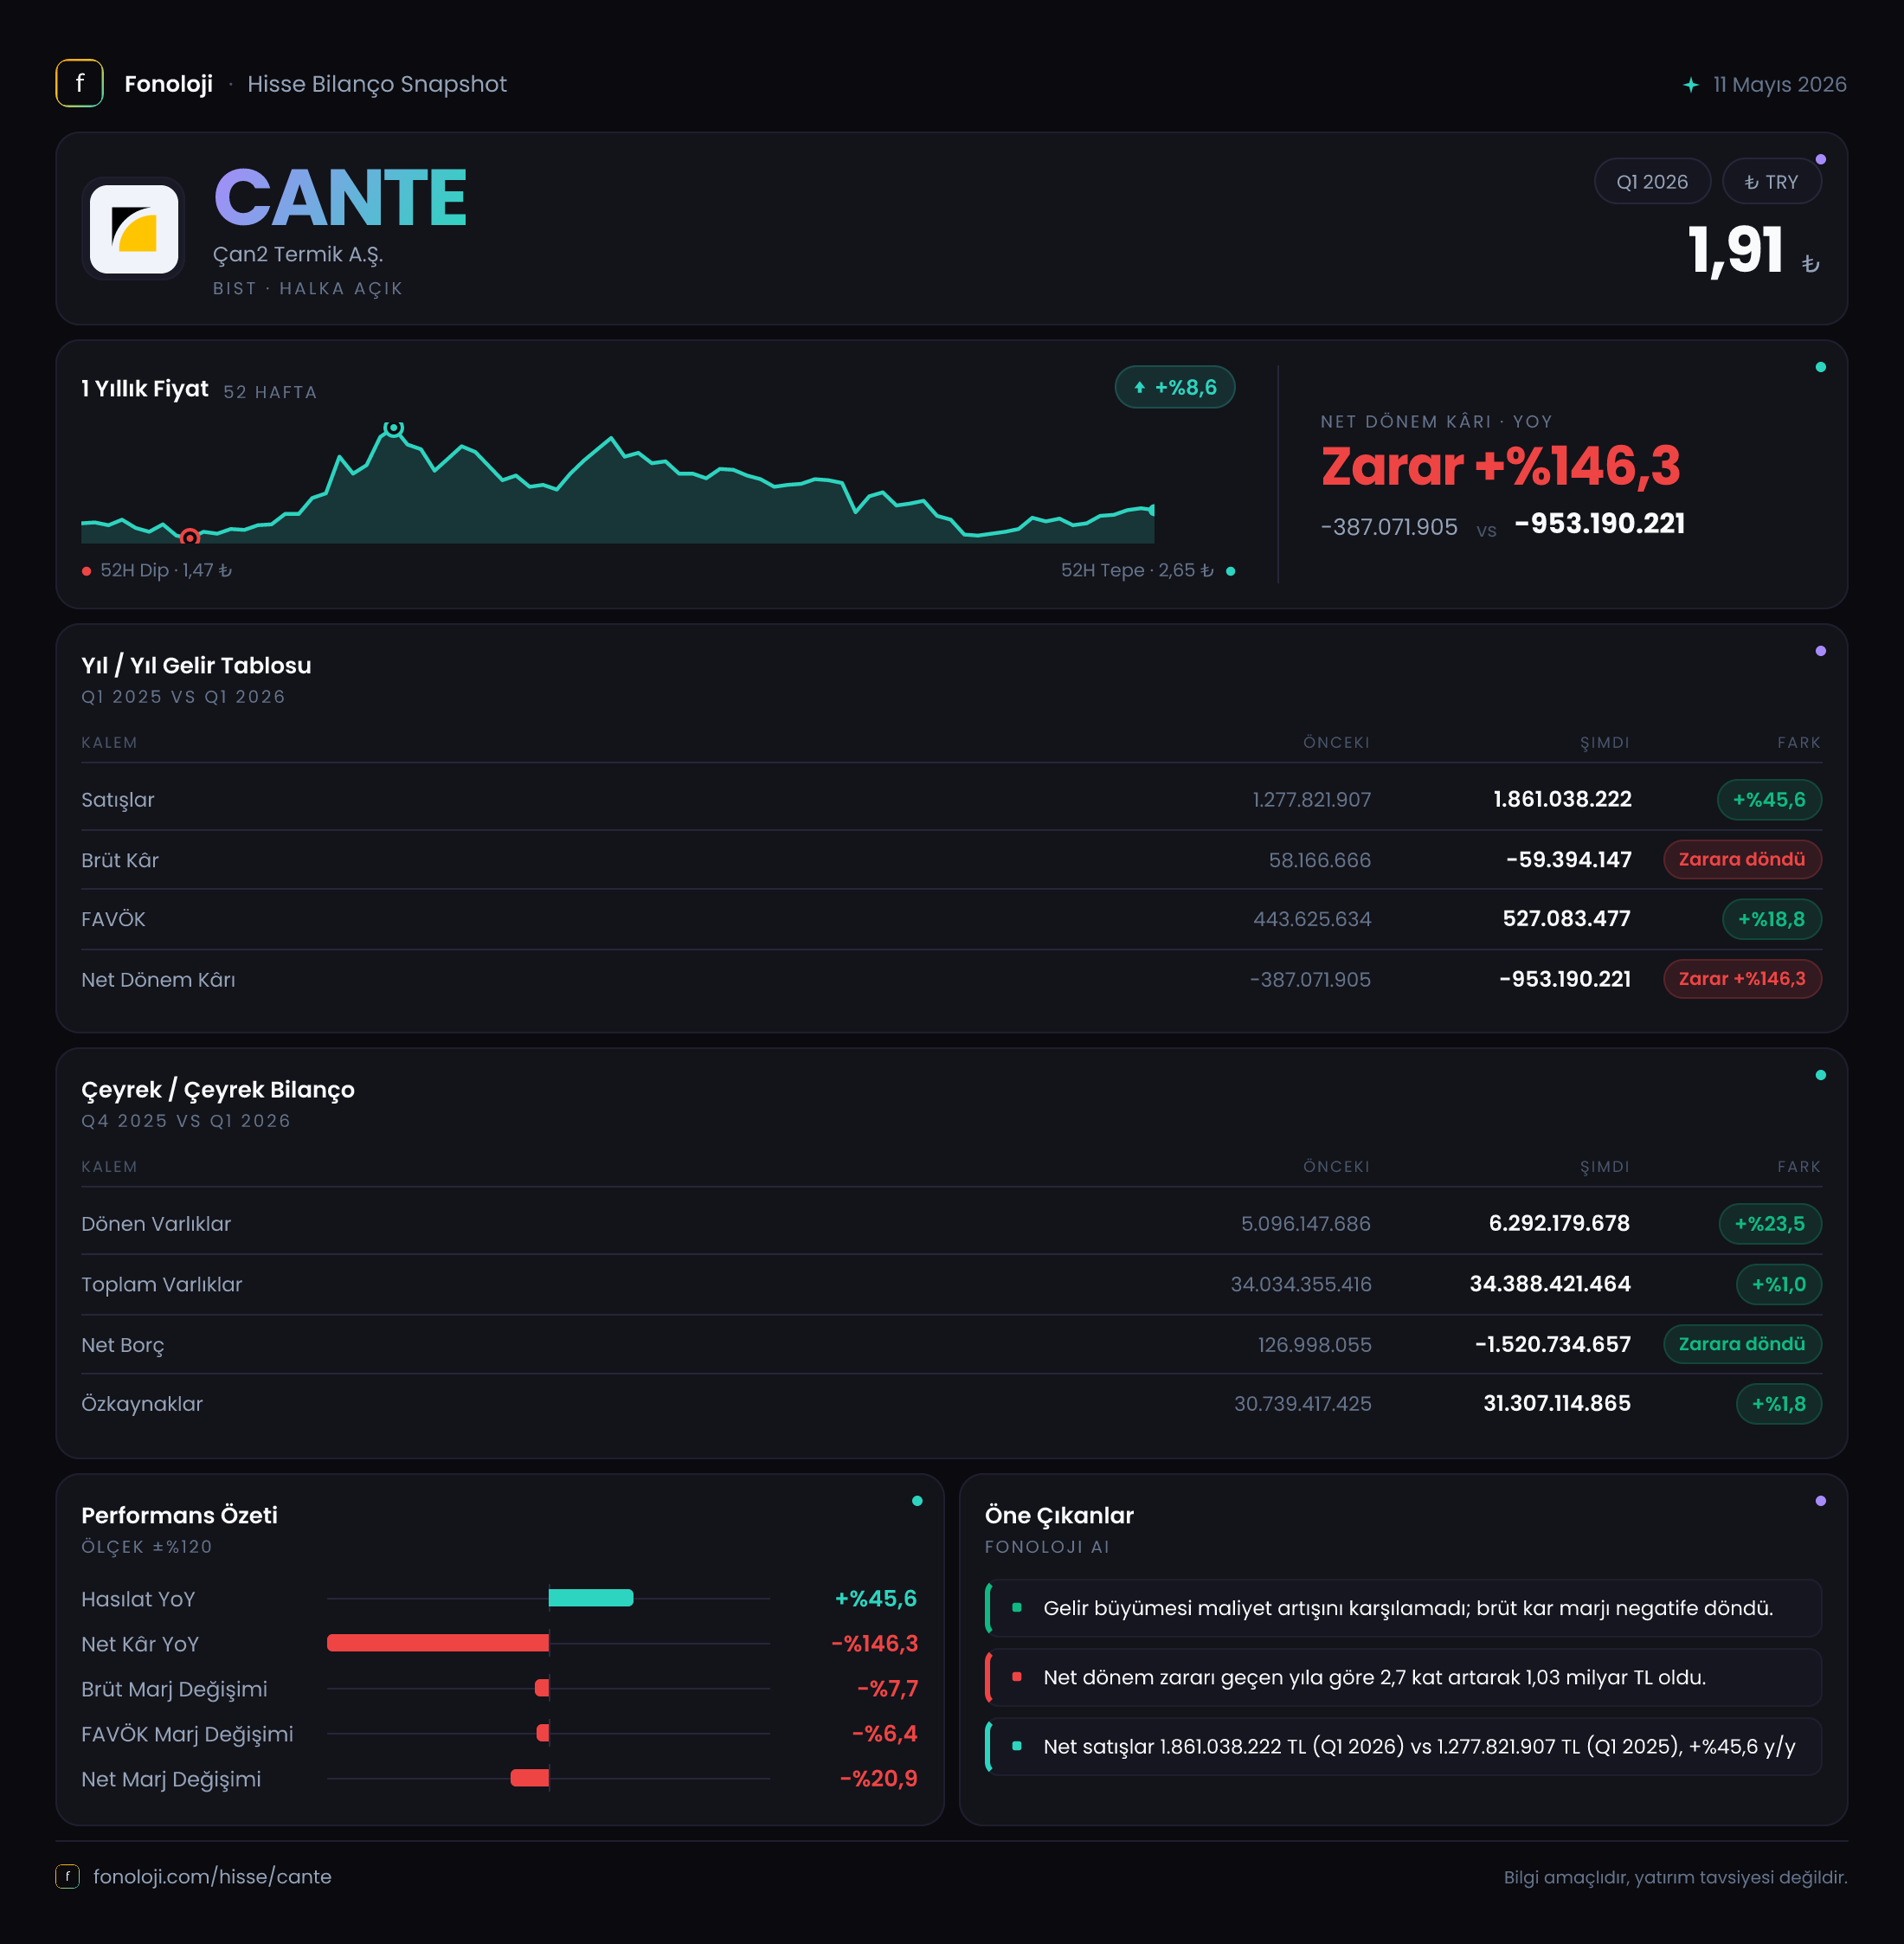
Çan2 Termik’in 2026/3AB sonuçları, operasyonel tarafta güçlü satış büyümesine rağmen kârlılığın belirgin biçimde baskı altında kaldığını gösteriyor. Şirketin satışları geçen yılın aynı dönemine göre %45,6 artarak 1,9 milyar TL’ye ulaşmış; ancak bu büyüme brüt kâra yansımamış ve şirket brüt zarar açıklamış. Buna karşılık 655,9 milyon TL FAVÖK, operasyonel nakit yaratma kapasitesinin tamamen kaybolmadığını ortaya koyuyor. Dönem net zararı ise 1,0 milyar TL’ye yükselirken, bilanço tarafında net borçtan net nakit pozisyonuna geçilmesi önemli bir denge unsuru olarak öne çıkıyor.
Satış Hikayesi
Çan2 Termik’in satışları 1,3 milyar TL’den 1,9 milyar TL’ye yükselerek yıllık bazda %45,6 büyüdü. Bu, nominal olarak güçlü bir artış. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki büyümenin bir bölümü fiyat artışlarından kaynaklanmış olabilir; buna rağmen şirketin satış performansı enflasyonun üzerinde kalıyor. Ancak gerçek hacim büyümesini değerlendirebilmek için elektrik üretim miktarı, gerçekleşen elektrik fiyatları, kapasite kullanım oranı ve yakıt maliyetleri gibi operasyonel göstergelere ihtiyaç var.
Eldeki çeyreklik veri yalnızca 2025/3 ile 2026/3 karşılaştırmasını içeriyor. Bu nedenle son çeyreğe göre satışların ivme kazanıp kazanmadığını veya mevsimselliğin etkisini henüz ölçemiyoruz. Özellikle termik santrallerde üretim miktarı, elektrik fiyatları ve yakıt maliyetleri dönemsel olarak önemli dalgalanmalar yaratabildiğinden, çeyreklik trend için sonraki ara dönem raporlarını beklemek gerekiyor.
Satış büyümesinin yatırımcı açısından kritik noktası, bu artışın ne ölçüde kâra dönüştüğü. Şirket 600 milyon TL’nin üzerinde ek satış üretmiş olmasına karşın brüt kârlılık bozulmuş durumda. Bu tablo, satış fiyatlarındaki artışın maliyet enflasyonunu veya üretim maliyetlerindeki yükselişi karşılamakta yetersiz kaldığını düşündürüyor.
Kârlılık
Kârlılık tablosu sonuçların en zayıf bölümünü oluşturuyor. Şirket geçen yıl aynı dönemde 58,2 milyon TL brüt kâr ve yaklaşık %4,5 brüt marj üretirken, bu dönem 59,4 milyon TL brüt zarar açıkladı. Böylece brüt marj -%3,1’e geriledi. Başka bir ifadeyle, şirket satışlarını artırmasına rağmen temel üretim ve satış maliyetlerini karşılayacak düzeyde brüt kâr yaratamamış.
Buna karşılık FAVÖK 698,6 milyon TL’den 655,9 milyon TL’ye geriledi; düşüş %6,1 ile sınırlı kaldı. Satışların güçlü büyüdüğü bir dönemde FAVÖK’ün düşmesi, operasyonel marjın ciddi biçimde daraldığını gösteriyor. FAVÖK marjı geçen yıl yaklaşık %53,7 iken bu dönem %34,5’e indi. Marj hâlâ yüksek görünse de şirketin kendi tarihsel performansına göre belirgin bir zayıflama söz konusu.
Brüt zarar ile pozitif FAVÖK arasındaki fark özellikle dikkat çekici. Bu durum, gelir tablosunun farklı kalemlerinin FAVÖK hesaplamasını etkilediğini ve şirketin brüt kâr seviyesinde zayıf görünmesine rağmen FAVÖK seviyesinde pozitif sonuç ürettiğini gösteriyor. Ancak burada yatırımcı açısından ana mesaj değişmiyor: operasyonel verimlilik geçen yıla göre bozulmuş ve satış büyümesi marj kaybını telafi edememiş.
Net zarar ise 385,8 milyon TL’den 1,0 milyar TL’ye çıkarak yaklaşık %168 arttı. Net zarar marjı da geçen yıl yaklaşık -%29,7 iken bu dönem -%52,6’ya geriledi. Yani her 100 TL’lik satışın yaklaşık 52,6 TL’si net zarar olarak sonuçlanmış. Bu, FAVÖK seviyesindeki pozitif görünümün finansal sonuçlara taşınamadığını ortaya koyuyor.
Bilanço Sağlığı
Bilanço tarafında daha dengeli bir tablo var. Dönen varlıklar 5,1 milyar TL’den 6,3 milyar TL’ye yükselerek %23,5 arttı. Bu artış, şirketin kısa vadeli varlık tabanını güçlendirdiğini gösteriyor; ancak dönen varlıkların hangi kalemlerden oluştuğu paylaşılmadığı için artışın nakit, ticari alacak veya stok kaynaklı olup olmadığını ayırt edemiyoruz.
Duran varlıklar 28,9 milyar TL’den 28,1 milyar TL’ye geriledi. Buna rağmen toplam varlıklar 34,0 milyar TL’den 34,4 milyar TL’ye çıkarak yatay sayılabilecek şekilde %1 arttı. Şirketin varlık yapısının büyük bölümü duran varlıklardan oluşuyor; bu da termik üretim şirketleri için beklenen, sermaye yoğun iş modelini yansıtıyor.
Özkaynaklar 30,7 milyar TL’den 31,3 milyar TL’ye yükseldi. Toplam varlıklar içindeki özkaynak payı yaklaşık %91 seviyesinde. Bu oran, bilanço finansmanında özkaynakların çok güçlü bir ağırlığa sahip olduğunu ve borçluluk kaynaklı kırılganlığın sınırlı kaldığını gösteriyor.
Net borç kalemi ise 68,7 milyon TL’den -1,6 milyar TL’ye geriledi. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu, yani yaklaşık 1,6 milyar TL net nakit taşıdığı anlamına geliyor. Net nakit/FAVÖK oranı yaklaşık 2,4 kat düzeyinde; bu, şirketin operasyonel kârlılığı zayıflasa bile borç ödeme baskısının düşük olduğunu gösteren olumlu bir unsur.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından en kritik değişim net parasal pozisyonda görülüyor. Şirket geçen yıl aynı dönemde 1,7 milyar TL net parasal kazanç açıklarken, bu dönem 185,6 milyon TL net parasal zarar kaydetti. Böylece bu kalemin sonucu yaklaşık 1,9 milyar TL kötüleşti.
TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisi finansal tablolara yansıtılıyor. Geçen yılki yüksek parasal kazanç, şirketin parasal yükümlülüklerinin parasal varlıklarına göre daha yüksek olmasından veya bilanço yapısının enflasyon muhasebesi altında avantaj sağlamasından kaynaklanmış olabilir. Bu dönem ise aynı mekanizma şirket aleyhine çalışmış.
Net parasal zararın net dönem zararını artırdığı açık; ancak bu kalem doğrudan operasyonel nakit çıkışı olarak okunmamalı. Yine de yatırımcı açısından etkisi önemlidir, çünkü raporlanan net kârı ve özkaynak hareketini belirgin biçimde etkiler. TAS 29 etkisi dönemden döneme değişebildiği için şirketin performansını yalnızca net kâr üzerinden değerlendirmek yanıltıcı olabilir. FAVÖK, nakit akışı ve net nakit pozisyonu birlikte izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
Çan2 Termik’in bu çeyrek performansı iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat: Satışlar enflasyonun üzerinde büyümüş, FAVÖK pozitif kalmış ve şirket net borçtan 1,6 milyar TL net nakit pozisyonuna geçmiş.
- Risk: Satış büyümesine rağmen brüt zarar oluşmuş, FAVÖK marjı %53,7’den %34,5’e düşmüş ve net zarar 1 milyar TL’ye ulaşmış.
- Dikkat edilmesi gereken nokta: Elektrik fiyatları, üretim hacmi, yakıt maliyetleri ve sonraki çeyreklerde brüt marjın toparlanıp toparlanmayacağı sonuçların yönünü belirleyecek.
- Bilanço avantajı: Yüksek özkaynak oranı ve net nakit pozisyonu, şirketin finansman riskini sınırlıyor.
- Muhasebe etkisi: TAS 29 kaynaklı parasal pozisyon dalgalanmaları, net kârı operasyonel performanstan bağımsız biçimde ciddi ölçüde etkileyebiliyor.
Sonuç olarak şirketin büyüme tarafı canlı, bilançosu güçlü; ancak kârlılığın kalitesi ve marjların sürdürülebilirliği henüz ikna edici değil. Yatırımcı için asıl takip edilmesi gereken başlık, satışların daha fazla artmasından çok bu satışların yeniden brüt kâra ve daha istikrarlı FAVÖK marjına dönüşüp dönüşmeyeceği. Yatırım tavsiyesi değildir.