
Açılış
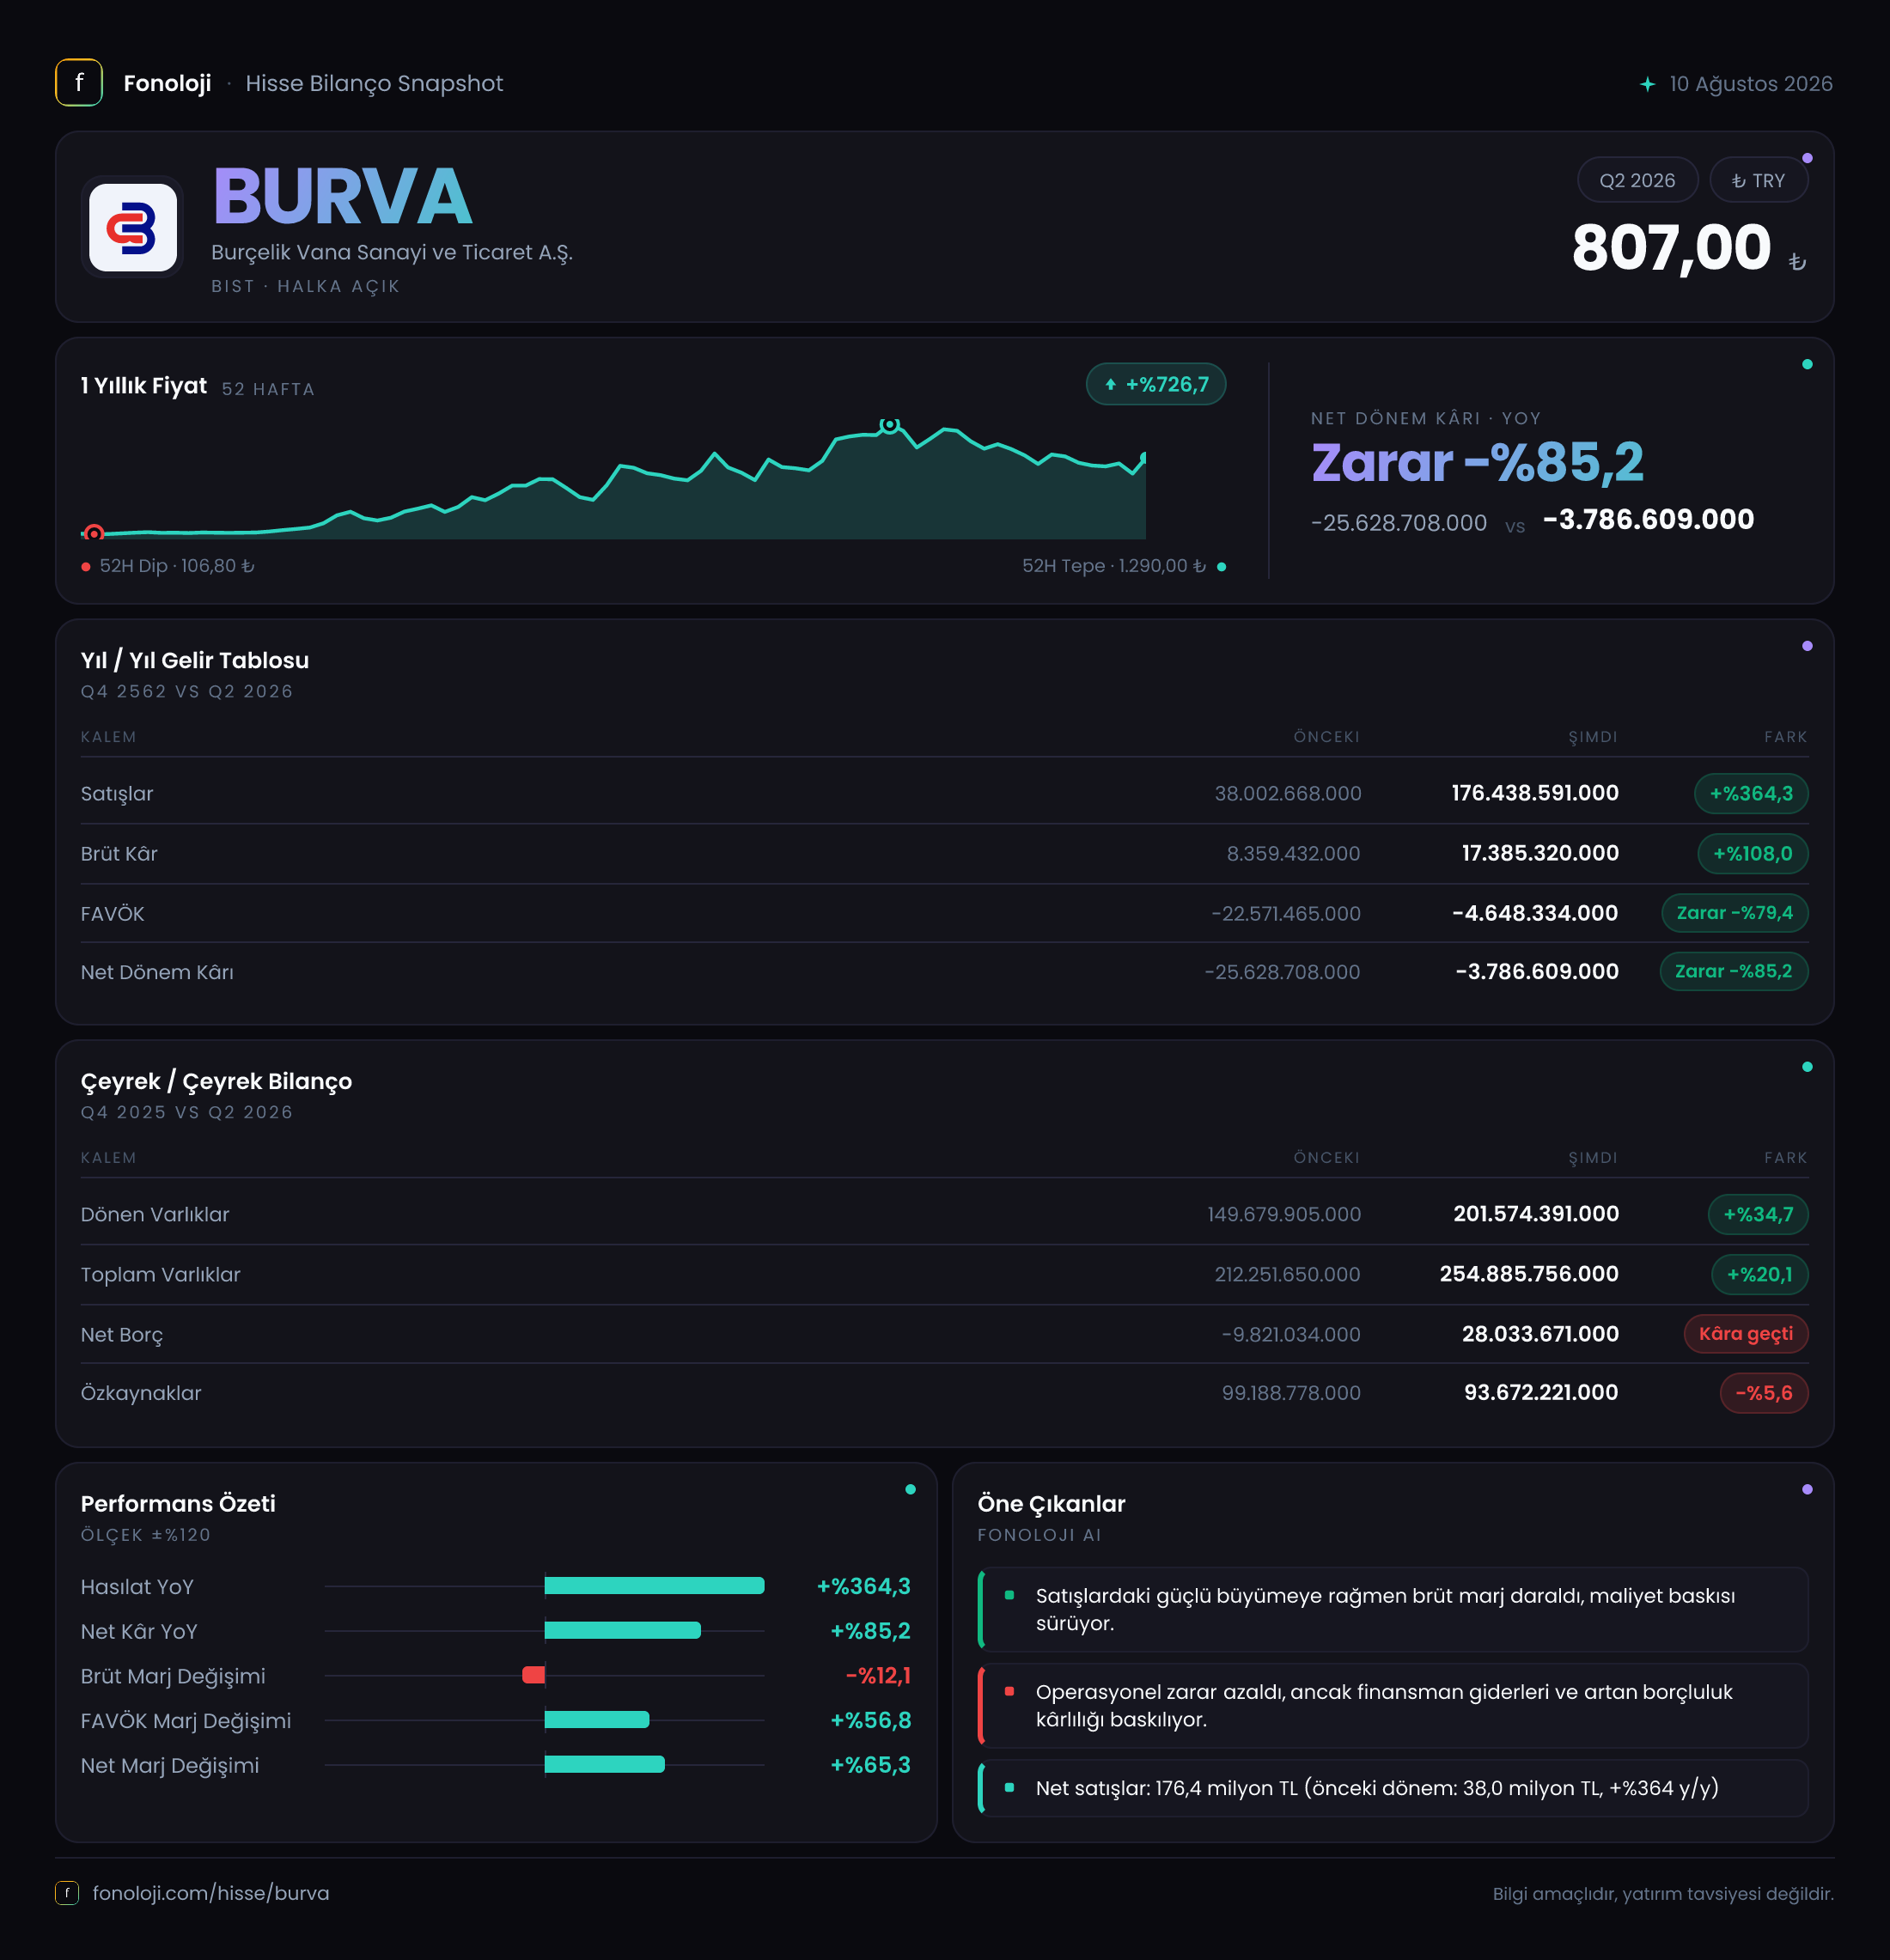
Burçelik Vana, sanayi tesislerinde kullanılan vana ve ilgili ekipmanların üretim ve satışını gerçekleştiren bir şirket. 2026/6AB döneminin ana mesajı, satışlarda çok güçlü bir sıçrama yaşanmasına rağmen bu büyümenin henüz sürdürülebilir bir operasyonel kârlılığa dönüşmemesi. Şirketin satışları geçen yılın aynı dönemine göre %364,3 artarak 176,4 milyon TL’ye ulaşmış; ancak brüt marj belirgin biçimde gerilemiş ve FAVÖK hâlâ negatif kalmış. Buna karşılık net zarar 25,6 milyon TL’den 3,8 milyon TL’ye inerek önemli ölçüde daralmış.
Burada dikkat edilmesi gereken nokta, verilerin ilk altı aylık ara dönem sonuçlarını göstermesi. Dolayısıyla verilen satış ve kâr rakamları yalnızca ikinci çeyreği değil, yılın ilk altı ayını kapsıyor. Çeyreklik trend verisi bulunmadığı için büyümenin ilk çeyrekten ikinci çeyreğe nasıl taşındığını henüz ölçemiyoruz.
Satış Hikayesi
BURVA’nın satışları, geçen yılın aynı dönemindeki 38,0 milyon TL’den 176,4 milyon TL’ye yükseldi. Bu, nominal olarak %364,3’lük son derece güçlü bir artış anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda yalnızca enflasyon etkisiyle açıklanamayacak kadar yüksek bir büyüme söz konusu. Bununla birlikte satış artışının ne kadarının fiyat, ne kadarının miktar, yeni sipariş veya proje teslimlerinden kaynaklandığı finansal tablolardaki mevcut veriyle ayrıştırılamıyor.
Büyümenin mutlak büyüklüğü olumlu olsa da kalite tarafında daha temkinli bir okuma gerekiyor. Çünkü satışlar 4,6 katına çıkarken brüt kâr yalnızca 8,4 milyon TL’den 17,4 milyon TL’ye yükseldi. Başka bir ifadeyle şirket satış hacmini ciddi biçimde artırmış, fakat bu satışları aynı ölçüde kâra dönüştürememiş.
Brüt kâr marjındaki gerileme, satışlardaki güçlü ivmenin maliyet baskısı taşıdığını gösteriyor. Siparişlerin düşük marjlı olması, girdi maliyetleri, işçilik, enerji veya teslimat maliyetlerindeki artışlar bu tabloya katkı sağlamış olabilir; ancak şirket özelinde nedenleri verilen bilgilerden kesin olarak tespit edemiyoruz. Çeyreklik veri bulunmadığından, bu marj baskısının geçici mi yoksa yapısal mı olduğunu anlamak için sonraki dönem sonuçlarını beklemek gerekiyor.
Kârlılık
Şirketin brüt kârı yıllık bazda %108 artarak 17,4 milyon TL’ye çıksa da satış büyümesinin gerisinde kaldı. Buna bağlı olarak brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %22,1 seviyesinden %9,9’a geriledi. Bu, her 100 TL’lik satıştan geriye kalan brüt katkının yaklaşık 22 TL’den 10 TL’ye indiği anlamına geliyor. Satışların büyümesi güçlü, fakat büyümenin ekonomik getirisi zayıflamış durumda.
FAVÖK tarafında zarar 22,6 milyon TL’den 4,6 milyon TL’ye geriledi. Nominal olarak bu, 18,0 milyon TL’lik iyileşme ve zarar tutarında yaklaşık %79,4’lük azalma demek. Ancak FAVÖK marjı hâlâ negatif: geçen yıl yaklaşık -%59,5 olan marj bu dönemde -%2,6’ya yükselmiş. Yani şirket operasyonel başabaş noktasına oldukça yaklaşmış, fakat henüz bu eşiği geçememiş.
Bu iyileşme önemli; çünkü satış büyümesinin genel faaliyet giderlerini daha iyi absorbe etmeye başladığını gösteriyor. Yine de brüt marjın düşük seviyeye inmiş olması, FAVÖK’ün pozitife geçişini zorlaştırıyor. Şirketin sürdürülebilir kârlılık hikâyesi için iki koşul öne çıkıyor: satış büyümesinin devam etmesi ve brüt marjın yeniden toparlanması.
Net zarar ise 25,6 milyon TL’den 3,8 milyon TL’ye geriledi. Net zarar marjı geçen yıl yaklaşık -%67,4 seviyesindeyken bu dönemde -%2,2’ye indi. Sonuç belirgin biçimde iyileşmiş olsa da şirket hâlâ zarar ediyor. Ayrıca net kârdaki toparlanmanın tamamı operasyonel performanstan gelmiyor; net parasal pozisyon da sonucu destekliyor.
Bilanço Sağlığı
BURVA’nın toplam varlıkları yıl sonuna göre %20,1 artarak 254,9 milyon TL’ye yükseldi. Bu büyümenin ana kaynağı dönen varlıklar oldu. Dönen varlıklar 149,7 milyon TL’den 201,6 milyon TL’ye çıkarak %34,7 arttı ve toplam varlıkların yaklaşık %79’unu oluşturdu. Bu yapı, şirket bilançosunun büyük ölçüde işletme sermayesi kalemlerine bağlı olduğunu gösteriyor.
Duran varlıklar ise 62,6 milyon TL’den 53,3 milyon TL’ye geriledi. Bu düşüş, maddi duran varlık yatırımlarının sınırlı kaldığını veya enflasyon muhasebesi ve amortisman etkilerinin bilanço görünümünü etkilediğini düşündürüyor; ancak kalem bazında detay olmadığı için yatırım harcamaları hakkında kesin yorum yapılamaz.
Özkaynaklar 99,2 milyon TL’den 93,7 milyon TL’ye geriledi. Toplam varlıklar büyürken özkaynakların azalması, bilanço büyümesinin daha çok yabancı kaynaklarla finanse edildiğine işaret ediyor. Nitekim varlıklar ile özkaynaklar arasındaki farktan hesaplanan toplam yükümlülükler yaklaşık 113,1 milyon TL’den 161,2 milyon TL’ye yükselmiş durumda.
Net borç tarafında daha dikkatli olunmalı. Şirket önceki yıl sonunda 9,8 milyon TL net nakit pozisyonundayken bu dönemde 28,0 milyon TL net borca geçmiş. Bu, yaklaşık 37,8 milyon TL’lik bir finansal pozisyon değişimi anlamına geliyor. FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı biçimde hesaplanamıyor; ancak borçlanma artarken operasyonel kârlılığın henüz pozitife geçmemiş olması önemli bir risk noktası.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, yüksek enflasyon ortamında şirketin parasal varlık ve borç yapısının kâr veya zarar üzerindeki etkisini gösterir. BURVA bu dönemde 4,5 milyon TL net parasal kazanç kaydetmiş. Geçen yıl aynı dönemde ise 4,3 milyon TL net parasal kayıp vardı.
Bu değişim, net kârı yaklaşık 8,8 milyon TL olumlu yönde etkileyen bir unsur olmuş. Başka bir ifadeyle, 3,8 milyon TL’lik net zarar, net parasal kazanç olmasaydı yaklaşık 8,3 milyon TL seviyesinde olacaktı. Bu nedenle net zarar daralmasını değerlendirirken operasyonel FAVÖK ile enflasyon muhasebesi etkisini birbirinden ayırmak gerekiyor.
Net parasal kazanç, şirketin bu dönemde enflasyona karşı parasal pozisyonundan muhasebesel olarak fayda sağladığını gösterir; ancak bu kalem nakit yaratımı anlamına gelmez. Gelecek dönemlerde faiz, borçluluk, tahsilat ve işletme sermayesi yapısındaki değişimlere bağlı olarak ters yönde de çalışabilir.
Yatırımcı için Ne Anlama Geliyor?
BURVA’da yatırımcı açısından en güçlü sinyal, satışların 176,4 milyon TL’ye ulaşması ve FAVÖK zararının 4,6 milyon TL’ye kadar daralması. Şirket operasyonel başabaş noktasına yaklaşmış durumda. Satış büyümesi devam ederken brüt marj da toparlanabilirse, FAVÖK’ün pozitife dönmesi şirket değerlemesi açısından önemli bir katalizör olabilir.
Ancak mevcut tablo henüz tamamlanmış bir kârlılık hikâyesi sunmuyor:
- Brüt marjın %22,1’den %9,9’a gerilemesi, büyümenin maliyetli olduğunu gösteriyor.
- Net borç pozisyonuna geçiş, finansman riskini artırıyor.
- Özkaynakların %5,6 azalması, bilanço büyümesinin şirket sermayesine henüz olumlu katkı vermediğini ortaya koyuyor.
- Net zararın daralmasında 4,5 milyon TL’lik net parasal kazanç etkili; bu kalem tekrarlanabilir operasyonel kârla aynı nitelikte değil.
- Çeyreklik veri bulunmadığı için satış büyümesinin sürdürülebilirliği ve marjların ikinci çeyrekte iyileşip iyileşmediği henüz görülemiyor.
Bu nedenle takip edilmesi gereken temel göstergeler, gelecek dönemlerde brüt kâr marjının yeniden yükselmesi, FAVÖK’ün pozitife geçmesi, net borcun kontrol altında tutulması ve dönen varlıkların özellikle işletme sermayesi ihtiyacını ne ölçüde artırdığı olacak. BURVA’da fırsat, güçlü satış ivmesinin kalıcı bir operasyonel kâra dönüşmesi; ana risk ise yüksek büyümenin düşük marj ve artan borçla finanse edilmesi.
Yatırım tavsiyesi değildir.