
Açılış
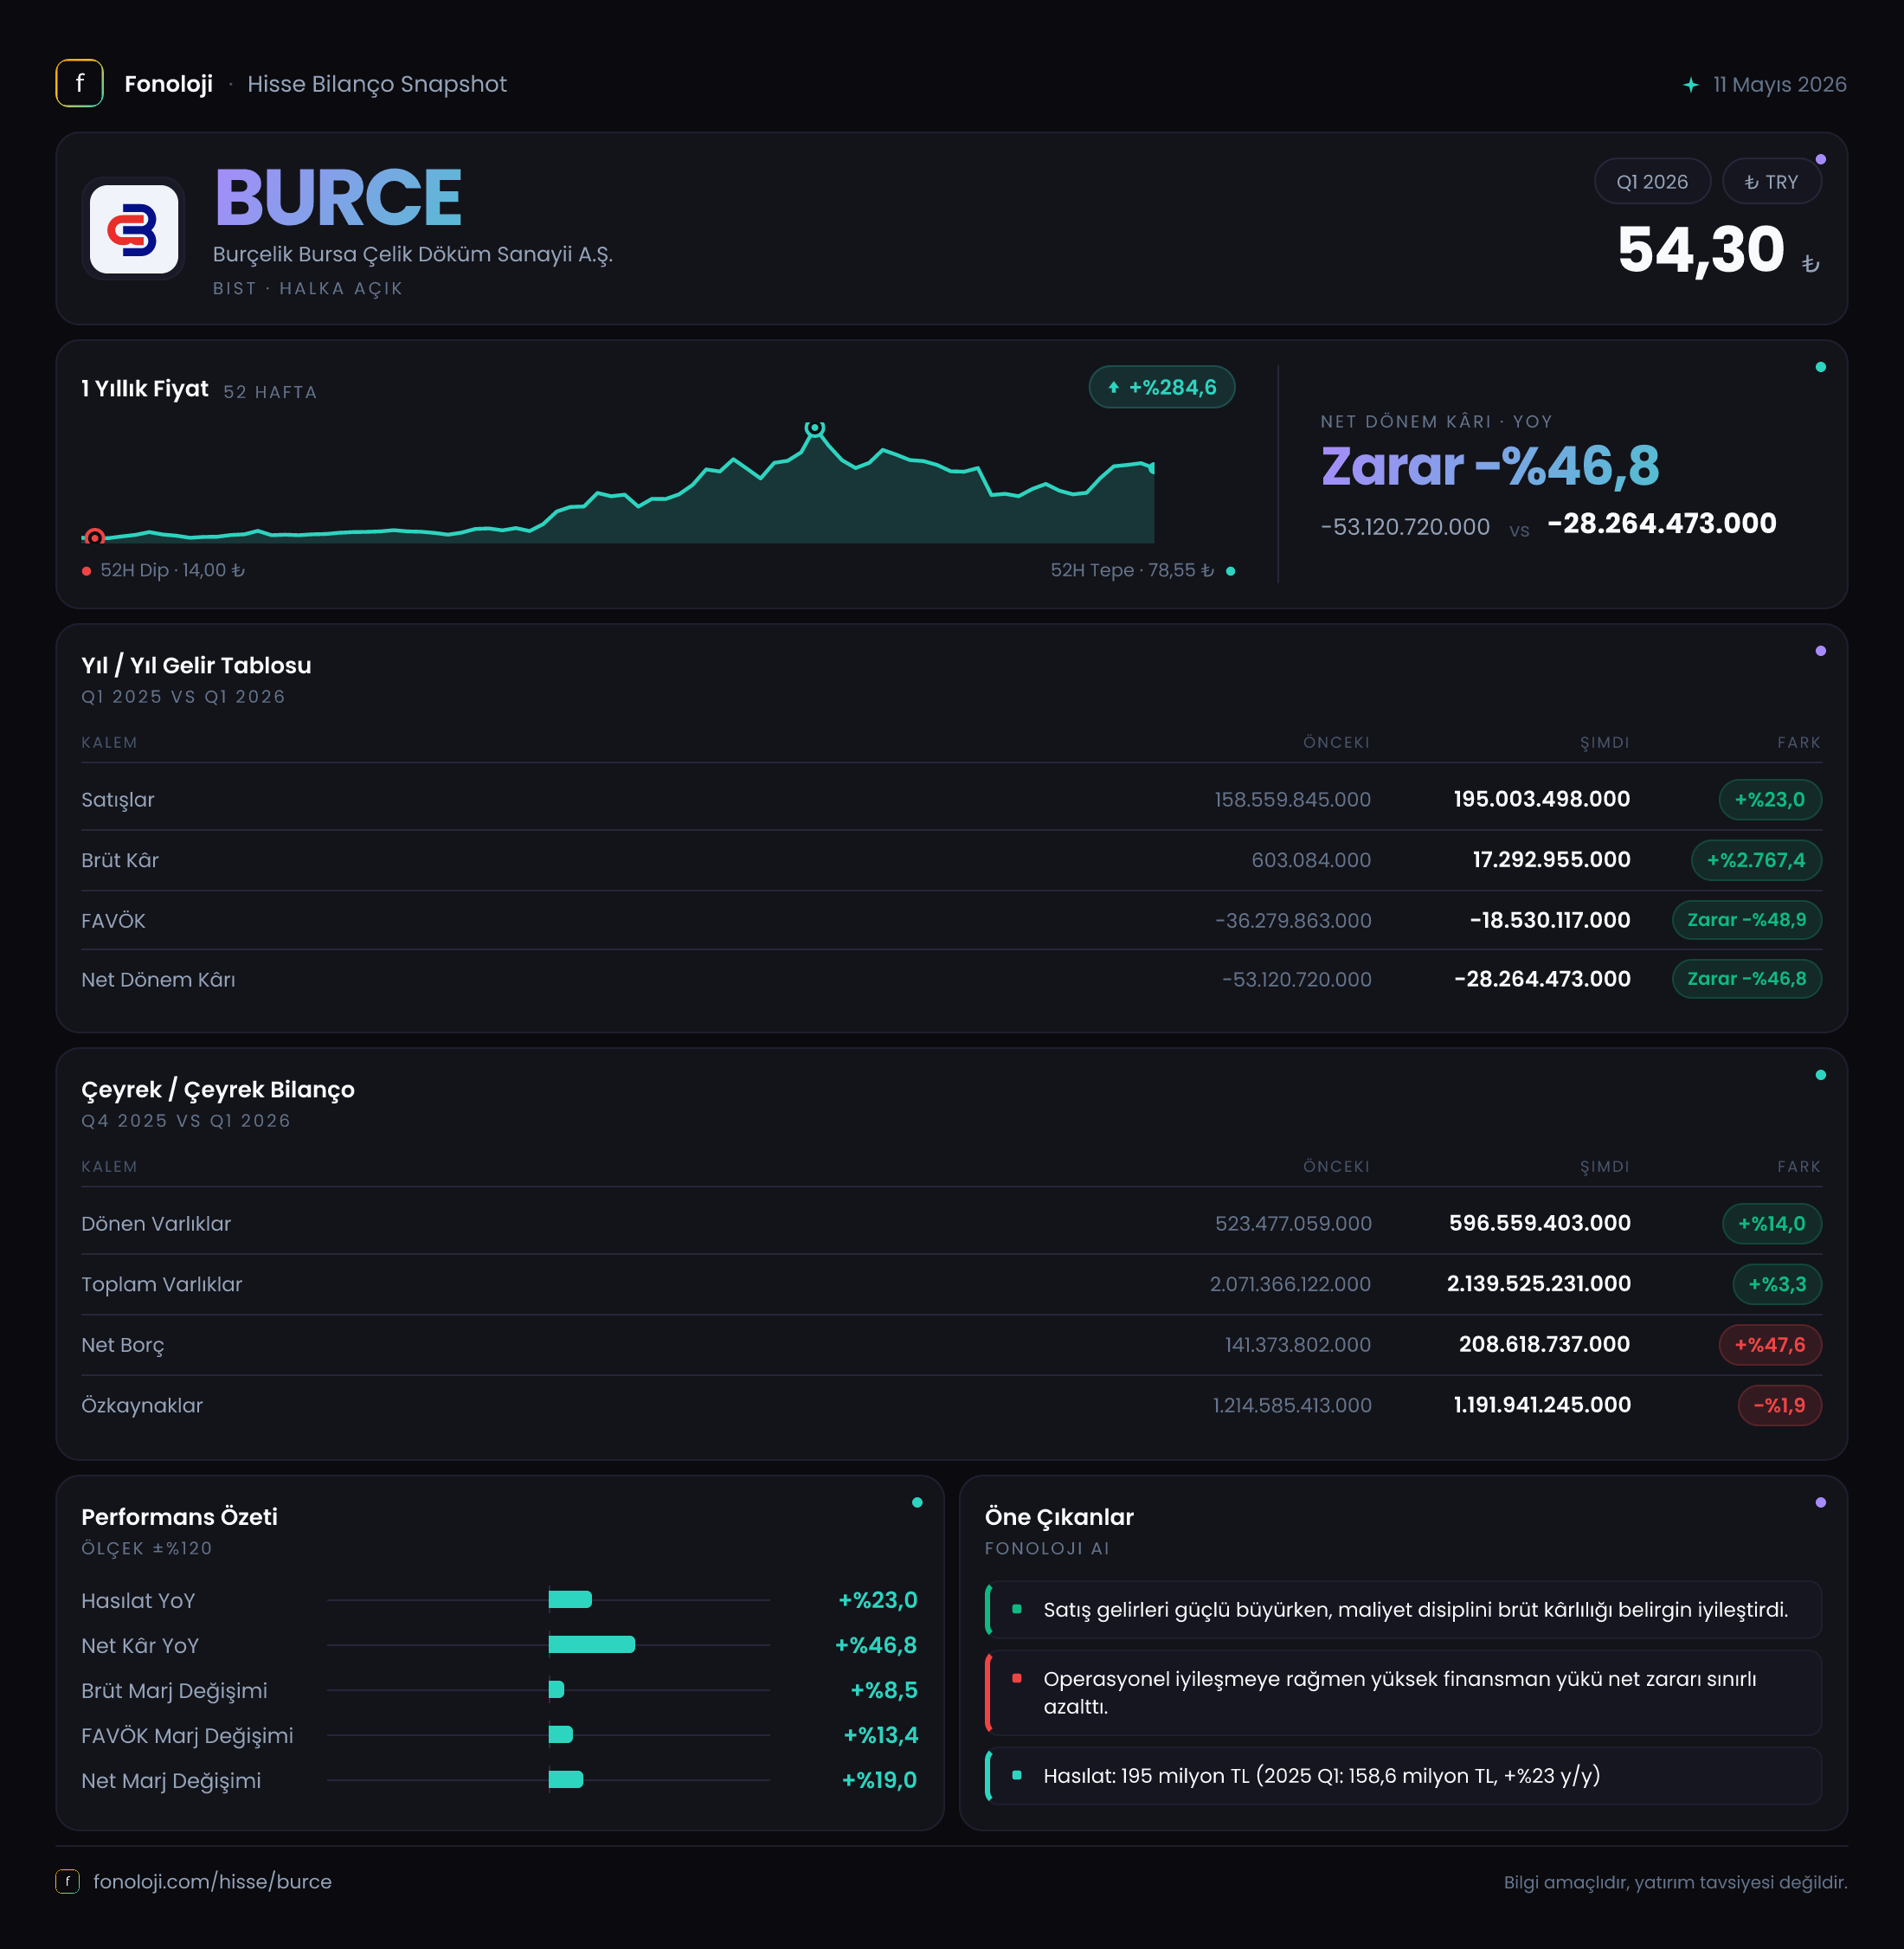
Burçelik Bursa Çelik Döküm Sanayii, çelik döküm ve ağır sanayi ekipmanları alanında faaliyet gösteren, sonuçları ekonomik aktiviteye ve sanayi yatırımlarına duyarlı bir şirket. 2026 yılının ilk çeyreğinde şirketin satışları nominal olarak büyürken, brüt kârlılıkta belirgin bir toparlanma görülüyor. Buna karşın operasyonel kârlılığın temel göstergesi olan FAVÖK hâlâ negatif; yani satışlardan üretim ve faaliyet giderleri sonrasında sürdürülebilir bir nakit kâr üretilebilmiş değil. Net zarar geçen yılın aynı dönemine göre azalsa da bu iyileşmede 36,0 milyon TL’lik pozitif net parasal pozisyonun önemli katkısı bulunuyor.
Satış Hikayesi
Burçelik’in satışları, geçen yılın aynı çeyreğindeki 158,6 milyon TL’den 195,0 milyon TL’ye yükseldi. Bu, %23,0’lük nominal büyüme anlamına geliyor ve tutar bazında yaklaşık 36,4 milyon TL’lik artışa işaret ediyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, nominal satış büyümesinin reel olarak aynı ölçüde güçlü olmadığı görülüyor. Başka bir ifadeyle şirket daha yüksek bir ciroya ulaşmış olsa da bu artışın tamamı gerçek hacim artışından veya fiyatlama gücünden kaynaklanmıyor olabilir.
Bu nedenle satış performansını değerlendirirken iki farklı hikâyeyi ayırmak gerekiyor:
- Olumlu taraf: Şirket geçen yılın aynı dönemine göre daha yüksek satış üretebilmiş durumda.
- Dikkat edilmesi gereken taraf: %23’lük büyüme, yüksek enflasyon ortamında reel büyüme açısından sınırlı kalabilir. Satışların tonaj, sipariş hacmi veya kapasite kullanımıyla desteklenip desteklenmediği bu aşamada veride görünmüyor.
Çeyreklik karşılaştırma için yalnızca 2025/3 verisi mevcut. Dolayısıyla 2025’in son çeyreğine veya 2026’nın önceki çeyreğine göre satış ivmesinin hızlanıp hızlanmadığını söylemek mümkün değil. Önümüzdeki dönemlerde özellikle satışların enflasyonun üzerinde büyüyüp büyümediği ve bu büyümenin marjlara yansıyıp yansımadığı izlenmeli.
Kârlılık
Kârlılık tarafında ilk dikkat çeken nokta brüt kârda yaşanan güçlü iyileşme. Brüt kâr, geçen yılın aynı çeyreğindeki 603,1 bin TL’den 17,3 milyon TL’ye çıktı. Tutar bazındaki artış çok yüksek görünse de karşılaştırma tabanı oldukça düşük olduğu için %2.767,4’lük artış tek başına olağanüstü bir operasyonel dönüşüm anlamına gelmiyor.
Brüt kâr marjı da önemli ölçüde toparlandı:
- 2025/3 brüt marjı: yaklaşık %0,4
- 2026/3 brüt marjı: yaklaşık %8,9
Bu, üretim maliyetleri ve satış fiyatları arasındaki dengenin geçen yıla göre iyileştiğini gösteriyor. Ancak %8,9’luk brüt marj, ağır sanayi ve çelik döküm gibi maliyet yapısı yoğun bir iş kolunda faaliyet giderlerini karşılamak için yeterli olmayabilir.
Nitekim FAVÖK hâlâ negatif. FAVÖK, -32,3 milyon TL’den -10,5 milyon TL’ye iyileşmiş olsa da şirket faaliyetlerinden pozitif kâr üretme aşamasına henüz geçememiş durumda. FAVÖK marjı da yaklaşık -%20,4’ten -%5,4’e yükseldi. Bu gelişme, operasyonel zararın daraldığını ve verimlilikte iyileşme olduğunu gösteriyor; ancak her 100 TL’lik satışın yaklaşık 5,4 TL’si hâlâ FAVÖK düzeyinde kayba dönüşüyor.
Net dönem zararı ise geçen yılki 45,8 milyon TL’den 27,1 milyon TL’ye geriledi. Zararın yaklaşık 18,7 milyon TL azalması olumlu. Fakat bu iyileşmeyi yalnızca ana faaliyet performansına bağlamak doğru olmaz. Brüt kâr artışının yanı sıra, 36,0 milyon TL pozitif net parasal pozisyon net sonucu desteklemiş görünüyor. Bu nedenle şirketin kalıcı kârlılığa ulaştığını söylemek için FAVÖK’ün pozitife dönmesi ve net kârın parasal kazançlara daha az bağımlı hale gelmesi gerekiyor.
Bilanço Sağlığı
Bilanço, ilk çeyrekte nominal olarak büyümüş olsa da borçluluk tarafında dikkat gerektiren bir görünüm sunuyor. Toplam varlıklar önceki yıl sonundaki yaklaşık 2,1 milyar TL’den yine 2,1 milyar TL’ye yükselerek %3,3 arttı. Dönen varlıklar ise 523,5 milyon TL’den 596,6 milyon TL’ye çıkarak %14,0 büyüdü. Bu artış, işletme sermayesi ihtiyacının yükseldiğine veya ticari alacaklar, stoklar ve nakit kalemlerinde artış yaşandığına işaret edebilir; ancak alt kırılımlar paylaşılmadığı için kaynağı net biçimde ayrıştırılamıyor.
Duran varlıkların 1,5 milyar TL civarında yatay kalması, bilanço büyümesinin yeni yatırımlardan çok dönen varlıklardaki hareketten kaynaklandığını düşündürüyor. Özkaynaklar ise yaklaşık 1,2 milyar TL seviyesinde kalmasına rağmen %1,9 geriledi. Şirketin zarar üretmeye devam etmesi, özkaynak tabanını zaman içinde aşındırabilecek temel risk.
Net borç, yıl sonundaki 101,8 milyon TL’den 174,5 milyon TL’ye çıkarak %71,4 arttı. Bu, sadece üç aylık dönemde yaklaşık 72,7 milyon TL’lik net borç artışı demek. FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı biçimde hesaplanamıyor; yine de borç artarken operasyonel kârlılığın negatif kalması finansal esnekliği sınırlıyor. Borçlanmanın üretim kapasitesini veya satışları destekleyen geçici bir işletme sermayesi ihtiyacından kaynaklanması fırsat yaratabilir, fakat kalıcı hale gelmesi finansman giderleri ve likidite riskini artırır.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılın aynı dönemindeki -6,7 milyon TL’den 36,0 milyon TL’ye dönmüş durumda. Yaklaşık 42,7 milyon TL’lik bu değişim, enflasyon muhasebesi altında net sonuca önemli destek sağlamış.
TAS 29 kapsamında net parasal pozisyonun pozitif olması, şirketin parasal varlıklarının parasal yükümlülüklerinden daha yüksek olabildiğini ve yüksek enflasyon ortamında bu yapının satın alma gücü açısından kazanç yaratabildiğini gösterir. Geçen yıl negatif olan bu kalemin bu yıl pozitife dönmesi, şirketin net zararını sınırlamış.
Ancak bu kazanç, faaliyetlerden yaratılan nakit kârla aynı anlama gelmez. Enflasyon muhasebesi etkisi, finansal tabloları ekonomik gerçekliğe daha uygun hale getirmek için gereklidir; yine de yatırımcı şirketin üretim, satış ve tahsilat faaliyetlerinden düzenli biçimde pozitif sonuç üretip üretmediğini ayrıca değerlendirmelidir. Burçelik’te şu aşamada FAVÖK’ün negatif olması, net parasal kazancın operasyonel zayıflığı tamamen telafi edemediğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Burçelik’in ilk çeyrek sonuçları, zararın azaldığı ancak kârlılık sorununun henüz çözülmediği bir tablo ortaya koyuyor. Satışlardaki %23’lük nominal artış olumlu olsa da yüksek enflasyon karşısında reel büyüme sınırlı kalabilir. Brüt marjın %0,4’ten %8,9’a yükselmesi önemli bir toparlanma sinyali; buna karşın FAVÖK marjının -%5,4 seviyesinde kalması, şirketin maliyet ve faaliyet giderleri üzerindeki baskının sürdüğünü gösteriyor.
Önümüzdeki dönemlerde yatırımcıların özellikle şu başlıklara odaklanması gerekiyor:
- FAVÖK’ün ne zaman pozitife döneceği,
- Satış büyümesinin enflasyonu aşıp aşmayacağı,
- Net borcun neden arttığı ve işletme sermayesi ihtiyacının kalıcı olup olmadığı,
- Brüt marj artışının sürdürülebilirliği,
- Net kârın parasal pozisyon kazancından bağımsız olarak güçlenip güçlenmediği.
Şirket için temel fırsat, geçen yıla göre belirgin biçimde iyileşen brüt kârlılığın faaliyet giderlerini de karşılayacak seviyeye taşınması. Temel risk ise borçluluğun artmasına rağmen FAVÖK’ün negatif kalması ve zararların özkaynakları zaman içinde aşındırması. Bu nedenle mevcut tablo, hızlı bir kârlılık hikâyesinden çok, operasyonel toparlanmanın henüz kanıtlanması gereken bir geçiş dönemine işaret ediyor.
Yatırım tavsiyesi değildir.