
Açılış
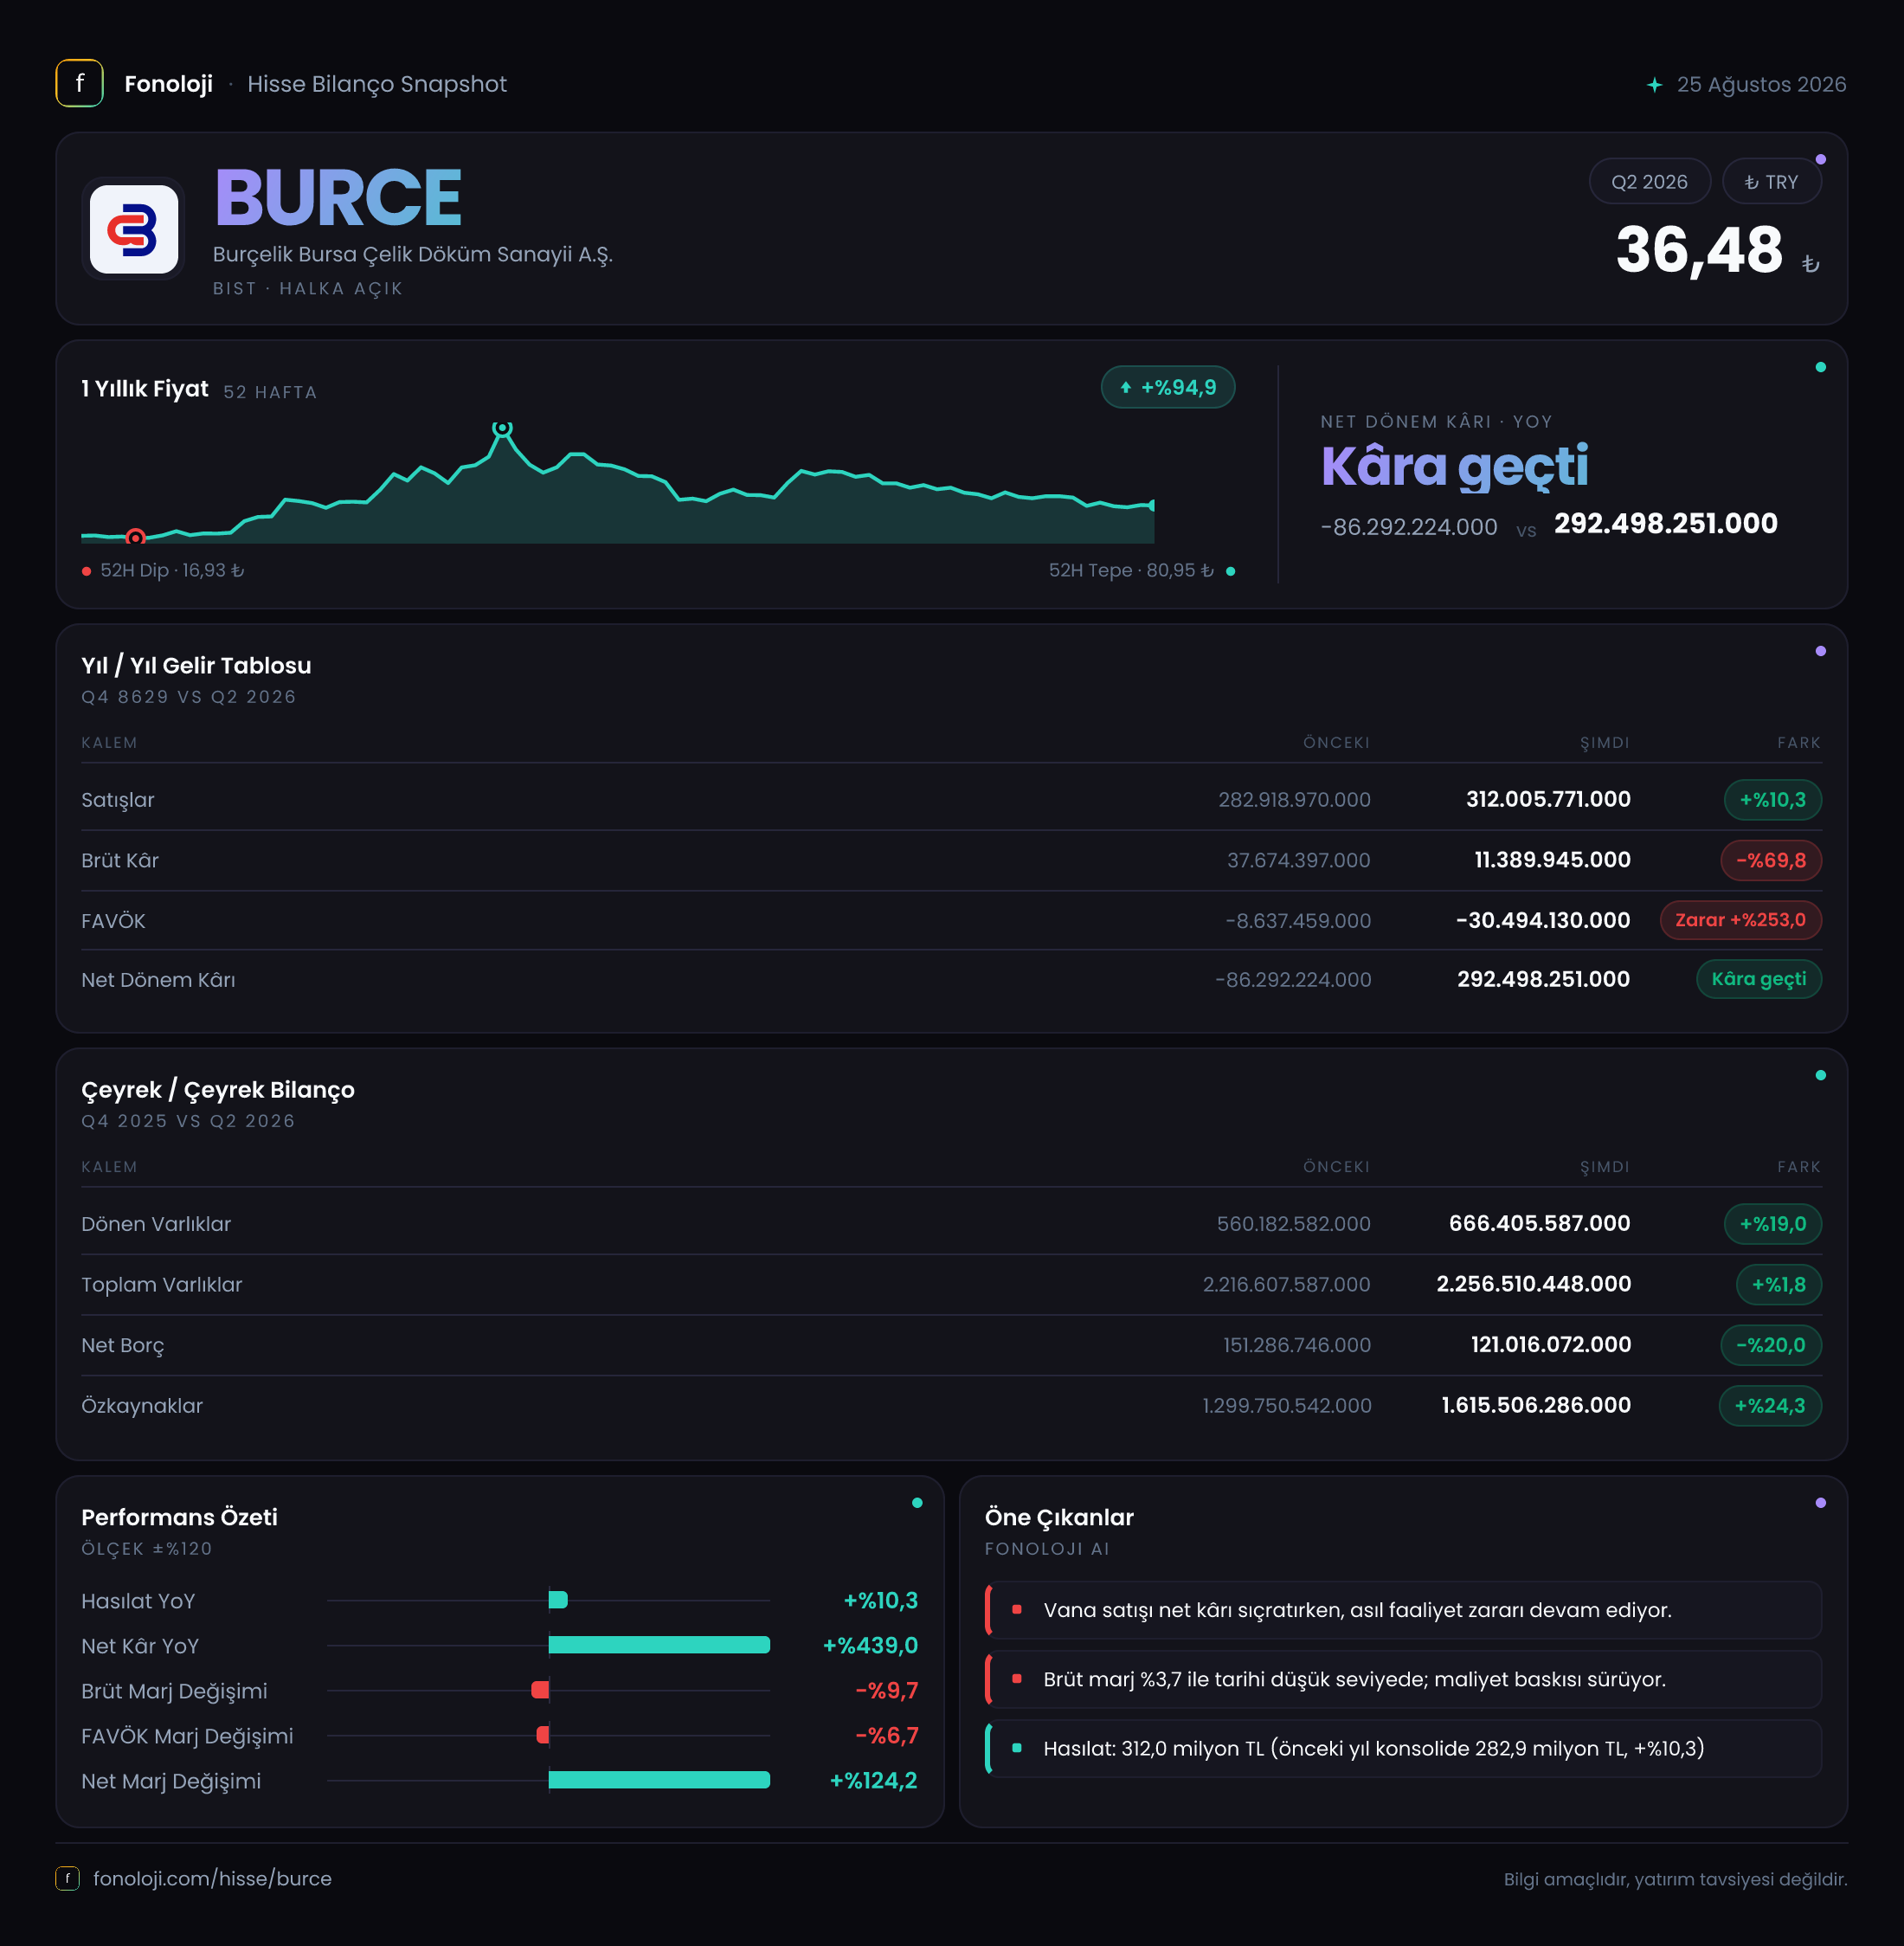
Burçelik Bursa Çelik Döküm Sanayii, çelik döküm ve ağır sanayi ekipmanları alanında faaliyet gösteren bir şirket olarak 2026/6AB dönemini satışlarda sınırlı büyüme, faaliyet kârlılığında belirgin bozulma ve net kârda güçlü toparlanmayla tamamladı. İlk bakışta 292,5 milyon TL net kâr dikkat çekiyor; ancak bu rakam, faaliyet performansındaki zayıflıkla birlikte okunmalı. Çünkü şirketin brüt kârı gerilerken FAVÖK zararı derinleşmiş durumda.
Dönemin ana mesajı şu: Burçelik’in bilançosu güçleniyor ve net borcu azalıyor, fakat operasyonel faaliyet henüz bu iyileşmeyi destekleyecek kârlılık seviyesine ulaşmış değil. Net kârdaki sıçramanın kalıcılığı ise faaliyet dışı etkilerin niteliğine bağlı olarak yakından izlenmeli.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 282,9 milyon TL seviyesinden 312,0 milyon TL’ye yükseldi. Nominal büyüme %10,3 oldu. Bu artış, ilk bakışta olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında değerlendirildiğinde reel olarak güçlü bir büyümeye işaret etmiyor. Başka bir ifadeyle, Burçelik’in satışları fiyat artışlarının gerisinde kalmış olabilir; şirketin satış hacmi veya gerçek müşteri talebi açısından belirgin bir genişleme veriden görülmüyor.
Üstelik satışlardaki artış kârlılığa yansımadı. Satışlar 29,1 milyon TL artarken brüt kâr 26,3 milyon TL azaldı. Bu, şirketin ya maliyetlerini satış fiyatlarına yeterince yansıtamadığını ya da ürün ve proje karmasında marjı daha düşük işlerin ağırlık kazandığını gösteriyor. Çelik döküm gibi enerji, hammadde ve işçilik maliyetlerine duyarlı sektörlerde ciro büyümesinden çok, bu büyümenin hangi marjla gerçekleştiği kritik önem taşır.
Verilen çeyreklik bilgilerde 2025/6 satışları 129,4 milyon TL olarak yer alıyor. Ancak mevcut 2026/6AB verisinin altı aylık birikimli dönem mi yoksa farklı bir raporlama kapsamı mı olduğu netleştirilmeden bu rakamla doğrudan çeyreklik karşılaştırma yapmak sağlıklı değil. Bu nedenle çeyrek bazında satış ivmesinin güçlenip güçlenmediğini anlamak için daha ayrıntılı ara dönem kırılımını beklemek gerekiyor.
Kârlılık
Burçelik’in kârlılık tablosu, dönemin en zayıf tarafını oluşturuyor. Brüt kâr geçen yılki 37,7 milyon TL’den 11,4 milyon TL’ye geriledi. Buna göre brüt kâr marjı yaklaşık %13,3’ten %3,7’ye düştü. Satışlar artarken marjın bu kadar sert daralması, maliyet baskısının şirketin fiyatlama gücünü aştığını gösteriyor.
FAVÖK tarafında tablo daha da belirgin. Geçen yıl 8,6 milyon TL FAVÖK zararı bulunan şirket, bu dönemde zararını 30,5 milyon TL’ye çıkardı. FAVÖK marjı yaklaşık -%3,0’tan -%9,8’e geriledi. Yani şirket yalnızca brüt kâr seviyesinde değil, genel faaliyet giderleri sonrasında da daha fazla nakit dışı olmayan faaliyet zararı üretiyor. Bu durum, satışların artmasına rağmen operasyonel verimliliğin henüz toparlanmadığını ortaya koyuyor.
Net dönem kârı ise geçen yılki 86,3 milyon TL zarardan 292,5 milyon TL kâra döndü. Net kâr marjı bu dönemde yaklaşık %93,8 gibi olağanüstü yüksek bir seviyeye ulaştı. Ancak brüt kâr marjı %3,7, FAVÖK marjı ise -%9,8 iken bu net kârın faaliyetlerden kaynaklanmadığı açık. Verilen tabloda net kârı oluşturan diğer kalemlerin ayrıntısı bulunmadığından, 292,5 milyon TL’lik kârın sürdürülebilir operasyonel kazanç olarak değerlendirilmemesi gerekiyor.
Özetle şirket zarar eden faaliyet yapısına rağmen net kâr açıklamış durumda. Yatırımcı açısından kritik soru, bu kârın tek seferlik veya faaliyet dışı bir etkiden mi, yoksa tekrar edebilecek bir gelir kaleminden mi kaynaklandığıdır.
Bilanço Sağlığı
Bilançoda operasyonel tablodan daha olumlu bir görünüm var. Dönen varlıklar önceki dönem sonundaki 560,2 milyon TL’den 666,4 milyon TL’ye çıkarak %19,0 arttı. Bu artış, şirketin kısa vadeli varlık tamponunu güçlendiriyor; ancak dönen varlıkların hangi ölçüde nakit, ticari alacak veya stoklardan oluştuğu verilmediği için likiditenin kalitesi hakkında kesin hüküm vermek mümkün değil.
Duran varlıklar 1,7 milyar TL’den 1,6 milyar TL’ye gerilerken toplam varlıklar 2,2 milyar TL’den 2,3 milyar TL’ye yükseldi. Özkaynaklar ise 1,3 milyar TL’den 1,6 milyar TL’ye çıkarak %24,3 büyüdü. Özkaynak artışının toplam varlık büyümesinden daha yüksek olması, şirketin bilanço içindeki sermaye tabanını güçlendirdiğini gösteriyor.
Net borç 151,3 milyon TL’den 121,0 milyon TL’ye geriledi ve %20,0 azaldı. Net borcun özkaynaklara oranı yaklaşık %7,6 seviyesinde; bu, borçluluğun şirket sermayesine göre sınırlı olduğunu gösteriyor. Bununla birlikte FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı bir ölçüm sunmuyor. Şirket borcunu azaltmış olsa da faaliyet zararı devam ettiği sürece borç taşıma kapasitesini yalnızca bu bilanço verisiyle değerlendirmek yeterli değil.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, Türkiye’deki finansal tabloları yorumlarken özel önem taşıyor. Burçelik’in net parasal pozisyonu geçen yıl 13,2 milyon TL parasal kayıptan, bu dönemde 14,4 milyon TL parasal kazanca döndü. Böylece şirketin net kârına 14,4 milyon TL katkı sağlayan pozitif bir parasal pozisyon oluştu.
Bu değişim, şirketin parasal varlık ve yükümlülük kompozisyonunun enflasyon karşısında geçen yıla göre daha avantajlı hale geldiğini gösteriyor. Ancak 14,4 milyon TL, açıklanan 292,5 milyon TL net kârın yalnızca sınırlı bir bölümünü açıklıyor. Dolayısıyla net kâr sıçramasının ana kaynağı yalnızca TAS 29 etkisi değil; diğer faaliyet dışı gelir ve gider kalemlerinin de incelenmesi gerekiyor.
Burada yatırımcı için önemli ayrım şu: Net parasal kazanç, şirketin operasyonel olarak daha verimli çalıştığı anlamına gelmez. Bu kalem muhasebesel olarak net kârı destekleyebilir; fakat brüt kâr ve FAVÖK marjlarındaki zayıflığı ortadan kaldırmaz.
Yatırımcı için Ne Anlama Geliyor?
Burçelik’in 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, net borcun 121,0 milyon TL’ye gerilemesi ve özkaynakların 1,6 milyar TL’ye yükselmesi bilanço riskini azaltıyor.
- Net kârın zarardan 292,5 milyon TL kâra dönmesi, şirket değerlemesi açısından güçlü bir görünüm yaratabilir; ancak bu kârın niteliği ve tekrarlanabilirliği mutlaka incelenmeli.
- Risk tarafında, satışlar enflasyonun gerisinde kalırken brüt kâr marjının %13,3’ten %3,7’ye düşmesi ciddi bir fiyatlama ve maliyet baskısına işaret ediyor.
- FAVÖK zararının 8,6 milyon TL’den 30,5 milyon TL’ye çıkması, şirketin ana faaliyetlerinin henüz sağlıklı bir kârlılık üretmediğini gösteriyor.
- Bundan sonraki dönemlerde izlenmesi gereken temel göstergeler; satışların reel büyümesi, brüt marjın toparlanması, FAVÖK’ün pozitife dönmesi ve 292,5 milyon TL’lik net kârın ne kadarının tekrarlanabilir gelirlerden oluştuğudur.
Sonuç olarak Burçelik’in bilançosu daha sağlam, fakat operasyonel motoru hâlâ zayıf çalışıyor. Net kâr artışı güçlü bir manşet yaratırken, yatırımcı açısından asıl teyit faaliyet kârlılığındaki toparlanmadan gelecektir. Yatırım tavsiyesi değildir.