
Açılış
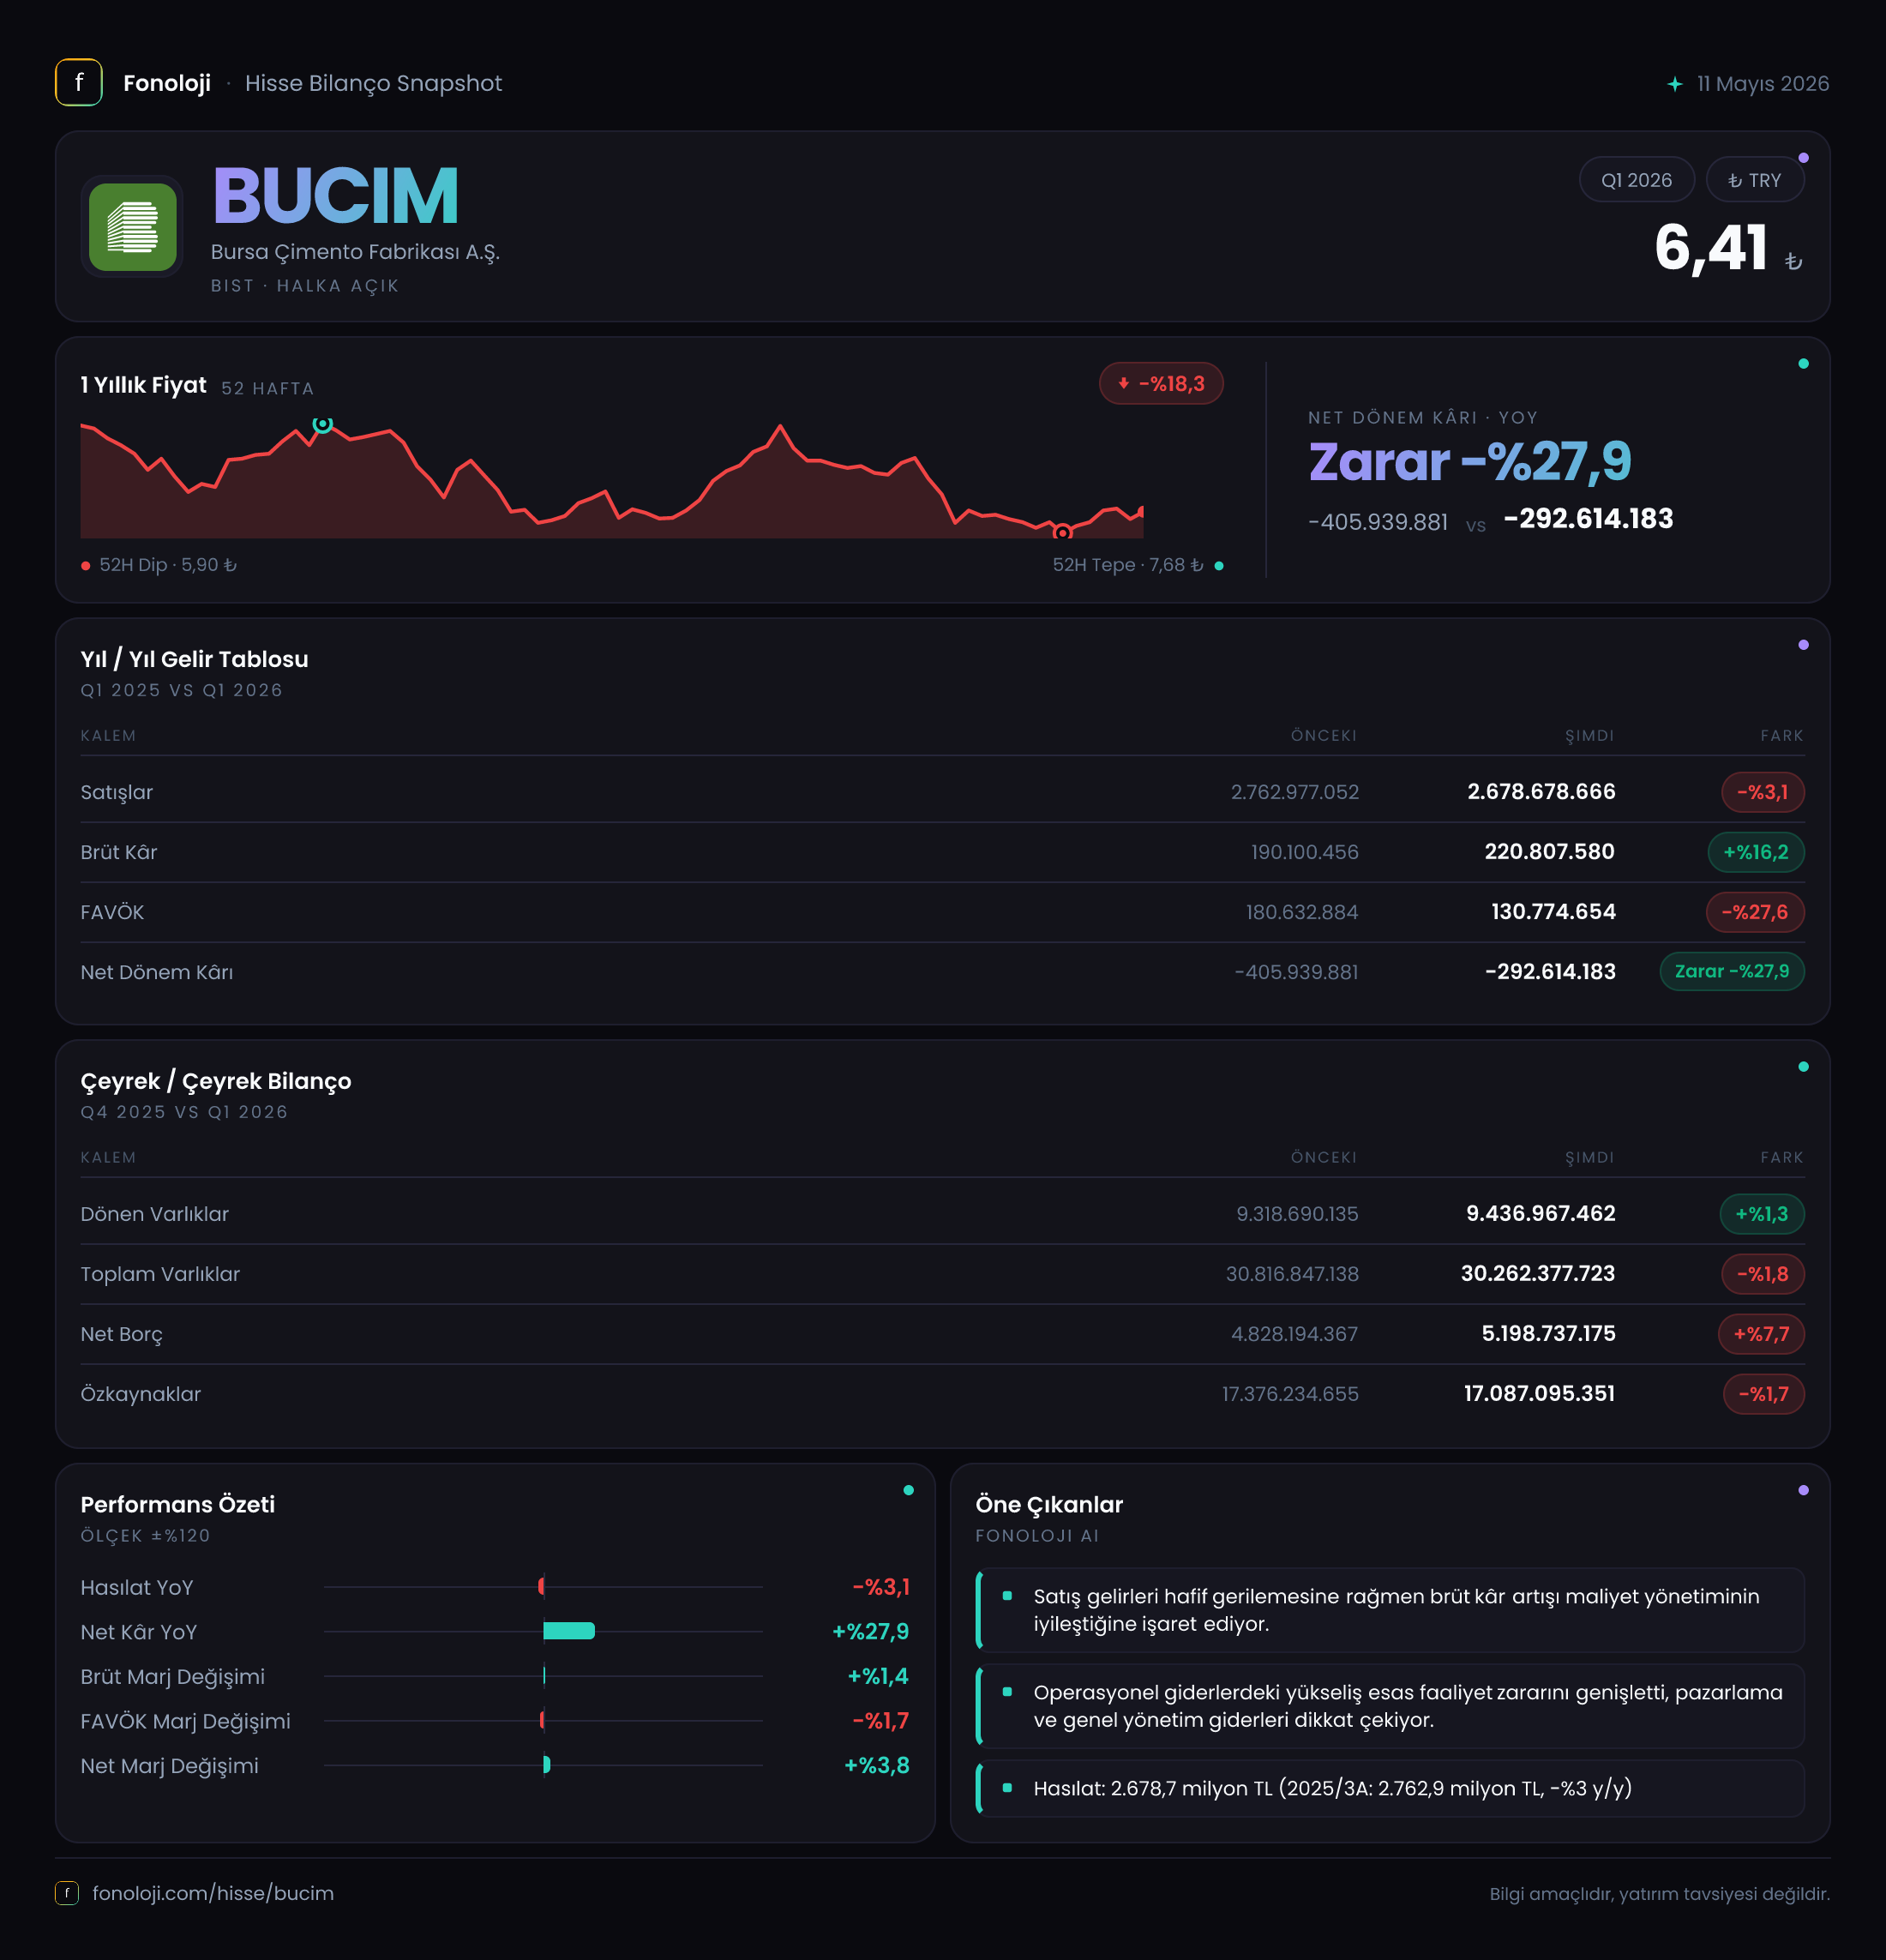
Bursa Çimento, çimento üretimi ve satışıyla faaliyet gösteren, bilançosunda yüksek duran varlık ağırlığı bulunan bir sanayi şirketi. 2026’nın ilk çeyreğinde şirketin satışları geçen yılın aynı dönemine göre gerilerken, brüt kâr ve net zarar tarafında daha olumlu bir tablo oluştu. Ana mesaj şu: ciroda reel zayıflama sürüyor, ancak maliyet yönetimi ve net parasal pozisyonun katkısıyla zarar belirgin biçimde daralıyor. Buna karşın, ilk çeyrek FAVÖK’ünün düşük kalması ve net borcun artması, toparlanmanın henüz bilanço geneline tam olarak yayılmadığını gösteriyor.
Satış Hikayesi
Bursa Çimento’nun satışları 2,7 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı çeyreğinde satışlar 2,8 milyar TL idi; böylece yıllık bazda nominal satış değişimi -%3,1 oldu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak gerilemesi, şirketin hacim, fiyatlama veya ürün karması açısından reel olarak daha zayıf bir dönem geçirdiğine işaret ediyor.
Başka bir ifadeyle şirket, geçen yılın ilk çeyreğinde elde ettiği ciroyu bu yıl koruyamamış durumda. Üstelik fiyatların genel olarak önemli ölçüde arttığı bir ekonomide cironun azalması, yalnızca muhasebesel bir yataylık değil; reel satış gücü bakımından da dikkat edilmesi gereken bir gelişme. Çimento sektöründe talep; altyapı yatırımları, konut projeleri, kentsel dönüşüm ve bölgesel inşaat aktivitesi gibi faktörlere bağlı. Ancak mevcut veriler, Bursa Çimento özelinde bu çeyrekte satış büyümesinin enflasyonun oldukça gerisinde kaldığını gösteriyor.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 verisi bulunuyor. Bu nedenle satışların 2025/12’ye göre nasıl değiştiği veya yılın son çeyreğine kıyasla mevsimsel bir toparlanma yaşanıp yaşanmadığı konusunda kesin bir yorum yapmak mümkün değil. Çimento şirketlerinde çeyrekler arasında mevsimsellik ve proje teslimatları etkili olabileceği için, 2026’nın ikinci ve üçüncü çeyrekleri satış trendinin kalıcı mı yoksa dönemsel mi olduğunu anlamak açısından kritik olacak.
Kârlılık
Satışların gerilemesine rağmen brüt kâr 220,8 milyon TL’ye yükseldi. Geçen yılın aynı çeyreğinde brüt kâr 190,1 milyon TL seviyesindeydi; artış %16,2 oldu. Bu, gelir tarafındaki %3,1’lik düşüşe karşın doğrudan maliyetlerin satışlara oranla daha iyi yönetildiğini gösteriyor.
Brüt kâr marjı da bu gelişmeyi net biçimde ortaya koyuyor:
- 2025/3 brüt kâr marjı: yaklaşık %6,8
- 2026/3 brüt kâr marjı: yaklaşık %8,2
Marjda yaklaşık 1,4 puanlık iyileşme var. Bu iyileşme; enerji, hammadde, üretim verimliliği veya satış fiyatı-maliyet dengesi kaynaklı olabilir. Ancak elimizde bu kalemlerin ayrıntısı bulunmadığı için iyileşmenin hangi faktörden kaynaklandığını kesinleştirmemek gerekir. Yine de satışlar daralırken brüt kârın artması, şirketin operasyonel zeminde tamamen bozulmadığını gösteren olumlu bir sinyal.
Şirketin FAVÖK’ü 53,0 milyon TL oldu. Buna göre FAVÖK marjı yaklaşık %2,0 seviyesinde kaldı. Brüt kâr marjının %8,2 olmasına rağmen FAVÖK marjının %2,0’ye gerilemesi, brüt kârın önemli bölümünün faaliyet giderleri tarafından tüketildiğini gösteriyor. Bu nedenle brüt kârdaki iyileşme henüz faaliyet kârlılığına güçlü biçimde yansımış değil. Geçen yılın aynı dönemine ait FAVÖK verisi paylaşılmadığı için marjın yıllık bazda ne kadar değiştiğini hesaplamak mümkün değil; bu karşılaştırma için sonraki raporları beklemek gerekiyor.
Net dönem zararı ise 177,9 milyon TL oldu. Geçen yılın aynı döneminde zarar 320,2 milyon TL seviyesindeydi. Zararın %44,4 oranında azalması, net kâr tarafında belirgin bir iyileşme olduğunu gösteriyor. Ancak şirket hâlâ satışlarının yaklaşık %6,6’sı kadar net zarar yazıyor. Geçen yıl bu oran yaklaşık %11,4 idi. Dolayısıyla tablo iyileşmiş olsa da şirket henüz net kâra geçmiş değil.
Bilanço Sağlığı
Bursa Çimento’nun toplam varlıkları 30,3 milyar TL seviyesinde. Önceki yıl sonundaki 30,8 milyar TL’ye göre toplam varlıklar %1,8 gerilemiş durumda. Dönen varlıklar 9,4 milyar TL ile sınırlı biçimde, %1,3 arttı. Buna karşılık duran varlıklar 21,5 milyar TL’den 20,8 milyar TL’ye geriledi ve düşüş %3,1 oldu.
Bu yapı, şirketin bilançosunun hâlâ ağırlıklı olarak duran varlıklara dayandığını gösteriyor. Çimento üretiminde fabrika, makine ve tesis yatırımları doğal olarak yüksek sermaye gerektirir. Bu nedenle duran varlıkların toplam varlıklar içindeki yüksek payı sektör iş modeliyle uyumlu; ancak bu yapı şirketi faiz, kapasite kullanım oranı ve iç talep dalgalanmalarına karşı daha hassas hale getiriyor.
Net borç 5,2 milyar TL’ye çıktı. Önceki yıl sonunda net borç 4,8 milyar TL idi; artış %7,7 seviyesinde. Özkaynaklar ise 17,4 milyar TL’den 17,1 milyar TL’ye geriledi. Borcun artması ve özkaynakların azalması birlikte değerlendirildiğinde finansal kaldıraç görünümünün ilk çeyrekte bir miktar kötüleştiği görülüyor.
Net borcun FAVÖK’e oranı yaklaşık 98 kat seviyesinde hesaplanıyor. Ancak bu oranı doğrudan yıllık borçluluk göstergesi olarak kullanmak doğru olmaz; çünkü 53 milyon TL’lik FAVÖK yalnızca ilk çeyreğe ait ve yıllıklandırılmamış bir ara dönem verisi. Yine de bu hesap, ilk çeyrek faaliyet kârlılığının mevcut borç yükünü karşılamada ne kadar düşük kaldığını gösteren güçlü bir uyarı niteliğinde. FAVÖK’ün sonraki çeyreklerde belirgin biçimde yükselmesi gerekecek.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, bu çeyreğin en dikkat çekici kalemlerinden biri. Şirket 344,9 milyon TL net parasal pozisyon geliri kaydetti. Geçen yılın aynı döneminde bu kalem 82,9 milyon TL gider yönündeydi. Böylece iki dönem arasında yaklaşık 427,8 milyon TL’lik olumlu fark oluştu.
TAS 29 kapsamında şirketin parasal varlıkları ve parasal yükümlülükleri arasındaki yapı, yüksek enflasyon ortamında net parasal kazanç veya kayıp yaratabiliyor. Bursa Çimento’da bu çeyrekte oluşan pozitif katkı, net borç ve parasal yükümlülüklerin enflasyon muhasebesi altında yarattığı etkinin net kârı desteklediğini gösteriyor. Ancak bu kalem operasyonel bir satış veya nakit yaratımı değildir. Net parasal pozisyon gelirindeki artış, faaliyet performansından bağımsız olarak değişebilir ve gelecekte aynı ölçekte tekrarlanmayabilir.
Bu nedenle 177,9 milyon TL’lik net zarar ile 344,9 milyon TL’lik net parasal pozisyon gelirini birlikte değerlendirmek gerekiyor. Şirketin zararının geçen yıla göre daralmasında bu muhasebesel katkı önemli rol oynuyor; fakat kalıcı kârlılık için asıl izlenmesi gereken göstergeler satış hacmi, FAVÖK marjı ve finansman giderleridir.
Yatırımcı için Ne Anlama Geliyor?
Bursa Çimento’da yatırımcı açısından tablo iki yönlü. Fırsat tarafında, brüt kâr marjının %6,8’den %8,2’ye yükselmesi ve net zararın 320,2 milyon TL’den 177,9 milyon TL’ye gerilemesi, operasyonel ve finansal görünümde iyileşme işareti veriyor. Şirketin özellikle maliyetlerini kontrol altında tutmaya devam etmesi ve çimento talebinin canlanması halinde düşük marjlı yapı güçlenebilir.
Risk tarafında ise satışların enflasyonun çok gerisinde kalması, FAVÖK marjının yalnızca %2,0 olması ve net borcun 5,2 milyar TL’ye yükselmesi öne çıkıyor. Ayrıca net kâr iyileşmesinin önemli bölümü net parasal pozisyon katkısıyla açıklanıyor; bu nedenle yatırımcı yalnızca zarar rakamındaki daralmaya bakmamalı.
Önümüzdeki dönemde özellikle şu göstergeler takip edilmeli:
- Satışların enflasyon üzerinde büyüyüp büyümediği,
- FAVÖK marjının %2,0 seviyesinden kalıcı biçimde yükselip yükselmediği,
- Net borcun ve finansman giderlerinin seyri,
- Net parasal pozisyon katkısının tekrarlanabilir olup olmadığı,
- İkinci ve üçüncü çeyreklerde faaliyet kârlılığının güçlenip güçlenmediği.
Sonuç olarak 2026/3, Bursa Çimento için zararın daraldığı ancak operasyonel kârlılığın hâlâ zayıf kaldığı bir dönem. Toparlanmanın kalıcı hale gelmesi için muhasebesel enflasyon katkısından çok, satış hacmi ve FAVÖK üretiminde sürdürülebilir iyileşme görülmesi gerekiyor. Yatırım tavsiyesi değildir.