
Açılış
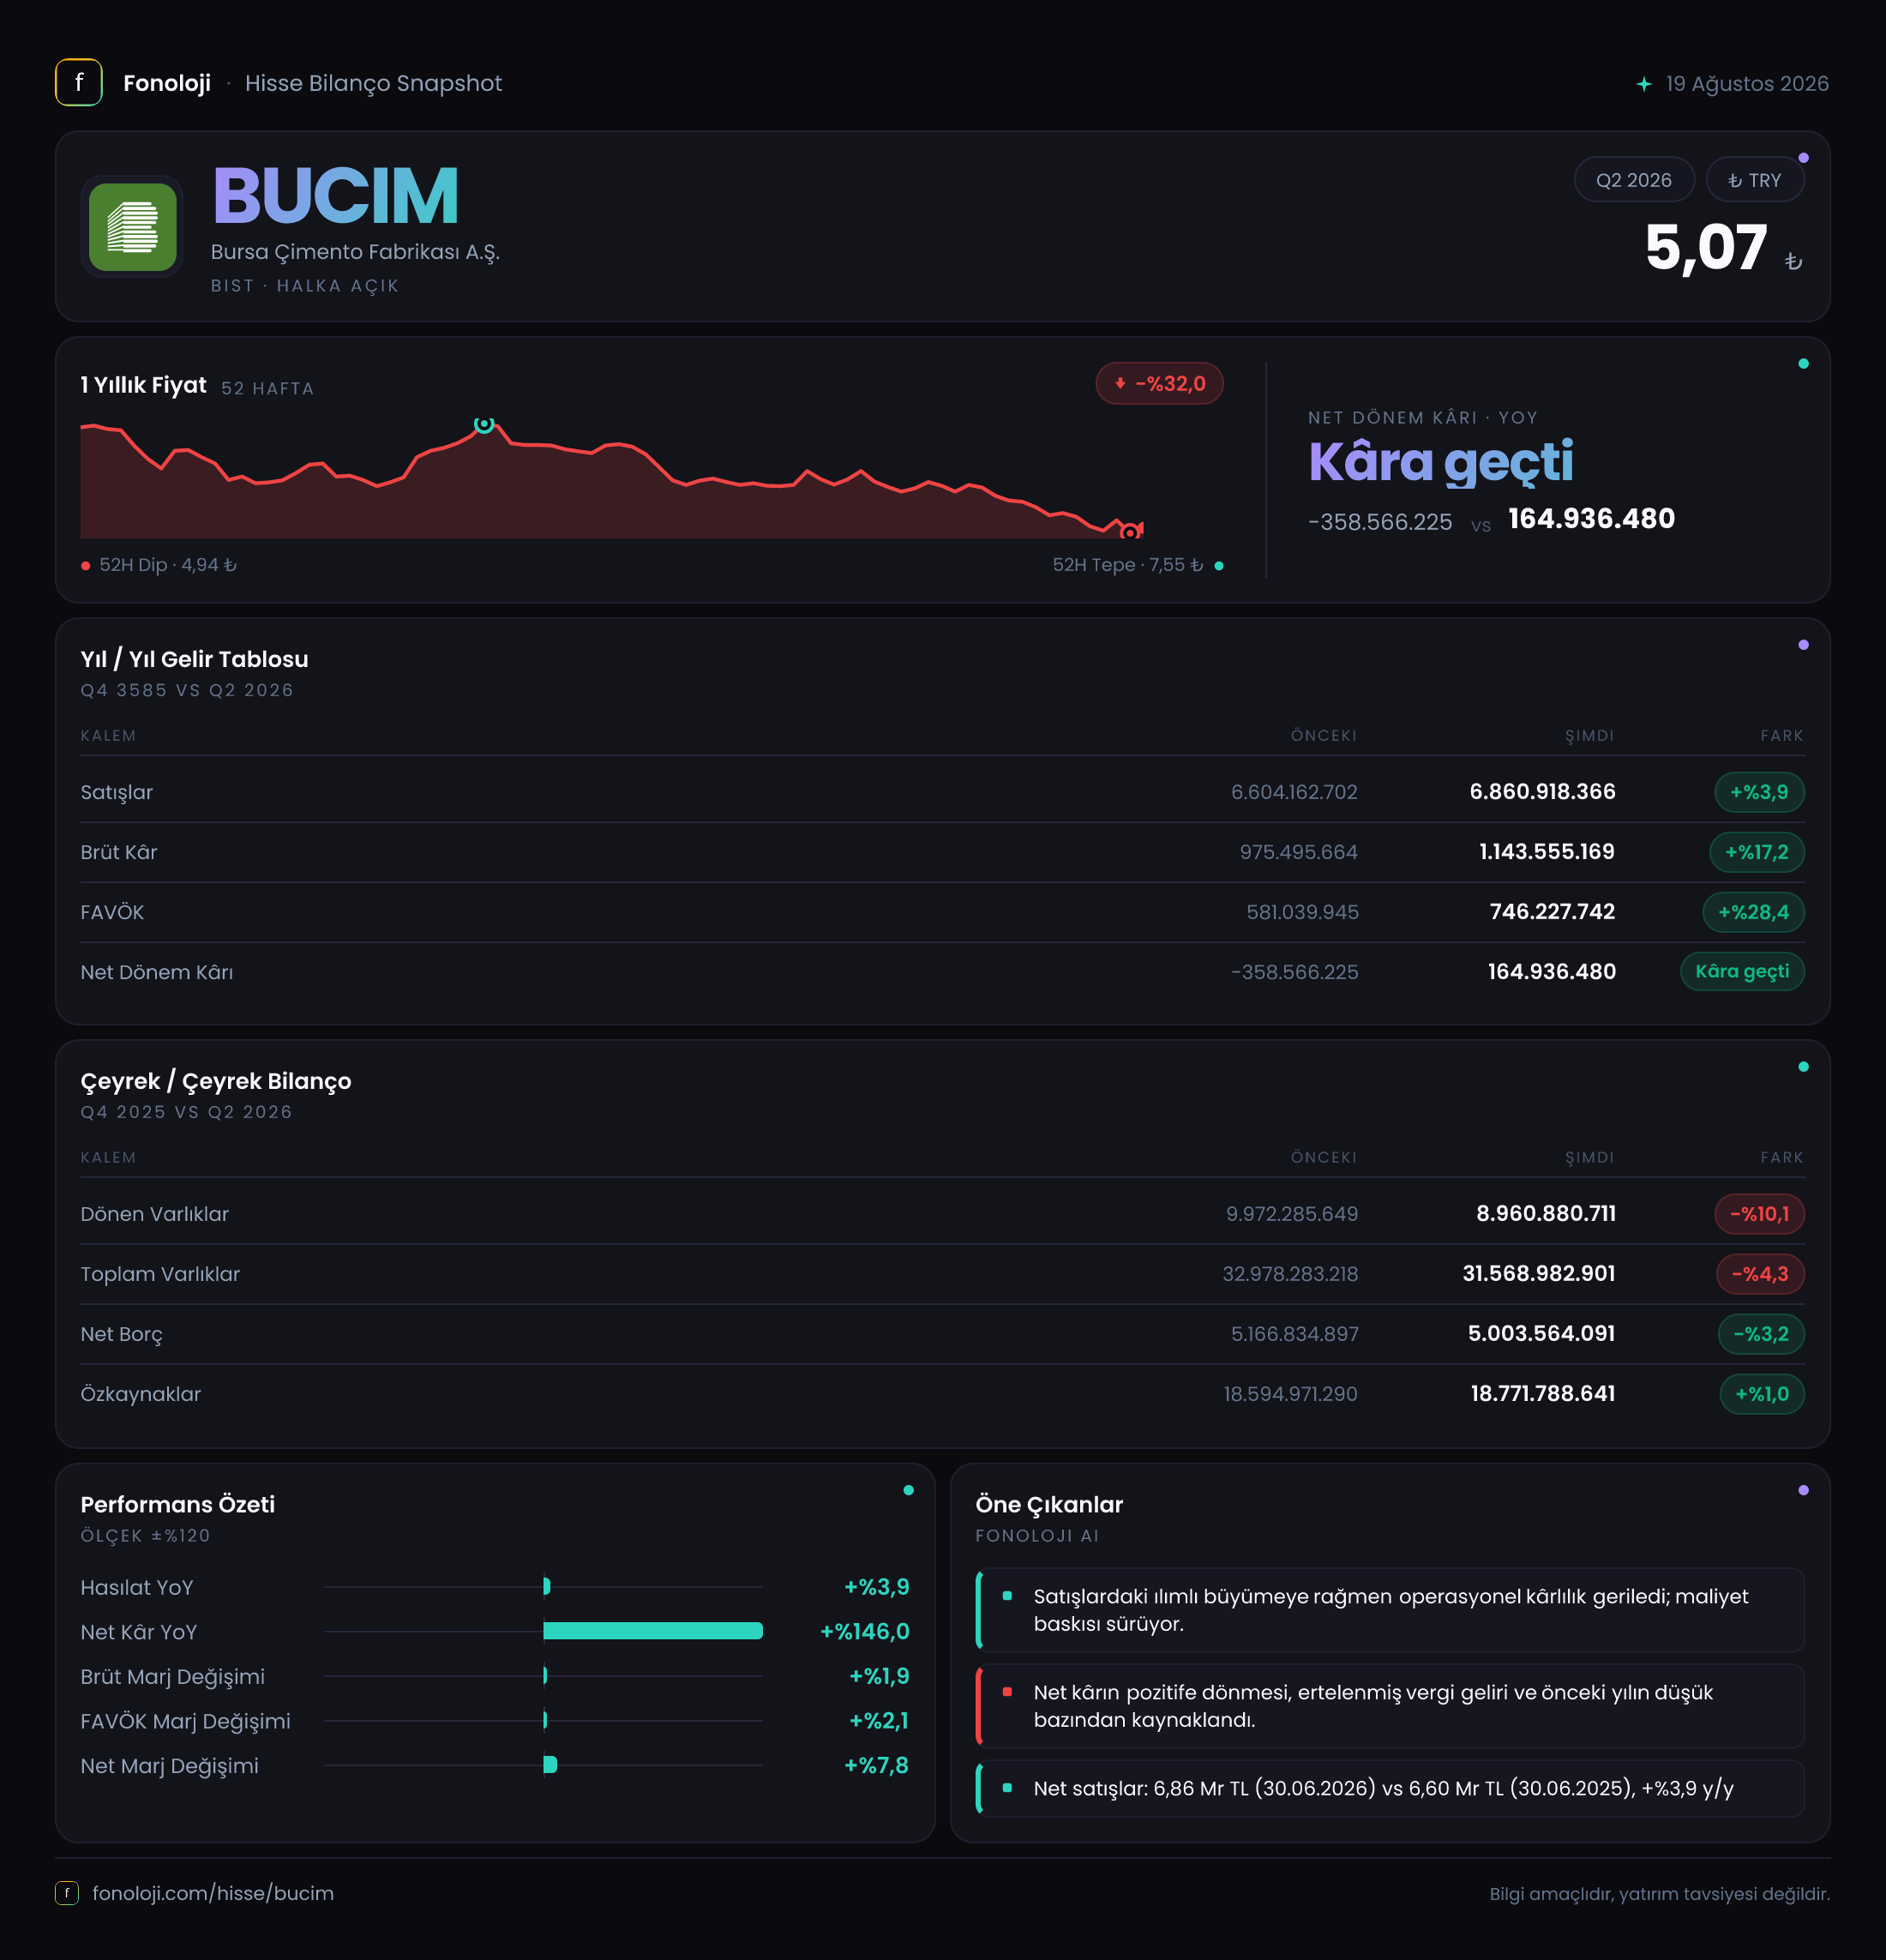
Bursa Çimento, çimento ve yapı malzemeleri talebine doğrudan bağlı, döngüsel bir sanayi şirketi. 2026/6AB sonuçları, satış tarafında zayıf nominal büyümeye rağmen operasyonel kârlılığın belirgin biçimde toparlandığını gösteriyor. Şirketin satışları yalnızca %3,9 artarken FAVÖK’ün %28,4 yükselmesi, maliyet yönetimi ve operasyonel verimlilik açısından olumlu bir ayrışmaya işaret ediyor. Bununla birlikte, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında satış büyümesi reel olarak güçlü görünmüyor; asıl hikâye cirodan çok marjlarda ve net borçteki sınırlı iyileşmede.
Buradaki veriler altı aylık ara dönem sonuçlarını temsil ediyor. Dolayısıyla gelir tablosu karşılaştırması geçen yılın aynı altı aylık dönemiyle yapılırken, bilanço kalemleri 2025 yıl sonuna göre değişimi gösteriyor. Ayrı çeyreklik veri sunulmadığı için ikinci çeyreğin tek başına nasıl performans gösterdiği konusunda kesin bir yorum yapmak mümkün değil.
Satış Hikayesi
Bursa Çimento’nun satışları, geçen yılın aynı dönemindeki 6,6 milyar TL’den 6,9 milyar TL’ye yükseldi. Nominal artış %3,9 seviyesinde kaldı. Bu oran, aynı dönemdeki enflasyonun oldukça gerisinde olduğu için şirketin satış hacmi, fiyatlama gücü veya ürün karması açısından reel bir büyüme üretip üretmediği dikkatle incelenmeli. Mevcut veri seti, satışların enflasyondan arındırıldığında büyümek yerine daralmış olabileceğini düşündürüyor.
Çimento sektörü açısından satış performansı; iç talep, altyapı ve konut yatırımları, bölgesel rekabet, klinker/çimento fiyatları ve enerji maliyetleriyle birlikte değerlendirilir. BUCIM’in cirosundaki sınırlı artış, şirketin fiyat artışlarını tam olarak satışlara yansıtamadığını veya hacim tarafında baskı yaşadığını gösterebilir. Ancak cirodaki zayıf tabloya rağmen brüt kâr ve FAVÖK’teki güçlü artış, şirketin satış başına daha fazla kâr üretmeyi başardığını ortaya koyuyor.
Çeyreklik trend verilmediğinden, bu iyileşmenin ilk çeyrekten ikinci çeyreğe hızlanarak mı gerçekleştiği, yoksa altı aylık toplamda kademeli bir toparlanmanın mı sonucu olduğu henüz görülemiyor. Bu nedenle bir sonraki raporda özellikle tek başına ikinci çeyrek satış hacmi, ton başına gelir ve enerji maliyetleri izlenmeli.
Kârlılık
Kârlılık tarafı, BUCIM’in bu dönemdeki en güçlü noktası. Brüt kâr, 975,5 milyon TL’den 1,1 milyar TL’ye çıkarak %17,2 arttı. Satışlar yalnızca %3,9 büyürken brüt kârın daha hızlı artması, brüt marjın iyileştiğini gösteriyor. Brüt marj yaklaşık olarak %14,8’den %15,9’a yükseldi. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 14,8 TL brüt kâr üretirken bu dönemde yaklaşık 15,9 TL brüt kâr üretmiş.
FAVÖK daha da güçlü bir tablo sunuyor. FAVÖK 581,0 milyon TL’den 746,2 milyon TL’ye yükselerek %28,4 arttı. FAVÖK marjı da yaklaşık %8,8’den %10,8’e çıktı. Bu, satış büyümesinin sınırlı kaldığı bir dönemde operasyonel giderlerin ve üretim maliyetlerinin ciroya oranla daha iyi yönetildiğine işaret ediyor. Brüt marj ile FAVÖK marjı arasındaki farkın da korunması, iyileşmenin yalnızca üretim maliyetlerinden değil, faaliyet giderlerinden de desteklenmiş olabileceğini düşündürüyor.
Net dönem kârı ise geçen yılki 358,6 milyon TL zarardan 164,9 milyon TL kâra döndü. Bu, mutlak olarak önemli bir toparlanma olsa da net kâr marjı yalnızca %2,4 seviyesinde. Geçen yıl net marj yaklaşık -%5,4 idi. Dolayısıyla operasyonel kârlılıkta görülen iyileşme henüz aynı ölçüde net kâra yansımış değil. Finansman giderleri, amortisman, vergi ve diğer faaliyet dışı kalemlerin net kâr üzerindeki etkisi bu veri setinde ayrıştırılmadığı için kârdaki dönüşümün ne kadarının sürdürülebilir operasyonel performanstan kaynaklandığı ayrıca takip edilmeli.
| KPI | 2026/6AB | 2025/6AB | Yorum | |---|---:|---:|---| | Satışlar | 6,9 mlr TL | 6,6 mlr TL | Nominal büyüme %3,9, enflasyonun gerisinde | | Brüt marj | %15,9 | %14,8 | Yaklaşık 1,1 puan iyileşme | | FAVÖK marjı | %10,8 | %8,8 | Yaklaşık 2,0 puan iyileşme | | Net kâr marjı | %2,4 | -%5,4 | Zarar döneminden kâra dönüş |
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, 2025 yıl sonundaki 33,0 milyar TL’den 31,6 milyar TL’ye gerileyerek %4,3 azaldı. Duran varlıklar 23,0 milyar TL’den 22,6 milyar TL’ye sınırlı biçimde inerken, asıl değişim dönen varlıklarda görüldü. Dönen varlıklar 10,0 milyar TL’den 9,0 milyar TL’ye geriledi; bu da %10,1 düşüş anlamına geliyor.
Dönen varlıklardaki azalma, likidite açısından izlenmesi gereken bir unsur. Ancak yalnızca varlık tarafı verildiği için bu düşüşün nakit, ticari alacaklar veya stoklardan hangisinden kaynaklandığı söylenemiyor. Bu ayrım önemli; alacakların tahsil edilmesiyle oluşan bir azalma olumlu olabilirken, nakit tamponundaki düşüş daha farklı bir risk yaratabilir.
Net borç 5,2 milyar TL’den 5,0 milyar TL’ye gerileyerek %3,2 azaldı. Bu, borçluluğun yönü açısından olumlu ancak sınırlı bir iyileşme. Altı aylık FAVÖK üzerinden basit hesapla net borç/FAVÖK yaklaşık 6,7x görünür; ancak bu oran altı aylık kârın yıllıklaştırılmasına bağlı olduğu için doğrudan yıllık bilanço oranı gibi yorumlanmamalı. FAVÖK’ün ikinci yarıda benzer seviyede devam ettiği varsayımıyla yıllıklandırılmış oran yaklaşık 3,4x civarına gelir. Bu seviye yönetilebilir olmakla birlikte, çimento sektörünün enerji fiyatları ve talep dalgalanmalarına açık yapısı nedeniyle borç azaltımının sürmesi önemli.
Özkaynaklar 18,6 milyar TL’den 18,8 milyar TL’ye yükseldi. Artış yalnızca %1,0 olsa da şirketin zarar yerine kâr üretmeye başladığı bir dönemde özkaynakların korunması olumlu. Yine de toplam yükümlülükler paylaşılmadığı için cari oran, borç/özkaynak veya kısa vadeli borç karşılama gücü hesaplanamıyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon, enflasyon muhasebesinin şirketin parasal varlıkları ve parasal yükümlülükleri üzerindeki etkisini gösterir. BUCIM’de net parasal pozisyon geçen yıl -143,9 milyon TL iken bu dönem 8,8 milyon TL pozitif gerçekleşmiş.
Burada yüzde değişimi klasik biçimde yorumlamak doğru değil; çünkü karşılaştırma yapılan önceki değer negatif. Esas önemli nokta, şirketin enflasyon muhasebesi kaynaklı net parasal kayıptan küçük bir net parasal kazanca geçmesi. Bu değişim net kârı geçen yıla göre desteklemiş olabilir. Ancak 8,8 milyon TL, 746,2 milyon TL’lik FAVÖK ve 164,9 milyon TL’lik net kâr yanında sınırlı bir tutar. Dolayısıyla kârdaki toparlanmanın ana kaynağı net parasal pozisyon değil, operasyonel kârlılıktaki yükseliş gibi görünüyor.
Yatırımcı için Ne Anlama Geliyor?
BUCIM’in 2026/6AB sonuçları, ciro büyümesi zayıf fakat marj iyileşmesi güçlü bir şirket profili ortaya koyuyor. Yatırımcı açısından olumlu başlıklar şunlar:
- FAVÖK’ün satışlardan çok daha hızlı artması ve FAVÖK marjının %10,8’e yükselmesi,
- Net zarardan 164,9 milyon TL net kâra geçilmesi,
- Net borcun 5,0 milyar TL’ye gerilemesi,
- Net parasal pozisyonun zarardan küçük de olsa kazanca dönmesi.
Buna karşılık riskler de net:
- Satış büyümesi %3,9 ile enflasyonun belirgin biçimde gerisinde; bu reel daralma riskine işaret ediyor.
- Dönen varlıklardaki %10,1 düşüşün nakit ve işletme sermayesi üzerindeki etkisi açıklanmalı.
- Net borç hâlâ yüksek ve çimento sektöründe enerji maliyetleri ile talep koşulları marjları hızlı biçimde değiştirebilir.
- Net kâr marjı %2,4 seviyesinde; operasyonel kârlılığın finansman ve diğer giderler sonrasında ne kadarının kaldığı izlenmeli.
- Çeyreklik veri bulunmadığından ivmenin devam edip etmediği henüz görülemiyor.
Özetle, bu dönem BUCIM için ana mesaj “satıştan çok verimlilik”. Şirketin yatırım hikâyesinin güçlenmesi için sonraki dönemlerde marjların korunması, satışların enflasyonun üzerine çıkması ve net borcun daha belirgin biçimde azalması gerekecek. Yatırım tavsiyesi değildir.