
Açılış
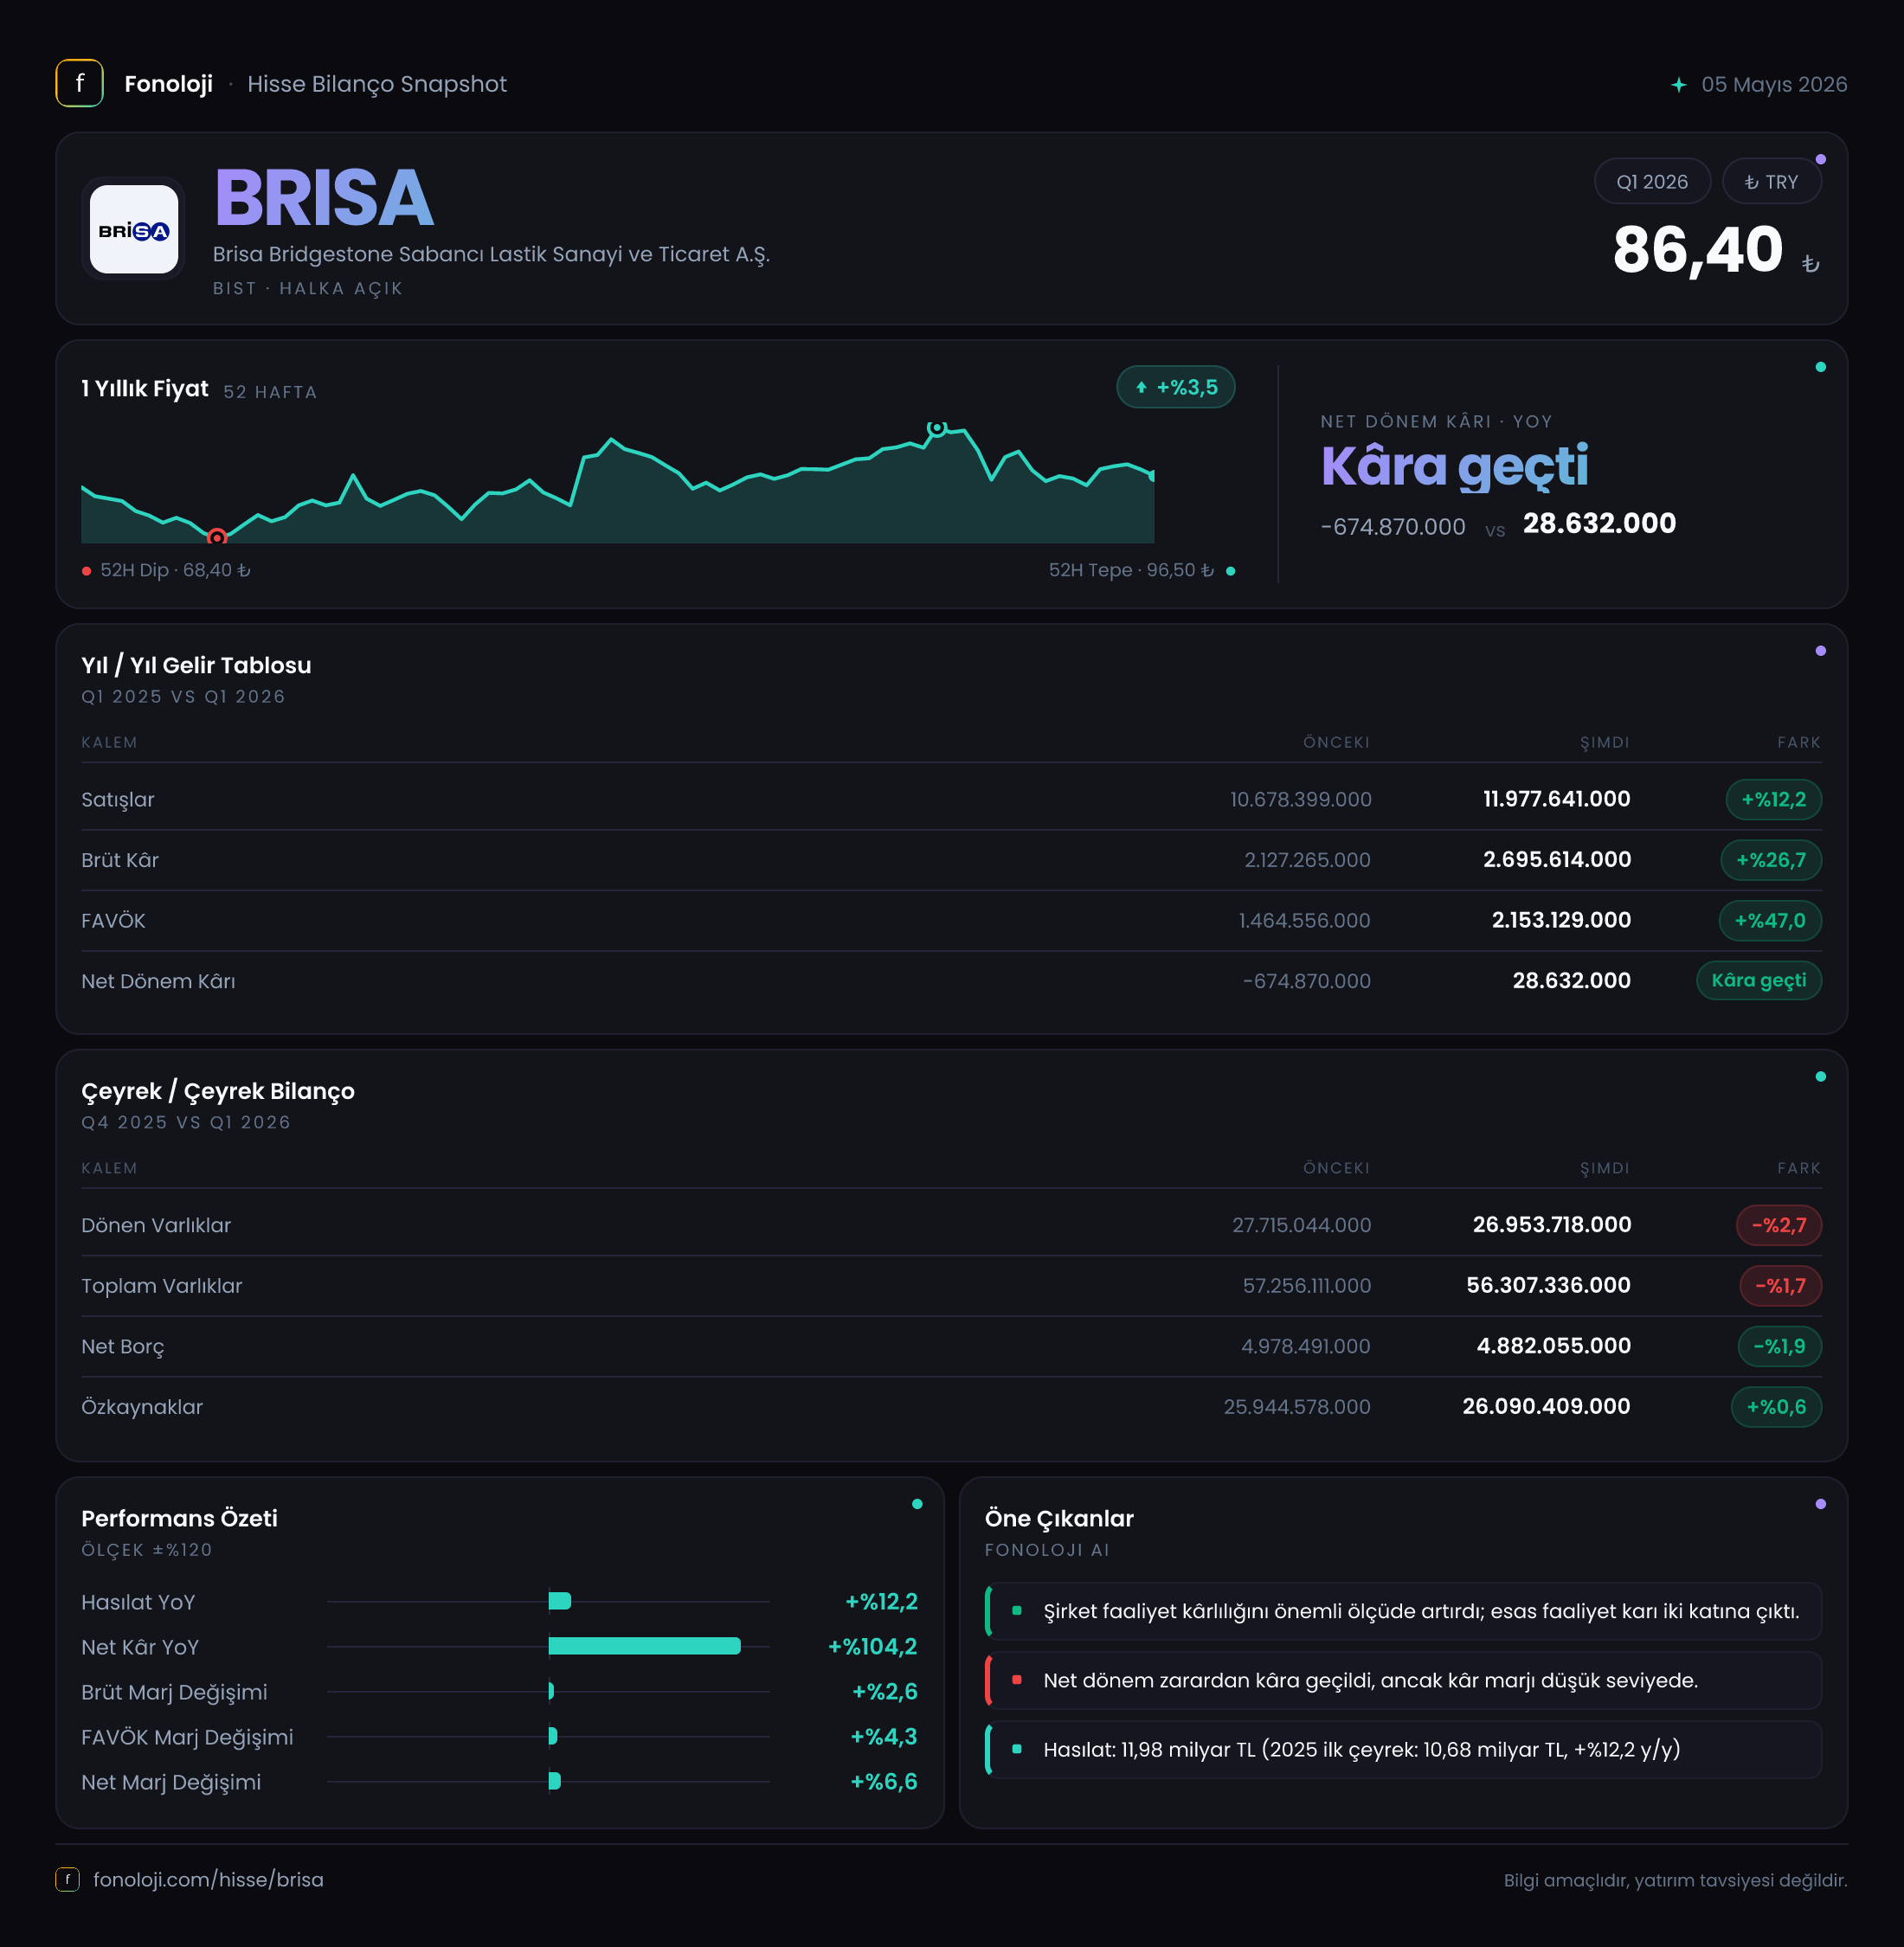
Brisa, Türkiye lastik pazarında Bridgestone ve Lassa markalarıyla faaliyet gösteren, üretim kapasitesi ve güçlü marka yapısı sayesinde hem yenileme hem de ticari araç lastiği talebine duyarlı bir şirket. 2026’nın ilk çeyreğinde şirketin satışları nominal olarak büyürken, asıl dikkat çeken gelişme operasyonel kârlılıktaki belirgin toparlanma oldu. Satışlar 12,0 milyar TL’ye ulaşarak geçen yılın aynı dönemine göre %12,2 artarken, FAVÖK’ün %54 yükselmesi marj kalitesinin satış büyümesinden çok daha hızlı iyileştiğini gösteriyor. Ancak enflasyon muhasebesi altında net kârın yalnızca 28,0 milyon TL seviyesinde kalması, güçlü operasyonel performansın henüz hissedarlara yüksek bir net kâr olarak yansımadığını ortaya koyuyor.
Satış Hikayesi
Brisa’nın ilk çeyrek satışları, geçen yılın aynı dönemindeki 10,7 milyar TL’den 12,0 milyar TL’ye yükseldi. Yüzde 12,2’lik bu artış, yüzeyde olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında şirketin reel büyüme üretip üretmediği konusunda daha temkinli olmak gerekiyor. Başka bir ifadeyle, satışların TL bazında artması şirketin fiyatlama yaptığını gösteriyor; ancak bu büyüme enflasyonun altında kaldığı için satılan adet, ürün karması veya reel talep açısından güçlü bir genişleme sinyali vermiyor.
Burada önemli ayrım, ciro büyümesi ile kârlılık büyümesinin farklı hızlarda gerçekleşmesi. Şirket satışlarını %12,2 artırırken brüt kârını %26,7 yükseltti. Bu tablo, fiyatlama, ürün karması, hammadde maliyetleri veya üretim verimliliği tarafında satışlardan daha iyi bir gelişme yaşandığını düşündürüyor; ancak mevcut veri bu iyileşmenin hangi kalemden kaynaklandığını ayrıştırmıyor.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 dönemiyle kıyaslanabilir satış ve net kâr verisi bulunuyor. Dolayısıyla 2026’nın ilk çeyreğinin 2025’in son çeyreğine göre ivme kazanıp kazanmadığını söylemek mümkün değil. Bu nedenle gelecek çeyreklerde satış hacmi, yurt içi ve ihracat kırılımı, kapasite kullanım oranı ve stok hareketleri yakından izlenmeli. Lastik sektöründe satış büyümesinin sürdürülebilirliği yalnızca fiyat artışına değil, araç parkı, yenileme talebi ve ticari araç aktivitesine de bağlı.
Kârlılık
Brisa’nın kârlılık tarafındaki ana hikâyesi, satışlardan daha hızlı büyüyen brüt kâr ve FAVÖK. Brüt kâr, geçen yılın aynı dönemindeki 2,1 milyar TL’den 2,7 milyar TL’ye çıktı. Bu sonuç brüt kâr marjını yaklaşık %19,6’dan %22,5’e taşıyor. Yaklaşık 2,9 puanlık marj iyileşmesi, şirketin satış başına daha yüksek brüt katkı elde ettiğini gösteriyor.
FAVÖK ise 1,1 milyar TL’den 1,7 milyar TL’ye yükseldi. Böylece FAVÖK marjı %10,3’ten %14,2’ye çıktı. FAVÖK’ün satışlardan yaklaşık dört kat daha hızlı büyümesi, operasyonel giderlerin ve üretim maliyetlerinin ciroya kıyasla daha kontrollü seyrettiğine işaret ediyor. Bu, Brisa’nın ilk çeyrekte yalnızca fiyat artıran değil, aynı zamanda kârlılığı koruyabilen bir yapı sergilediğini gösteren olumlu bir gelişme.
Bununla birlikte FAVÖK’ten net kâra geçişte belirgin bir daralma var. 1,7 milyar TL’lik FAVÖK’e karşılık net dönem kârı yalnızca 28,0 milyon TL oldu. Net kâr marjı yaklaşık %0,2 seviyesinde kalırken, geçen yıl aynı dönemde şirket 662,3 milyon TL net zarar açıklamıştı. Zarar bölgesinden kâra geçiş önemli olsa da kârın mutlak büyüklüğü oldukça düşük. Finansman giderleri, amortisman, vergi ve enflasyon muhasebesinin etkileri bu geçişte belirleyici olabilir; ancak sunulan veri bu kalemleri ayrı ayrı göstermediği için net kâr baskısının kaynağı konusunda kesin bir ayrım yapmak mümkün değil.
| KPI | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 12,0 mlr TL | 10,7 mlr TL | Nominal artış var, reel büyüme enflasyonun altında | | Brüt kâr marjı | %22,5 | %19,6 | Marj yaklaşık 2,9 puan iyileşti | | FAVÖK marjı | %14,2 | %10,3 | Operasyonel kaldıraç belirgin biçimde güçlendi | | Net dönem kârı | 28,0 mn TL | -662,3 mn TL | Zarar bölgesinden çıkış var, ancak net marj çok düşük |
Bilanço Sağlığı
Brisa’nın toplam varlıkları yıl sonuna göre 57,3 milyar TL’den 56,3 milyar TL’ye geriledi. Bu, %1,7’lik sınırlı bir küçülmeye işaret ediyor. Dönen varlıklar 27,7 milyar TL’den 27,0 milyar TL’ye inerken duran varlıklar 29,5 milyar TL’den 29,4 milyar TL’ye geriledi. Dolayısıyla bilanço genelinde sert bir varlık daralması değil, daha çok işletme sermayesi tarafında sınırlı bir küçülme görülüyor.
Net borç 8,2 milyar TL’den 8,0 milyar TL’ye gerileyerek %3,2 azaldı. Bu gelişme, güçlü FAVÖK performansıyla birlikte değerlendirildiğinde borç taşıma kapasitesinin iyileştiğini gösteriyor. İlk çeyrek FAVÖK’ü yıllıklandırılarak kaba bir gösterge oluşturulduğunda net borç/FAVÖK yaklaşık 1,2 kat seviyesine geliyor. Ancak tek çeyrek verisinin yıllıklandırılması mevsimsellik ve dönemsel dalgalanmalar nedeniyle kesin bir borçluluk ölçüsü değildir. Yine de mevcut seviyenin, operasyonel kârlılık korunabildiği sürece yönetilebilir bir borç profiline işaret ettiği söylenebilir.
Özkaynaklar 25,9 milyar TL’den 26,1 milyar TL’ye yükseldi. Toplam varlıklar hafifçe azalırken özkaynakların artması, bilanço dayanıklılığı açısından olumlu. Özkaynakların toplam varlıklara oranı yaklaşık %46 seviyesinde; bu da şirket bilançosunda borç dışı finansmanın anlamlı bir ağırlığa sahip olduğunu gösteriyor. Verilen rakamlardan türetilen toplam yükümlülükler de yaklaşık 30,2 milyar TL seviyesinde bulunuyor ve yıl sonuna göre gerilemiş görünüyor.
Net Parasal Pozisyon (TAS 29)
Brisa’nın net parasal pozisyonu 543,4 milyon TL oldu; geçen yılın aynı dönemindeki 528,5 milyon TL’ye göre artış %2,8 ile sınırlı kaldı. Enflasyon muhasebesinde parasal pozisyon, şirketin nakit ve benzeri parasal varlıkları ile parasal yükümlülükleri arasındaki yapıdan doğan muhasebesel etkiyi yansıtır. Pozitif net parasal pozisyon, yüksek enflasyon ortamında finansal tablolarda önemli bir sonuç yaratabilir; ancak bu kalem doğrudan operasyonel nakit üretimi veya satış performansı anlamına gelmez.
Bu çeyrekte 543,4 milyon TL’lik net parasal pozisyon, açıklanan 28,0 milyon TL’lik net kârın yaklaşık 19 katı büyüklüğünde. Bu oran, net kârın operasyonel performansı tek başına yansıtmadığını açıkça gösteriyor. Brisa’nın FAVÖK üretimi güçlü olsa da enflasyon muhasebesi ve diğer finansal/vergisel kalemler net kârı ciddi biçimde aşağı çekiyor olabilir. Bu nedenle yatırımcı açısından net kâr kadar, hatta bu dönemde daha fazla, FAVÖK, finansman giderleri ve net parasal pozisyonun birlikte izlenmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Brisa’nın 2026 ilk çeyrek sonuçları, operasyonel marjların belirgin şekilde iyileştiği, borçluluğun sınırlı da olsa gerilediği ve şirketin geçen yılki zarar döneminden kâra geçtiği bir tablo sunuyor. En güçlü sinyal, satışların %12,2 artmasına karşın FAVÖK’ün %54 yükselmesi. Bu fark, fiyatlama ve maliyet yönetimi açısından şirket lehine bir gelişmeye işaret ediyor.
Buna karşılık yatırımcıların üç noktaya dikkat etmesi gerekiyor:
- Satış büyümesi %30’un üzerindeki enflasyonun altında kaldığı için reel hacim büyümesi henüz teyit edilmiş değil.
- Net kâr 28,0 milyon TL ile çok düşük; operasyonel kârlılığın net kâra dönüşümü halen zayıf.
- Net parasal pozisyonun net kârdan çok daha büyük olması, sonuçların enflasyon muhasebesine yüksek duyarlılığını gösteriyor.
Önümüzdeki dönemlerde özellikle FAVÖK marjının %14,2 seviyesinde korunup korunamayacağı, net borcun gerilemeye devam edip etmeyeceği ve satış büyümesinin enflasyonun üzerine çıkıp çıkmayacağı belirleyici olacak. Şirket operasyonel tarafta doğru yönde ilerliyor; ancak bu iyileşmenin kalıcı bir net kâr ve nakit akışı performansına dönüşmesi henüz tamamlanmış değil. Yatırım tavsiyesi değildir.