
Açılış
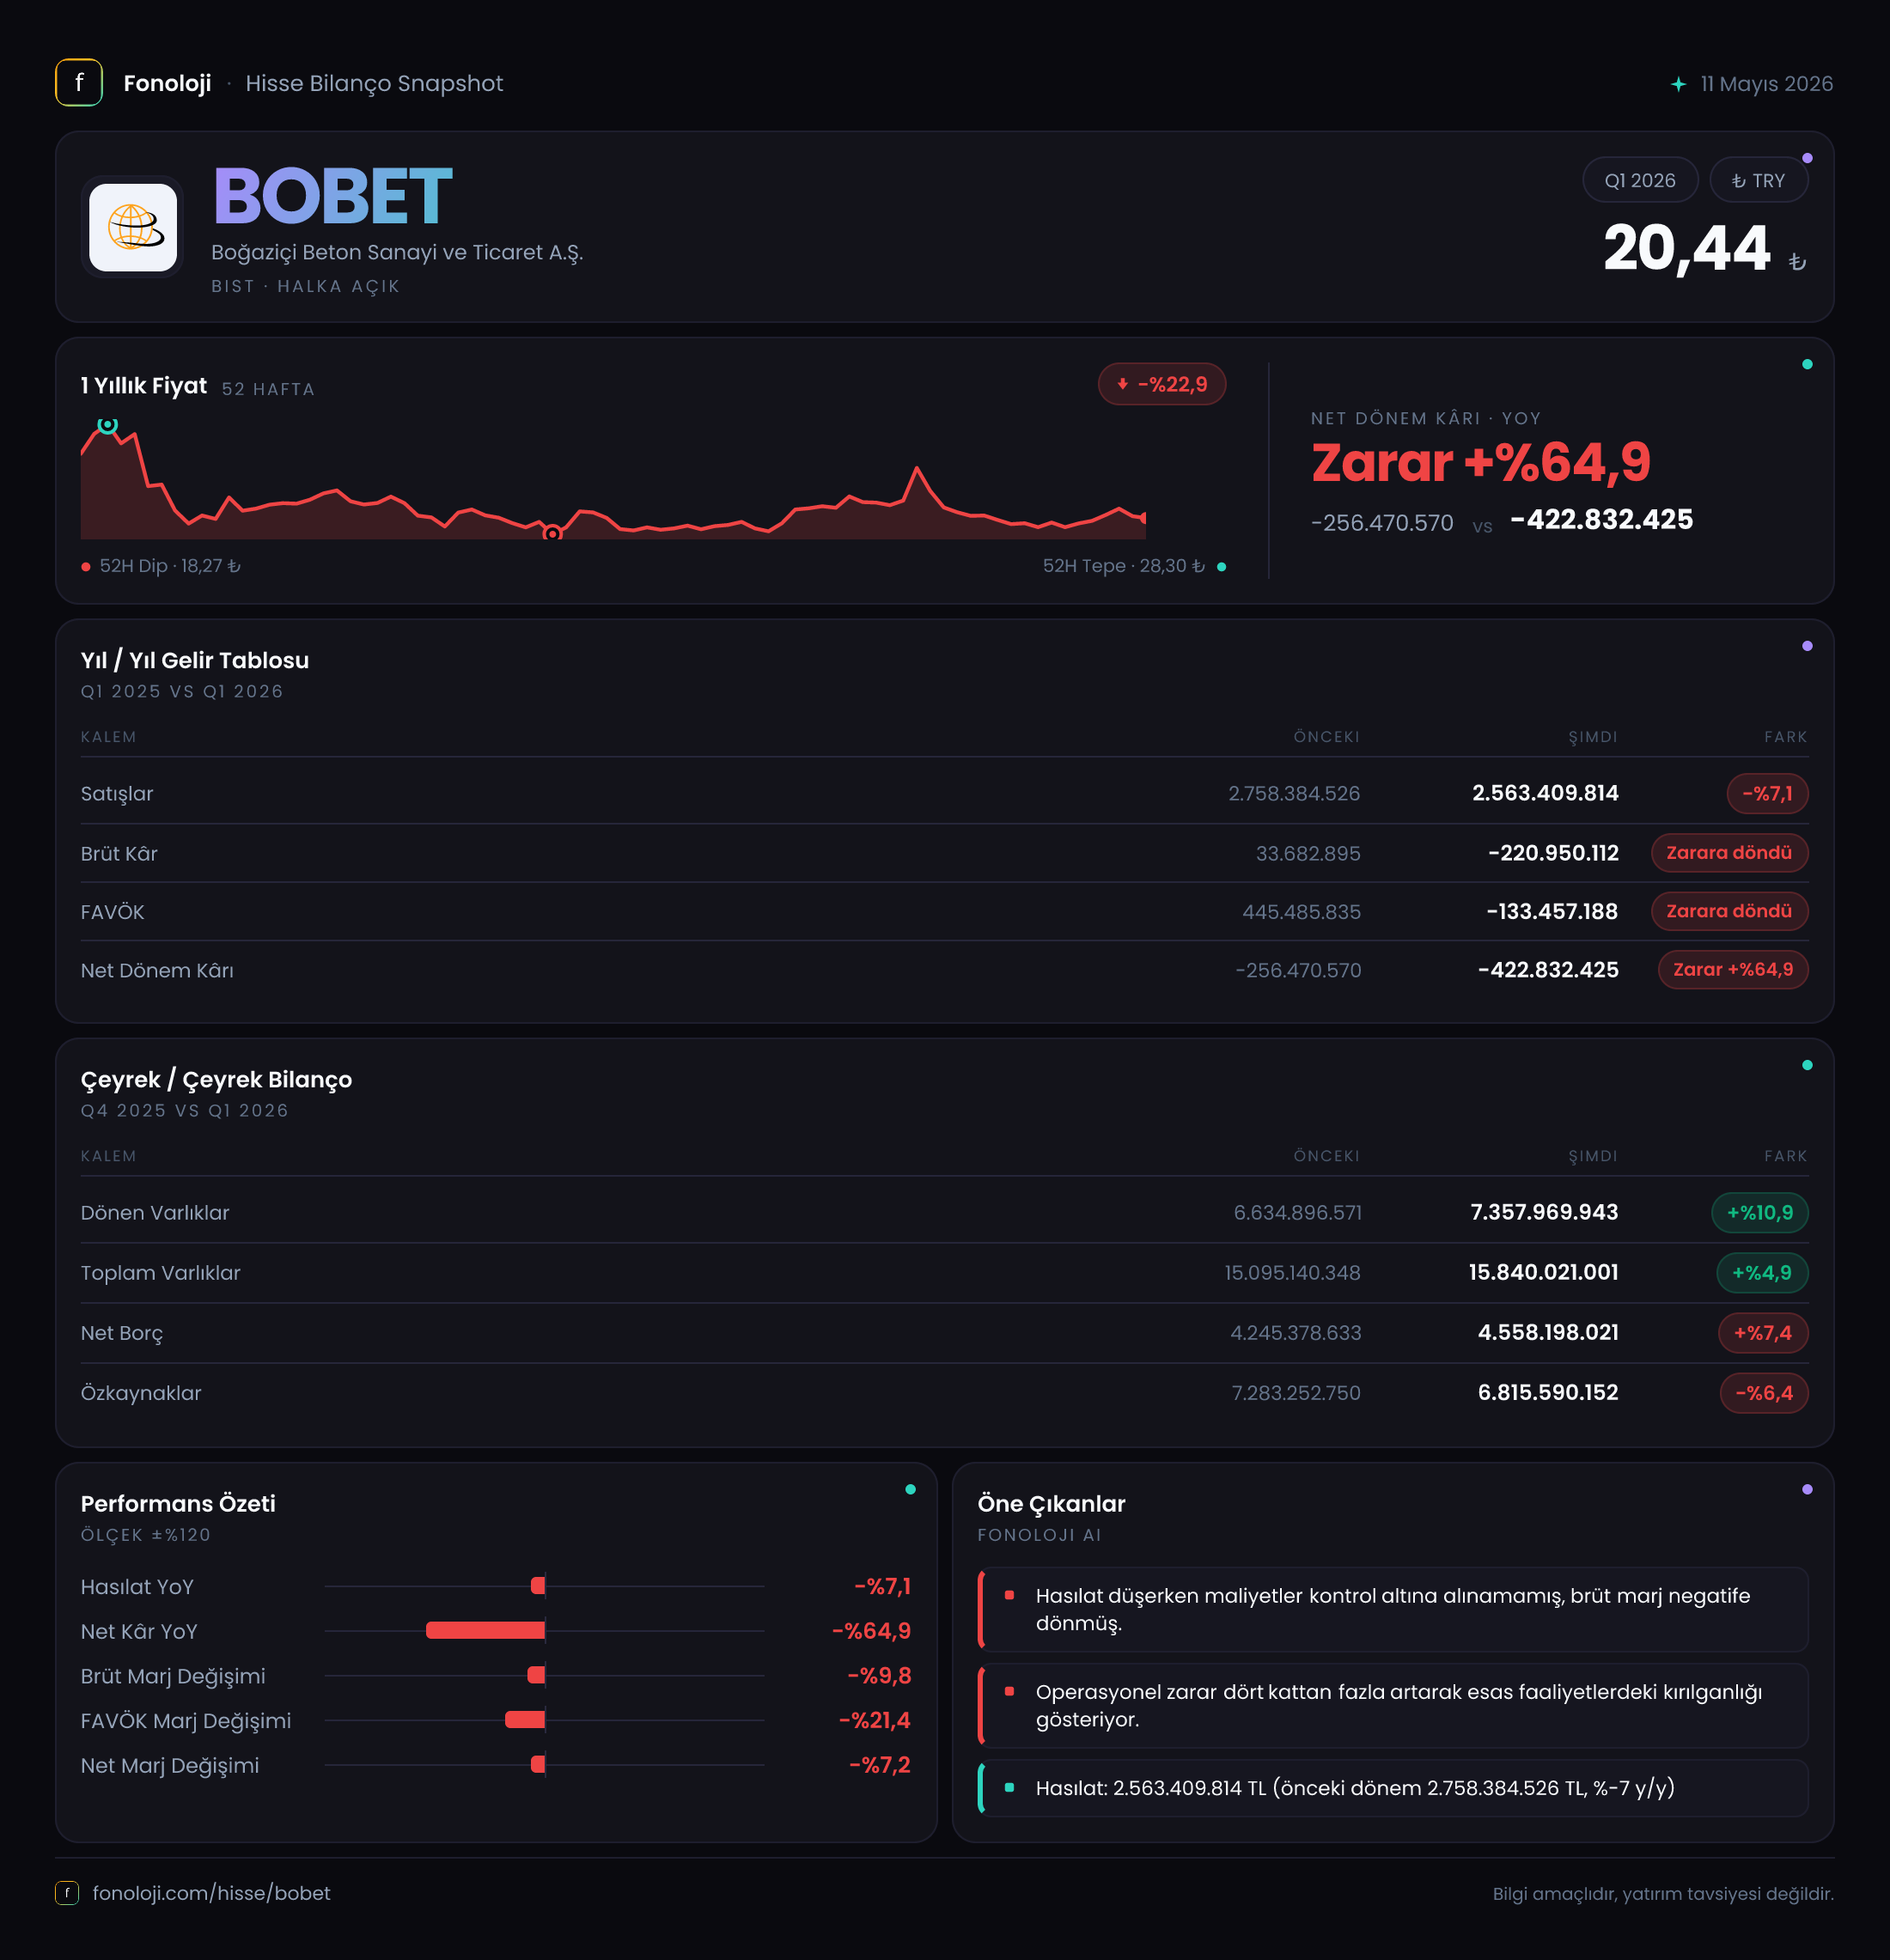
Boğaziçi Beton, çimento ve hazır beton başta olmak üzere inşaat sektörünün temel girdilerine hizmet veren, faaliyetleri konut, altyapı ve ticari yapı yatırımlarındaki canlılığa doğrudan bağlı bir şirket. 2026/3AB sonuçlarının ana mesajı, satışlardaki sınırlı gerilemenin ötesinde, maliyet yapısındaki bozulmanın kârlılığı ciddi biçimde baskıladığı yönünde. Şirketin satışları yıllık bazda düşerken brüt kâr zarar bölgesine geçmiş, FAVÖK ise yaklaşık üçte iki oranında gerilemiş durumda. Net parasal pozisyonun güçlü katkısına rağmen dönem zararı büyümüş; bilanço tarafında ise borç artarken özkaynaklar zayıflamış.
Satış Hikayesi
Boğaziçi Beton’un satışları 2,6 milyar TL seviyesinde gerçekleşti ve geçen yılın aynı dönemindeki 2,8 milyar TL’ye göre %7,1 geriledi. İlk bakışta bu oran sınırlı bir düşüş gibi görünebilir; ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel açıdan çok daha belirgin bir daralmaya işaret ediyor. Şirket, geçen yılın ilk çeyreğinde yarattığı ciroyu koruyamamış; fiyat artışlarının maliyet ve enflasyon etkisini telafi edecek ölçüde hacim veya fiyatlama gücü üretilemediği anlaşılıyor.
Hazır beton sektöründe satış performansı yalnızca fiyatlara değil, aynı zamanda sevkiyat hacmine, proje başlangıçlarına ve bölgesel inşaat aktivitesine bağlı. Bu nedenle cirodaki gerileme, ya talep ve hacim tarafındaki zayıflamayı ya da şirketin artan maliyetleri müşterilerine yeterince yansıtamadığını düşündürüyor. Mevcut veride hacim-fiyat ayrımı bulunmadığı için hangi unsurun baskın olduğunu kesinleştirmek mümkün değil.
Çeyreklik karşılaştırma açısından ise yalnızca 2025/3 dönemi satış verisi mevcut. Bu nedenle 2026/3AB sonuçlarını doğrudan bir önceki çeyrekle kıyaslayarak ivme analizi yapmak mümkün değil. Özellikle inşaat faaliyetlerinin mevsimsellik ve proje teslimatları nedeniyle dönemsel dalgalanabildiği dikkate alındığında, çeyreklik trend için sonraki ara dönem sonuçlarını beklemek gerekiyor.
Kârlılık
Kârlılık tablosu, satışlardaki %7,1’lik düşüşten çok daha sert bir bozulma gösteriyor. Geçen yılın aynı döneminde 33,7 milyon TL olan brüt kâr, bu çeyrekte 221,0 milyon TL brüt zarara dönmüş. Böylece brüt marj yaklaşık %1,2’den -%8,5’e gerilemiş durumda. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 1,2 TL brüt kâr üretirken, bu çeyrekte satış maliyetleri satış gelirini aşmış ve yaklaşık 8,5 TL brüt zarar oluşmuş.
Bu gelişme, hazır beton gibi maliyet kalemleri yüksek olan bir sektörde hammadde, enerji, işçilik, nakliye ve kapasite kullanım oranlarının kritik önem taşıdığını gösteriyor. Fiyatların maliyetlerden daha yavaş artması veya düşük hacim nedeniyle sabit maliyetlerin satışlara yeterince yayılamaması, brüt marjı hızla aşağı çekebilir.
İlginç biçimde FAVÖK, brüt zarar oluşmasına rağmen 151,1 milyon TL pozitif seviyede kaldı. Ancak bu rakam geçen yılki 393,7 milyon TL’ye göre %61,6 gerilemiş. FAVÖK marjı da yaklaşık %14,1’den %5,8’e düşmüş. Brüt zarar ile pozitif FAVÖK arasındaki fark, gelir tablosunda faaliyet giderleri ve sınıflandırmaların dikkatle incelenmesini gerektiriyor. Bu görünüm, FAVÖK hesaplamasında brüt kârın altında veya üzerinde yer alan kalemlerin etkili olabileceğini gösteriyor; ancak mevcut özet verilerle bu farkın kaynağı kesin olarak belirlenemez.
Net kâr tarafında tablo daha da ağır. Geçen yıl 256,5 milyon TL olan net zarar, bu dönemde 422,8 milyon TL’ye yükselmiş. Net kâr marjı yaklaşık -%9,2’den -%16,3’e gerilemiş. Yani şirket, satışların yaklaşık her 100 TL’sinde 16,3 TL net zarar yazmış. FAVÖK’ün pozitif kalmasına rağmen net zararın büyümesi; finansman giderleri, amortisman, vergi ve parasal pozisyon dışındaki diğer kalemlerin kârı aşağı çektiğine işaret ediyor.
Bilanço Sağlığı
Bilanço, operasyonel zayıflığın finansal yapı üzerinde de baskı oluşturduğunu gösteriyor. Dönen varlıklar 6,6 milyar TL’den 7,4 milyar TL’ye çıkarak %10,9 artmış. Buna karşılık duran varlıklar neredeyse yatay kalmış ve 8,5 milyar TL seviyesinde seyretmiş. Toplam varlıklar 15,1 milyar TL’den 15,8 milyar TL’ye yükselmiş olsa da bu büyümenin niteliği önemli: Varlıklar artarken özkaynaklar 7,3 milyar TL’den 6,8 milyar TL’ye gerilemiş.
Özkaynaklardaki %6,4’lük düşüş, dönem zararının sermaye tamponunu aşındırdığını gösteriyor. Toplam varlıkların yaklaşık %43’ü özkaynaklarla finanse edilirken, kalan bölüm borç ve diğer yükümlülüklerle taşınıyor. Bu oran tek başına alarm seviyesi anlamına gelmez; ancak kârlılığın negatife döndüğü ve net borcun yükseldiği bir dönemde bilanço esnekliğinin azaldığını gösterir.
Net borç 4,2 milyar TL’den 4,6 milyar TL’ye çıkarak %7,4 artmış. Bu artış, dönen varlıklardaki büyümeden daha düşük olsa da şirketin borç yükünü azaltamadığını ortaya koyuyor. 4,6 milyar TL net borcun bu çeyrekteki 151,1 milyon TL FAVÖK’e oranı yaklaşık 30,4 kat seviyesinde. Ancak bu oran yalnızca ilk çeyrek FAVÖK’ünün yıllıklandırılmasıyla hesaplandığı için mevsimsellik ve dönemsel dalgalanmalardan etkilenebilir; yine de borçluluğun mevcut faaliyet kârına göre yüksek olduğunu açık biçimde gösteriyor. Borç/FAVÖK görünümünün sağlıklı seviyeye gelmesi için hem FAVÖK’ün toparlanması hem de net borcun kontrol altına alınması gerekiyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, bu çeyrekte şirketin gelir tablosuna 151,5 milyon TL katkı sağlamış. Geçen yılın aynı döneminde 135,0 milyon TL net parasal kayıp bulunuyordu. Dolayısıyla bu kalemde yıllık bazda yaklaşık 286,5 milyon TL’lik olumlu bir dönüş yaşanmış.
Bu değişim, şirketin parasal varlık ve yükümlülük kompozisyonunun enflasyon muhasebesi altında farklı bir sonuç ürettiğini gösteriyor. Ancak net parasal kazanç, operasyonel kârlılıktaki bozulmayı telafi etmeye yetmemiş. Brüt zarar, düşük FAVÖK ve artan finansal baskı karşısında 151,5 milyon TL’lik katkıya rağmen net zarar 422,8 milyon TL olmuş.
Dolayısıyla bu kazancı nakit yaratımı veya operasyonel iyileşme olarak okumamak gerekir. TAS 29 kaynaklı net parasal pozisyon, enflasyonun bilanço kalemleri üzerindeki muhasebesel etkisini yansıtır; şirketin beton satışlarından daha fazla para kazandığı anlamına gelmez. Yatırımcı açısından asıl takip edilmesi gereken gösterge, enflasyon muhasebesi etkisinden arındırılmış faaliyet performansının ve nakit akışının toparlanıp toparlanmadığıdır.
Yatırımcı için Ne Anlama Geliyor?
BOBET’in 2026/3AB sonuçları, satış tarafında reel daralma, maliyetlerde ciddi baskı ve bilanço tarafında artan borçluluk kombinasyonunu ortaya koyuyor. Pozitif kalan FAVÖK önemli bir destek olsa da %5,8’lik FAVÖK marjı, geçen yılki %14,1’lik seviyenin oldukça altında. Brüt zarara dönüş ve net zararın 422,8 milyon TL’ye yükselmesi, toparlanmanın öncelikle maliyet kontrolü ve fiyatlama gücüne bağlı olduğunu gösteriyor.
Önümüzdeki dönemlerde şu başlıklar yakından izlenmeli:
- Brüt marjın yeniden pozitif bölgeye dönüp dönmeyeceği,
- FAVÖK marjının %5,8 seviyesinden toparlanıp toparlanamayacağı,
- Net borcun artış eğiliminin durup durmayacağı,
- Faaliyetlerden nakit akışının borç servisinde yeterli olup olmayacağı,
- Konut ve altyapı projelerindeki talebin satış hacmine nasıl yansıyacağı.
Şirket için fırsat, inşaat faaliyetlerinde toparlanma ve maliyetlerin satış fiyatlarına daha iyi yansıtılması halinde operasyonel kaldıraç etkisinin güçlü çalışabilmesi. Risk ise yüksek borçlulukla birlikte marjların daha da daralması ve özkaynakların zarar nedeniyle aşınmaya devam etmesi. Bu nedenle mevcut sonuçlar, büyümeden çok kârlılığın kalitesi ve bilançonun dayanıklılığı üzerinden değerlendirilmesi gereken bir tablo sunuyor.
Yatırım tavsiyesi değildir.