
Açılış
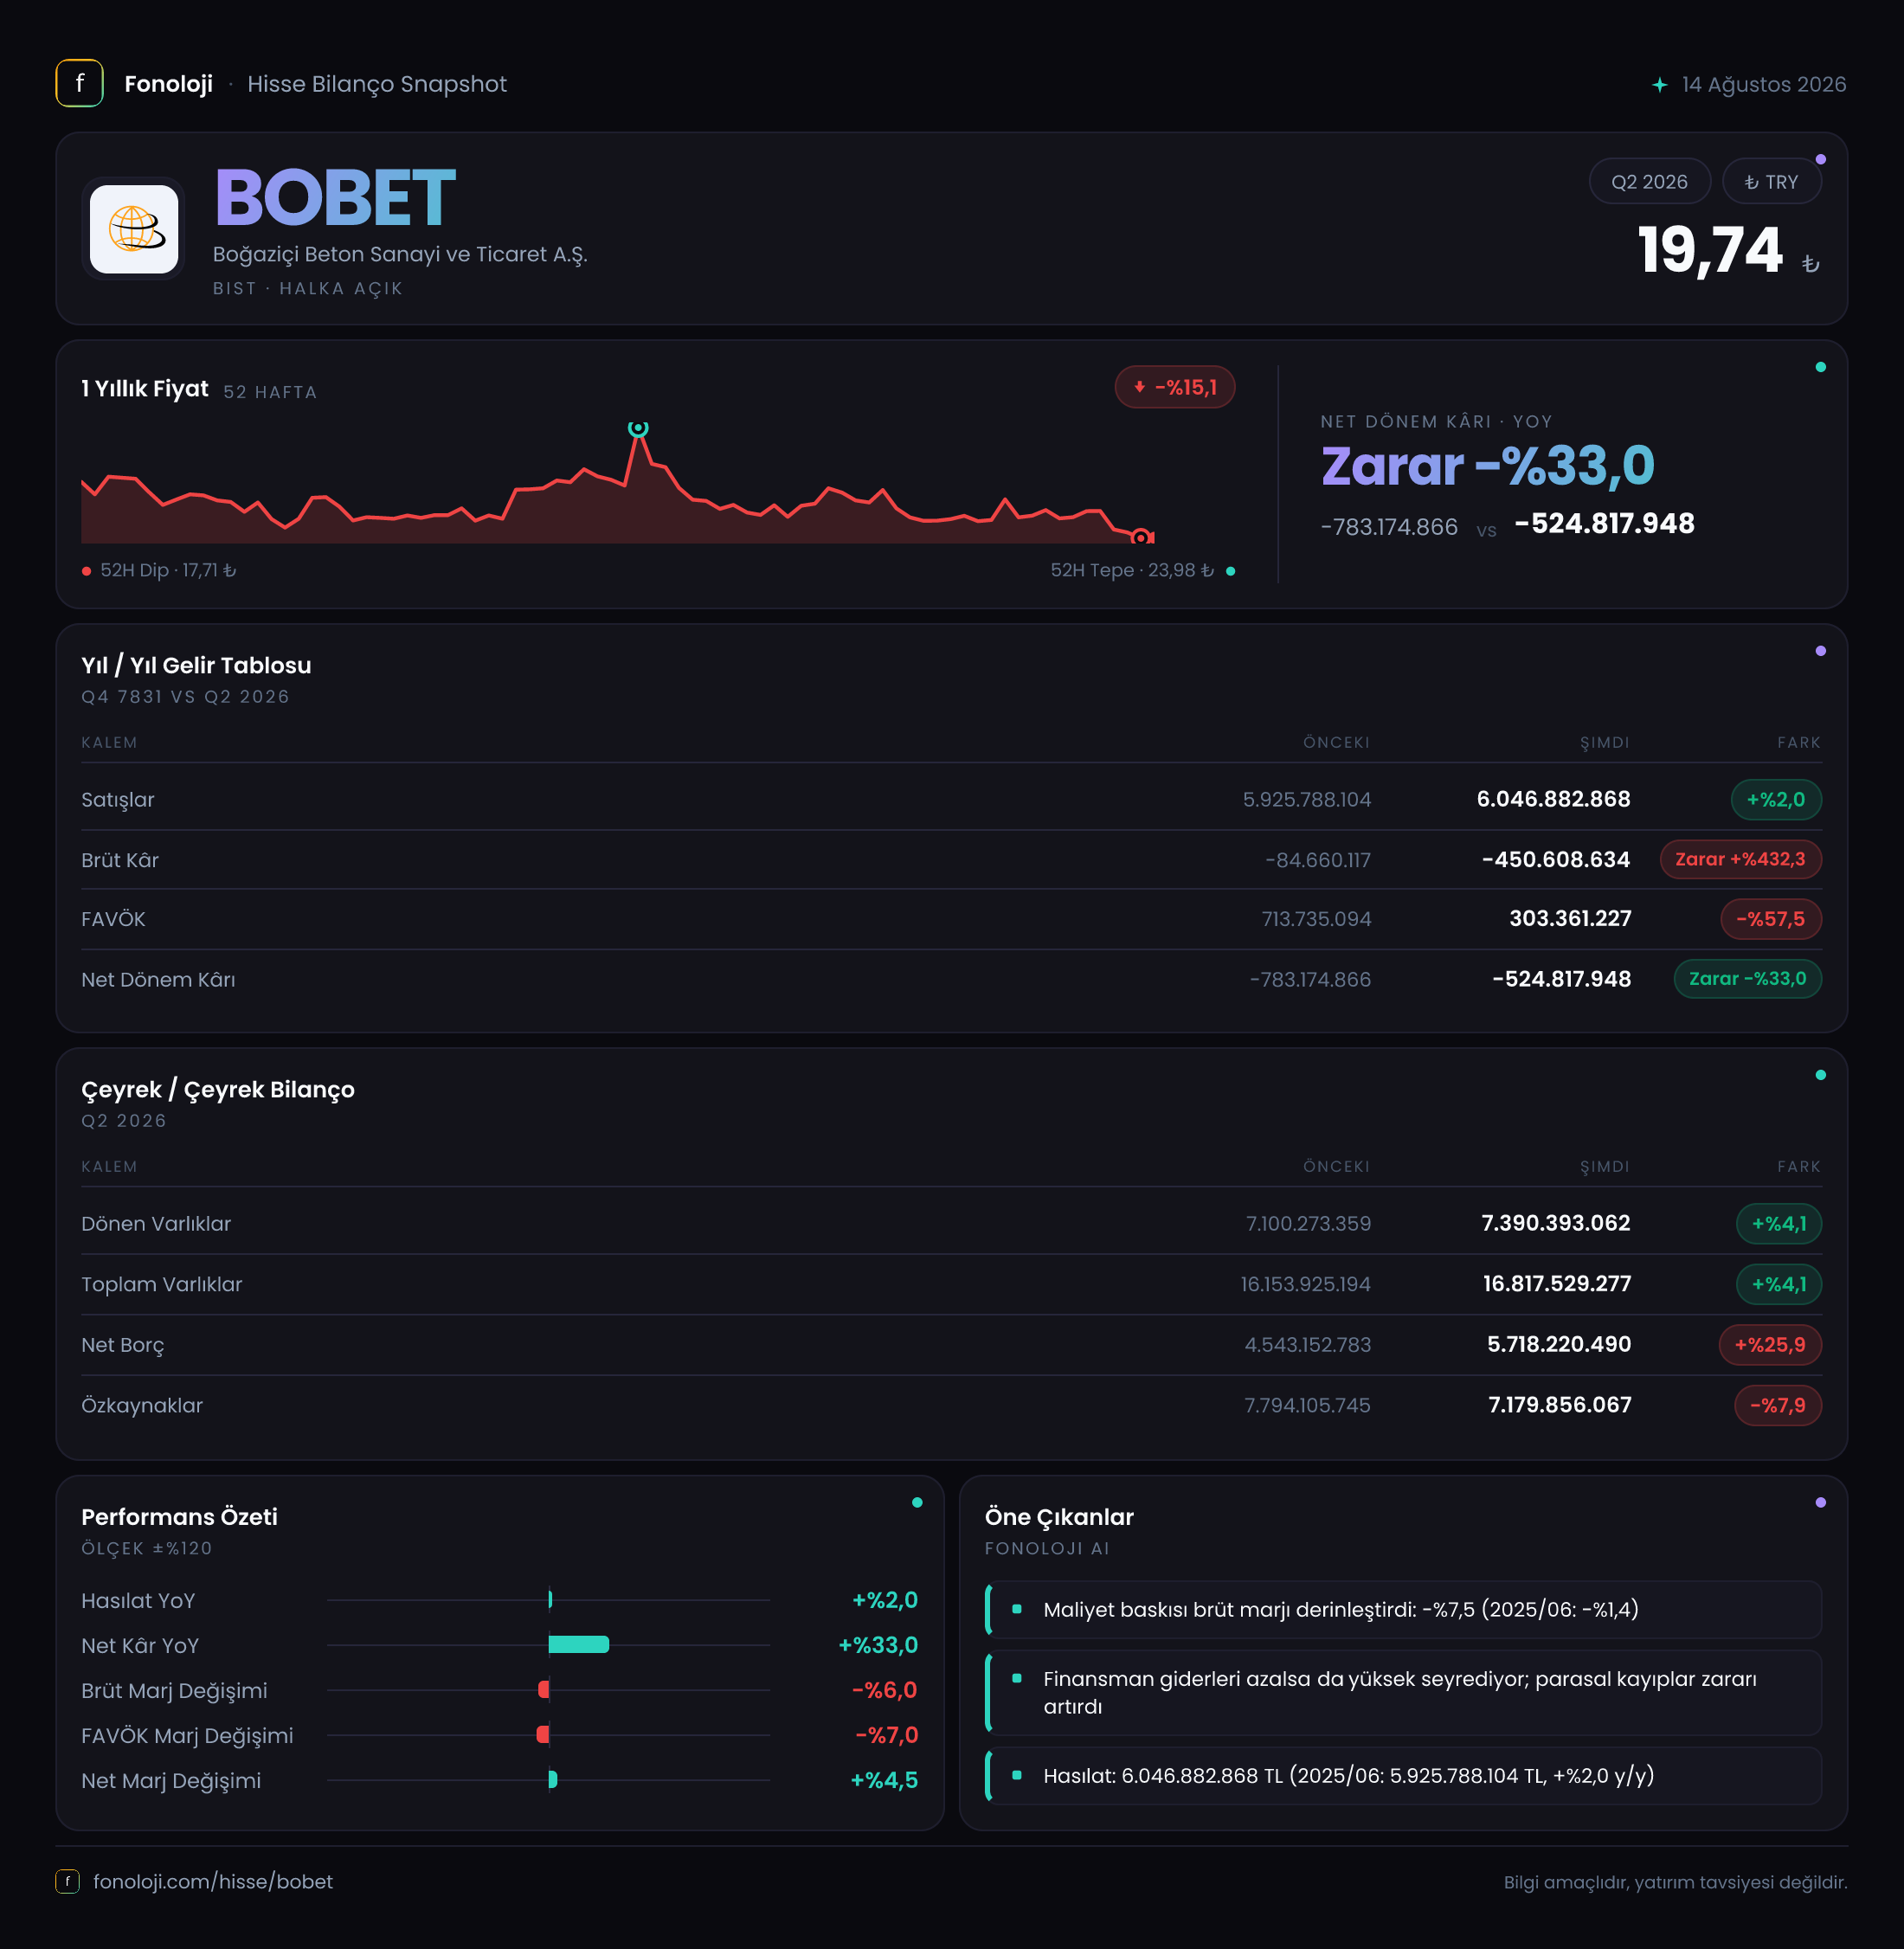
Boğaziçi Beton, hazır beton üretimi ve satışıyla inşaat faaliyetlerinin yoğunluğuna doğrudan bağlı bir şirket. 2026/6AB sonuçları, ciro tarafında sınırlı bir nominal büyümeye karşın operasyonel kârlılıkta belirgin bozulma ve bilanço kaldıraçında yükseliş yaşandığını gösteriyor. Satışlar geçen yılın aynı dönemine göre %2 artarak 6,0 milyar TL’ye çıkarken, brüt kâr zarar bölgesinde kalmış ve net borç 5,7 milyar TL’ye yükselmiş durumda. Buna karşılık, net parasal pozisyondaki güçlü değişim net dönem zararının geçen yıla göre azalmasını sağlamış; ancak şirket henüz kâra geçmiş değil.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 5,9 milyar TL’den 6,0 milyar TL’ye yükseldi. Nominal olarak %2’lik bu artış ilk bakışta büyüme gibi görünse de, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında satış hacmi ve reel fiyatlama gücü açısından tablo zayıf. Başka bir ifadeyle, şirketin cirosu enflasyonun oldukça gerisinde kalmış; bu da reel anlamda daralma veya satış fiyatlarının maliyet artışlarını karşılayacak ölçüde artırılamaması ihtimalini gündeme getiriyor.
Hazır beton sektöründe satışlar yalnızca fiyatlara değil, proje başlangıçlarına, kamu ve özel sektör altyapı yatırımlarına, kentsel dönüşüm faaliyetlerine ve konut piyasasındaki canlılığa da bağlı. Bu nedenle %2’lik ciro artışı, şirketin faaliyet gösterdiği pazarın büyüme potansiyelinden yeterince yararlanamadığını düşündürüyor. Ancak çeyreklik kırılım paylaşılmadığı için satış ivmesinin yılın ilk çeyreğinden ikinci çeyreğine güçlenip güçlenmediğini veya zayıfladığını söylemek mümkün değil; bu noktada çeyreklik trend için yeni raporları beklemek gerekir.
Satışlardaki sınırlı artışa rağmen maliyet yapısındaki bozulma çok daha dikkat çekici. Brüt kâr, geçen yılki 84,7 milyon TL zarardan 450,6 milyon TL zarara gerilemiş. Bu, şirketin satışlarını artırsa bile üretim maliyetlerini ve doğrudan faaliyet giderlerini satış fiyatlarına yansıtmakta zorlandığını gösteriyor.
Kârlılık
Brüt marj, geçen yılın aynı dönemindeki yaklaşık -%1,4 seviyesinden -%7,5’e gerilemiş durumda. Yani şirket, sattığı ürünlerden üretim maliyetlerini karşıladıktan sonra kâr yaratmak bir yana, her 100 TL’lik satışta yaklaşık 7,5 TL brüt zarar yazmış. Hazır beton gibi hammadde, enerji, akaryakıt, lojistik ve kapasite kullanım oranlarına duyarlı bir iş modelinde bu bozulma, maliyet baskısının ciddi seviyede olduğunu gösteriyor.
FAVÖK ise 713,7 milyon TL’den 303,4 milyon TL’ye gerileyerek %57,5 azalmış. FAVÖK marjı da yaklaşık %12,1’den %5,1’e düşmüş. Bu, şirketin faaliyetlerinden pozitif nakit yaratma kapasitesinin tamamen kaybolmadığını, ancak geçen yıla kıyasla operasyonel tamponun büyük ölçüde eridiğini anlatıyor. Satışların yalnızca %2 artmasına karşılık FAVÖK’ün yarıdan fazla düşmesi, maliyetlerin gelirlerden çok daha hızlı arttığını ortaya koyuyor.
Burada özellikle dikkat edilmesi gereken bir veri tutarsızlığı bulunuyor: Şirketin brüt zararı 450,6 milyon TL iken FAVÖK’ün 303,4 milyon TL pozitif açıklanması, standart gelir tablosu akışıyla ilk bakışta uyumlu görünmüyor. FAVÖK hesaplamasında faaliyet dışı kalemlerin, yeniden sınıflandırmaların veya raporlama metodolojisinin etkisi olabilir. Bu nedenle yatırımcıların finansal dipnotlarda FAVÖK tanımını ve brüt kâr ile FAVÖK arasındaki köprüyü kontrol etmesi önemli.
Net dönem zararı 783,2 milyon TL’den 524,8 milyon TL’ye gerilemiş; zarar tutarındaki iyileşme yaklaşık %33 seviyesinde. Ancak bu iyileşmenin temel nedeni operasyonel kârlılıktaki güçlenme değil. Net parasal pozisyonun geçen yılki 394,1 milyon TL zarardan 456,4 milyon TL kazanca dönmesi, net kârı yaklaşık 850,5 milyon TL desteklemiş görünüyor. Dolayısıyla net zarar daralmış olsa da çekirdek faaliyet performansı zayıflamış durumda.
Bilanço Sağlığı
Bilanço toplam varlıkları önceki yıl sonuna göre %4,1 artarak 16,8 milyar TL’ye yükselmiş. Dönen varlıklar 7,4 milyar TL, duran varlıklar ise 9,4 milyar TL seviyesinde. Varlık tabanındaki artış sınırlı kalırken finansal borçluluğun daha hızlı yükselmesi bilanço kalitesindeki ana risk noktasını oluşturuyor.
Net borç 4,5 milyar TL’den 5,7 milyar TL’ye çıkarak %25,9 artmış. Bu artış, varlık büyümesinin yaklaşık altı katı hızında gerçekleşmiş. Aynı dönemde özkaynaklar 7,8 milyar TL’den 7,2 milyar TL’ye gerilemiş; yani %7,9’luk düşüş yaşanmış. Net zarar özkaynakları aşağı çekerken, borç artışı şirketin finansman esnekliğini azaltıyor.
Net borcun toplam varlıklara oranı yaklaşık %34 seviyesine yükselmiş durumda. Özkaynakların toplam varlıklara oranı ise yaklaşık %43’ten %43’e yakın bir seviyede kalıyor; ancak mutlak özkaynak düşüşü ve borç artışı birlikte değerlendirildiğinde kaldıraç eğilimi olumsuz.
Net borç/FAVÖK oranı, yalnızca açıklanan dönem FAVÖK’üyle hesaplandığında yaklaşık 18,8 kat gibi oldukça yüksek bir seviyeye ulaşır. FAVÖK’ün altı aylık veri olduğu varsayımıyla yıllıklandırılmış yaklaşık 606,8 milyon TL üzerinden bakıldığında oran 9,4 kata geriler; yine de bu seviye borçluluk açısından rahat bir bölge değildir. Bu hesap yaklaşık niteliktedir ve şirketin gerçek borç vadesi, faiz oranları, nakit akışı ile FAVÖK tanımı birlikte incelenmelidir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, bu dönemin en önemli destekleyici kalemi olmuş. Şirket geçen yıl 394,1 milyon TL net parasal kayıp yazarken, bu dönemde 456,4 milyon TL net parasal kazanç elde etmiş. İki dönem arasındaki yaklaşık 850,5 milyon TL’lik değişim, net dönem zararının azalmasında belirleyici rol oynamış.
Net parasal kazanç, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olması ve yüksek enflasyon ortamında bu yükümlülüklerin reel değer kaybından fayda sağlanmasıyla ortaya çıkabilir. Ancak bu kazanç, şirketin beton satışlarından veya operasyonel faaliyetlerinden elde ettiği nakit kâr anlamına gelmez. Bu nedenle net zararın azalması olumlu olsa da, yatırımcı açısından asıl takip edilmesi gereken gösterge FAVÖK, faaliyet nakit akışı ve borç servis kapasitesidir.
Bu çeyrekte TAS 29 etkisi operasyonel zayıflığı önemli ölçüde maskelemiş. Enflasyon muhasebesi etkisi gelecek dönemlerde yön değiştirebileceği için yatırım değerlendirmesi yalnızca net kâr rakamına dayandırılmamalı.
Yatırımcı için Ne Anlama Geliyor?
BOBET’in 2026/6AB görünümünde temel mesaj, ciro korunurken kârlılık ve bilanço tarafında baskının arttığı yönünde. Fırsat tarafında, altyapı yatırımları, kentsel dönüşüm ve inşaat faaliyetlerinde hızlanma gerçekleşirse kapasite kullanımının artması ve sabit maliyetlerin daha geniş satış tabanına yayılması marjları destekleyebilir. Ayrıca net parasal pozisyonun pozitif kalması, yüksek enflasyon ortamında muhasebe bazlı bir tampon sunabilir.
Buna karşılık ana riskler daha belirgin:
- Satış büyümesi enflasyonun oldukça gerisinde kaldığı için reel büyüme zayıf.
- Brüt marj negatif bölgeye derinleşmiş durumda.
- FAVÖK marjı %12,1’den %5,1’e düşerek operasyonel dayanıklılığı azaltmış.
- Net borç %25,9 artarken, özkaynaklar %7,9 gerilemiş.
- Net zararın azalması büyük ölçüde TAS 29 kaynaklı; faaliyet kârlılığındaki iyileşmeden kaynaklanmıyor.
- Pozitif FAVÖK ile negatif brüt kâr arasındaki farkın finansal dipnotlardan doğrulanması gerekiyor.
Yatırımcıların önümüzdeki dönemde özellikle satışların enflasyonun üzerinde büyüyüp büyümediğine, brüt marjın tekrar pozitif bölgeye dönüp dönmediğine ve net borcun FAVÖK’e oranının düşüp düşmediğine odaklanması gerekir. Şirket için sürdürülebilir toparlanma, yalnızca net zararın azalmasıyla değil, operasyonel marjların iyileşmesi ve borçluluğun kontrol altına alınmasıyla mümkün olacak.
Yatırım tavsiyesi değildir.