
Açılış
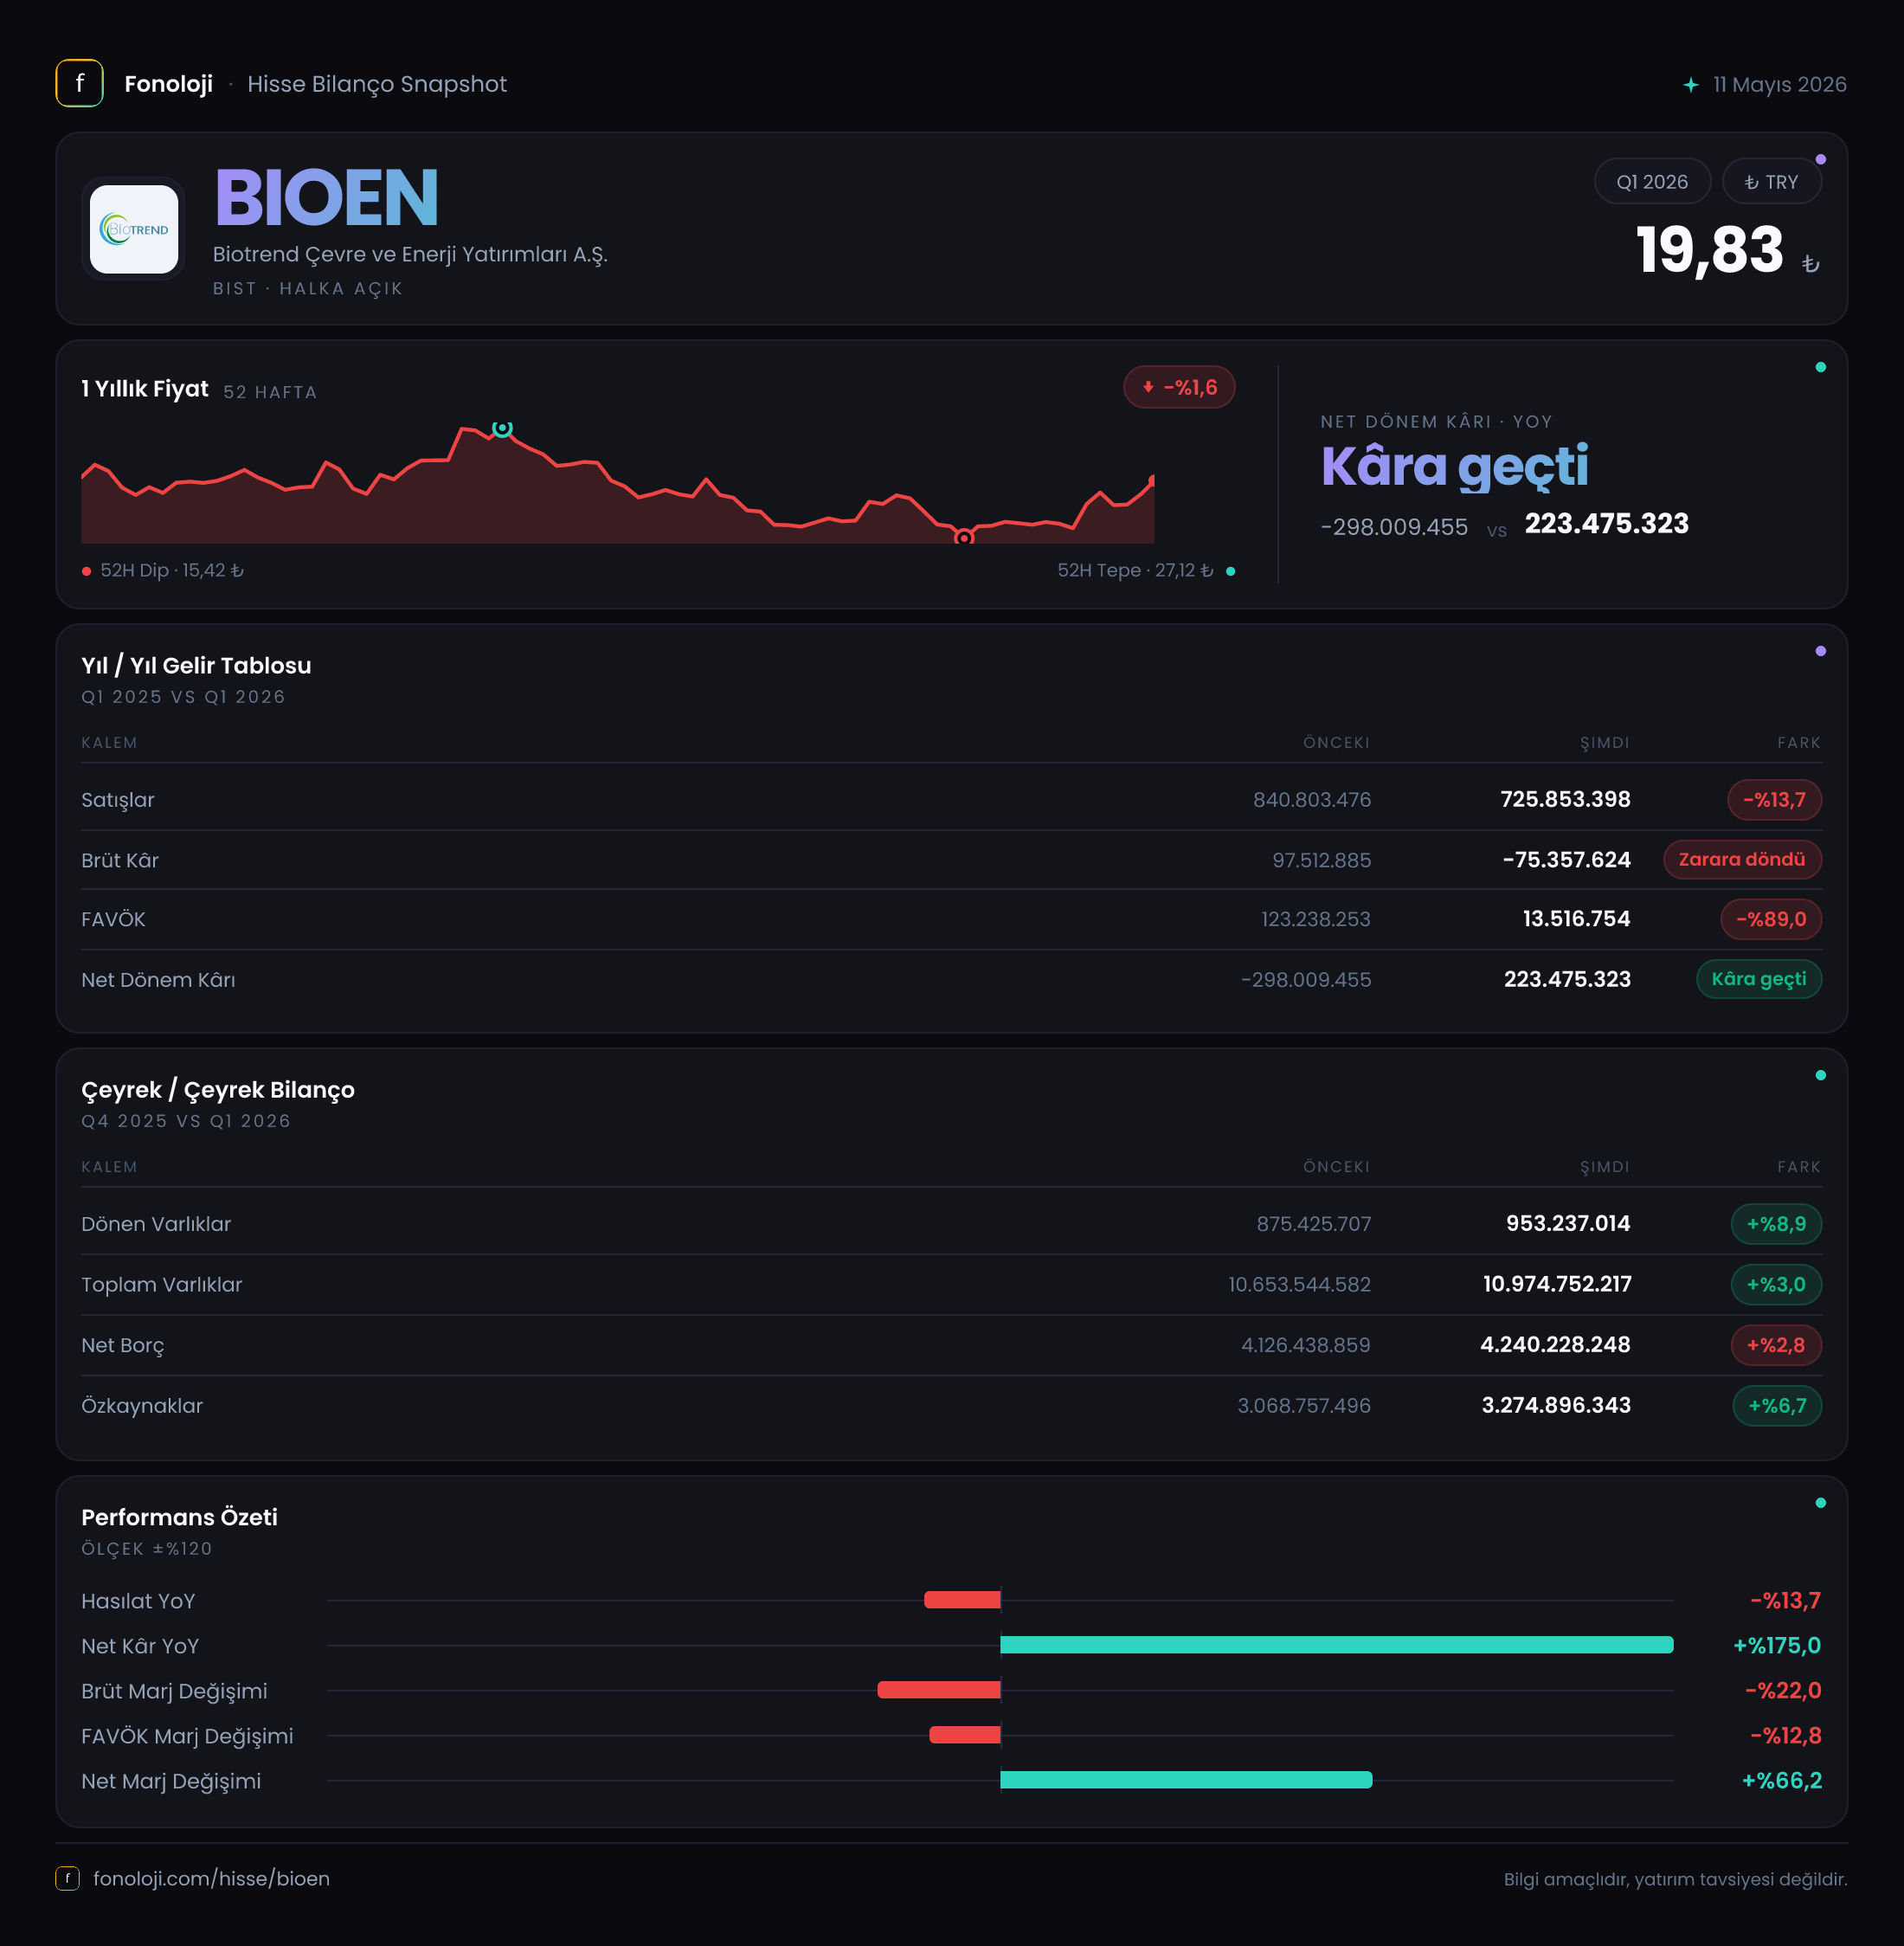
Biotrend Çevre ve Enerji Yatırımları, atık yönetimi, biyogaz, elektrik üretimi ve çevre teknolojileri alanlarında faaliyet gösteren; gelirlerini enerji üretimi ve atıkların ekonomik değere dönüştürülmesi üzerinden oluşturan bir şirket. 2026’nın ilk çeyreğinde ana mesaj iki yönlü: operasyonel performans belirgin biçimde zayıflarken, enflasyon muhasebesinden kaynaklanan yüksek net parasal pozisyon kazancı net kârı desteklemiş. Satışların gerilemesi, brüt zarara geçilmesi ve FAVÖK’ün ciddi ölçüde küçülmesi, bilanço tarafındaki iyileşmeye rağmen şirketin esas faaliyetlerinde baskının sürdüğünü gösteriyor.
| Temel gösterge | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 725,9 mn TL | 840,8 mn TL | Yıllık %13,7 düşüş | | Brüt kâr / zarar | -75,4 mn TL | 97,5 mn TL | Brüt marj %11,6’dan -%10,4’e indi | | FAVÖK | 12,3 mn TL | 107,7 mn TL | FAVÖK marjı %12,8’den %1,7’ye geriledi | | Net kâr | 223,5 mn TL | -298,0 mn TL | Kârın ana desteği operasyon değil, parasal pozisyon kazancı |
Satış Hikayesi
Biotrend’in satışları geçen yılın aynı çeyreğindeki 840,8 milyon TL’den 725,9 milyon TL’ye gerileyerek nominal olarak %13,7 küçüldü. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel açıdan çok daha sert bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca geçen yılki satış hacmini koruyamamış değil; fiyat artışlarının da gerisinde kalmış görünüyor.
Bu gerileme, enerji ve atık yönetimi gibi maliyet yapısının yakından takip edilmesi gereken sektörlerde önem taşıyor. Satışların düşmesi tek başına sorun olmayabilirdi; örneğin daha yüksek marjlı işlere geçiş veya geçici üretim kesintileri söz konusu olsaydı, kârlılık korunabilirdi. Ancak bu çeyrekte satışlardaki düşüşe brüt zararın eşlik etmesi, baskının gelir tablosunun üst satırından alt satırlarına yayıldığını gösteriyor.
Çeyreklik karşılaştırma için eldeki veri sınırlı. Satış tarafında yalnızca 2025/3 dönemine ait 840,8 milyon TL bulunuyor; dolayısıyla 2025/12’den 2026/3’e satışların nasıl değiştiği konusunda net bir trend kurmak mümkün değil. Önceki dönem net kârının -96,4 milyon TL, 2025/3 net kârının ise -298,0 milyon TL olması, şirketin geçmiş dönemde de kârlılık açısından dalgalı bir görünüm taşıdığını gösteriyor. Ancak mevcut veri, bu dalgalanmanın operasyonel mi yoksa enflasyon muhasebesi kaynaklı mı olduğunu tüm çeyrekler için ayrıştırmaya yetmiyor.
Kârlılık
Şirketin brüt kârı geçen yılki 97,5 milyon TL’den 75,4 milyon TL brüt zarara döndü. Buna göre brüt marj, %11,6’dan -%10,4’e geriledi. Satışlar %13,7 düşerken brüt kârlılığın pozitiften negatife geçmesi, maliyetlerin satış gelirlerinden daha hızlı arttığını veya üretim/operasyon verimliliğinde bozulma yaşandığını düşündüren güçlü bir sinyal.
FAVÖK de benzer şekilde 107,7 milyon TL’den 12,3 milyon TL’ye geriledi. Bu, yıllık bazda %88,6 düşüş anlamına geliyor. FAVÖK marjı %12,8’den yalnızca %1,7’ye indi. Şirket satış üretmeye devam etse de, ana faaliyetlerin faiz, vergi, amortisman ve diğer finansman dışı etkiler öncesinde neredeyse başa baş seviyeye yaklaştığı görülüyor. Brüt zarar açıklanırken FAVÖK’ün sınırlı da olsa pozitif kalması, faaliyet giderlerinin veya amortisman yapısının sonucu etkilediğini gösterebilir; ancak bu seviyedeki FAVÖK, yüksek borç yükünü taşımak için yeterli bir tampon oluşturmuyor.
Net kâr ise 2025/3’teki 298,0 milyon TL zarardan 2026/3’te 223,5 milyon TL kâra döndü. İlk bakışta bu güçlü bir toparlanma gibi görünse de kârın niteliği kritik. Operasyonel kârlılık ciddi biçimde gerilerken net parasal pozisyon kazancı 332,2 milyon TL’den 649,6 milyon TL’ye yükseldi. Dolayısıyla net kârın ana kaynağı, şirketin esas faaliyetlerinden çok enflasyon muhasebesi etkisi olmuş durumda. Bu kârın tamamını nakit yaratımı veya sürdürülebilir faaliyet performansı olarak okumamak gerekir.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli bir görüntü veriyor. Dönen varlıklar önceki yıl sonundaki 875,4 milyon TL’den 953,2 milyon TL’ye çıkarak %8,9 arttı. Bu artış, kısa vadeli varlık tamponunun güçlendiğini gösterse de dönen varlıkların toplam varlıklar içindeki payı sınırlı. Toplam varlıkların 11,0 milyar TL seviyesinde bulunmasına karşılık dönen varlıklar yaklaşık 953,2 milyon TL düzeyinde; yani bilanço ağırlıklı olarak uzun vadeli duran varlıklardan oluşuyor.
Duran varlıklar 9,8 milyar TL’den 10,0 milyar TL’ye, toplam varlıklar ise 10,7 milyar TL’den 11,0 milyar TL’ye yükseldi. Buna karşın net borç 5,7 milyar TL’den 5,8 milyar TL’ye çıkarak %1,5 arttı. Borç artışı sınırlı kalsa da operasyonel kârlılığın sert düşmesi nedeniyle borcun taşınabilirliği daha önemli hale geliyor.
Özkaynakların 3,1 milyar TL’den 3,3 milyar TL’ye yükselmesi ve %6,7 artış göstermesi olumlu. Ancak bu artışın bir bölümü enflasyon muhasebesi ve dönem kârı etkileriyle bağlantılı olabilir; bu nedenle özkaynak büyümesini doğrudan nakit güçlenmesi olarak değerlendirmemek gerekir. Net borcun özkaynaklara oranı yaklaşık 1,8 kat seviyesinde. Çeyreklik FAVÖK yıllıklandırıldığında yaklaşık 49,2 milyon TL eder; bu varsayımla net borç/FAVÖK yaklaşık 118 kat seviyesine gelir. Tek çeyreklik FAVÖK ile hesaplandığı için bu oran teknik olarak ihtiyatla ele alınmalı, ancak yine de şirketin mevcut faaliyet kârlılığının borç yüküne göre çok zayıf olduğunu açıkça ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
Biotrend’in net parasal pozisyon kazancı 649,6 milyon TL’ye yükseldi; bu rakam geçen yılki 332,2 milyon TL’nin %95,5 üzerinde. Enflasyon muhasebesinde şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisi gelir tablosuna yansıtılıyor. Bu nedenle net parasal pozisyonun pozitif olması, yüksek enflasyon ortamında muhasebesel olarak önemli bir kazanç oluştuğunu gösterir.
Ancak bu kalem, şirketin kasasına aynı tutarda nakit girdiği anlamına gelmez. Net parasal kazanç, özellikle yüksek borçluluk ve bilanço kalemlerinin enflasyonla düzeltilmesi sonucunda net kârı belirgin biçimde destekleyebilir. Bu çeyrekte 223,5 milyon TL’lik net kâr, 12,3 milyon TL’lik FAVÖK’ün çok üzerinde. Aradaki fark, kârın operasyonel niteliğinin sınırlı olduğunu ve yatırımcıların nakit akışı, borç geri ödeme kapasitesi ve faaliyet kârına daha fazla odaklanması gerektiğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Biotrend’in ilk çeyrek finansalları, net kârda güçlü bir dönüşe rağmen operasyonel açıdan temkinli okunması gereken bir tablo sunuyor. Fırsat tarafında, çevre teknolojileri ve yenilenebilir enerji alanlarının uzun vadeli büyüme potansiyeli, şirketin yüksek duran varlık tabanına değer kazandırabilir. Özkaynakların artması ve dönen varlıkların yükselmesi de bilanço açısından sınırlı olumlu noktalar.
Buna karşılık kısa vadeli riskler daha belirgin:
- Satışların enflasyonun çok altında, nominal olarak bile %13,7 gerilemesi.
- Brüt marjın %11,6’dan -%10,4’e düşmesi.
- FAVÖK marjının %12,8’den %1,7’ye inmesi.
- Net borcun 5,8 milyar TL gibi yüksek bir seviyede kalması.
- Net kârın esas olarak 649,6 milyon TL’lik net parasal pozisyon kazancına dayanması.
Bir sonraki dönemlerde özellikle satışların yeniden büyüyüp büyümediği, brüt marjın pozitife dönüp dönmediği, FAVÖK’ün borç yükünü taşıyacak seviyeye ulaşıp ulaşmadığı ve net parasal kazanç olmadan şirketin kâr üretip üretemediği izlenmeli. Mevcut veriler, kârlılıkta görülen toparlanmanın operasyonel bir dönüşümden ziyade muhasebesel enflasyon etkisiyle desteklendiğini gösteriyor. Yatırım tavsiyesi değildir.