
Açılış
Büyük Şefler Gıda, restoran işletmeciliği ve gıda odaklı hizmetleriyle gelir üreten; büyümesini mağaza/marka performansı, müşteri trafiği ve fiyatlama gücü üzerinden şekillendiren bir şirket. 2026’nın ilk çeyreğinde ana faaliyet tarafında geçen yılın aynı dönemine göre belirgin bir iyileşme görülüyor: brüt kâr ve FAVÖK, satış büyümesinin oldukça üzerinde artmış. Buna karşın şirket hâlâ zarar yazıyor ve bilanço tarafında net borcun yükselmesi yatırımcı açısından yakından izlenmesi gereken başlık olarak öne çıkıyor. Özetle, operasyonel marjlar güçlenmiş olsa da bu iyileşme henüz net kâra dönüşmüş değil.
Satış Hikayesi
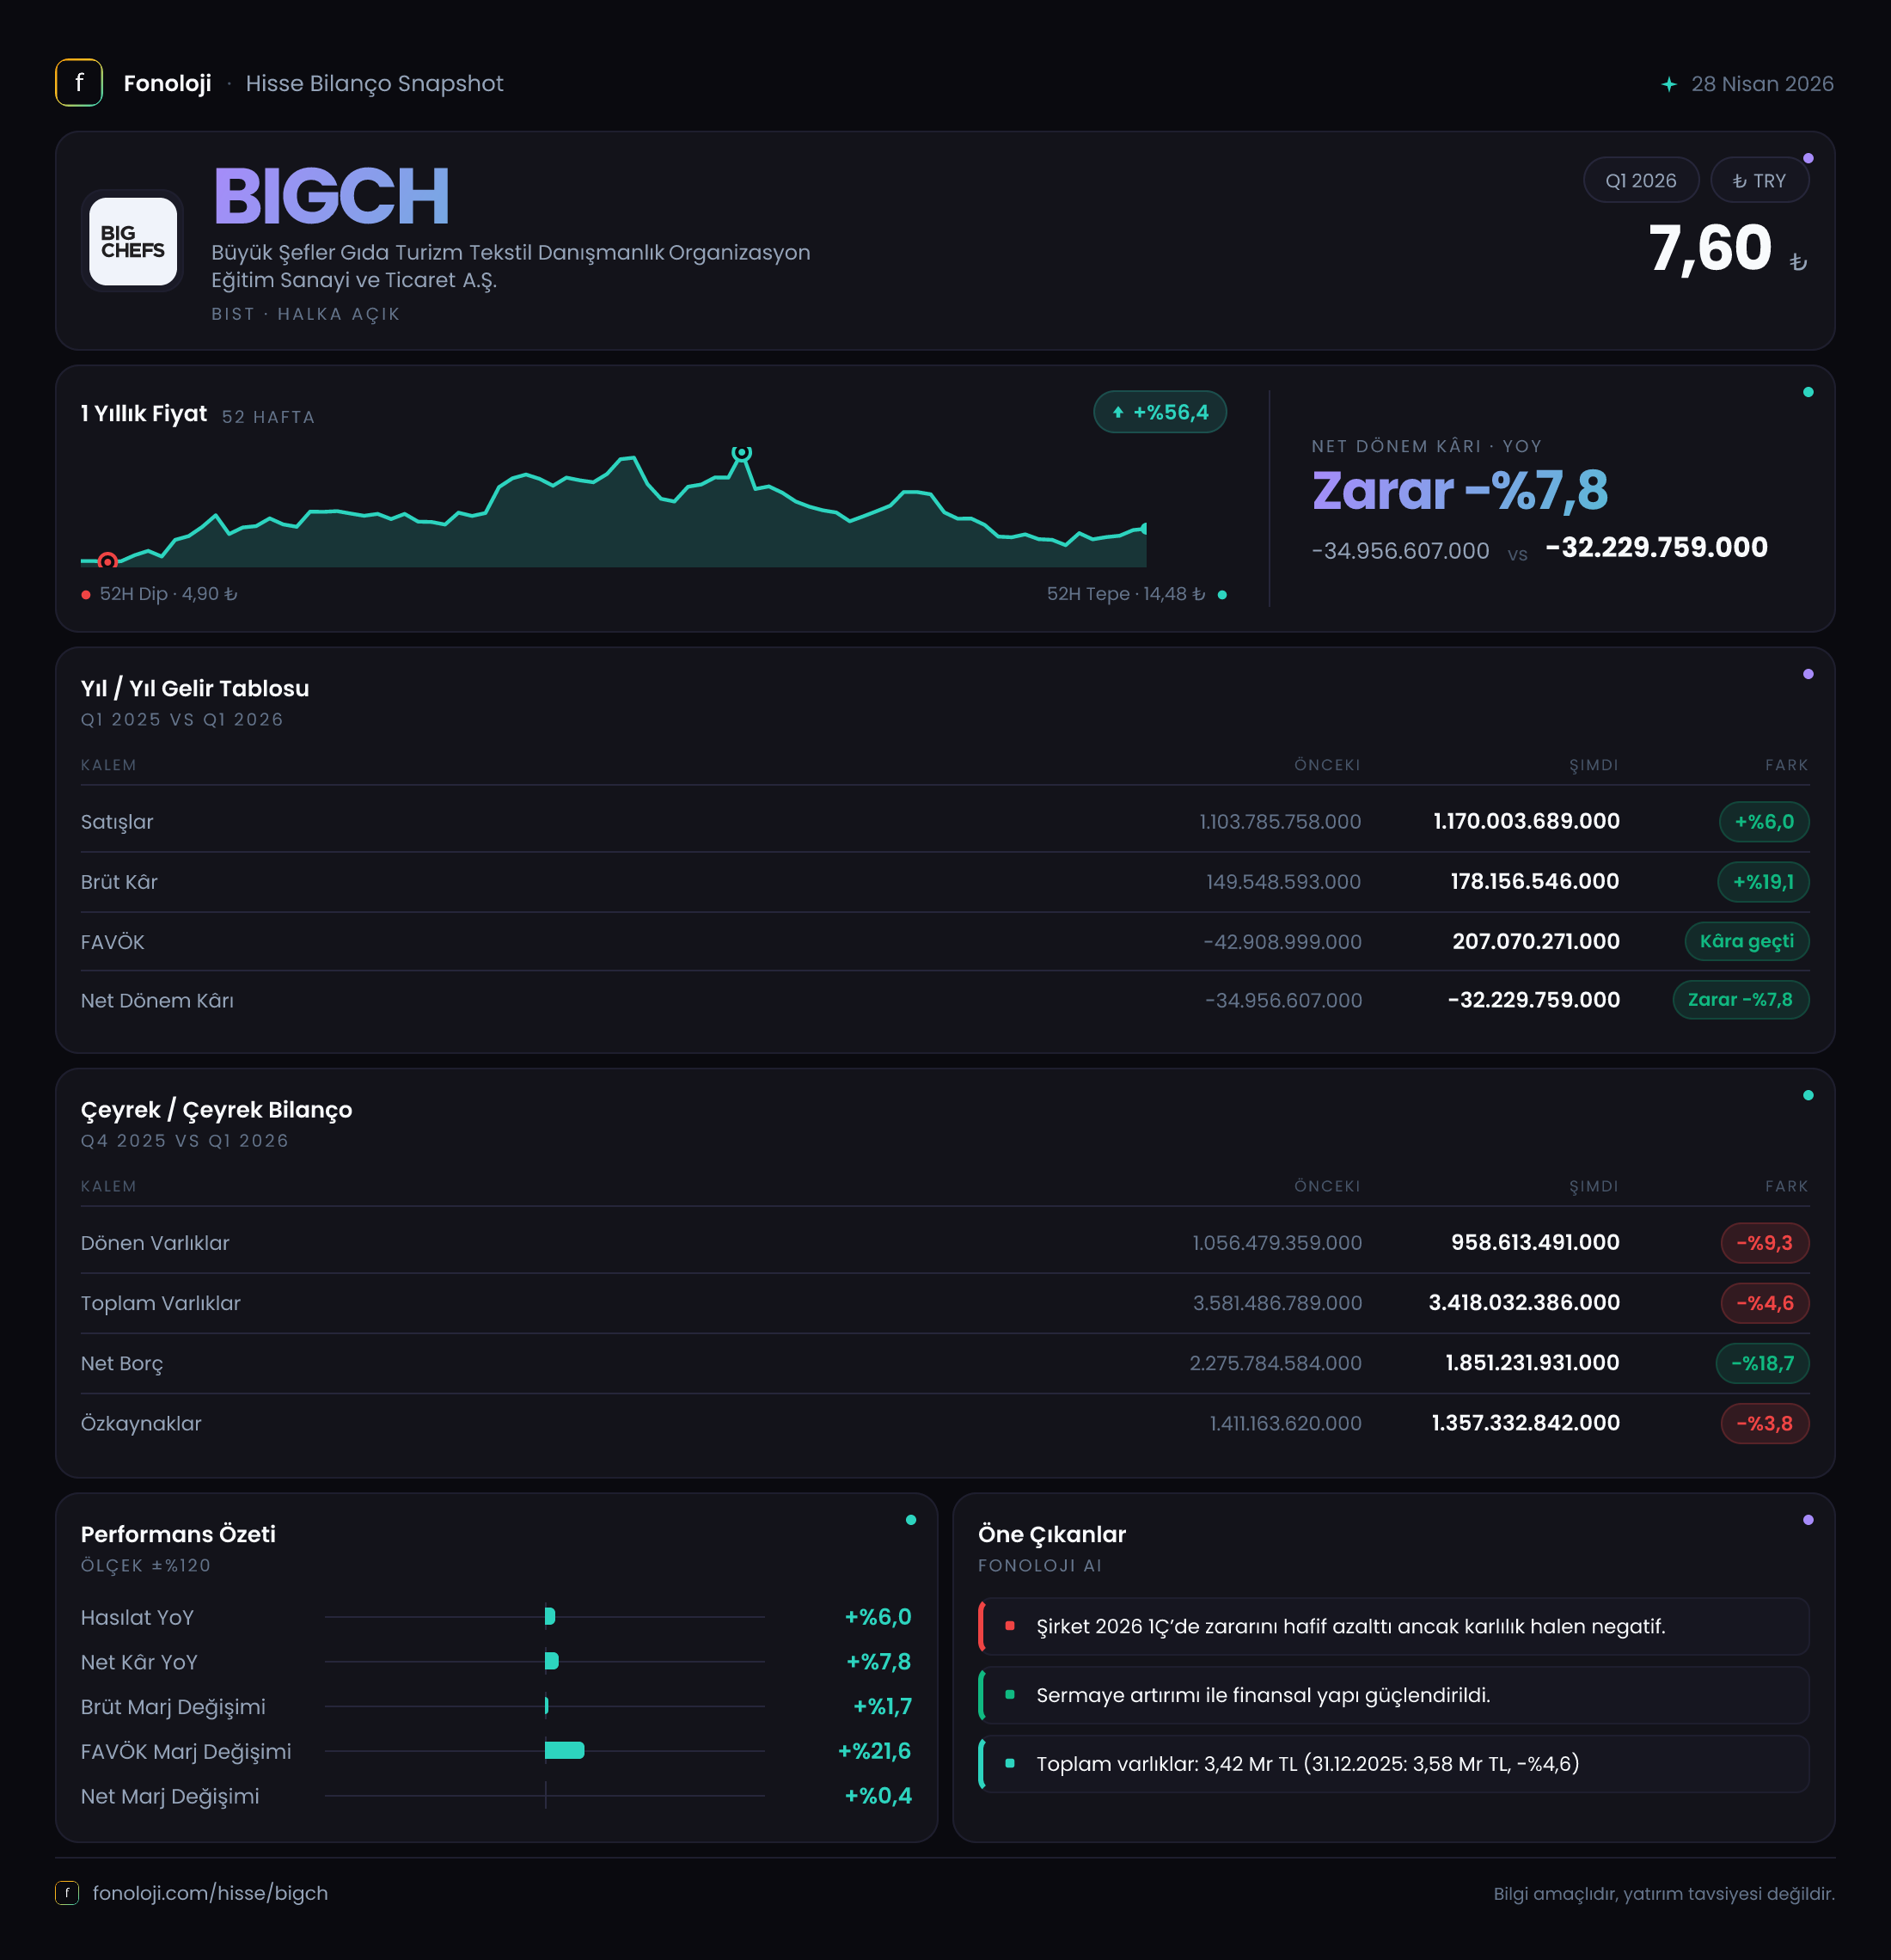
Büyük Şefler’in satışları, 2026/3’te 1,2 milyar TL’ye ulaşarak geçen yılın aynı çeyreğindeki 1,1 milyar TL’ye göre %6,0 arttı. Nominal olarak bakıldığında bu artış olumlu; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesinin enflasyondan arındırıldığında reel olarak zayıfladığı görülüyor. Başka bir ifadeyle şirket, fiyat artışlarını satışlarına yansıtmış olsa da toplam gelir büyümesi ekonomideki genel fiyat artışının gerisinde kalmış.
Bu tablo restoran ve hizmet şirketleri için kritik. Satışları yalnızca menü fiyatlarını artırarak büyütmek, müşteri trafiği veya işlem hacmi aynı ölçüde artmıyorsa uzun vadede sınırlı bir stratejiye dönüşebilir. Veride müşteri sayısı, sepet büyüklüğü, aynı mağaza satışları ya da mağaza sayısı bulunmadığı için %6’lık büyümenin ne kadarının fiyat, ne kadarının hacim kaynaklı olduğunu ayırmak mümkün değil.
Bununla birlikte satışlardaki sınırlı artışa rağmen brüt kârın ve FAVÖK’ün daha hızlı büyümesi, şirketin maliyet yönetimi ve faaliyet verimliliği açısından olumlu bir sinyal veriyor. Çeyreklik karşılaştırma için yalnızca 2025/3 satışlarının 1,1 milyar TL olduğu bilgisi mevcut; 2025/12 veya 2026’nın önceki çeyreklerine ilişkin gelir verisi bulunmadığından, satışların çeyrekten çeyreğe ivme kazanıp kazanmadığı konusunda kesin bir trend çıkarımı yapmak için sonraki raporları beklemek gerekiyor.
Kârlılık
Kârlılık tablosunun en güçlü tarafı marj gelişimi. Brüt kâr, geçen yılki 149,5 milyon TL’den 178,2 milyon TL’ye yükselerek %19,1 arttı. Bu artış, satış büyümesinin yaklaşık üç katı. Buna paralel olarak brüt kâr marjı %13,6’dan %14,9’a çıktı. Yaklaşık 1,3 puanlık bu iyileşme; ürün fiyatlaması, girdi maliyetlerinin daha iyi yönetilmesi veya satış karmasının daha kârlı alanlara kayması gibi faktörlerle uyumlu olabilir. Ancak veride bu unsurlar ayrı ayrı açıklanmadığı için marj artışının kaynağı kesinleştirilemez.
FAVÖK ise 179,8 milyon TL’den 208,0 milyon TL’ye çıkarak %15,7 büyüdü. FAVÖK marjı da %16,4’ten %17,3’e yükseldi. Bu, şirketin faaliyet giderlerini satışlardan daha kontrollü artırdığını ve operasyonel kârlılığın güçlendiğini gösteriyor. Ayrıca verilen rakamlarda FAVÖK’ün brüt kârdan yüksek olması dikkat çekiyor. Bu durum, kullanılan FAVÖK tanımında faaliyet gelirleri veya diğer operasyonel kalemlerin etkili olabileceğini düşündürüyor; bu nedenle yatırımcıların dipnotlardaki FAVÖK hesaplama yöntemini kontrol etmesi önemli.
| KPI | 2026/3 | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 1,2 mlr TL | 1,1 mlr TL | %6,0 | | Brüt kâr marjı | %14,9 | %13,6 | +1,3 puan | | FAVÖK marjı | %17,3 | %16,4 | +0,9 puan | | Net kâr marjı | -%2,7 | -%3,2 | +0,5 puan |
Net dönem zararı 35,0 milyon TL’den 32,2 milyon TL’ye geriledi. Zararın mutlak olarak azalması olumlu olsa da şirket henüz net kâra geçememiş durumda. Net zarar marjı -%3,2’den -%2,7’ye iyileşti. Yani operasyonel kârlılıkta görülen toparlanma, net kâr satırına ancak sınırlı ölçüde yansımış. Finansman giderleri, amortisman, vergi ve diğer faaliyet dışı kalemlerin etkisi açıklanmadığı için bu farkın hangi kalemlerden kaynaklandığı konusunda kesin hüküm vermek mümkün değil.
Bilanço Sağlığı
Bilanço, operasyonel iyileşmeye rağmen daha temkinli bir tablo sunuyor. Toplam varlıklar önceki yıl sonundaki 3,6 milyar TL’den 3,4 milyar TL’ye gerileyerek %4,6 azaldı. Bu düşüşün ana bileşeni dönen varlıklardaki gerileme: dönen varlıklar 1,1 milyar TL’den 958,6 milyon TL’ye inerek %9,3 azaldı. Bu kalem; nakit, ticari alacaklar ve stoklar gibi kısa vadeli kaynakları içerdiğinden, işletme sermayesi esnekliğinin zayıflayıp zayıflamadığı izlenmeli.
Duran varlıklar da %2,6 azalarak 2,5 milyar TL’ye geriledi. Bu düşüşün niteliği, amortisman ve yeniden değerleme etkileri bilinmeden yorumlanamaz. Özkaynaklar 1,4 milyar TL seviyesinde kalmakla birlikte %3,8 geriledi. Toplam varlıklar içindeki özkaynak payı yaklaşık %41 düzeyinde; bu oran şirketin bilançosunda önemli bir özkaynak tamponu bulunduğunu gösteriyor, ancak özkaynakların azalması uzun vadede takip edilmesi gereken bir gelişme.
Net borç ise 278,1 milyon TL’den 354,0 milyon TL’ye yükselerek %27,3 arttı. Bu artış, toplam varlıklar ve özkaynaklar gerilerken gerçekleştiği için daha dikkat çekici. Net borcun FAVÖK’e oranı yaklaşık 1,7x seviyesinde; önceki dönemde bu oran yaklaşık 1,5x idi. Mutlak seviye henüz yüksek borçluluk anlamına gelmese de yön yukarı. Borç artışı devam eder ve FAVÖK büyümesi enflasyonun gerisinde kalırsa faiz ve likidite baskısı güçlenebilir.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyon geliri 85,4 milyon TL’den 93,7 milyon TL’ye yükselerek %9,7 arttı. Enflasyon muhasebesi uygulamasında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtır. Pozitif bir tutar, ilgili dönemde parasal kalemlerden net parasal kazanç oluştuğunu gösterir; ancak bu kalem şirketin operasyonel performansından değil, bilanço yapısının enflasyonla etkileşiminden kaynaklanır.
Burada önemli nokta, net parasal pozisyon gelirindeki %9,7’lik artışın yüksek enflasyon ortamının oldukça altında kalmasıdır. Bu nedenle 93,7 milyon TL’lik katkı, şirketin faaliyet kârındaki iyileşmeyle karıştırılmamalı. Net parasal kazanç, net zararı azaltan önemli bir unsur olmuş olsa da şirketin operasyonel kârlılığı tek başına henüz net kâr yaratmaya yetmiyor. Yatırımcıların TAS 29 etkisini çıkararak FAVÖK, faaliyet kârı ve nakit akışı arasındaki ilişkiyi ayrıca değerlendirmesi gerekir.
Yatırımcı için Ne Anlama Geliyor?
BIGCH’nin ilk çeyrek sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, satışların üzerinde büyüyen brüt kâr ve FAVÖK, marjların iyileştiğini ve operasyonel verimliliğin güçlendiğini gösteriyor.
- Net zarar 35,0 milyon TL’den 32,2 milyon TL’ye gerilemiş; bu da kâra geçiş yönünde sınırlı fakat olumlu bir adım.
- Risk tarafında, satışların %6,0 artışla enflasyonun gerisinde kalması reel büyüme açısından zayıf bir tablo oluşturuyor.
- Net borcun %27,3 artması, güçlü faaliyet kârlılığına rağmen bilançoda finansman ihtiyacının yükseldiğine işaret ediyor.
- Dönen varlıklardaki %9,3’lük düşüş, işletme sermayesi ve likidite göstergelerinin sonraki dönemlerde izlenmesini gerektiriyor.
- En kritik eşik, marj iyileşmesinin devam edip etmeyeceği ve bunun finansman giderleri sonrasında net kâra dönüşüp dönüşmeyeceği olacak.
Sonraki raporlarda özellikle reel satış büyümesi, aynı mağaza performansı, net borç artışının nedeni, nakit akışı ve net zarar üzerindeki finansman kalemleri takip edilmeli. Operasyonel marjlar korunur ve borçluluk kontrol altına alınırsa şirketin kâra geçiş potansiyeli güçlenebilir; ancak mevcut veriler, bu dönüşümün henüz tamamlanmadığını gösteriyor.
Yatırım tavsiyesi değildir.