
Açılış
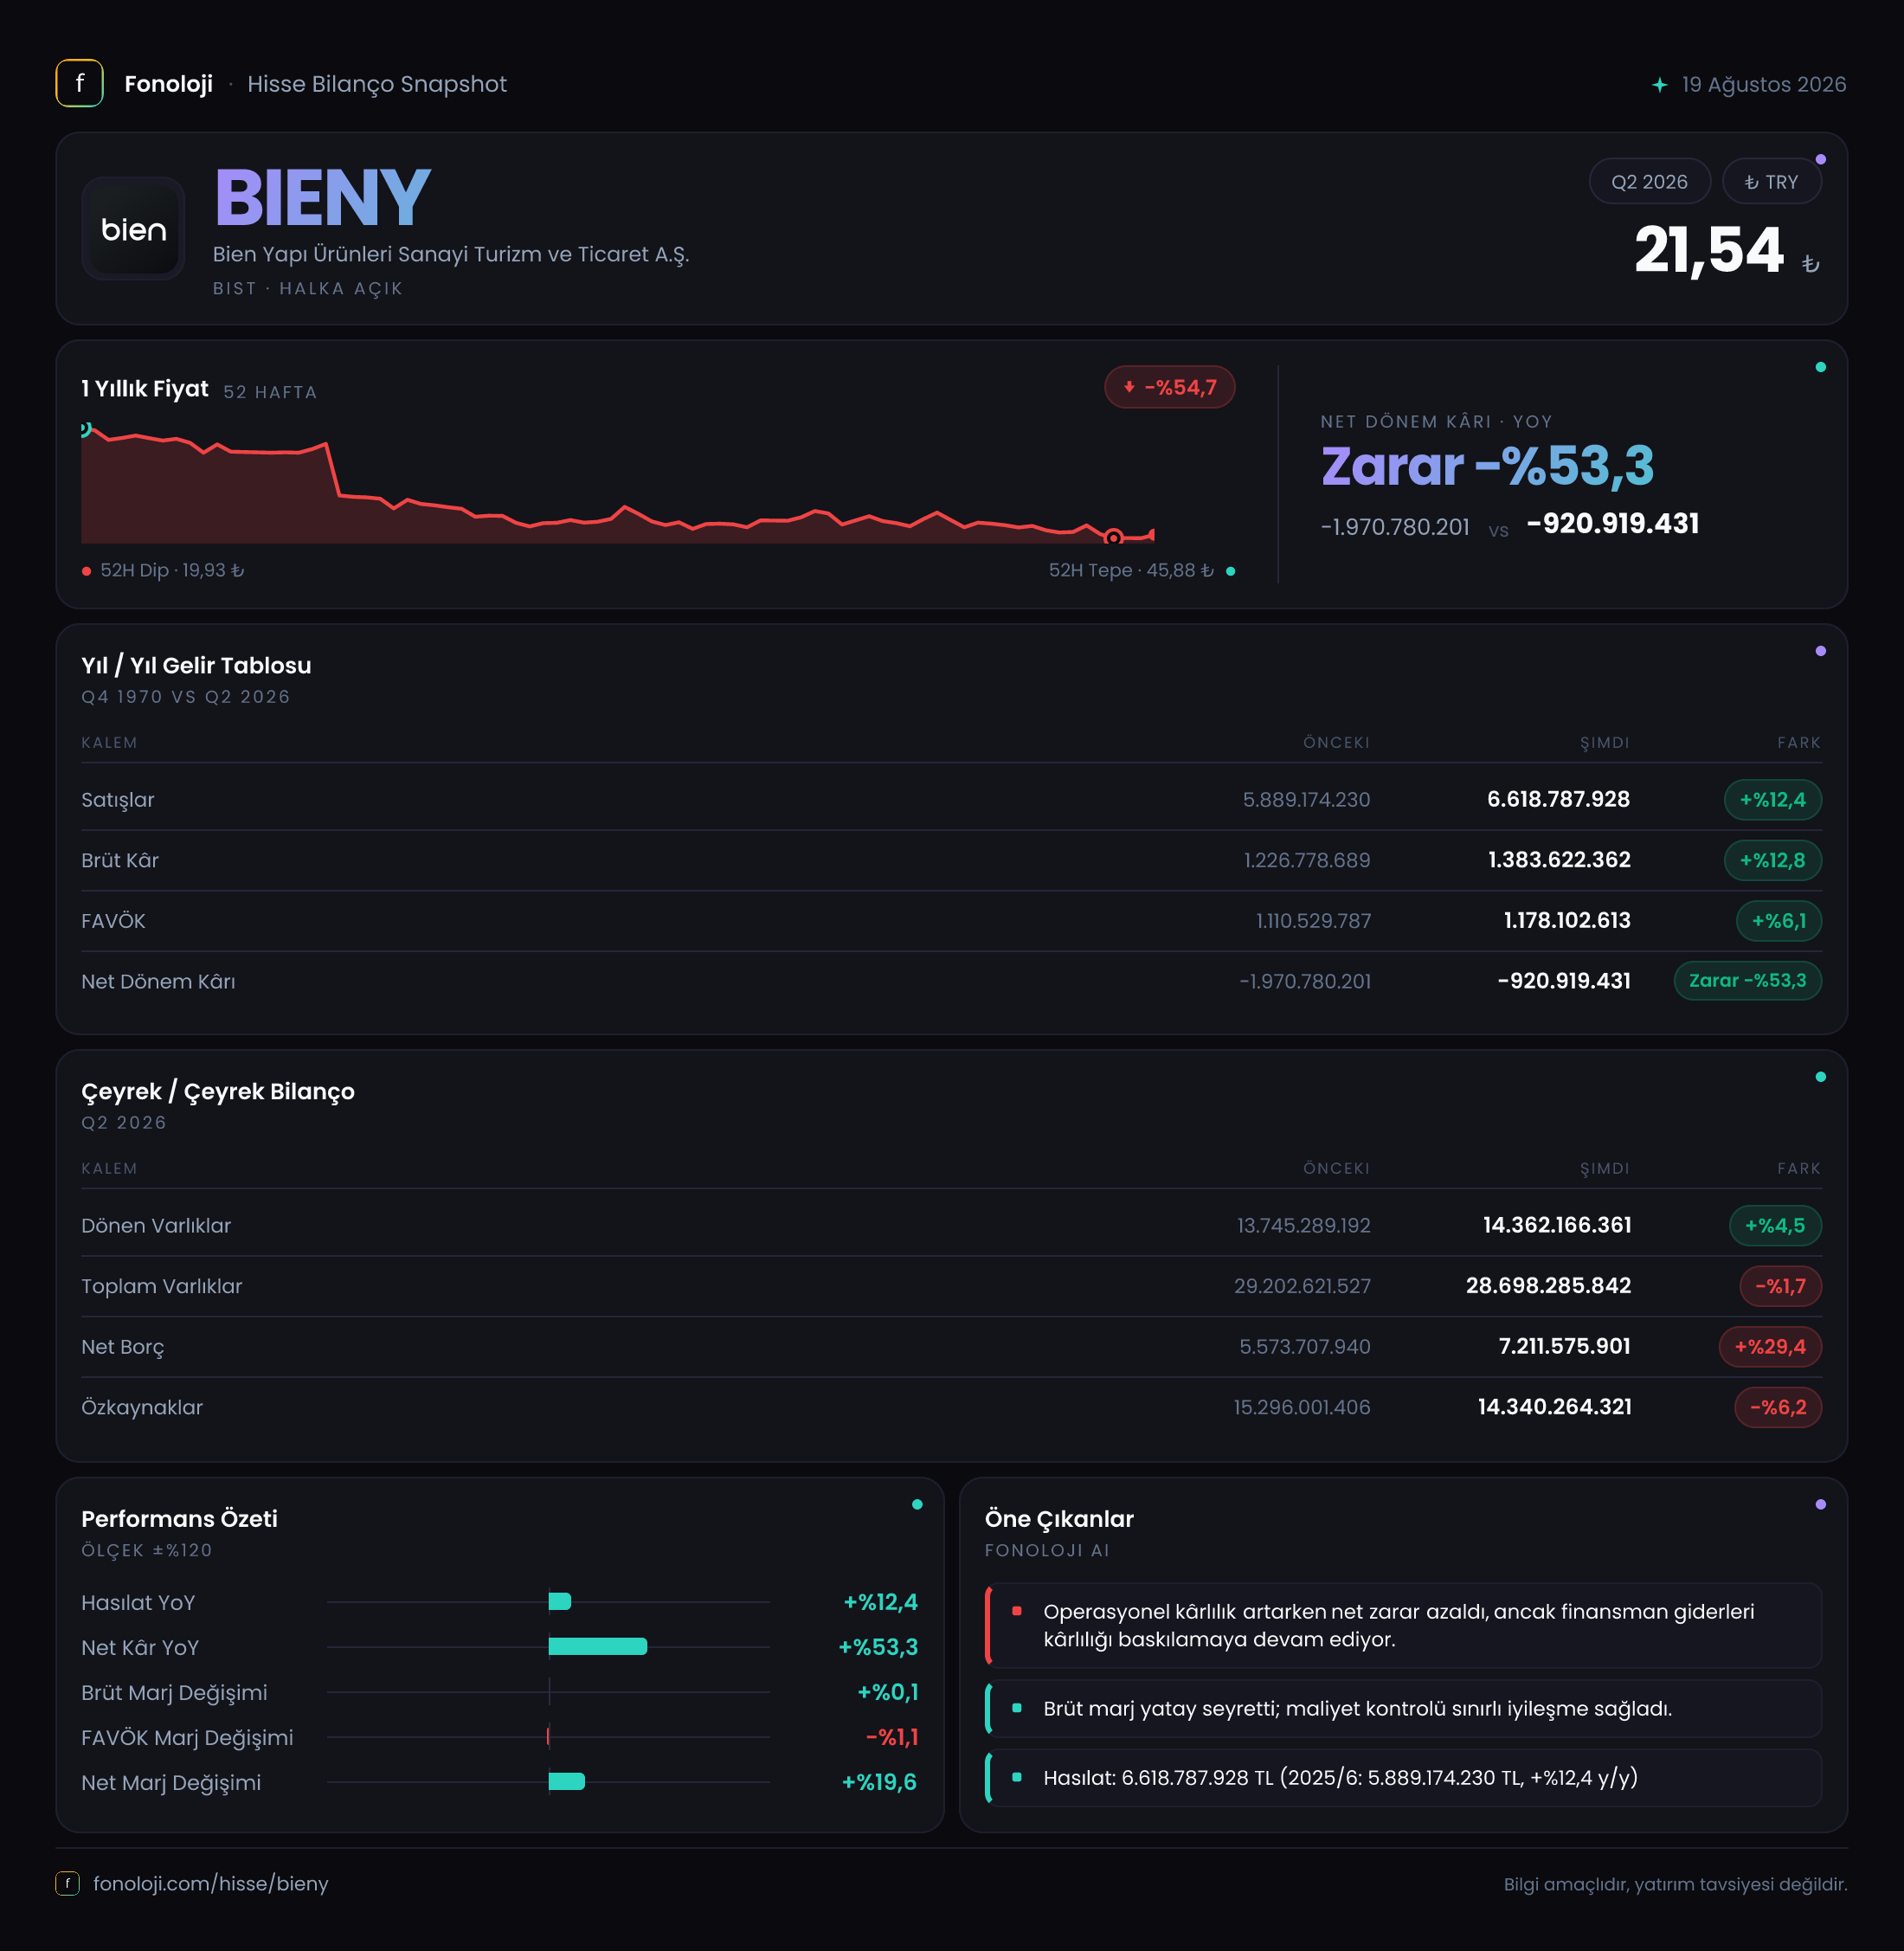
Bien Yapı Ürünleri, seramik ve yapı ürünleri alanında faaliyet gösteren, gelirleri iç piyasadaki inşaat ve yenileme talebine, ihracat pazarlarına ve enerji maliyetlerine duyarlı bir şirket. 2026’nın ilk altı ayında satışlar %12,4 artarak 6,6 milyar TL’ye, brüt kâr ise %12,8 artarak 1,4 milyar TL’ye ulaştı. Ancak operasyonel kârlılıktaki büyüme satışların gerisinde kaldı ve şirket dönemini 920,9 milyon TL net zararla tamamladı. Ana olumlu gelişme, geçen yılki yüksek parasal kaybın bu dönemde 96,2 milyon TL net parasal kazanca dönüşmesi; ana risk ise net borcun ve finansal kaldıraç baskısının belirgin biçimde artmasıdır.
Satış Hikayesi
Bien Yapı’nın satışları geçen yılın aynı dönemindeki 5,9 milyar TL’den 6,6 milyar TL’ye yükseldi. Yüzde 12,4’lük bu artış, ilk bakışta nominal olarak olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında şirketin satış büyümesi fiyat artışlarının gerisinde kalıyor. Bu nedenle raporlanan büyüme, reel anlamda satış hacminde veya ürün karmasında güçlü bir genişlemeye işaret etmiyor; aksine şirketin enflasyondan arındırılmış satış performansı baskı altında olabilir.
Burada kritik nokta, satışların yalnızca artıp artmadığı değil, bu artışın hangi kaynaklardan geldiğidir. Eğer büyüme büyük ölçüde fiyat artışlarından oluşuyorsa, şirketin gerçek talep gücü ve kapasite kullanımındaki gelişim sınırlı kalmış demektir. Yapı malzemeleri sektöründe yüksek faiz, konut talebindeki dalgalanma, müteahhitlerin finansmana erişimi ve ihracat pazarlarındaki rekabet satış hacmini etkileyen temel unsurlar olmaya devam ediyor.
Çeyreklik bazda yalnızca 2025/6 dönemi için 5,9 milyar TL satış verisi sunulduğundan, 2026’nın ilk çeyreği ile ikinci çeyreği arasındaki ivmeyi veya mevsimsel hareketi ayrıntılı biçimde değerlendirmek mümkün değil. Bu nedenle satışlardaki artışın yıl içinde hızlanıp hızlanmadığını görmek için sonraki ara dönem raporlarını beklemek gerekiyor.
Kârlılık
Şirketin brüt kârı 1,4 milyar TL’ye çıkarak yıllık bazda %12,8 büyüdü. Satışlara göre brüt kâr marjı yaklaşık %21,2 seviyesinde gerçekleşti; geçen yıl aynı dönemde bu oran yaklaşık %20,3 idi. Dolayısıyla Bien Yapı, satış büyümesi sınırlı kalmasına rağmen ürün maliyetleri açısından marjını yaklaşık 0,9 puan iyileştirdi. Bu, fiyatlama, ürün karması veya maliyet yönetimi tarafında belirli bir dayanıklılık olduğunu gösteriyor.
Buna karşılık FAVÖK 1,2 milyar TL’ye yükselmesine rağmen yıllık artış yalnızca %6,1 oldu. FAVÖK marjı yaklaşık %18,2 seviyesinde kalırken, geçen yılki yaklaşık %19,3’lük marja göre yaklaşık 1,1 puan geriledi. Başka bir ifadeyle, brüt kâr marjındaki iyileşme faaliyet giderlerini tamamen karşılayamamış. Satışlar ve brüt kâr çift haneli büyürken FAVÖK’ün daha yavaş artması; personel, satış-pazarlama, lojistik, enerji veya genel yönetim giderlerinin operasyonel kârlılığı sınırladığını düşündürüyor. Ancak bu gider kalemlerinin ayrıntısı verilmediği için baskının hangi başlıktan kaynaklandığını kesin biçimde ayırmak mümkün değil.
Net zarar ise geçen yılki 2,0 milyar TL’den 920,9 milyon TL’ye geriledi. Zararın yaklaşık %53,3 oranında azalması önemli bir iyileşme olsa da şirket hâlâ satışlarının yaklaşık %14’ü seviyesinde net zarar yazıyor. Geçen yıl net zarar marjı yaklaşık %34 düzeyindeydi. Bu nedenle zarar küçülmüş olsa da net kârlılığa geçiş henüz gerçekleşmiş değil. Operasyonel taraftaki FAVÖK üretimi, finansman giderleri ve diğer kalemlerin etkisini telafi etmeye şu aşamada yetmiyor.
Bilanço Sağlığı
Bilanço tarafında dönen varlıklar 13,7 milyar TL’den 14,4 milyar TL’ye çıkarak %4,5 arttı. Bu artış, işletme sermayesi tarafında bir miktar büyümeye işaret ediyor. Buna karşılık duran varlıklar 15,5 milyar TL’den 14,3 milyar TL’ye geriledi ve toplam varlıklar 29,2 milyar TL’den 28,7 milyar TL’ye düştü. Toplam varlıklardaki %1,7’lik gerileme sınırlı görünse de şirketin bilanço büyüklüğü genişlememiş, aksine hafifçe küçülmüş durumda.
Daha dikkat çekici gelişme net borçta yaşandı. Net borç 5,6 milyar TL’den 7,2 milyar TL’ye çıkarak %29,4 arttı. Bu artış, satış büyümesinin oldukça üzerinde ve şirketin finansal yükünün faaliyetlerden daha hızlı büyüdüğünü gösteriyor. Özkaynaklar da 15,3 milyar TL’den 14,3 milyar TL’ye gerileyerek %6,2 azaldı. Dönem zararı özkaynakları aşağı çekerken borcun yükselmesi, sermaye yapısında kaldıraç baskısını artırıyor.
Altı aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 6,0x seviyesinde. FAVÖK’ün yıllıklandırılması halinde oran yaklaşık 3,0x olur; ancak bu hesap mevsimsellik ve yılın ikinci yarısındaki performans bilinmeden yalnızca yaklaşık bir gösterge olarak kullanılmalı. Her iki yaklaşım da borçluluğun izlenmesi gereken seviyede olduğunu ortaya koyuyor. Faiz oranları yüksek kalmaya devam ederse, operasyonel kârdaki sınırlı büyüme finansman maliyetlerini karşılamada yetersiz kalabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi etkisi bu dönemde net kârın seyrini açıklayan en önemli başlıklardan biri. Bien Yapı, geçen yılın aynı döneminde 1,1 milyar TL net parasal kayıp yazarken, 2026’nın ilk altı ayında 96,2 milyon TL net parasal kazanç kaydetti. Bu iki dönem arasındaki yaklaşık 1,2 milyar TL’lik olumlu değişim, net zararın 2,0 milyar TL’den 920,9 milyon TL’ye gerilemesinde belirleyici rol oynadı.
Net parasal kazanç, şirketin operasyonel olarak güçlü kâra geçtiği anlamına gelmez. Enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini finansal tablolara yansıtır. Bu nedenle söz konusu kazanç, nakit yaratımı veya satış hacmi gibi doğrudan operasyonel bir başarı olarak değerlendirilmemeli. Bu dönemde net parasal pozisyonun zarardan kazanca dönmesi net sonucu desteklemiş; fakat FAVÖK marjındaki gerileme ve artan net borç, şirketin temel faaliyetlerinde hâlâ çözülmesi gereken başlıklar olduğunu gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Bien Yapı’nın 2026/6AB sonuçları, zararın önemli ölçüde azaldığı ancak henüz sürdürülebilir net kârlılığın oluşmadığı bir tablo sunuyor. Fırsat tarafında brüt marjın iyileşmesi, satışların büyümeye devam etmesi ve net parasal pozisyonun olumluya dönmesi öne çıkıyor. Şirket, faaliyet giderlerini kontrol altına alabilir ve satış büyümesini enflasyonun üzerine taşıyabilirse FAVÖK marjındaki baskı tersine çevrilebilir.
Buna karşılık yatırımcının özellikle şu başlıkları izlemesi gerekiyor:
- Net borcun %29,4 artması, bilançoda operasyonel büyümeden daha hızlı bir borçlanma olduğunu gösteriyor.
- FAVÖK marjının %19,3’ten %18,2’ye gerilemesi, brüt kâr iyileşmesinin faaliyet giderleri tarafından zayıflatıldığını ortaya koyuyor.
- Satış büyümesinin %12,4’te kalması, %30’un üzerindeki enflasyon ortamında reel büyüme açısından yeterince güçlü görünmüyor.
- Net parasal kazanç, kârı destekliyor; ancak bu etkinin gelecek dönemlerde aynı ölçüde tekrarlanacağı varsayılmamalı.
- Net kâra geçiş için yalnızca satış artışı değil, borç maliyetlerinin ve faaliyet giderlerinin de kontrol altına alınması gerekiyor.
Sonuç olarak BIENY’de bilanço toparlanması henüz tamamlanmış değil. Zararın küçülmesi olumlu, ancak artan borç ve zayıflayan FAVÖK marjı, yatırım tezinin önündeki temel riskler olmaya devam ediyor. Yatırım tavsiyesi değildir.