
Açılış
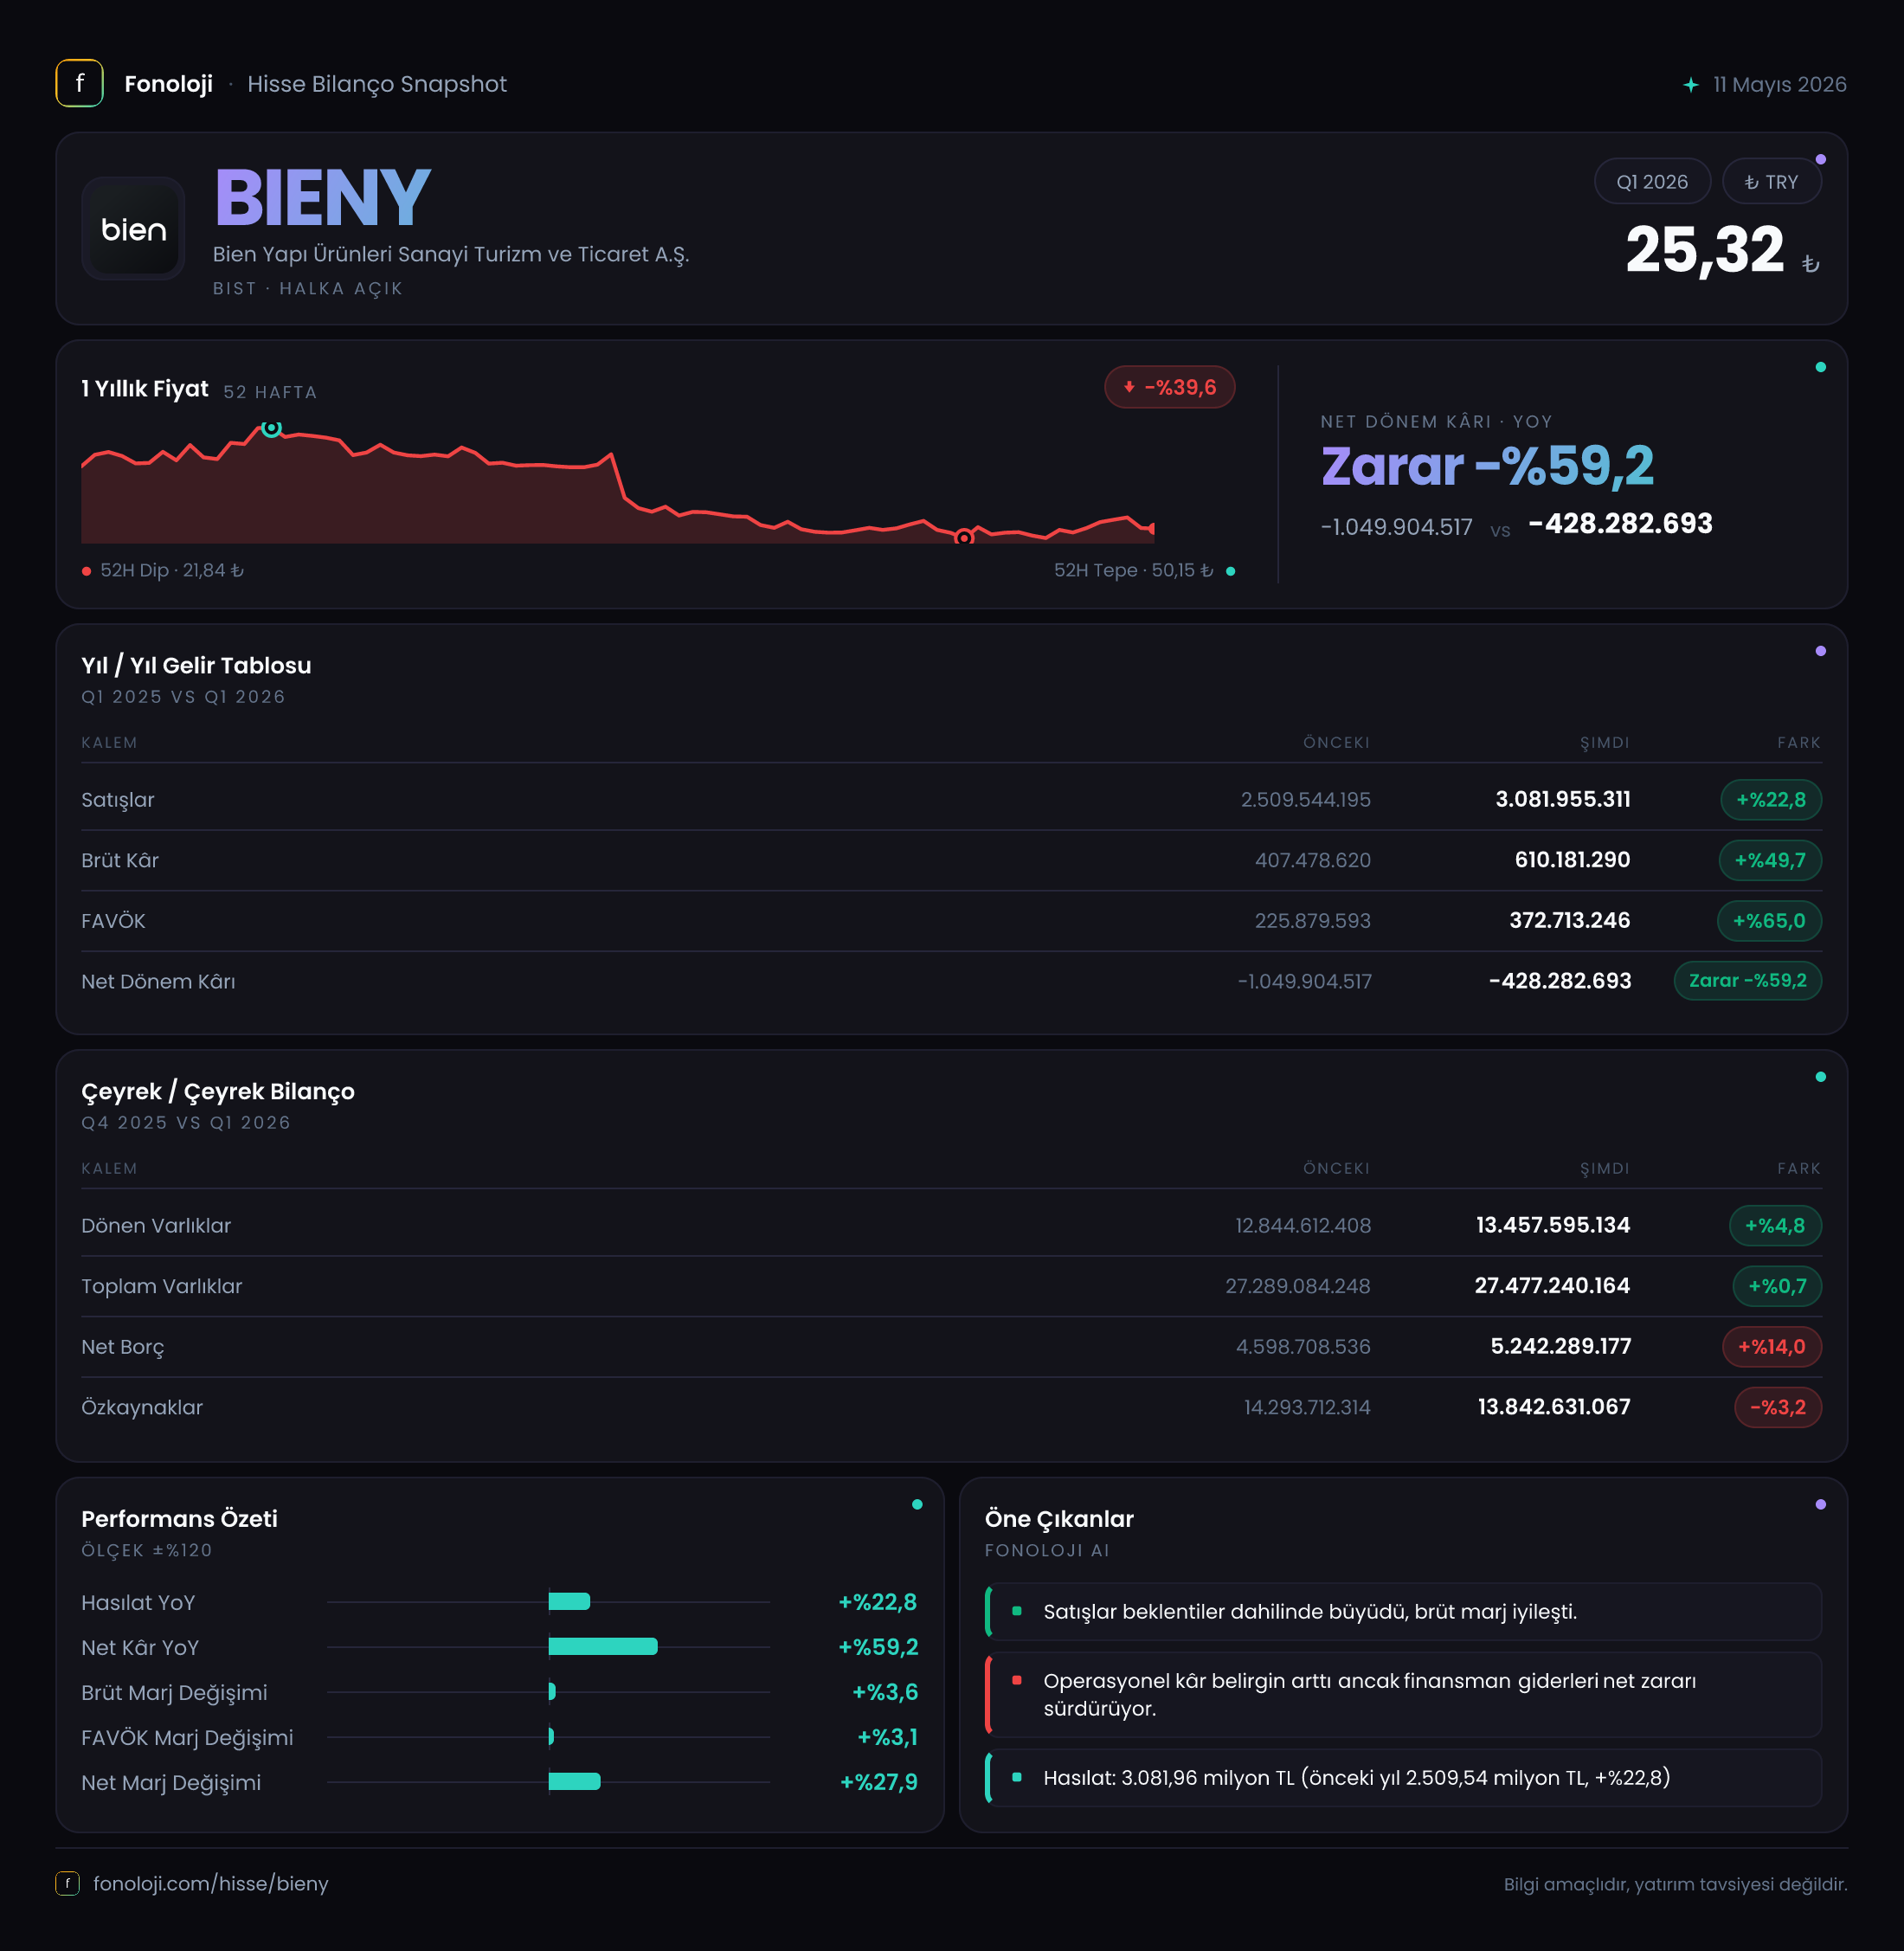
Bien Yapı Ürünleri’nin 2026’nın ilk çeyreği, satış büyümesinin enflasyonun gerisinde kaldığı ancak operasyonel kârlılığın belirgin biçimde toparlandığı bir dönem oldu. Şirketin satışları geçen yılın aynı çeyreğine göre %22,8 artarak 3,1 milyar TL’ye yükselirken, brüt kâr %49,7, FAVÖK ise %60,8 büyüdü. Buna rağmen dönem hâlâ 428,3 milyon TL net zararla kapandı; ancak geçen yılın aynı dönemindeki 1,0 milyar TL’lik zarara kıyasla zarar önemli ölçüde azaldı. Özetle tablo, “ciro büyümesi sınırlı, marj iyileşmesi güçlü, bilanço tarafında ise borç baskısı artıyor” şeklinde okunabilir.
Satış Hikayesi
Bien Yapı’nın 2026/3 döneminde satışları 3,1 milyar TL seviyesine çıktı. Geçen yılın aynı döneminde satışlar 2,5 milyar TL idi; dolayısıyla şirket bir yılda yaklaşık 570 milyon TL ilave ciro üretti. Yüzde olarak %22,8’lik büyüme ilk bakışta olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artışın reel anlamda güçlü bir büyümeye işaret etmediği görülüyor. Başka bir ifadeyle, şirket nominal olarak daha fazla satış yapmış olsa da fiyat artışları arındırıldığında satış hacminin veya gerçek talebin aynı ölçüde büyüdüğünü söylemek mümkün değil.
Bu durum yapı ürünleri sektöründeki talep koşullarının hâlâ seçici olduğuna işaret ediyor. Konut, ticari yapı ve yenileme yatırımlarındaki hareketlilik satışları destekleyebilir; ancak yüksek finansman maliyetleri ve alıcıların fiyat hassasiyeti, şirketlerin hem hacim hem de tahsilat tarafında daha dikkatli ilerlemesini gerektiriyor.
Çeyreklik karşılaştırma için elimizde yalnızca 2025/3 dönemi bulunduğundan, 2026’nın ilk çeyreğinin 2025’in son çeyreğine göre ivme kazanıp kazanmadığını net biçimde değerlendiremiyoruz. Bu nedenle mevcut verinin ana mesajı, çeyrekten çeyreğe hızlanmadan çok, yıllık bazda operasyonel verimlilik artışı olarak öne çıkıyor.
Kârlılık
Bien Yapı’nın en güçlü tarafı bu çeyrekte marj performansı oldu. Brüt kâr, satışlardan çok daha hızlı büyüyerek 407,5 milyon TL’den 610,2 milyon TL’ye yükseldi. Böylece brüt kâr marjı geçen yılki yaklaşık %16,3 seviyesinden bu dönem %19,7’ye çıktı. Yaklaşık 3,4 puanlık bu iyileşme, ürün karması, fiyatlama, maliyet kontrolü veya üretim verimliliğinin satış büyümesinden daha etkili olduğunu gösteriyor.
FAVÖK ise 338,1 milyon TL’den 543,7 milyon TL’ye yükselerek %60,8 arttı. FAVÖK marjı da %13,5’ten %17,5’e çıktı. Brüt marj ile FAVÖK marjının birlikte yükselmesi, şirketin yalnızca ürün maliyetlerini değil, faaliyet giderlerini de satışlara oranla daha iyi yönettiğini düşündürüyor. Satışların enflasyonun gerisinde kaldığı bir ortamda bu marj kazanımı özellikle önemli; çünkü şirket kârlılığı büyümeyi hacimden ziyade verimlilik ve fiyatlama üzerinden desteklemiş görünüyor.
Bununla birlikte net kâr tarafı hâlâ kırmızıda. Şirket 428,3 milyon TL net zarar açıkladı; geçen yılın aynı çeyreğindeki zarar 1,0 milyar TL idi. Zararın yaklaşık %59 azalması olumlu bir toparlanma anlamına geliyor, ancak operasyonel kârın net kâra dönüşemediği unutulmamalı. FAVÖK’ün 543,7 milyon TL olmasına karşın net zararın devam etmesi; finansman giderleri, amortisman, vergi ve enflasyon muhasebesi etkilerinin operasyonel kazanımları aşağı çektiğini gösteriyor.
Burada dikkat çeken nokta, FAVÖK ile brüt kâr arasındaki farkın sınırlı olmasıdır. Brüt kârın yaklaşık %89’u FAVÖK seviyesine taşınmış durumda. Bu oran, şirketin faaliyet giderleri üzerinde güçlü kontrol sağladığını gösterirken, net kâra geçişte asıl baskının operasyon sonrası kalemlerde yoğunlaştığına işaret ediyor.
Bilanço Sağlığı
2026’nın ilk çeyreği sonunda toplam varlıklar 27,5 milyar TL seviyesinde bulunuyor. Bu rakam, 2025 yıl sonundaki 27,3 milyar TL’ye göre yalnızca %0,7 arttı; yani bilanço büyüklüğü üç ayda sınırlı değişti. Dönen varlıklar %4,8 artarak 13,5 milyar TL’ye çıkarken, duran varlıklar %2,9 azalarak 14,0 milyar TL’ye geriledi. Bu dağılım, şirketin kısa vadeli varlıklarının bilanço içindeki ağırlığının bir miktar arttığını gösteriyor; ancak nakit, ticari alacak ve stok kırılımı paylaşılmadığı için likidite kalitesini ayrıntılı değerlendirmek mümkün değil.
Bilanço açısından daha önemli gelişme net borçta yaşandı. Net borç 4,6 milyar TL’den 5,2 milyar TL’ye yükselerek üç ayda %14 arttı. Aynı dönemde özkaynaklar 14,3 milyar TL’den 13,8 milyar TL’ye geriledi. Böylece borç artarken özkaynak tabanı daraldı; bu kombinasyon finansal kaldıraç açısından şirketin aleyhine çalışıyor.
Net borcun mevcut çeyreklik FAVÖK’e oranı yaklaşık 9,6 kat seviyesinde. Bu, yüksek bir kaldıraç göstergesidir. FAVÖK’ün dört çeyrek boyunca benzer seviyede sürdüğü varsayımıyla yıllıklandırılmış oran daha düşük görünebilir; ancak tek çeyrek verisini doğrudan yıllıklandırmak mevsimsellik ve sektör koşulları nedeniyle yanıltıcı olabilir. Bu nedenle borçlulukta kalıcı bir rahatlama görebilmek için hem net borcun azalması hem de FAVÖK üretiminin birkaç çeyrek boyunca korunması gerekiyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, bu çeyrekte şirket lehine döndü. Bien Yapı 156,6 milyon TL net parasal kazanç açıklarken, geçen yılın aynı döneminde 545,9 milyon TL net parasal kayıp vardı. İki dönem arasındaki fark yaklaşık 702,5 milyon TL seviyesinde.
Bu değişim, parasal yükümlülüklerin ve parasal varlıkların enflasyon karşısındaki konumunun geçen yıla göre şirket lehine sonuçlandığını gösteriyor. Net parasal kazanç, yüksek enflasyon ortamında finansal tabloda önemli bir destek sağlar ve operasyonel olmayan bir kalem olarak net zararı azaltır. Ancak bunun şirketin ana faaliyetlerinden yaratılan sürdürülebilir bir kâr olmadığını vurgulamak gerekir. Enflasyon muhasebesi etkisi dönemden döneme değişebilir; faiz oranları, borç-vade yapısı ve parasal varlıkların kompozisyonu bu sonucu doğrudan etkiler.
Dolayısıyla 156,6 milyon TL’lik net parasal kazanç olumlu olsa da, şirketin net kâra geçişi için asıl ihtiyaç faaliyet kârlılığının finansman ve diğer giderleri kalıcı biçimde aşmasıdır.
Yatırımcı için Ne Anlama Geliyor?
Bien Yapı’nın ilk çeyrek sonuçları iki farklı hikâyeyi aynı anda taşıyor:
- Fırsat tarafında, brüt kâr ve FAVÖK büyümesi satışların oldukça üzerinde. Marjların 3-4 puan iyileşmesi, şirketin maliyet ve faaliyet giderleri üzerindeki kontrolünün güçlendiğini gösteriyor.
- Geçen yılki 1,0 milyar TL zararın 428,3 milyon TL’ye gerilemesi, net sonuçta belirgin bir toparlanma olduğunu ortaya koyuyor.
- Risk tarafında, satış büyümesi %22,8 ile enflasyonun altında kaldı. Bu nedenle reel talep ve hacim gelişimi henüz güçlü biçimde doğrulanmış değil.
- Net borcun 5,2 milyar TL’ye yükselmesi ve özkaynakların 13,8 milyar TL’ye gerilemesi, marj iyileşmesine rağmen finansal riskin arttığını gösteriyor.
- Şirketin sürdürülebilir bir yatırım hikâyesi oluşturabilmesi için önümüzdeki dönemlerde satış büyümesinin enflasyonu aşması, net borcun kontrol altına alınması ve operasyonel kârın net kâra daha güçlü yansıması gerekiyor.
Bu çeyrek, Bien Yapı’da operasyonel toparlanmanın başladığını ancak bilanço ve finansman tarafındaki baskının henüz çözülmediğini gösteriyor. Yatırımcıların özellikle net borç eğilimini, finansman giderlerini, ticari alacak ve stok hareketlerini, ayrıca FAVÖK marjının korunup korunmadığını birlikte izlemesi önemli.
Yatırım tavsiyesi değildir.