
Açılış
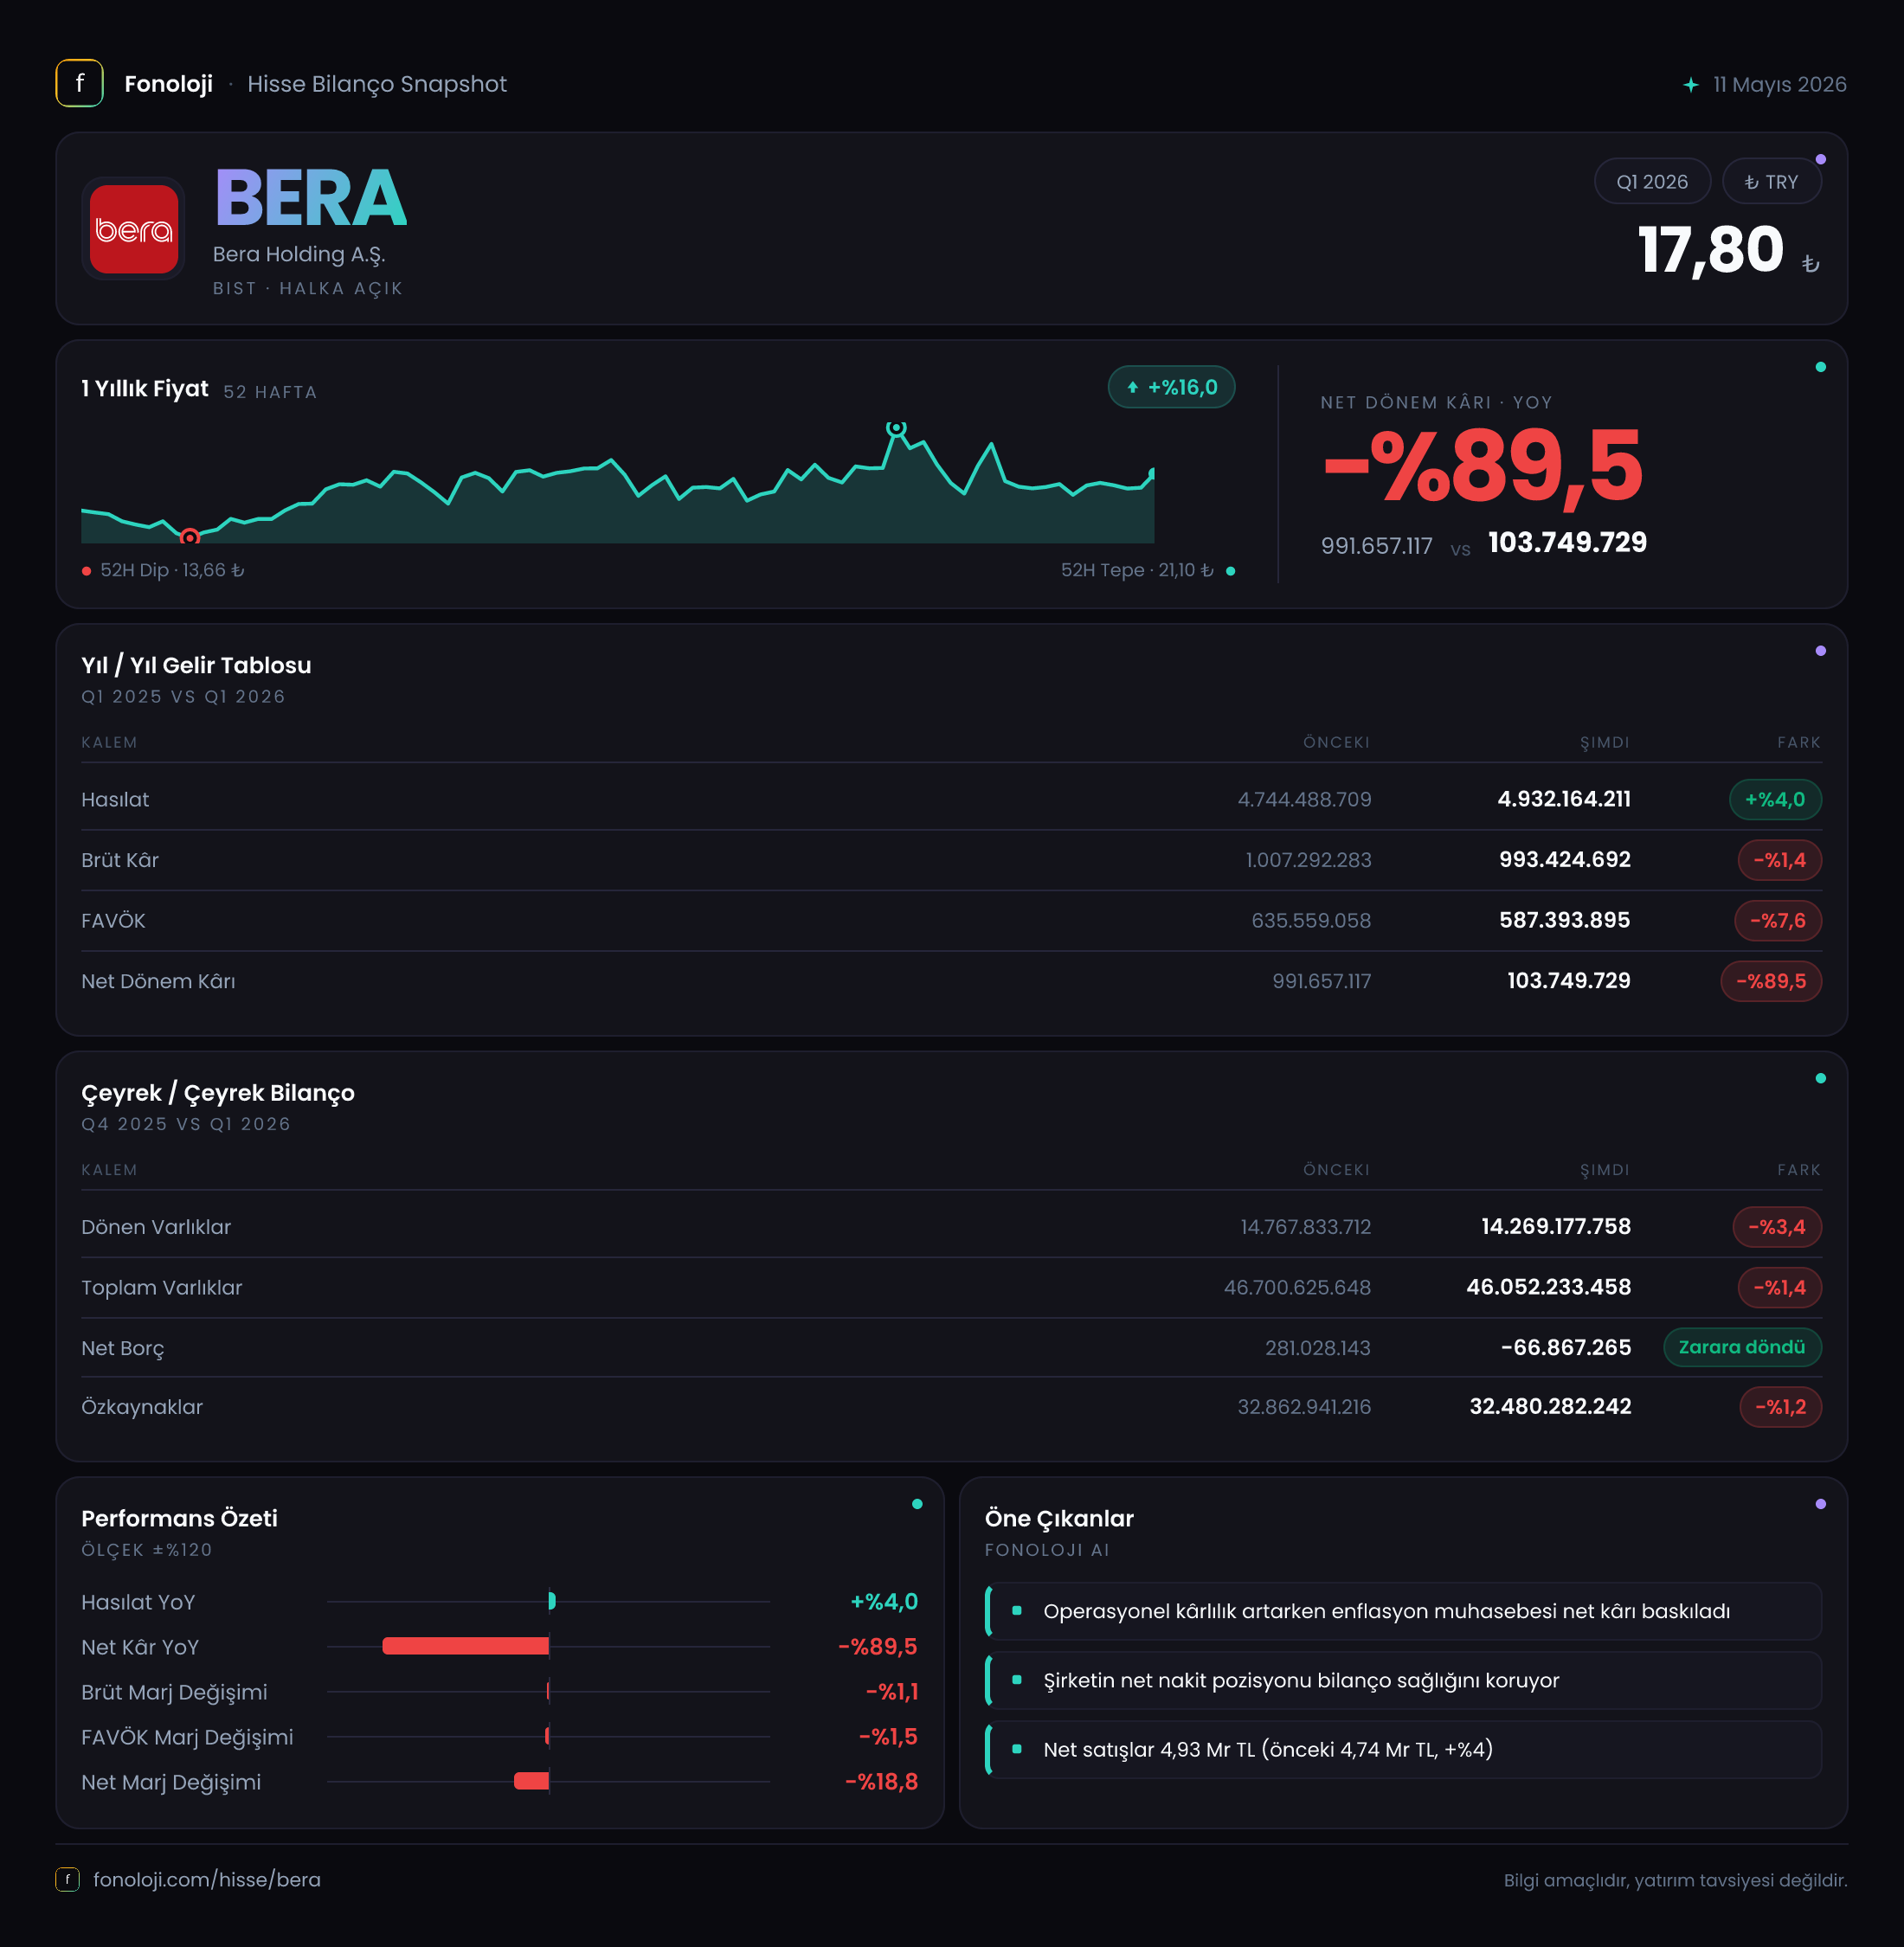
BERA Holding’in 2026’nın ilk çeyreğinde bilançosu, operasyonel tarafta tamamen bozulmuş bir tabloya işaret etmiyor; ancak kârın oluşum yapısı yatırımcı açısından belirgin biçimde zayıflamış görünüyor. Şirketin satışları geçen yılın aynı çeyreğine göre %4 artarak 4,9 milyar TL’ye yükselirken, brüt kâr ve FAVÖK geriledi. Daha kritik gelişme ise net parasal pozisyonun geçen yılki 737,9 milyon TL kazançtan 458,9 milyon TL zarara dönmesi oldu. Bu değişim, net dönem kârını 868,5 milyon TL’den 75,8 milyon TL’ye çekerek yaklaşık %91’lik sert bir düşüşe neden oldu.
Buna karşılık bilanço tarafında net borç pozisyonunun negatife dönmesi, yani şirketin net nakit konumuna geçmesi önemli bir savunma unsuru. Dolayısıyla BERA’da ilk çeyrek hikâyesi, “faaliyet tamamen bozuldu”dan çok, zayıf marjlar ve enflasyon muhasebesinin kâr üzerindeki ağır etkisi şeklinde okunmalı.
Satış Hikayesi
BERA’nın satışları geçen yılın aynı dönemindeki 4,7 milyar TL’den 4,9 milyar TL’ye çıkarak %4 büyüdü. Nominal olarak bakıldığında şirket satışlarını artırmış durumda; ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu büyüme enflasyonu karşılamıyor. Başka bir ifadeyle, satışlardaki %4’lük artış, fiyat etkisinden arındırıldığında şirketin reel satış hacminde veya ürün karmasında zayıflamaya işaret ediyor olabilir.
Burada özellikle holding yapısındaki şirketlerde büyümenin yalnızca ciro üzerinden değil, satış hacmi, fiyatlama gücü ve segment katkısı üzerinden takip edilmesi gerekir. Veriler segment bazında ayrıştırılmadığı için satış artışının hangi faaliyetlerden geldiğini bu çeyrek özelinde söylemek mümkün değil. Ancak brüt kârın satışlardan daha hızlı değil, tersine gerileyerek oluşması, satış büyümesinin kalite açısından güçlü olmadığını gösteriyor.
- Satışlar: 4,9 milyar TL, yıllık değişim %4 artış
- Brüt kâr: 993,4 milyon TL, yıllık değişim %1,4 düşüş
- FAVÖK: 484,2 milyon TL, yıllık değişim %3,4 düşüş
Çeyreklik karşılaştırma için elde yalnızca 2025/3 verisi bulunuyor. Bu nedenle 2025’in son çeyreğine göre ivmelenme veya yavaşlama konusunda sağlıklı bir değerlendirme yapmak için sonraki dönemleri beklemek gerekiyor.
Kârlılık
BERA’nın brüt kâr marjı geçen yılın aynı çeyreğindeki yaklaşık %21,3 seviyesinden %20,3’e geriledi. Yaklaşık 1 puanlık bu düşüş, satışların artmasına rağmen maliyetlerin daha hızlı yükseldiğini veya şirketin daha düşük marjlı ürün ve faaliyetlerin ağırlığını artırdığını gösteriyor. Enflasyonist ortamda bu tablo, şirketin maliyet artışlarını müşterilerine tam olarak yansıtamadığı ihtimalini gündeme getiriyor.
FAVÖK marjı da benzer biçimde zayıfladı. Geçen yıl ilk çeyrekte yaklaşık %10,7 olan FAVÖK marjı, bu yıl %9,9’a indi. Yani operasyonel kârlılıkta yaklaşık 0,8 puanlık bir kayıp var. Brüt kâr marjındaki gerilemenin FAVÖK marjına yansıması, baskının yalnızca finansal giderlerden değil, ana faaliyet seviyesinden de kaynaklandığını gösteriyor.
Bununla birlikte operasyonel kârlılıktaki düşüş, net kârdaki dramatik gerilemenin tek nedeni değil. FAVÖK yalnızca %3,4 azalırken, net dönem kârı %91,3 gerileyerek 75,8 milyon TL’ye düştü. Net kâr marjı geçen yılki yaklaşık %18,5 seviyesinden %1,5’e indi. Bu fark, şirketin faaliyet kârlılığının hâlâ pozitif olduğunu ancak dönem kârının enflasyon muhasebesi ve diğer faaliyet dışı kalemlere son derece duyarlı hale geldiğini ortaya koyuyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli bir görünüm sunuyor. Toplam varlıklar önceki yıl sonundaki 46,7 milyar TL’den 46,1 milyar TL’ye gerileyerek %1,4 daraldı. Dönen varlıklar 14,8 milyar TL’den 14,3 milyar TL’ye inerken, duran varlıklar neredeyse yatay kaldı ve 31,9 milyar TL’den 31,8 milyar TL’ye geriledi. Bu değişimler, ilk çeyrekte bilanço büyüklüğünde belirgin bir bozulma olmadığını gösteriyor.
Özkaynaklar 37,2 milyar TL’den 36,9 milyar TL’ye düşerek %0,9 geriledi. Net kârın düşük kalması özkaynak artışını sınırlamış olsa da, özkaynakların toplam varlıkların yaklaşık %80’ini finanse etmesi güçlü bir sermaye tabanına işaret ediyor. Bu oran, şirketin bilanço yapısında borç finansmanına aşırı bağımlı olmadığını gösteren önemli bir unsur.
En dikkat çekici gelişme net borç kaleminde yaşandı. BERA, önceki yıl sonunda 256,9 milyon TL net borç taşırken, 2026 ilk çeyrek itibarıyla 87,4 milyon TL net nakit pozisyonuna geçti. Bu, yaklaşık 344 milyon TL’lik bir iyileşme anlamına geliyor. Negatif net borç, şirketin finansal yükümlülüklerini karşılayabilecek nakit ve nakit benzeri varlıklara sahip olduğunu gösterir. FAVÖK pozitif olduğu için borçluluk baskısı da sınırlı; net borç/FAVÖK rasyosu teknik olarak negatif seviyede bulunuyor.
Ancak net nakit pozisyonunun sürdürülebilirliği, nakdin hangi varlıklardan oluştuğu ve işletme sermayesi hareketleriyle birlikte izlenmeli. Tek çeyreklik iyileşme, kalıcı nakit üretimi anlamına gelmeyebilir.
Net Parasal Pozisyon (TAS 29)
BERA’nın ilk çeyrek sonuçlarını belirleyen ana unsur net parasal pozisyon oldu. Şirket geçen yılın aynı döneminde 737,9 milyon TL net parasal kazanç yazarken, bu yıl 458,9 milyon TL net parasal zarar açıkladı. İki dönem arasındaki fark yaklaşık 1,2 milyar TL seviyesinde.
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini finansal tablolara yansıtır. Geçen yıl şirketin net parasal pozisyonu kâra katkı sağlarken, bu çeyrekte aynı kalem kârı aşağı çekti. Bu değişim, faaliyet performansındaki sınırlı zayıflığın net kârda neden çok daha sert hissedildiğini açıklıyor.
Burada önemli nokta, 458,9 milyon TL’lik parasal zararın doğrudan faaliyetlerde nakit çıkışı anlamına gelmemesi. Ancak bu kalem, raporlanan net kârı ciddi biçimde etkiliyor ve yatırımcının yalnızca net kâra bakarak şirketin operasyonel gücü hakkında karar vermesini riskli hale getiriyor. BERA için FAVÖK, faaliyetlerden nakit akışı ve net parasal pozisyon birlikte izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
BERA’nın ilk çeyrek verileri iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafı: Şirket net borçtan net nakit pozisyonuna geçti; özkaynak tabanı güçlü kaldı ve operasyonel kârlılık tamamen ortadan kalkmadı.
- Risk tarafı: Satış büyümesi %4 ile enflasyonun belirgin biçimde altında kaldı. Brüt kâr ve FAVÖK marjları geriledi.
- En kritik risk: Net parasal pozisyonun geçen yıl kâra katkı verirken bu yıl zarara dönüşmesi, net kârı 75,8 milyon TL’ye kadar düşürdü.
- Takip edilmesi gerekenler: Satışların enflasyon üzerinde büyüyüp büyümeyeceği, brüt marjın toparlanıp toparlanmayacağı, net nakit pozisyonunun korunması ve TAS 29 etkisinin gelecek çeyreklerde normale dönüp dönmeyeceği.
Özetle BERA’nın bilançosu sağlam, borçluluk seviyesi düşük ve faaliyet kârlılığı pozitif. Ancak büyüme enflasyonun gerisinde, marjlar aşağı yönlü ve net kâr enflasyon muhasebesine yüksek ölçüde bağımlı. Bu nedenle yatırımcı açısından asıl soru, şirketin net nakit pozisyonundan çok bu nakdi sürdürülebilir operasyonel kâra dönüştürüp dönüştüremeyeceği olacak. Yatırım tavsiyesi değildir.