
Açılış
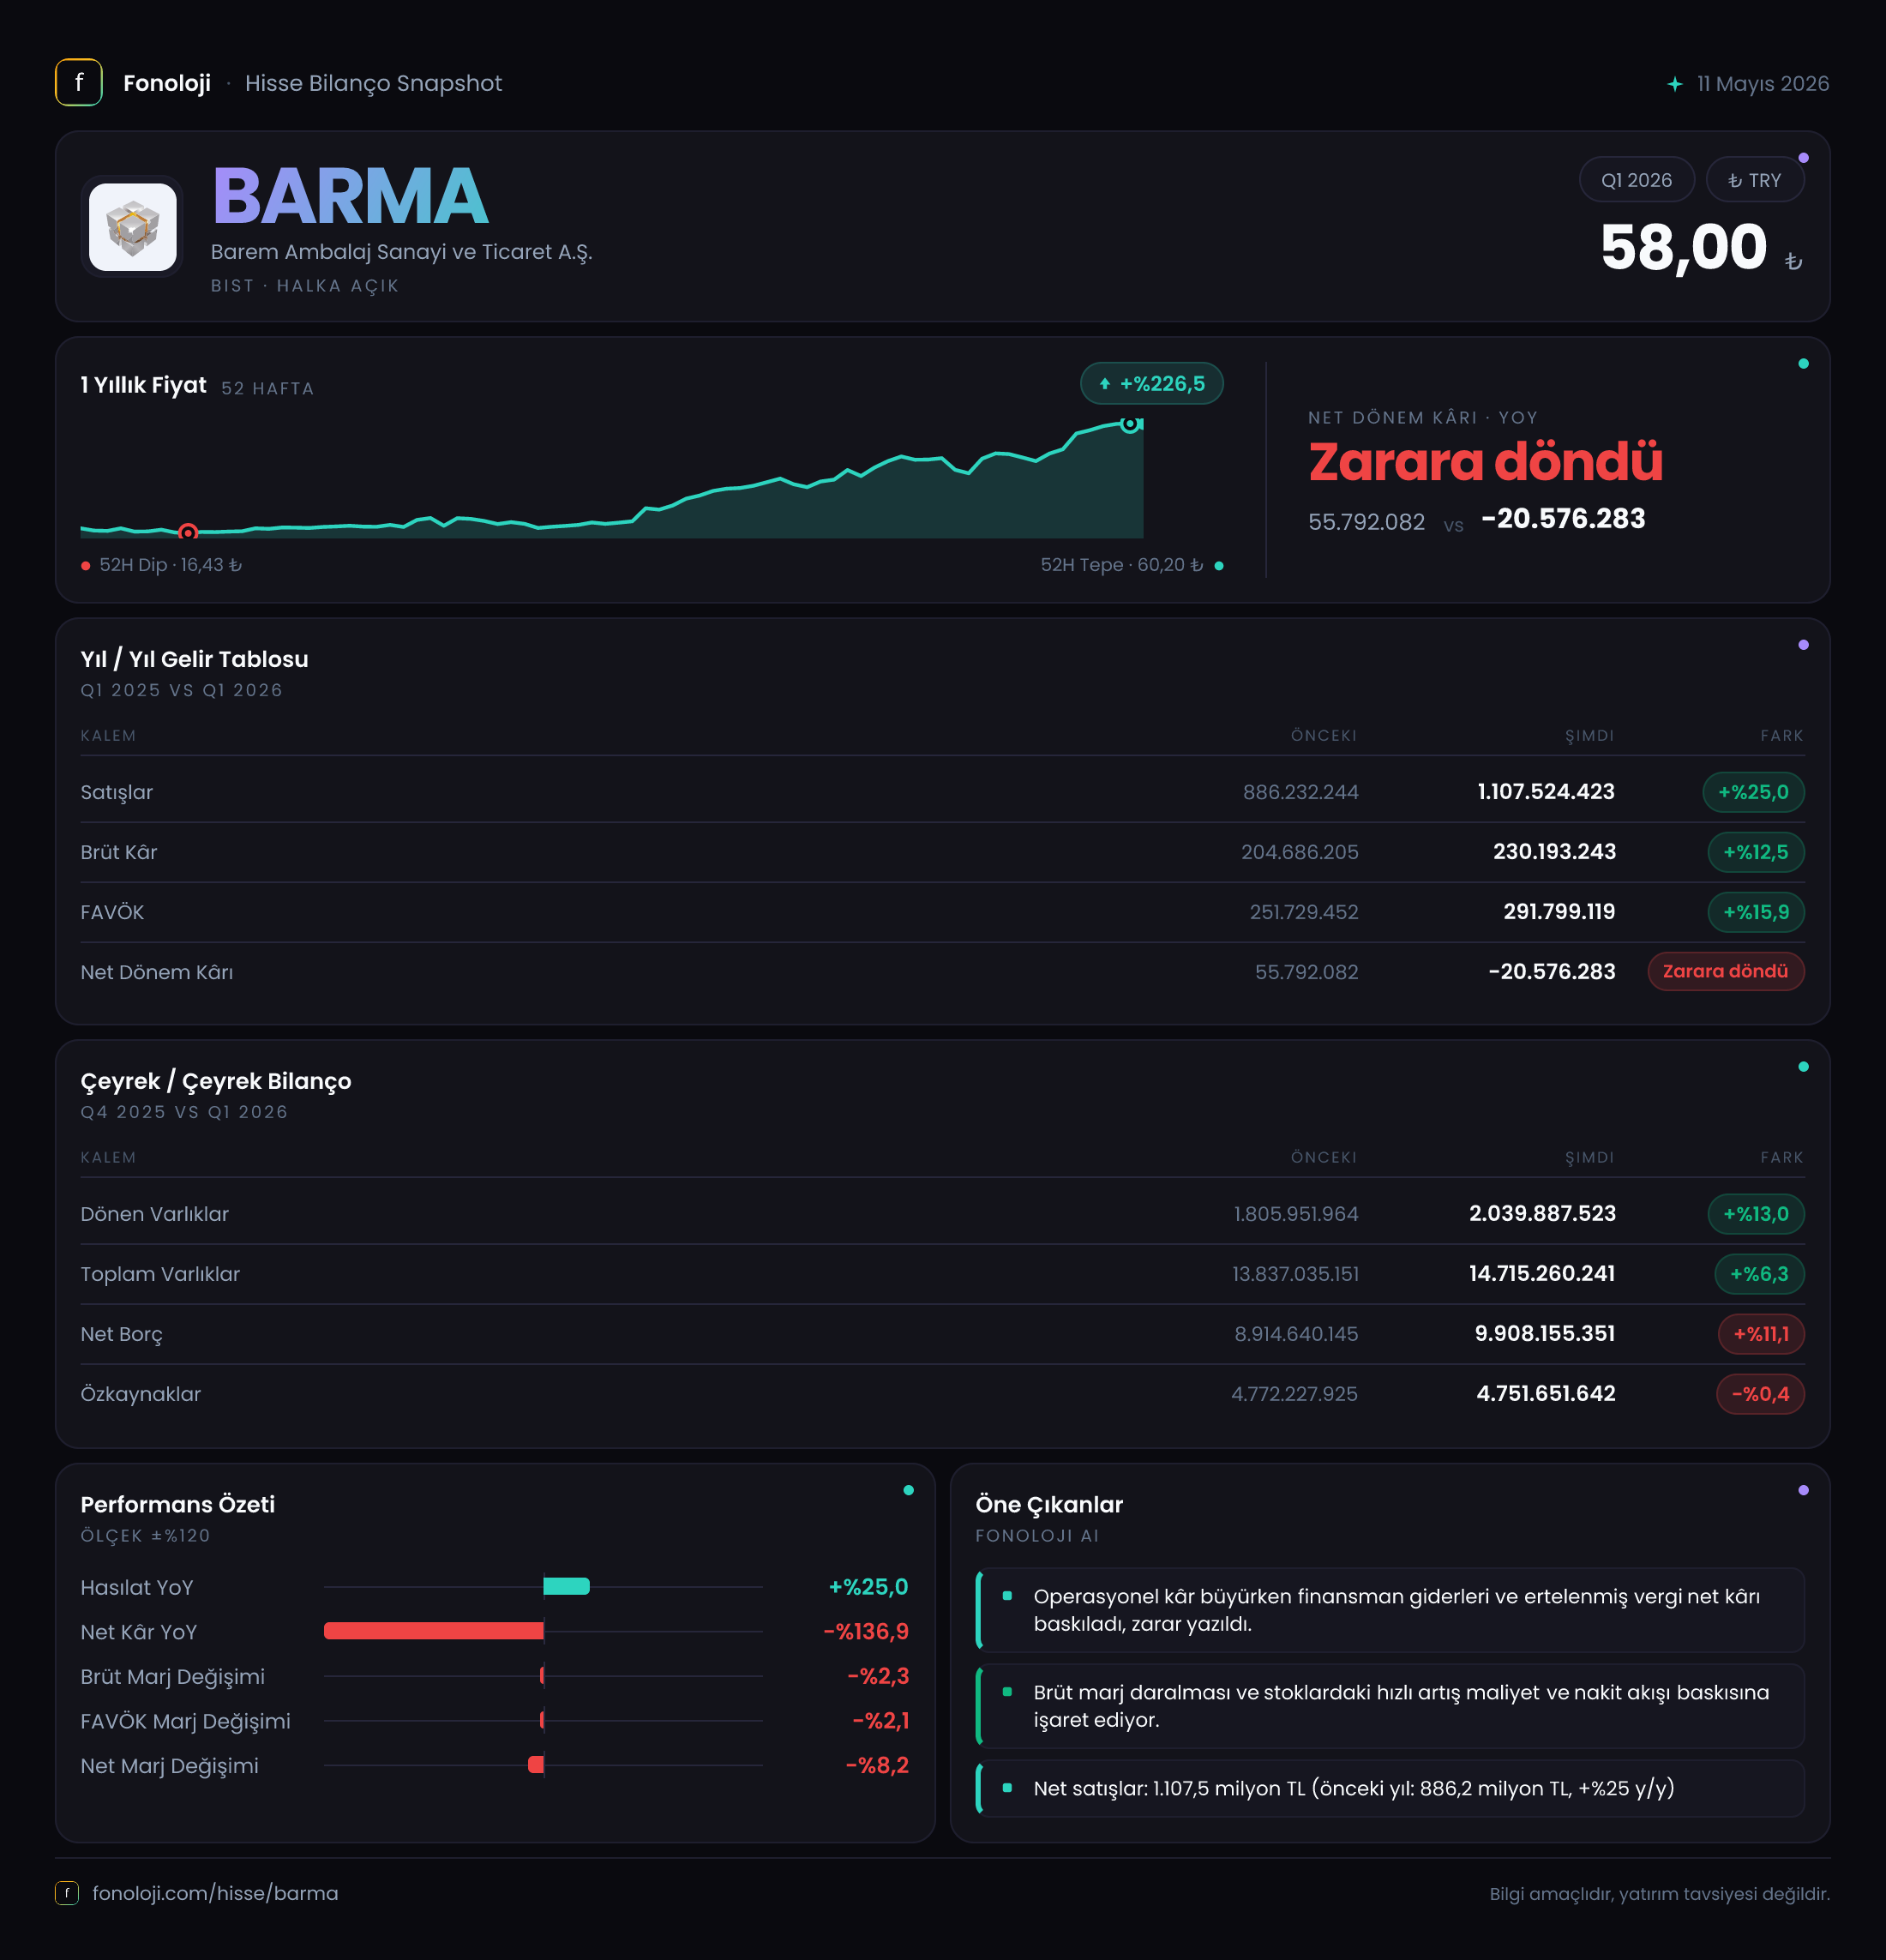
Barem Ambalaj, ambalaj sektöründe faaliyet gösteren ve üretim kapasitesi ile birlikte yüksek yatırım harcaması gerektiren bir şirket profili taşıyor. 2026’nın ilk çeyreğinde satışlar %25 artarak yaklaşık 1,1 milyar TL’ye ulaşırken, operasyonel kârlılık belirgin biçimde güçlenmiş; FAVÖK %106,2 artışla 179,4 milyon TL’ye yükselmiş. Buna karşılık, şirketin bilançosundaki yüksek net borç ve dönem sonunda oluşan 20,6 milyon TL’lik net zarar, operasyonel iyileşmenin henüz ortakların nihai kârına yansımadığını gösteriyor. Çeyreğin ana mesajı şu: faaliyet performansı toparlanıyor, ancak finansal yapı ve faaliyet dışı kalemler kârlılığı baskılamaya devam ediyor.
Satış Hikayesi
Barem Ambalaj’ın satışları geçen yılın aynı çeyreğindeki 886,2 milyon TL’den yaklaşık 1,1 milyar TL’ye çıktı. Nominal olarak %25’lik büyüme ilk bakışta olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu artışın tamamını gerçek büyüme olarak okumamak gerekiyor. Genel fiyat seviyesini kabaca %30 kabul ettiğimizde, satışların reel olarak yaklaşık %4 civarında gerilediği bir tablo ortaya çıkıyor. Bu nedenle şirketin ilk çeyrekte ciroyu koruduğu, fakat enflasyonun üzerinde anlamlı bir hacim büyümesi yaratamadığı söylenebilir.
Burada önemli ayrım, satışların düşmemesi ile gerçek talep büyümesinin aynı şey olmaması. Ambalaj sektöründe fiyat geçişleri, hammadde maliyetleri ve müşterilerin sipariş hacimleri ciroyu birlikte etkiliyor. Barem’in cirosu nominal olarak büyürken, büyümenin ne kadarının fiyat artışlarından, ne kadarının satış hacminden geldiği mevcut verilerden ayrıştırılamıyor.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 dönemi bulunuyor. Bu nedenle 2025’in son çeyreğine göre ivmenin hızlanıp hızlanmadığını veya yavaşlayıp yavaşlamadığını henüz söylemek mümkün değil. Önümüzdeki dönemlerde satışların enflasyondan daha hızlı büyüyüp büyümediği ve FAVÖK artışının sürdürülebilir olup olmadığı temel izleme başlıkları olacak.
Kârlılık
Kârlılık tarafında tablo satışlardan daha güçlü. Brüt kâr, 204,7 milyon TL’den 230,2 milyon TL’ye yükselerek %12,5 arttı. Ancak satışlar %25 büyürken brüt kârın daha yavaş artması, maliyetlerin ciroya göre daha hızlı yükseldiğini gösteriyor. Buna bağlı olarak brüt kâr marjı yaklaşık %23,1’den %20,8’e geriledi. Başka bir ifadeyle şirket satış başına daha fazla gelir elde etse de, bu gelirin maliyetlerden sonra kalan kısmı daralmış durumda.
FAVÖK tarafında ise belirgin bir iyileşme var. FAVÖK 87,0 milyon TL’den 179,4 milyon TL’ye çıkarak %106,2 büyüdü. FAVÖK marjı da yaklaşık %9,8’den %16,2’ye yükseldi. Brüt marj gerilerken FAVÖK marjının artması, brüt kârın altında kalan faaliyet giderleri ve operasyonel kalemlerde önemli bir iyileşme yaşandığına işaret ediyor. Şirket, mevcut satış hacminden geçen yıla göre daha yüksek operasyonel kâr üretmiş.
Ancak bu iyileşmenin niteliği yakından takip edilmeli. FAVÖK’teki artışın kalıcı olması için yalnızca gider kontrolü değil, satış karmasının ve üretim verimliliğinin de destekleyici olması gerekir. İlk çeyrek verisi güçlü bir operasyonel toparlanma gösterse de tek dönem üzerinden kalıcı trend ilan etmek erken.
Net kâr tarafında ise operasyonel görünüm tersine dönüyor. Şirket geçen yılın aynı dönemindeki 55,8 milyon TL net kârdan, bu çeyrekte 20,6 milyon TL net zarara geçti. Net kâr marjı yaklaşık %6,3’ten %-1,9’a geriledi. Dolayısıyla FAVÖK’teki 92,4 milyon TL’lik artış, finansman giderleri, amortisman, kur etkileri veya diğer faaliyet dışı kalemlerdeki baskıyı telafi edememiş görünüyor. Bu kalemlerin ayrıntısı paylaşılmadığı için zararın hangi unsurdan kaynaklandığını kesinleştirmek mümkün değil; fakat yatırımcı açısından kritik nokta, operasyonel kâr ile net kâr arasındaki makasın açılmasıdır.
| KPI | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | ~1,1 mlr TL | 886,2 mn TL | Nominal büyüme %25, enflasyona göre reel artış sınırlı | | Brüt kâr marjı | %20,8 | %23,1 | Maliyet baskısı marjı daraltmış | | FAVÖK marjı | %16,2 | %9,8 | Operasyonel verimlilik belirgin şekilde iyileşmiş | | Net kâr marjı | -%1,9 | %6,3 | Finansal ve faaliyet dışı kalemler sonucu negatife dönmüş |
Bilanço Sağlığı
Bilanço, şirketin büyüme yatırımlarının ve borçluluk seviyesinin birlikte izlenmesi gereken bir yapı taşıdığını gösteriyor. Toplam varlıklar yıl sonuna göre %6,3 artarak 14,7 milyar TL’ye ulaşmış. Bu artışta duran varlıkların 12,0 milyar TL’den 12,7 milyar TL’ye yükselmesi etkili. Şirketin varlıklarının yaklaşık %86’sının duran varlıklardan oluşması, sermaye yoğun ve yatırım gerektiren bir iş modeline işaret ediyor.
Dönen varlıklar da %13 artışla 2,0 milyar TL’ye yükselmiş. Ancak bu artışın likiditeyi ne ölçüde güçlendirdiğini değerlendirmek için nakit, ticari alacak ve stok kırılımı gerekiyor. Sadece dönen varlıkların artması, kısa vadeli borçların da aynı veya daha yüksek hızda büyümesi halinde yeterli güvence sağlamayabilir.
Net borç 8,9 milyar TL’den 9,9 milyar TL’ye çıkarak %11,1 arttı. Buna karşın özkaynaklar 4,8 milyar TL seviyesinde yatay kaldı. Böylece net borcun özkaynaklara oranı yaklaşık 2,1 kat düzeyinde bulunuyor. Bu, şirketin bilançosunda borç finansmanının önemli ağırlık taşıdığını gösteriyor.
Net borç/FAVÖK hesabında dönemsel FAVÖK kullanıldığında oran yapay biçimde çok yüksek çıkar; çünkü FAVÖK yalnızca ilk çeyreğe ait. İlk çeyrek FAVÖK’ünün yıl boyunca tekrarlandığı varsayımıyla yıllıklandırılmış FAVÖK yaklaşık 717,6 milyon TL, buna göre net borç/FAVÖK yaklaşık 13,8 kat olur. Bu varsayım kesin bir yıllık tahmin değildir; ancak borçluluğun operasyonel kâra göre yüksek olduğunu gösteren önemli bir uyarıdır. Borcun azalması veya FAVÖK’ün daha güçlü biçimde büyümesi, yatırım tezinin güçlenmesi için kritik olacak.
Net Parasal Pozisyon (TAS 29)
Barem Ambalaj’ın net parasal pozisyon geliri 85,7 milyon TL’den 232,5 milyon TL’ye yükselerek %171,3 arttı. Bu kalem, enflasyon muhasebesi uygulaması kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini yansıtıyor. Tutarın bu denli yükselmesi, şirketin finansal tablolarındaki enflasyon muhasebesi etkisinin dönem kârı üzerinde önemli rol oynadığını gösteriyor.
Ancak net parasal pozisyon gelirini doğrudan nakit yaratımı veya operasyonel başarı olarak değerlendirmemek gerekir. Bu kalem, muhasebesel bir düzeltme niteliğindedir ve şirketin kasasına aynı tutarda nakit girişi anlamına gelmez. Daha da önemlisi, 232,5 milyon TL’lik net parasal pozisyon gelirine rağmen şirketin 20,6 milyon TL net zarar açıklaması, finansman, amortisman ve diğer faaliyet dışı kalemlerin toplam baskısının güçlü olduğunu gösteriyor.
Bu nedenle Barem’de TAS 29 etkisi dışarıda bırakıldığında operasyonel performansın nasıl göründüğü ayrıca incelenmeli. FAVÖK’teki iyileşme olumlu olsa da net kâra geçiş için borçluluk maliyetleri ve parasal pozisyon etkilerinin birlikte değerlendirilmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
İlk çeyrek sonuçları Barem Ambalaj için iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat: FAVÖK’ün %106 artması ve marjın %9,8’den %16,2’ye çıkması, şirketin operasyonel verimlilik ve gider yönetiminde önemli ilerleme kaydettiğini gösteriyor.
- Risk: Satış büyümesi enflasyonun altında kalırken brüt marj daralmış; yani ciro tarafında henüz güçlü bir reel büyüme kanıtı yok.
- Bilanço baskısı: Net borç 9,9 milyar TL’ye yükselmiş, özkaynaklar ise yatay kalmış. Yüksek borç, faiz ve finansman maliyetlerine karşı şirketi daha hassas hale getiriyor.
- Net kâr sorunu: Operasyonel toparlanma henüz net zararı ortadan kaldırmamış. FAVÖK artışının net kâra dönüşebilmesi temel beklenti olmalı.
- TAS 29 etkisi: Net parasal pozisyon geliri güçlü olsa da bu kalem nakit üretimi değildir ve dönemsel net sonucu tek başına açıklamaz.
Özetle veri, Barem Ambalaj’da operasyonel iyileşme sinyallerinin güçlendiğini, fakat yüksek borçluluk ve net kâra geçiş sorununun devam ettiğini gösteriyor. Yatırımcıların önümüzdeki çeyreklerde özellikle FAVÖK marjının korunup korunmadığına, satış büyümesinin enflasyonu aşıp aşmadığına, net borcun gerileyip gerilemediğine ve finansman giderlerinin net kâr üzerindeki baskısına odaklanması gerekiyor. Yatırım tavsiyesi değildir.