
Açılış
Barem Ambalaj, ambalaj sektöründe faaliyet gösteren ve üretim kapasitesiyle birlikte yüksek yatırım ve finansman ihtiyacı taşıyan bir şirket profili sunuyor. 2026/6AB döneminde satışlar nominal olarak güçlü büyürken, brüt kâr ve net dönem kârı tarafı aynı ölçüde destekleyici değil. Şirketin operasyonel kârlılığını temsil eden FAVÖK artmış olsa da, %30’un üzerinde seyreden enflasyon ortamında satış büyümesinin ne kadarının gerçek hacim artışından, ne kadarının fiyatlama ve ürün karmasından kaynaklandığı kritik önem taşıyor. Ana mesaj şu: operasyonel tarafta direnç var, ancak zayıflayan brüt marj, yüksek borçluluk ve büyüyen net zarar yatırımcı açısından temkin gerektiriyor.
Satış Hikayesi
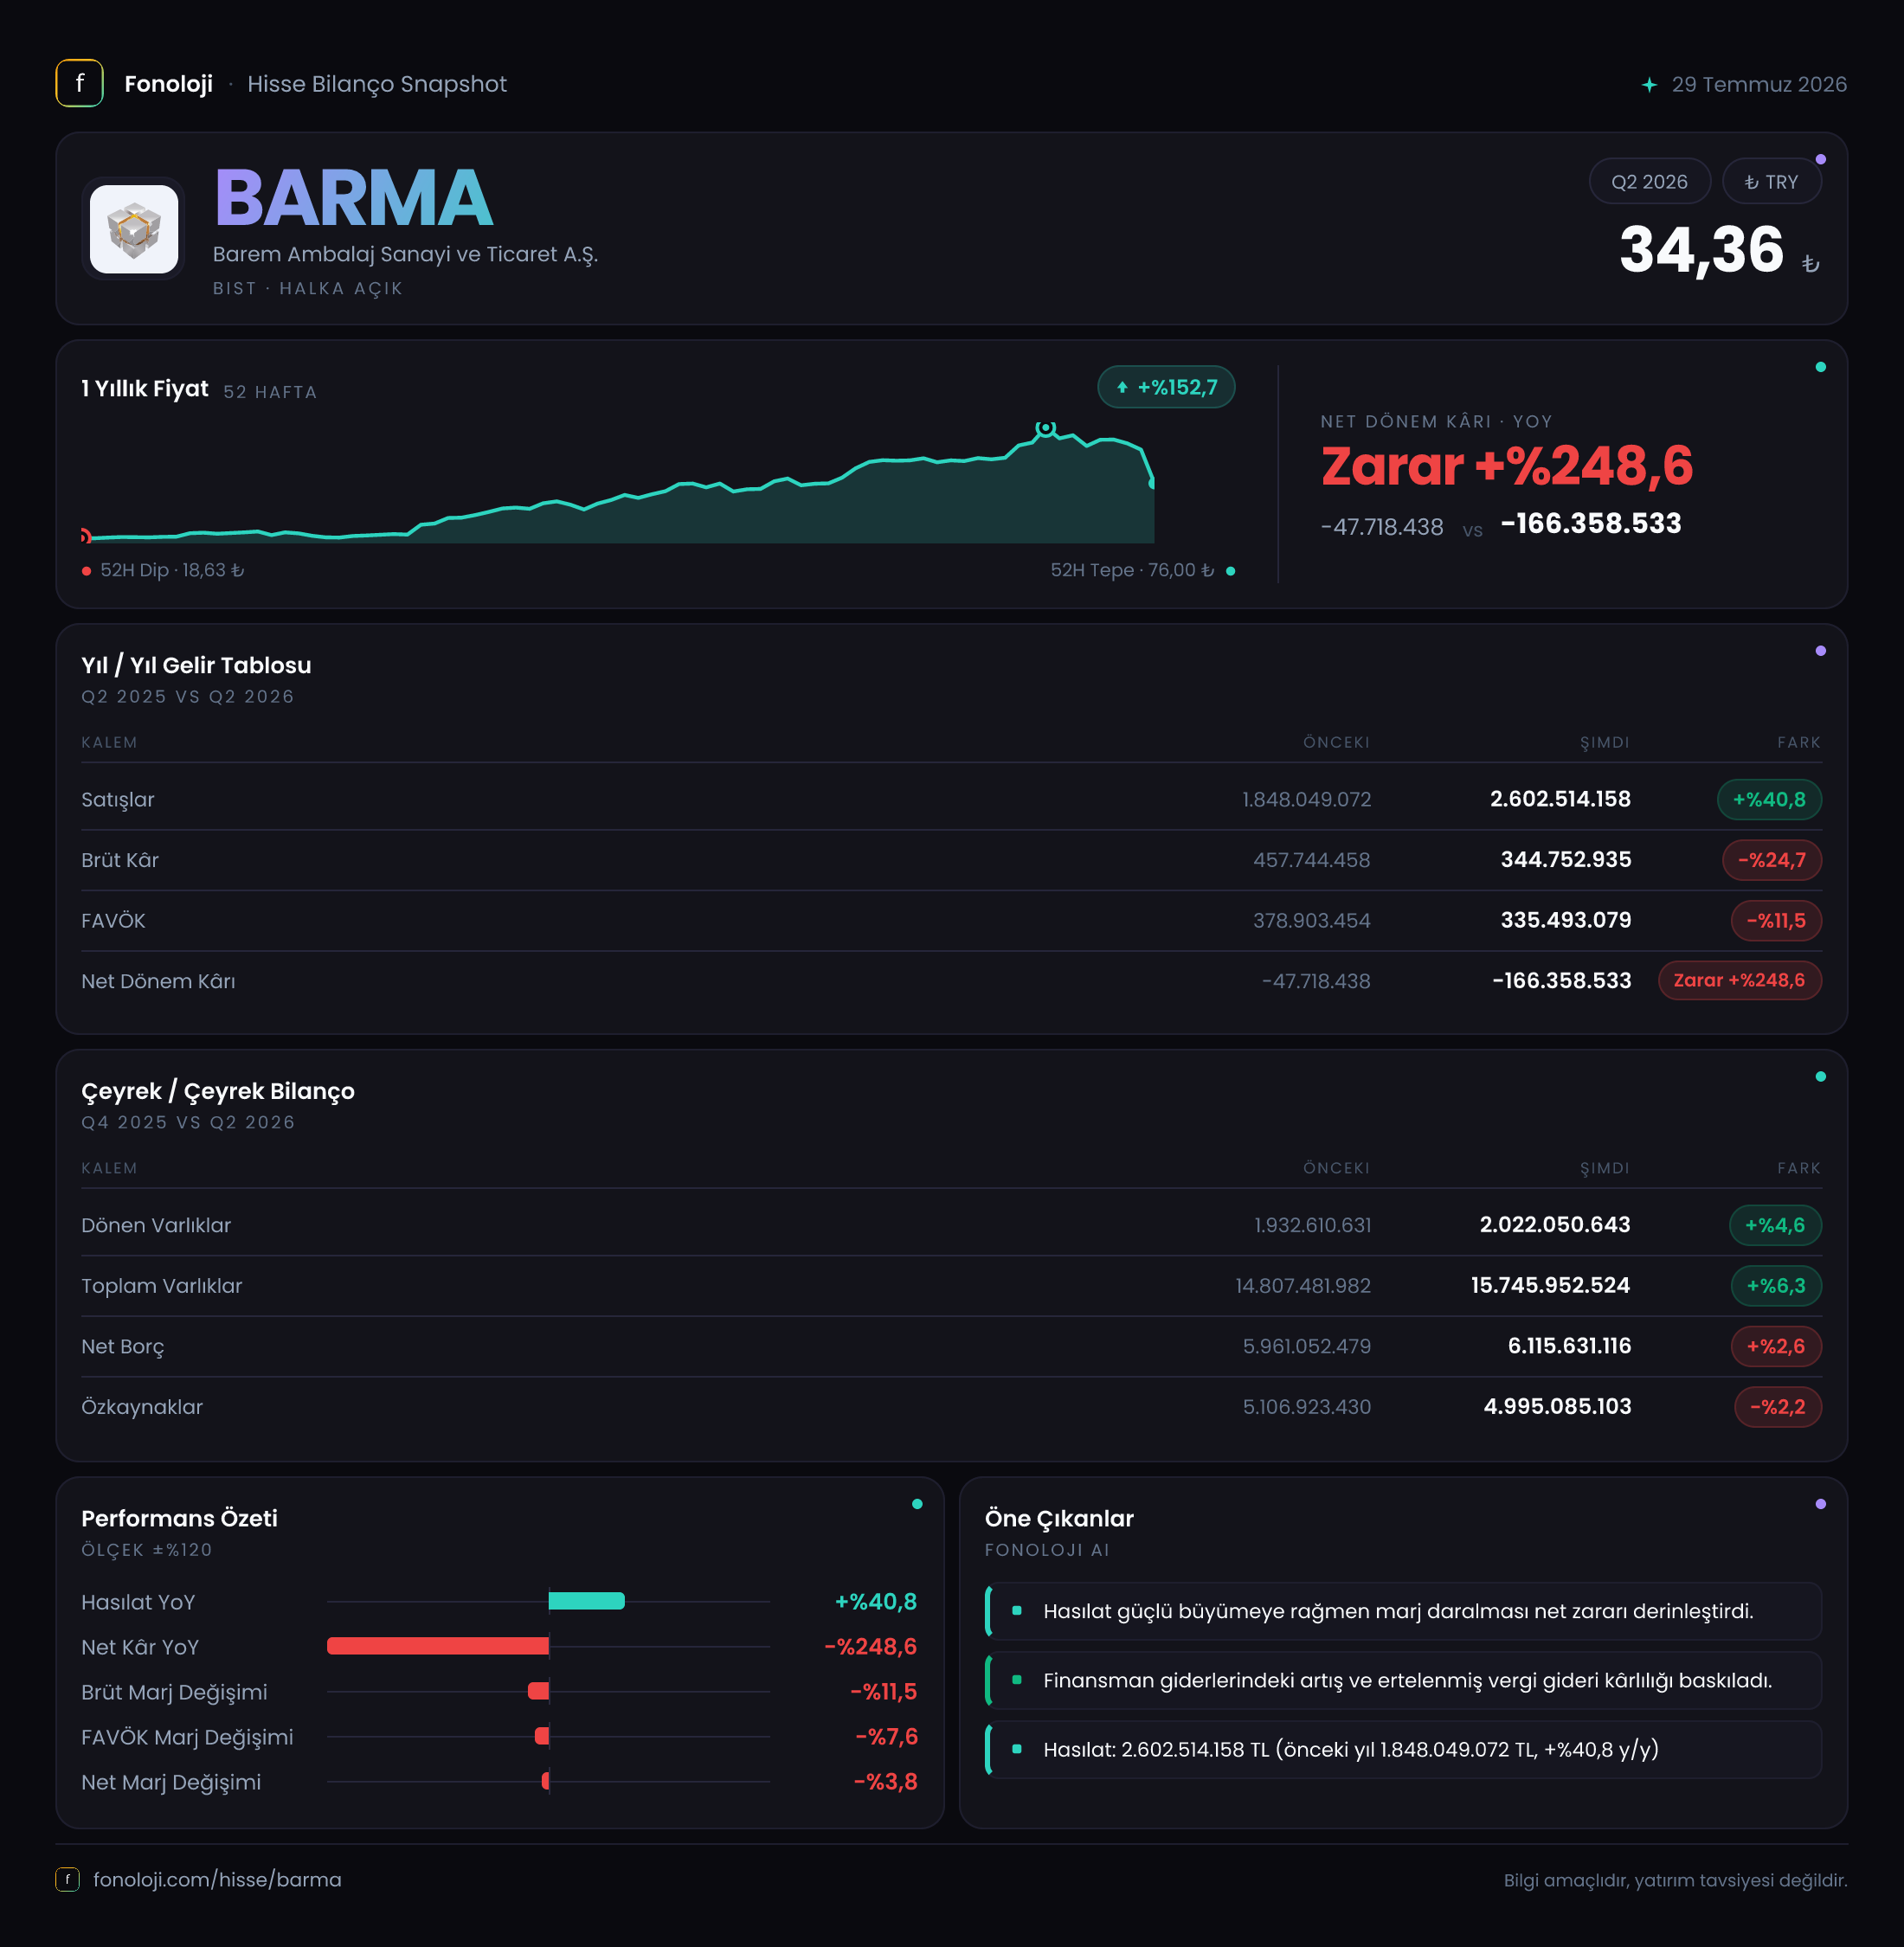
Barem Ambalaj’ın satışları geçen yılın aynı dönemindeki 1,8 milyar TL’den 2,6 milyar TL’ye yükselerek %40,8 arttı. Bu artış, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında ilk bakışta olumlu görünüyor; şirket satışlarını enflasyonun üzerinde büyütmüş durumda. Ancak bu büyümenin reel olup olmadığını değerlendirmek için satış hacmi, tonaj, ihracat payı ve ürün bazlı fiyat değişimleri gibi bilgiler gerekiyor. Mevcut veri, nominal büyümeyi gösteriyor; gerçek talep artışını tek başına kanıtlamıyor.
Satış performansının daha dikkat çekici tarafı, gelirin güçlü artmasına rağmen brüt kârın gerilemesi. Bu durum, hammadde maliyetleri, enerji giderleri, ürün fiyatlama gücü veya düşük marjlı satışların toplam içindeki payı gibi unsurların satış büyümesinden daha hızlı baskı yarattığını düşündürüyor. Ambalaj sektöründe kârlılığın hammadde fiyatlarına ve müşterilere yapılan fiyat geçişlerine duyarlı olması nedeniyle, satış artışının kalitesi en az büyüklüğü kadar önemli.
Çeyreklik karşılaştırma açısından veri seti sınırlı. Verilen bilgiye göre 2025/6 satışları 899,7 milyon TL seviyesinde. Ancak gelir tablosundaki 1,8 milyar TL karşılaştırma rakamı ile bu 899,7 milyon TL farklı dönem esaslarına işaret ediyor olabilir. Bu nedenle iki rakamı doğrudan kıyaslayarak çeyreklik büyüme oranı üretmek sağlıklı değil. Daha net bir çeyreklik trend için 2026’nın ilk ve ikinci çeyrek satışlarının ayrı ayrı açıklanmasını beklemek gerekiyor.
Kârlılık
Kârlılık tablosu, satış büyümesinin henüz şirketin alt satırına yeterince yansımadığını gösteriyor. Brüt kâr, geçen yılın aynı dönemindeki 457,7 milyon TL’den 344,8 milyon TL’ye gerileyerek %24,7 düştü. Böylece brüt kâr marjı yaklaşık %25,4’ten %13,3’e indi. Başka bir ifadeyle şirket bu dönem satışlarının her 100 TL’sinden yaklaşık 13,3 TL brüt kâr üretirken, geçen yıl aynı dönemde bu tutar 25,4 TL civarındaydı. Bu, marj kalitesinde belirgin bir bozulma anlamına geliyor.
FAVÖK tarafı ise daha olumlu bir görünüm sunuyor. FAVÖK 211,6 milyon TL’den 267,4 milyon TL’ye çıkarak %26,4 arttı. Ancak satışlar daha hızlı büyüdüğü için FAVÖK marjı %11,8’den %10,3’e geriledi. Yani şirket operasyonel düzeyde kâr üretmeye devam ediyor, fakat her 100 TL’lik satıştan elde edilen operasyonel kazanç geçen yıla göre yaklaşık 1,5 TL azalmış durumda.
Brüt kâr düşerken FAVÖK’ün artması, faaliyet giderleri veya giderlerin sınıflandırılması konusunda olumlu bir denge oluşmuş olabileceğini gösteriyor; ancak mevcut veri bu farkın kaynağını açıklamıyor. Bu nedenle FAVÖK artışını önemli bir direnç göstergesi olarak görmek mümkün, fakat marjın gerilemesi nedeniyle bunu güçlü bir kârlılık toparlanması olarak nitelendirmek erken.
Net dönem kârı ise belirgin biçimde bozuldu. Şirket geçen yıl aynı dönemde 47,7 milyon TL zarar açıklarken bu dönemde zarar 166,4 milyon TL’ye yükseldi. Zararın mutlak büyüklüğü yaklaşık 118,7 milyon TL arttı ve şirketin net kâr marjı yaklaşık -%2,7’den -%6,4’e geriledi. Dolayısıyla operasyonel kârlılık pozitif kalmasına rağmen finansman giderleri, amortisman, kur etkileri veya diğer faaliyet dışı kalemler net sonucu aşağı çekmiş görünüyor. Bu kalemlerin ayrıntısı olmadan zarar artışının tek bir nedene bağlanması doğru olmaz.
Bilanço Sağlığı
Barem Ambalaj’ın toplam varlıkları önceki dönem sonuna göre 14,8 milyar TL’den 15,7 milyar TL’ye çıkarak %6,3 arttı. Artışın ana kaynağı duran varlıklar. Duran varlıklar 12,9 milyar TL’den 13,7 milyar TL’ye yükselirken %6,6 büyüdü; bu da şirketin sermaye yoğun üretim yapısını ve yatırım ağırlıklı bilanço yapısını yansıtıyor. Dönen varlıkların ise yalnızca %4,6 artarak 2,0 milyar TL’ye ulaşması, kısa vadeli likidite tarafındaki büyümenin sınırlı kaldığını gösteriyor.
Net borç 7,8 milyar TL’den 7,5 milyar TL’ye gerileyerek %4,5 azaldı. Bu düşüş olumlu olsa da borçluluk seviyesi hâlâ yüksek. Net borç, toplam varlıkların yaklaşık %47,8’ine, özkaynakların ise yaklaşık 1,5 katına denk geliyor. Özkaynaklar 5,1 milyar TL’den 5,0 milyar TL’ye geriledi; bu da şirketin büyüyen varlık tabanına rağmen özkaynak desteğinin güçlenmediğine işaret ediyor.
Net borç/FAVÖK oranını sağlıklı biçimde hesaplamak için yıllıklandırılmış veya son 12 aylık FAVÖK verisi gerekiyor. Bu nedenle yalnızca ara dönem FAVÖK’ü kullanarak kesin bir kaldıraç oranı üretmek yanıltıcı olur. Yine de şirketin yüksek net borç taşıdığı ve operasyonel kârlılıktaki herhangi bir zayıflığın finansal riskleri artırabileceği açık.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, bu dönemde 318,7 milyon TL ile geçen yılki 197,8 milyon TL’nin %61,1 üzerine çıktı. Pozitif net parasal pozisyonun gelir tablosuna katkı sağlaması, enflasyon muhasebesi kapsamında parasal varlık ve yükümlülüklerin yeniden değerlendirilmesinden kaynaklanan muhasebesel bir kazanç bulunduğunu gösteriyor.
Bu katkı önemli olsa da şirketin temel operasyonel performansıyla karıştırılmamalı. Net parasal pozisyon, satış hacmi veya nakit yaratma gücü anlamına gelmez; enflasyon muhasebesinin finansal tablolara yansıttığı bir sonuçtur. Nitekim pozitif katkı 318,7 milyon TL gibi yüksek bir seviyede olmasına rağmen şirket yine de 166,4 milyon TL net zarar açıklamış durumda. Bu tablo, operasyon dışı muhasebesel katkının finansman ve diğer giderleri telafi etmeye yetmediğini ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
BARMA’da fırsat ve risk aynı anda bulunuyor:
- Fırsat: Satışlar %40,8 büyüyerek enflasyonun üzerinde nominal performans gösterdi; FAVÖK de %26,4 arttı.
- Risk: Brüt kâr marjı %25,4’ten %13,3’e, FAVÖK marjı ise %11,8’den %10,3’e geriledi.
- Risk: Net zarar 166,4 milyon TL’ye yükseldi ve özkaynaklar küçüldü.
- Dikkat edilmesi gereken nokta: Net borç 7,5 milyar TL seviyesinde. Borç azalıyor, ancak bilanço hâlâ yüksek kaldıraç taşıyor.
- Takip edilmesi gereken veriler: Hammadde maliyet geçişleri, kapasite kullanım oranı, ihracat ve hacim büyümesi, finansman giderleri ile net borç/FAVÖK oranı.
Önümüzdeki dönemlerde yatırımcı için en kritik soru, satış büyümesinin marj toparlanmasına dönüşüp dönüşmeyeceği olacak. Şirket FAVÖK üretmeye devam ediyor; ancak brüt marjın belirgin biçimde düşmesi ve yüksek borçluluk, büyümenin henüz yeterince kaliteli olmadığını gösteriyor. Marjlar toparlanmadan ve net borç daha hızlı gerilemeden, mevcut büyümeyi doğrudan güçlü bir yatırım hikâyesi olarak okumak yerine, operasyonel iyileşmenin kanıtlanmasını beklemek daha sağlıklı görünüyor.
Yatırım tavsiyesi değildir.