
Açılış
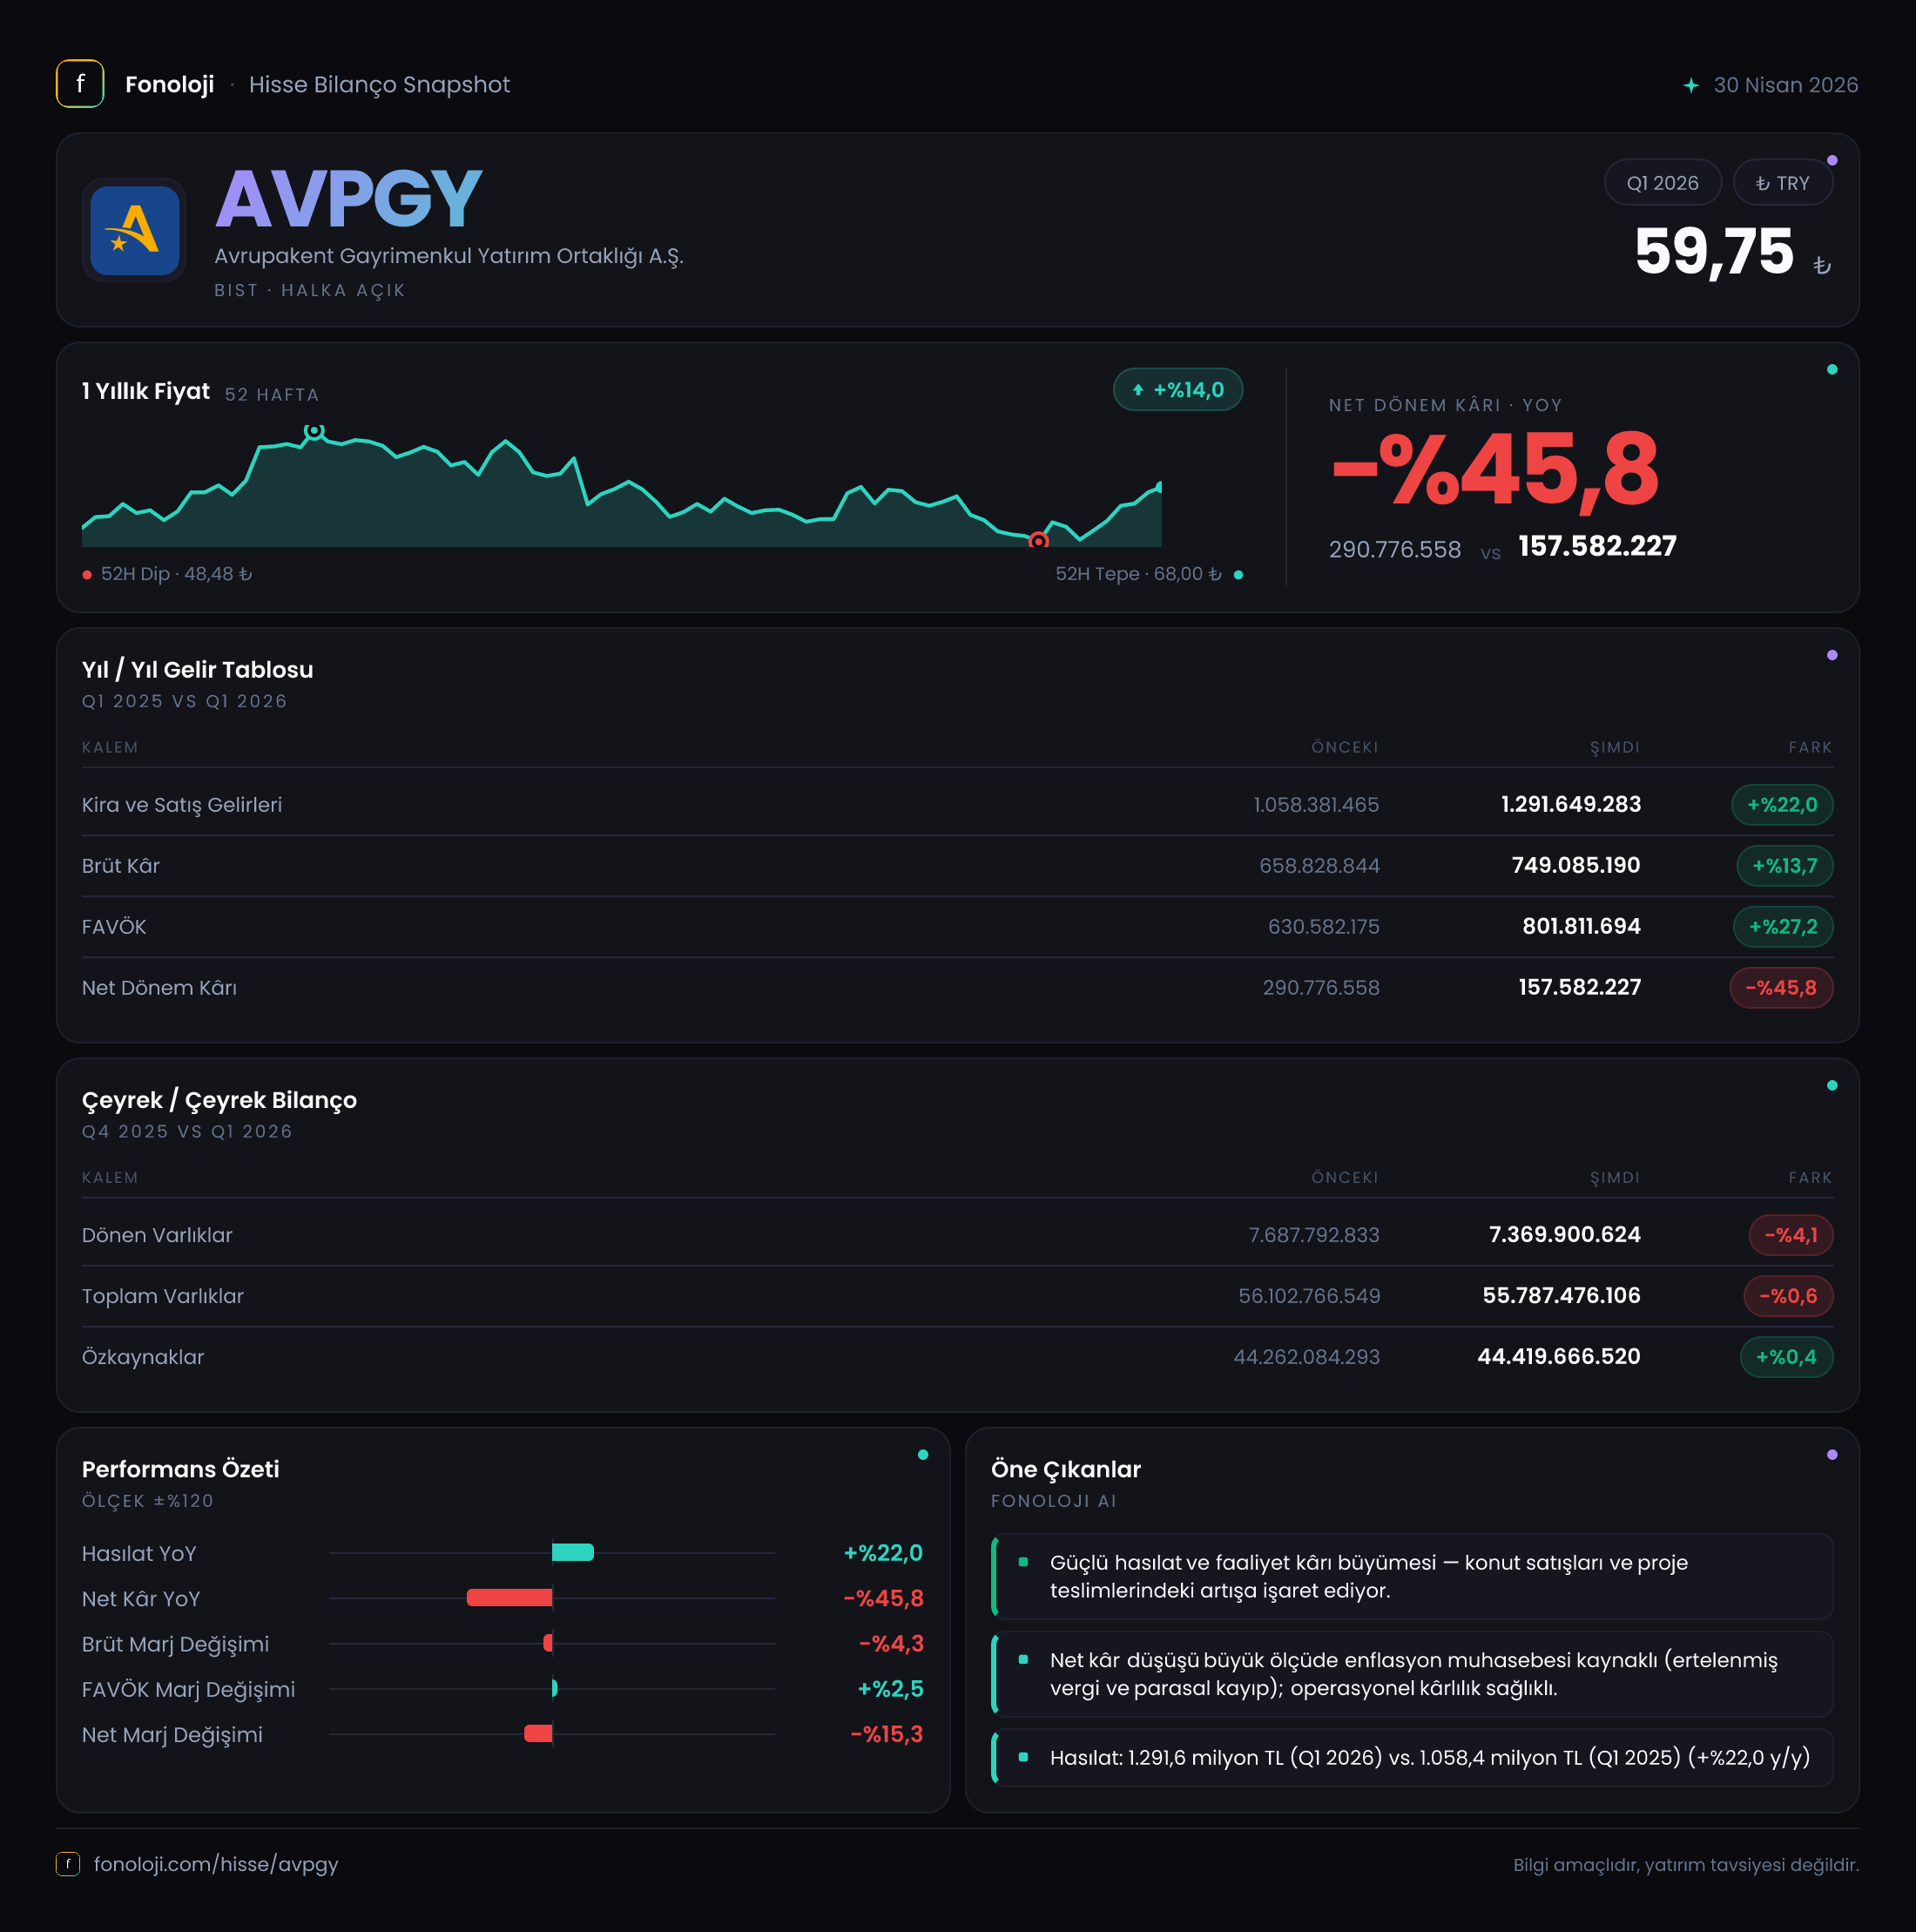
Avrupakent GYO, gayrimenkul portföyü üzerinden gelir ve kârlılık üretmeye odaklanan bir gayrimenkul yatırım ortaklığıdır. 2026’nın ilk çeyreğinde şirketin satışları nominal olarak büyürken, FAVÖK artışı operasyonel tarafın hâlâ güçlü kaldığını gösteriyor. Ancak net dönem kârındaki sert düşüş, faaliyet performansının nihai sonuca aynı ölçüde yansımadığını ortaya koyuyor. Bilançoda ise yüksek özkaynak payı dikkat çekerken, şirketin net borç pozisyonu bu veri setinde açıklanmadığı için finansal kaldıraç konusunda temkinli kalmak gerekiyor.
Satış Hikayesi
Avrupakent GYO’nun satışları geçen yılın aynı çeyreğindeki 1,1 milyar TL’den 1,3 milyar TL’ye yükselerek %22 arttı. İlk bakışta bu, güçlü bir büyüme gibi görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında satışlardaki artışın enflasyonu tam olarak aşamadığı görülüyor. Başka bir ifadeyle şirketin nominal satışları büyümüş, ancak reel satış hacmi veya fiyatlama gücü açısından aynı ölçüde ilerleme sağlanamamış olabilir.
Bu noktada GYO’larda satışların niteliği önemlidir. Gayrimenkul şirketlerinde gelir artışı; kira gelirlerinden, proje veya gayrimenkul satışlarından ve portföydeki farklı varlıkların katkısından etkilenebilir. Ancak paylaşılan veri, satış büyümesinin hangi kalemlerden kaynaklandığını göstermiyor. Bu nedenle %22’lik büyümeyi doğrudan güçlü hacim artışı olarak yorumlamak yerine, enflasyonun da etkilediği nominal bir büyüme olarak değerlendirmek daha sağlıklı.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 dönemi bulunuyor. Bu nedenle 2025’in son çeyreğine göre satışların ivme kazanıp kazanmadığını veya yavaşlayıp yavaşlamadığını söylemek mümkün değil. Yatırımcı açısından bir sonraki adım, satışların kira gelirleri ve gayrimenkul satışları bazında ayrışıp ayrışmadığını takip etmek olmalı.
Kârlılık
| Gösterge | 2026/3 | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 1,3 mlr TL | 1,1 mlr TL | %22,0 | | Brüt kâr marjı | %57,6 | %59,9 | -2,3 puan | | FAVÖK marjı | %53,9 | %53,1 | +0,8 puan | | Net kâr marjı | %12,1 | %26,4 | -14,3 puan |
Brüt kâr, geçen yılın aynı dönemindeki 658,8 milyon TL’den 749,1 milyon TL’ye çıkarak %13,7 yükseldi. Ancak satışlar %22 artarken brüt kârın daha yavaş büyümesi, brüt marjın %59,9’dan %57,6’ya gerilediğini gösteriyor. Yaklaşık 2,3 puanlık bu düşüş, gelirlerin maliyetlere kıyasla daha yavaş büyüdüğüne işaret ediyor. Gayrimenkul şirketlerinde bu durum, portföy gelirlerinin bileşimi, proje maliyetleri veya satışların düşük marjlı kalemlere kaymasıyla bağlantılı olabilir; fakat mevcut veriler bu ayrımı yapmaya izin vermiyor.
Buna karşın FAVÖK 583,8 milyon TL’den 701,3 milyon TL’ye yükselerek %20,1 arttı. FAVÖK artışı satış büyümesine oldukça yakın gerçekleşmiş ve FAVÖK marjı %53,1’den %53,9’a sınırlı da olsa iyileşmiş. Bu, brüt kârdaki marj baskısına rağmen faaliyet giderlerinin satışlara oranla kontrol altında kaldığını düşündürüyor. Dolayısıyla şirketin ana operasyonunda belirgin bir bozulma değil, daha çok brüt kârlılıkta sınırlı bir zayıflama söz konusu.
Asıl dikkat edilmesi gereken nokta net kârda. Net dönem kârı 290,8 milyon TL’den 157,6 milyon TL’ye gerileyerek %45,8 düştü. Net kâr marjı da %26,4’ten %12,1’e indi. Böylece FAVÖK’teki güçlü artış, net kâra taşınamamış oldu. Net kâr ile faaliyet kârlılığı arasındaki bu ayrışmanın nedenini yalnızca paylaşılan kalemlerle kesinleştirmek mümkün değil. Finansman giderleri, gerçeğe uygun değer değişimleri, vergi etkisi veya diğer faaliyet dışı kalemler açıklanmadığı için, net kârdaki düşüşün tamamını operasyonel zayıflık olarak okumamak gerekiyor.
Bilanço Sağlığı
Şirketin toplam varlıkları yıl sonuna göre 56,1 milyar TL’den 55,8 milyar TL’ye geriledi; değişim %0,6 ile sınırlı kaldı. Duran varlıklar 48,4 milyar TL seviyesinde sabit kalırken, dönen varlıklar 7,7 milyar TL’den 7,4 milyar TL’ye düşerek %4,1 azaldı. Bu tablo, çeyrek içinde portföyün uzun vadeli varlık tarafında önemli bir değişim olmadığını, likit veya kısa vadeli varlıklarda ise sınırlı bir çözülme yaşandığını gösteriyor.
Özkaynaklar 44,3 milyar TL’den 44,4 milyar TL’ye yükseldi ve artış %0,4 oldu. Toplam varlıklara oranlandığında özkaynakların payı yaklaşık %79,6 seviyesinde bulunuyor; önceki dönem bu oran yaklaşık %79,0 düzeyindeydi. Bu yüksek özkaynak oranı, bilanço yapısının borç finansmanına aşırı bağımlı görünmediğini ve varlıkların büyük bölümünün özkaynaklarla finanse edildiğini gösteren olumlu bir unsur.
Bununla birlikte net borç verisi paylaşılmadığı için net borç/FAVÖK oranı hesaplanamıyor. Bu oran özellikle faizlerin ve finansman maliyetlerinin yüksek olduğu bir ortamda kritik. Özkaynak oranının güçlü olması olumlu olsa da, yatırımcı borcun vadesini, döviz cinsini ve nakit pozisyonunu ayrıca incelemeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi bu dönemde -154,2 milyon TL oldu. Geçen yılın aynı dönemindeki -232,1 milyon TL’ye göre zarar azalırken, iyileşme 77,9 milyon TL seviyesinde gerçekleşti. Verilen karşılaştırmaya göre bu, negatif etkinin yaklaşık %33,6 azalması anlamına geliyor.
TAS 29 kapsamında negatif net parasal pozisyon, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olması nedeniyle enflasyon muhasebesinden kaynaklanan parasal kaybı ifade eder. Bu dönemde kaybın azalması, şirketin enflasyon muhasebesi kaynaklı baskısının geçen yıla göre hafiflediğini gösteriyor. Ancak bu iyileşme net kârı desteklemeye yetmemiş; net kâr yine de %45,8 gerilemiş durumda.
Burada önemli ayrım şu: net parasal pozisyon şirketin nakit yaratma gücünü doğrudan göstermez. TAS 29 kaynaklı kazanç veya kayıp, muhasebesel bir etki olarak net kârı ciddi biçimde değiştirebilir. Bu nedenle yatırımcı, net kârdaki düşüşü değerlendirirken FAVÖK ve nakit akışıyla birlikte hareket etmeli.
Yatırımcı için Ne Anlama Geliyor?
Avrupakent GYO’nun ilk çeyrek tablosu iki farklı hikâye anlatıyor. Bir tarafta %20,1 FAVÖK büyümesi, %53,9 FAVÖK marjı ve yüksek özkaynak oranı, operasyonel yapının dayanıklı kaldığını gösteriyor. Diğer tarafta satış büyümesinin enflasyonun gerisinde kalması, brüt marjın daralması ve net kârın 157,6 milyon TL’ye gerilemesi yatırımcı açısından dikkat gerektiriyor.
Öne çıkan fırsatlar:
- FAVÖK marjının geçen yıla göre 0,8 puan iyileşmesi, faaliyet giderlerinin kontrol altında kaldığını gösteriyor.
- Özkaynakların toplam varlıkların yaklaşık %79,6’sını oluşturması, bilanço dayanıklılığı açısından olumlu.
- Net parasal kaybın azalması, TAS 29 kaynaklı kâr baskısının hafiflediğine işaret ediyor.
Temel riskler ise şunlar:
- Satışların %22 büyümesi, %30’un üzerindeki enflasyonun altında kaldığı için reel büyüme açısından yeterli olmayabilir.
- Brüt marjdaki 2,3 puanlık düşüş, maliyet baskısının izlenmesi gerektiğini gösteriyor.
- Net borç verisi bulunmadığından faiz yükü ve finansal kaldıraç hakkında tam değerlendirme yapılamıyor.
- Net kâr ile FAVÖK arasındaki belirgin ayrışmanın nedeni, finansman ve diğer faaliyet dışı kalemler görülmeden netleştirilemez.
Sonuç olarak bu çeyrek, Avrupakent GYO’da operasyonel kârlılığın korunduğu ancak bunun net kâra yeterince yansımadığı bir dönem olmuş. Yatırımcı için sonraki çeyreklerde satışların enflasyonu aşan reel büyümeye dönüp dönmediği, brüt marjın toparlanıp toparlanmadığı, net borç seviyesinin ne olduğu ve FAVÖK’ün nakit akışıyla desteklenip desteklenmediği belirleyici olacak. Yatırım tavsiyesi değildir.