
Açılış
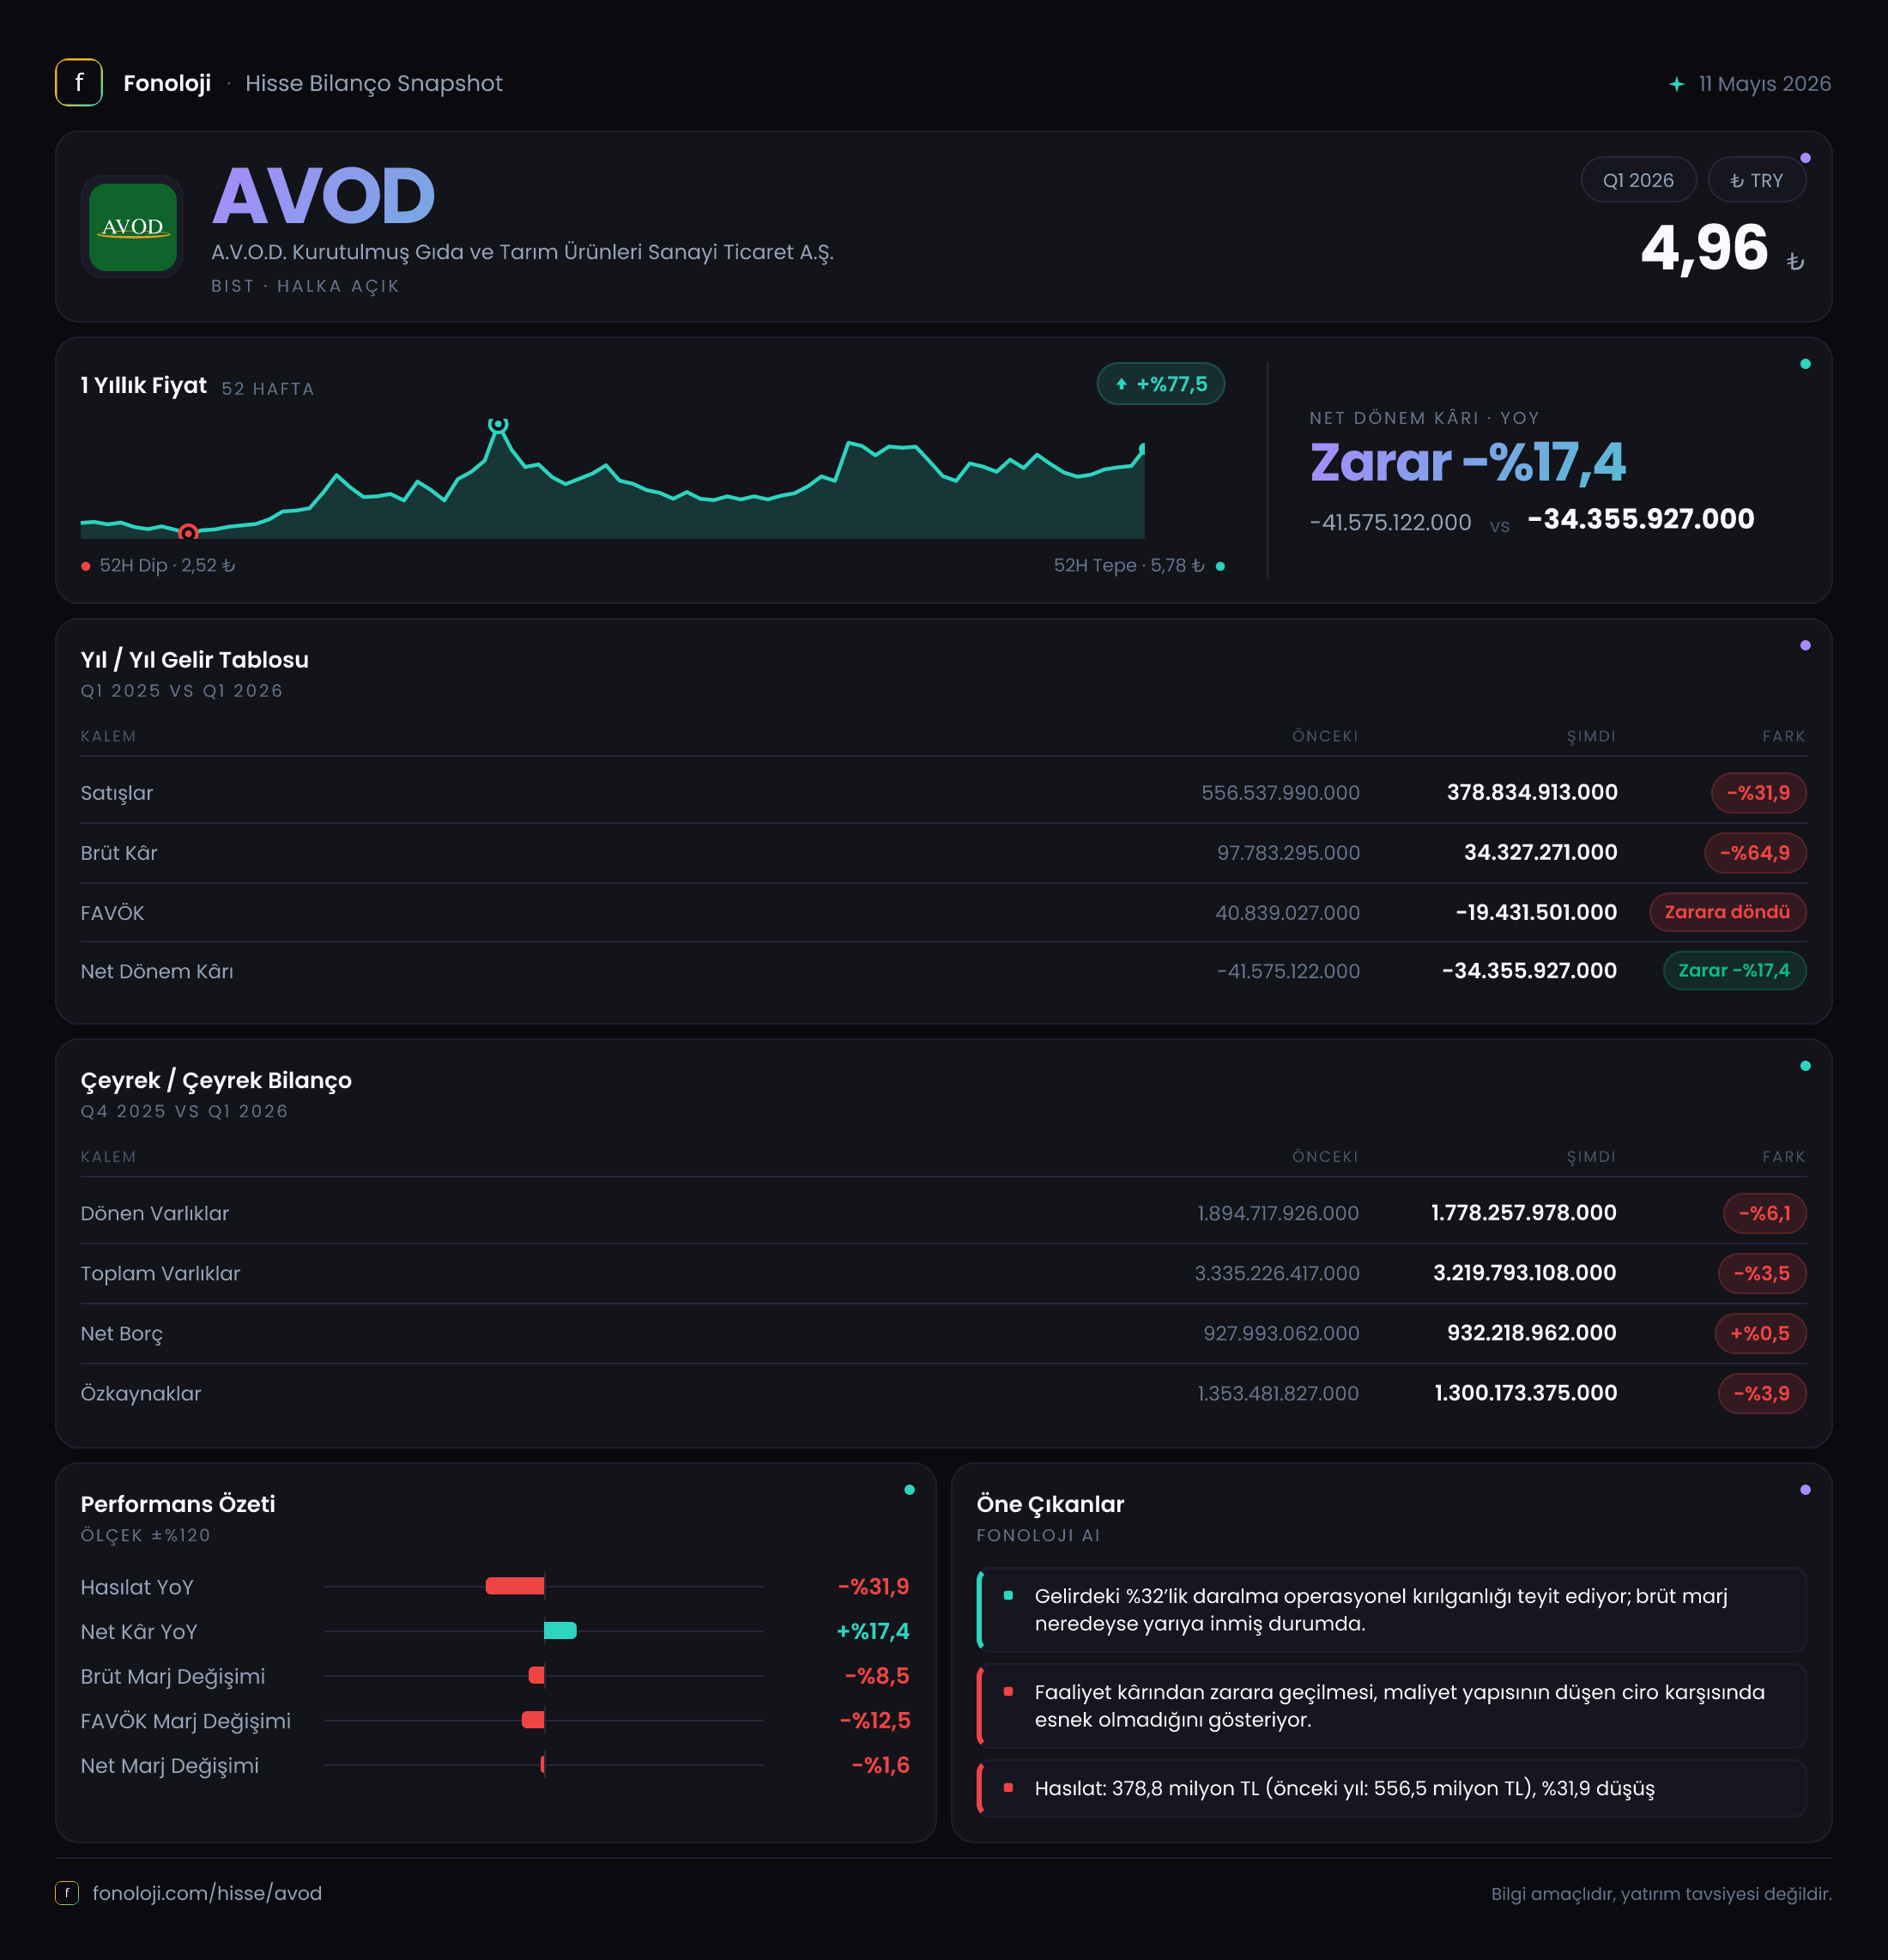
A.V.O.D. Kurutulmuş Gıda ve Tarım Ürünleri, tarım ürünlerinin işlenmesi, kurutulması ve ticaretine odaklanan bir şirket. 2026’nın ilk çeyreği, şirket açısından satışların ve operasyonel kârlılığın belirgin biçimde zayıfladığı; buna karşılık net parasal pozisyonun kârdaki baskıyı kısmen hafiflettiği bir dönem olarak öne çıkıyor. Satışlar geçen yılın aynı çeyreğine göre %31,9 gerilerken, FAVÖK’ün pozitif 60,5 milyon TL’den negatif 4,5 milyon TL’ye dönmesi, sorunun yalnızca cirodaki daralmadan ibaret olmadığını gösteriyor. Net zarar ise 75,8 milyon TL’den 53,3 milyon TL’ye geriledi; ancak bu iyileşme operasyonel performanstan çok enflasyon muhasebesi kaynaklı parasal pozisyon etkisiyle açıklanıyor.
Satış Hikayesi
Şirketin satışları 2026/3’te 378,8 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 556,5 milyon TL idi. Böylece nominal ciroda 177,7 milyon TL azalma ve yıllık bazda %31,9 düşüş oluştu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların nominal olarak da gerilemesi, reel satış performansının daha zayıf olduğuna işaret ediyor. Başka bir ifadeyle şirket yalnızca enflasyonun gerisinde büyümemiş, ciro bazında küçülmüş durumda.
Bu düşüşün nedenleri mevcut veride ayrıştırılmıyor. Dolayısıyla miktar satışlarında gerileme mi, fiyatlama gücünde zayıflama mı, ürün karmasında değişim mi veya ihracat/kur etkisi mi bulunduğu konusunda kesin bir sonuca varmak mümkün değil. Ancak yatırımcı açısından ilk mesaj net: Şirketin mevcut satış hacmi ve fiyatlama kapasitesi, geçen yılın ilk çeyreğine kıyasla belirgin biçimde zayıflamış.
Çeyreklik trend tarafında ise elimizde yalnızca 2025/3 verisi bulunuyor. 2025/12 veya 2026/3 öncesindeki çeyreklerin satış ve kârlılık rakamları paylaşılmadığı için, düşüşün son çeyreklerde hızlanıp hızlanmadığını ya da toparlanma eğiliminin başlayıp başlamadığını henüz değerlendiremiyoruz. Bu nedenle sonraki ara dönem raporunda satışların yeniden 400-500 milyon TL bandına dönüp dönmediği ve yıllık daralmanın yavaşlayıp yavaşlamadığı kritik olacak.
Kârlılık
Kârlılık tarafındaki bozulma, ciro düşüşünden daha sert. Brüt kâr 97,8 milyon TL’den 34,3 milyon TL’ye inerken, gerileme oranı %64,9 oldu. Brüt marjı hesapladığımızda şirketin marjı geçen yılın aynı çeyreğindeki yaklaşık %17,6 seviyesinden bu çeyrekte %9,1’e düştü. Satışlar %31,9 azalırken brüt kârın neredeyse iki kat daha hızlı gerilemesi, maliyetlerin satışlara göre daha dirençli kaldığını veya ürün karmasının marjı düşük ürünlere kaydığını düşündürüyor.
Gıda ve tarım ürünlerinde hammadde, enerji, işçilik, ambalaj ve lojistik maliyetleri önemli olduğundan, fiyat artışlarının maliyet artışlarını karşılayamaması brüt marjı hızlı biçimde aşındırabilir. Mevcut sonuçlarda da benzer bir tablo görülüyor. Şirketin satış hacmindeki daralma, sabit maliyetlerin ciroya oranını yükseltmiş ve operasyonel kârlılığı daha da baskılamış olabilir; ancak sabit maliyet yapısına ilişkin ayrıntı verilmediği için bu yalnızca sonuçların işaret ettiği bir risk alanıdır.
FAVÖK geçen yıl 60,5 milyon TL iken bu çeyrekte -4,5 milyon TL oldu. Buna göre FAVÖK marjı yaklaşık %10,9’dan -%1,2’ye geriledi. Bu dönüşüm, şirketin ana faaliyetlerinden kâr üretme kapasitesinin geçici olarak da olsa kaybolduğunu gösteriyor. Özellikle brüt marjdaki düşüş ile FAVÖK’ün negatife dönmesi birlikte değerlendirildiğinde, sorun satış hacminden operasyonel gider disiplinine kadar geniş bir alana yayılıyor.
Net zarar ise 75,8 milyon TL’den 53,3 milyon TL’ye geriledi. Zararın %29,7 azalması ilk bakışta olumlu görünse de net zarar marjı yaklaşık -%13,6’dan -%14,1’e geldi. Yani satışlara oranla net zarar yükü aslında hafifçe arttı. Net zarardaki nominal iyileşme, faaliyet performansındaki bozulmaya rağmen gerçekleşti ve bunun temel destekçisi net parasal pozisyon oldu.
Bilanço Sağlığı
Bilanço toplam varlıkları önceki yıl sonundaki 3,3 milyar TL’den 3,2 milyar TL’ye geriledi. Düşüş oranı %3,5. Dönen varlıklar 1,9 milyar TL’den 1,8 milyar TL’ye inerken, duran varlıklar neredeyse yatay kalarak 1,4 milyar TL seviyesinde kaldı. Bu tablo, bilanço küçülmesinin esas olarak işletme sermayesi tarafındaki hareketten kaynaklandığını gösteriyor; ancak nakit, ticari alacak ve stok kırılımı paylaşılmadığı için dönen varlık kalitesini detaylı biçimde değerlendiremiyoruz.
Net borç 928,0 milyon TL’den 932,2 milyon TL’ye yükseldi. Artış yalnızca %0,5 olsa da şirketin faaliyet kârlılığının negatife döndüğü bir dönemde borcun yatay kalması önem taşıyor. Mevcut FAVÖK negatif olduğu için net borç/FAVÖK rasyosu teknik olarak anlamlı değil. Geçen yılın aynı dönemindeki pozitif FAVÖK baz alınırsa net borç/FAVÖK yaklaşık 15,3 kat seviyesindeydi; bu da borçluluğun faaliyet kârına kıyasla yüksek olduğunu gösteriyordu.
Özkaynaklar 1,4 milyar TL’den 1,3 milyar TL’ye gerileyerek %3,9 azaldı. Net borcun özkaynaklara oranı yaklaşık %72 düzeyinde. Bu oran tek başına alarm anlamına gelmez; ancak negatif FAVÖK, devam eden net zarar ve yüksek enflasyon ortamı birlikte düşünüldüğünde borç servis kapasitesinin yakından izlenmesi gerekiyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon bu çeyrekte 29,1 milyon TL kazanç olarak gerçekleşti. Geçen yılın aynı döneminde şirket 82,9 milyon TL net parasal zarar yazmıştı. İki dönem arasındaki fark yaklaşık 112,0 milyon TL. Bu değişim, net zararın neden faaliyet kârlılığındaki sert bozulmaya rağmen geçen yıla göre daha düşük kaldığını açıklayan en önemli unsur.
Net parasal kazanç, şirketin enflasyon muhasebesi uygulaması sonucunda parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtır. Ancak bu kazanç, kasaya giren operasyonel bir nakit akımı veya ana faaliyetten yaratılan sürdürülebilir kâr değildir. Bu nedenle 29,1 milyon TL’lik katkıyı şirketin faaliyet performansındaki toparlanma olarak okumak doğru olmaz. Önümüzdeki dönemlerde enflasyon oranı, borçluluk yapısı ve parasal varlık-yükümlülük dengesi değiştikçe bu kalem kâra veya zarara farklı yönlerde etki edebilir.
Yatırımcı için Ne Anlama Geliyor?
AVOD’un 2026/3 sonuçları, ciro ve operasyonel kârlılık açısından zayıf bir tablo sunuyor. Yatırımcı açısından izlenmesi gereken başlıklar şunlar:
- Satışların yıllık düşüşü durdurup durduramayacağı ve yeni çeyreklerde reel büyüme sinyali verip vermeyeceği,
- Brüt marjın yeniden %10’un üzerine çıkıp çıkamayacağı,
- FAVÖK’ün tekrar pozitif bölgeye dönmesi,
- Net borcun azalması ve borçluluk baskısının faaliyet kârıyla yönetilebilir hale gelmesi,
- Net zarardaki iyileşmenin parasal pozisyon yerine operasyonel kârlılıktan gelmeye başlaması.
Şirket için fırsat, satış hacmi ve marjların toparlanması halinde düşük bazın operasyonel kaldıraç yaratabilmesi. Buna karşılık temel risk, negatif FAVÖK ortamında borcun yüksek kalması ve net parasal kazancın sürdürülebilir faaliyet kârını maskelemesi. Bir sonraki raporda özellikle brüt marj, FAVÖK ve net borç birlikte değerlendirilmeden yalnızca net zarardaki azalmaya bakmak yanıltıcı olabilir.
Yatırım tavsiyesi değildir.