
Açılış
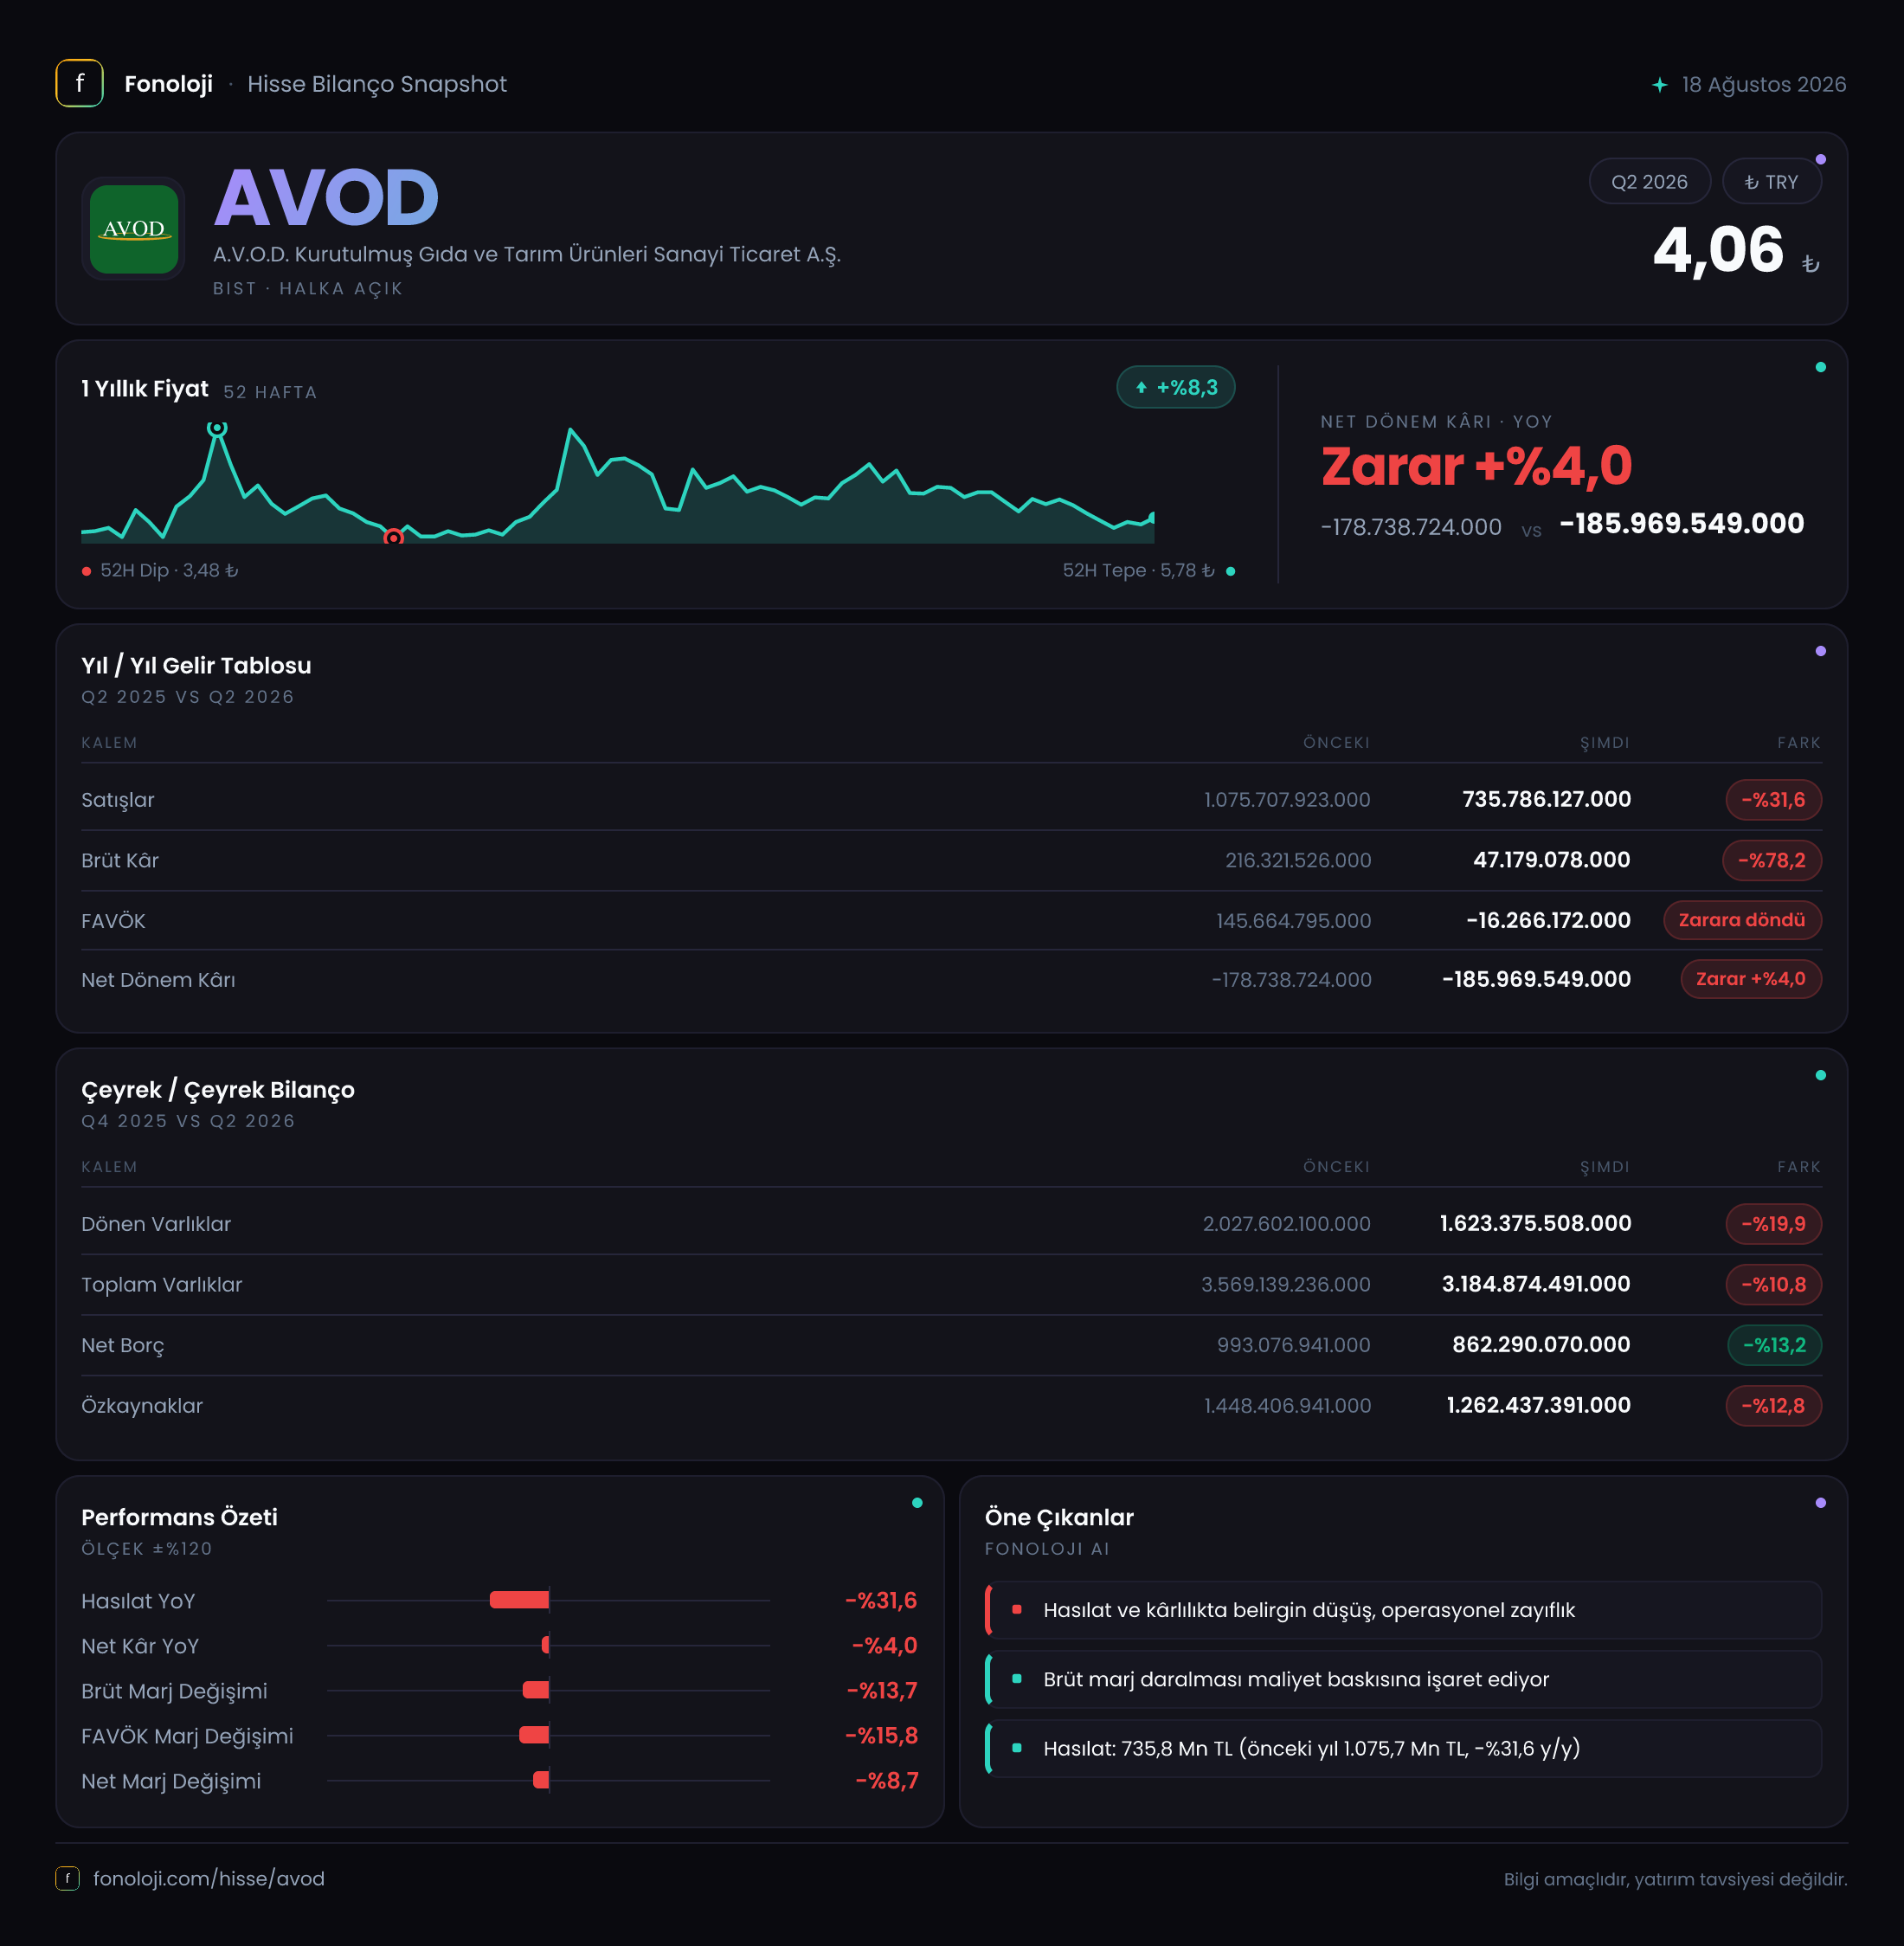
A.V.O.D. Kurutulmuş Gıda ve Tarım Ürünleri, tarım ürünleri ve kurutulmuş gıda alanındaki faaliyetleriyle gelir yaratmaya çalışan bir şirket. 2026/6AB sonuçları, şirketin ilk yarıda satış kaybının ötesinde ciddi bir operasyonel kârlılık baskısıyla karşılaştığını gösteriyor. Satışlar gerilerken brüt kârın çok daha sert düşmesi, maliyetlerin ve ürün başına kârlılığın bozulduğuna işaret ediyor. Bilanço tarafında net borç azalmış olsa da özkaynakların küçülmesi ve negatif FAVÖK, finansal görünümün henüz dengelenmediğini ortaya koyuyor.
Bu rapor, 2026 yılının ilk altı aylık kümülatif sonuçlarını geçen yılın aynı dönemiyle karşılaştırıyor. Bilanço kalemleri ise şirketin belirttiği üzere önceki yıl sonu olan 2025/12 dönemine göre değerlendirilmelidir. Çeyreklik kırılım bulunmadığı için, ikinci çeyrekte toparlanma olup olmadığını veya zayıflığın dönem boyunca devam edip etmediğini bu verilerle net biçimde söylemek mümkün değil.
Satış Hikayesi
A.V.O.D.’un satışları, geçen yılın aynı dönemindeki yaklaşık 1,1 milyar TL seviyesinden 735,8 milyon TL’ye gerileyerek %31,6 küçüldü. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların bu ölçüde düşmesi, yalnızca fiyatlama eksikliğine değil, satış hacminde, ürün karmasında veya ihracat/kanal performansında da belirgin bir zayıflık olabileceğine işaret ediyor.
Daha kritik nokta, satışlardaki gerilemenin brüt kâra çok daha sert yansıması. Şirket geçen yıl aynı dönemde 216,3 milyon TL brüt kâr üretirken bu dönemde yalnızca 47,2 milyon TL brüt kâr elde etti. Başka bir ifadeyle satışlar %31,6 düşerken brüt kâr %78,2 azaldı. Bu tablo, şirketin maliyetlerini satış fiyatlarına yeterince yansıtamadığını veya daha düşük marjlı ürünlerin toplam satış içindeki payının yükseldiğini düşündürüyor.
Brüt kâr marjı da bu bozulmayı net biçimde gösteriyor:
- 2026/6AB brüt kâr marjı: yaklaşık %6,4
- 2025/6AB brüt kâr marjı: yaklaşık %19,7
Marjın yaklaşık 13 puan gerilemesi, enflasyonun yüksek olduğu bir dönemde şirketin nominal büyüme dahi sağlayamadığını ve maliyet baskısını yönetemediğini gösteriyor. Çeyreklik veri bulunmadığı için bu düşüşün ilk çeyrekte mi yoğunlaştığı, yoksa ikinci çeyrekte devam edip etmediği henüz görülemiyor. Yatırımcı açısından sonraki raporda özellikle satış hacmi, ürün bazlı marjlar ve ihracat performansı takip edilmeli.
Kârlılık
Kârlılık tablosunun en zayıf halkası FAVÖK. Geçen yılın aynı döneminde 145,7 milyon TL olan FAVÖK, bu dönemde -16,3 milyon TL seviyesine indi. FAVÖK marjı da yaklaşık %13,3’ten -%2,2’ye geriledi. Bu, şirketin ana faaliyetlerinden elde ettiği gelirin üretim ve faaliyet giderlerini karşılamaya yetmediği anlamına geliyor.
Brüt kârın 47,2 milyon TL olması, faaliyet giderleri ve diğer operasyonel kalemler sonrasında şirketin negatif FAVÖK üretmesini açıklıyor. Buradaki sorun yalnızca finansman giderleri veya enflasyon muhasebesi kaynaklı değil; temel operasyonel kârlılık seviyesinde ortaya çıkmış durumda. Satışların yeniden artması tek başına yeterli olmayabilir. Satış artışının daha yüksek marjla gerçekleşmesi ve gider yapısının kontrol altına alınması gerekiyor.
Net dönem zararı ise geçen yılki 178,7 milyon TL seviyesinden bu dönemde 186,0 milyon TL’ye yükseldi. Zarar nominal olarak %4,0 artsa da operasyonel kârlılıktaki bozulma çok daha sert. Net parasal pozisyonun bu yıl pozitif katkı vermesi, net zararın daha fazla büyümesini sınırlamış görünüyor. Buna karşın şirketin faaliyetlerinden para kazanamaması, finansal sonuçların ana riskini oluşturuyor.
Net kâr marjı yaklaşık olarak geçen yıl -%16,2 iken bu dönemde -%25,3 seviyesine geriledi. Yani şirket her 100 TL satıştan geçen yıl yaklaşık 16 TL, bu yıl ise yaklaşık 25 TL net zarar yazıyor. Bu oran, satış hacminden çok kârlılık kalitesinin izlenmesi gerektiğini gösteriyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, 2025 yıl sonundaki 3,6 milyar TL seviyesinden 3,2 milyar TL’ye gerileyerek %10,8 küçüldü. Dönen varlıklar 2,0 milyar TL’den 1,6 milyar TL’ye indi; bu kalemdeki %19,9 düşüş, işletme sermayesi büyüklüğünün daraldığını gösteriyor. Ancak bunun nakit yaratımı, stok azalması, ticari alacak tahsilatı veya faaliyet hacmindeki düşüş kaynaklı olup olmadığı mevcut verilerle ayrıştırılamıyor.
Duran varlıklar 1,5 milyar TL’den 1,6 milyar TL’ye çıkarak yalnızca %1,3 arttı. Böylece toplam varlık küçülmesinin esas olarak dönen varlıklardan geldiği görülüyor. Bu durum kısa vadeli faaliyet kapasitesi açısından dikkat gerektiriyor; çünkü tarım ve gıda şirketlerinde stok, alacak ve nakit yönetimi operasyonların sürdürülebilirliği açısından önem taşır.
Net borç 993,1 milyon TL’den 862,3 milyon TL’ye gerileyerek %13,2 azaldı. Bu olumlu bir gelişme ve şirketin borç yükünü azaltmaya çalıştığını gösteriyor. Ancak FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı biçimde hesaplanamıyor. Başka bir ifadeyle borç azalmış olsa da şirket mevcut faaliyet kârlılığıyla borcunu düzenli biçimde çevirebilecek bir FAVÖK üretmiyor.
Özkaynaklar da 1,4 milyar TL’den 1,3 milyar TL’ye gerileyerek %12,8 küçüldü. Bu düşüş, dönem zararının sermaye tabanını aşındırdığını gösteriyor. Net borcun özkaynaklara oranı yaklaşık %66 seviyesinde; tek başına aşırı yüksek görünmese de özkaynakların negatif kârlılık nedeniyle gerilemeye devam etmesi finansal esnekliği azaltabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlıkları ve parasal yükümlülükleri arasındaki dengenin finansal tablolara yansımasını ifade ediyor. A.V.O.D.’da net parasal pozisyon geçen yıl aynı dönemde -150,3 milyon TL iken bu dönemde +14,3 milyon TL’ye yükseldi. Böylece sonuçta 164,6 milyon TL’lik olumlu bir değişim gerçekleşti.
Bu iyileşme, yüksek enflasyon ortamında şirketin net parasal kayıp yerine net parasal kazanç yazdığını gösteriyor. Ancak bu kalem operasyonel başarı anlamına gelmiyor. Net parasal pozisyondaki olumlu katkı, satışların ve FAVÖK’ün sert biçimde gerilediği bir dönemde net zararı sınırlamış olsa da şirketin ana faaliyetlerinin zayıflığını ortadan kaldırmıyor. TAS 29 etkisi, finansal sonuçların yorumlanmasında önemli; fakat sürdürülebilir değer yaratımı için belirleyici olan yine faaliyet kârlılığı ve nakit üretimi.
Yatırımcı için Ne Anlama Geliyor?
A.V.O.D.’un 2026/6AB sonuçlarında ana mesaj, bilanço borcundaki azalmaya rağmen operasyonel görünümün belirgin biçimde bozulmuş olmasıdır. Yatırımcı açısından öne çıkan noktalar şöyle:
- Satışlar %31,6 düşerken brüt kârın %78,2 gerilemesi, marj baskısının satış kaybından daha önemli bir risk olduğunu gösteriyor.
- FAVÖK’ün -16,3 milyon TL olması, şirketin temel faaliyetlerinden henüz yeterli kârlılık üretemediğini ortaya koyuyor.
- Net borcun 130,8 milyon TL azalması olumlu; ancak negatif FAVÖK nedeniyle borçluluk rasyoları halen sağlıklı bir operasyonel zemine dayanmıyor.
- Net parasal pozisyonun pozitife dönmesi finansal sonuçları desteklemiş olsa da bu etki, operasyonel kârlılığın yerine geçemez.
- Çeyreklik veri bulunmadığı için bir sonraki raporda özellikle satışların toparlanıp toparlanmadığı, brüt marjın %6,4 seviyesinden yükselip yükselmediği ve FAVÖK’ün yeniden pozitife dönüp dönmediği izlenmeli.
Bu aşamada fırsat, borç azaltımının sürmesi ve marjların toparlanmasıyla birlikte faaliyet zararının kapanabilmesi. Temel risk ise satış daralmasının ve düşük marjların devam etmesi; bunun da özkaynakları aşındırarak şirketin finansal esnekliğini daha da azaltmasıdır. Mevcut veri, yatırım tezinin borç düşüşünden çok operasyonel dönüşümün gerçekleşip gerçekleşmeyeceğine bağlı olduğunu gösteriyor.
Yatırım tavsiyesi değildir.