
Açılış
ATLAS Menkul Kıymetler Yatırım Ortaklığı A.Ş., yatırım ortaklığı yapısı gereği bilançosunda ağırlıklı olarak finansal varlık ve nakit benzeri kalemler taşıyan bir şirket. 2026/6AB sonuçlarının ana mesajı, satış hacmi gerilemesine rağmen kârlılık göstergelerinin güçlenmesi ve bilançonun net nakit pozisyonunu belirgin biçimde artırmasıdır. Şirketin satışları yıllık bazda daralırken brüt kârı, FAVÖK’ü ve net dönem kârı yükselmiştir. Bu tablo, büyümeden çok marj kalitesi, portföy performansı ve düşük finansal risk ekseninde okunmalıdır.
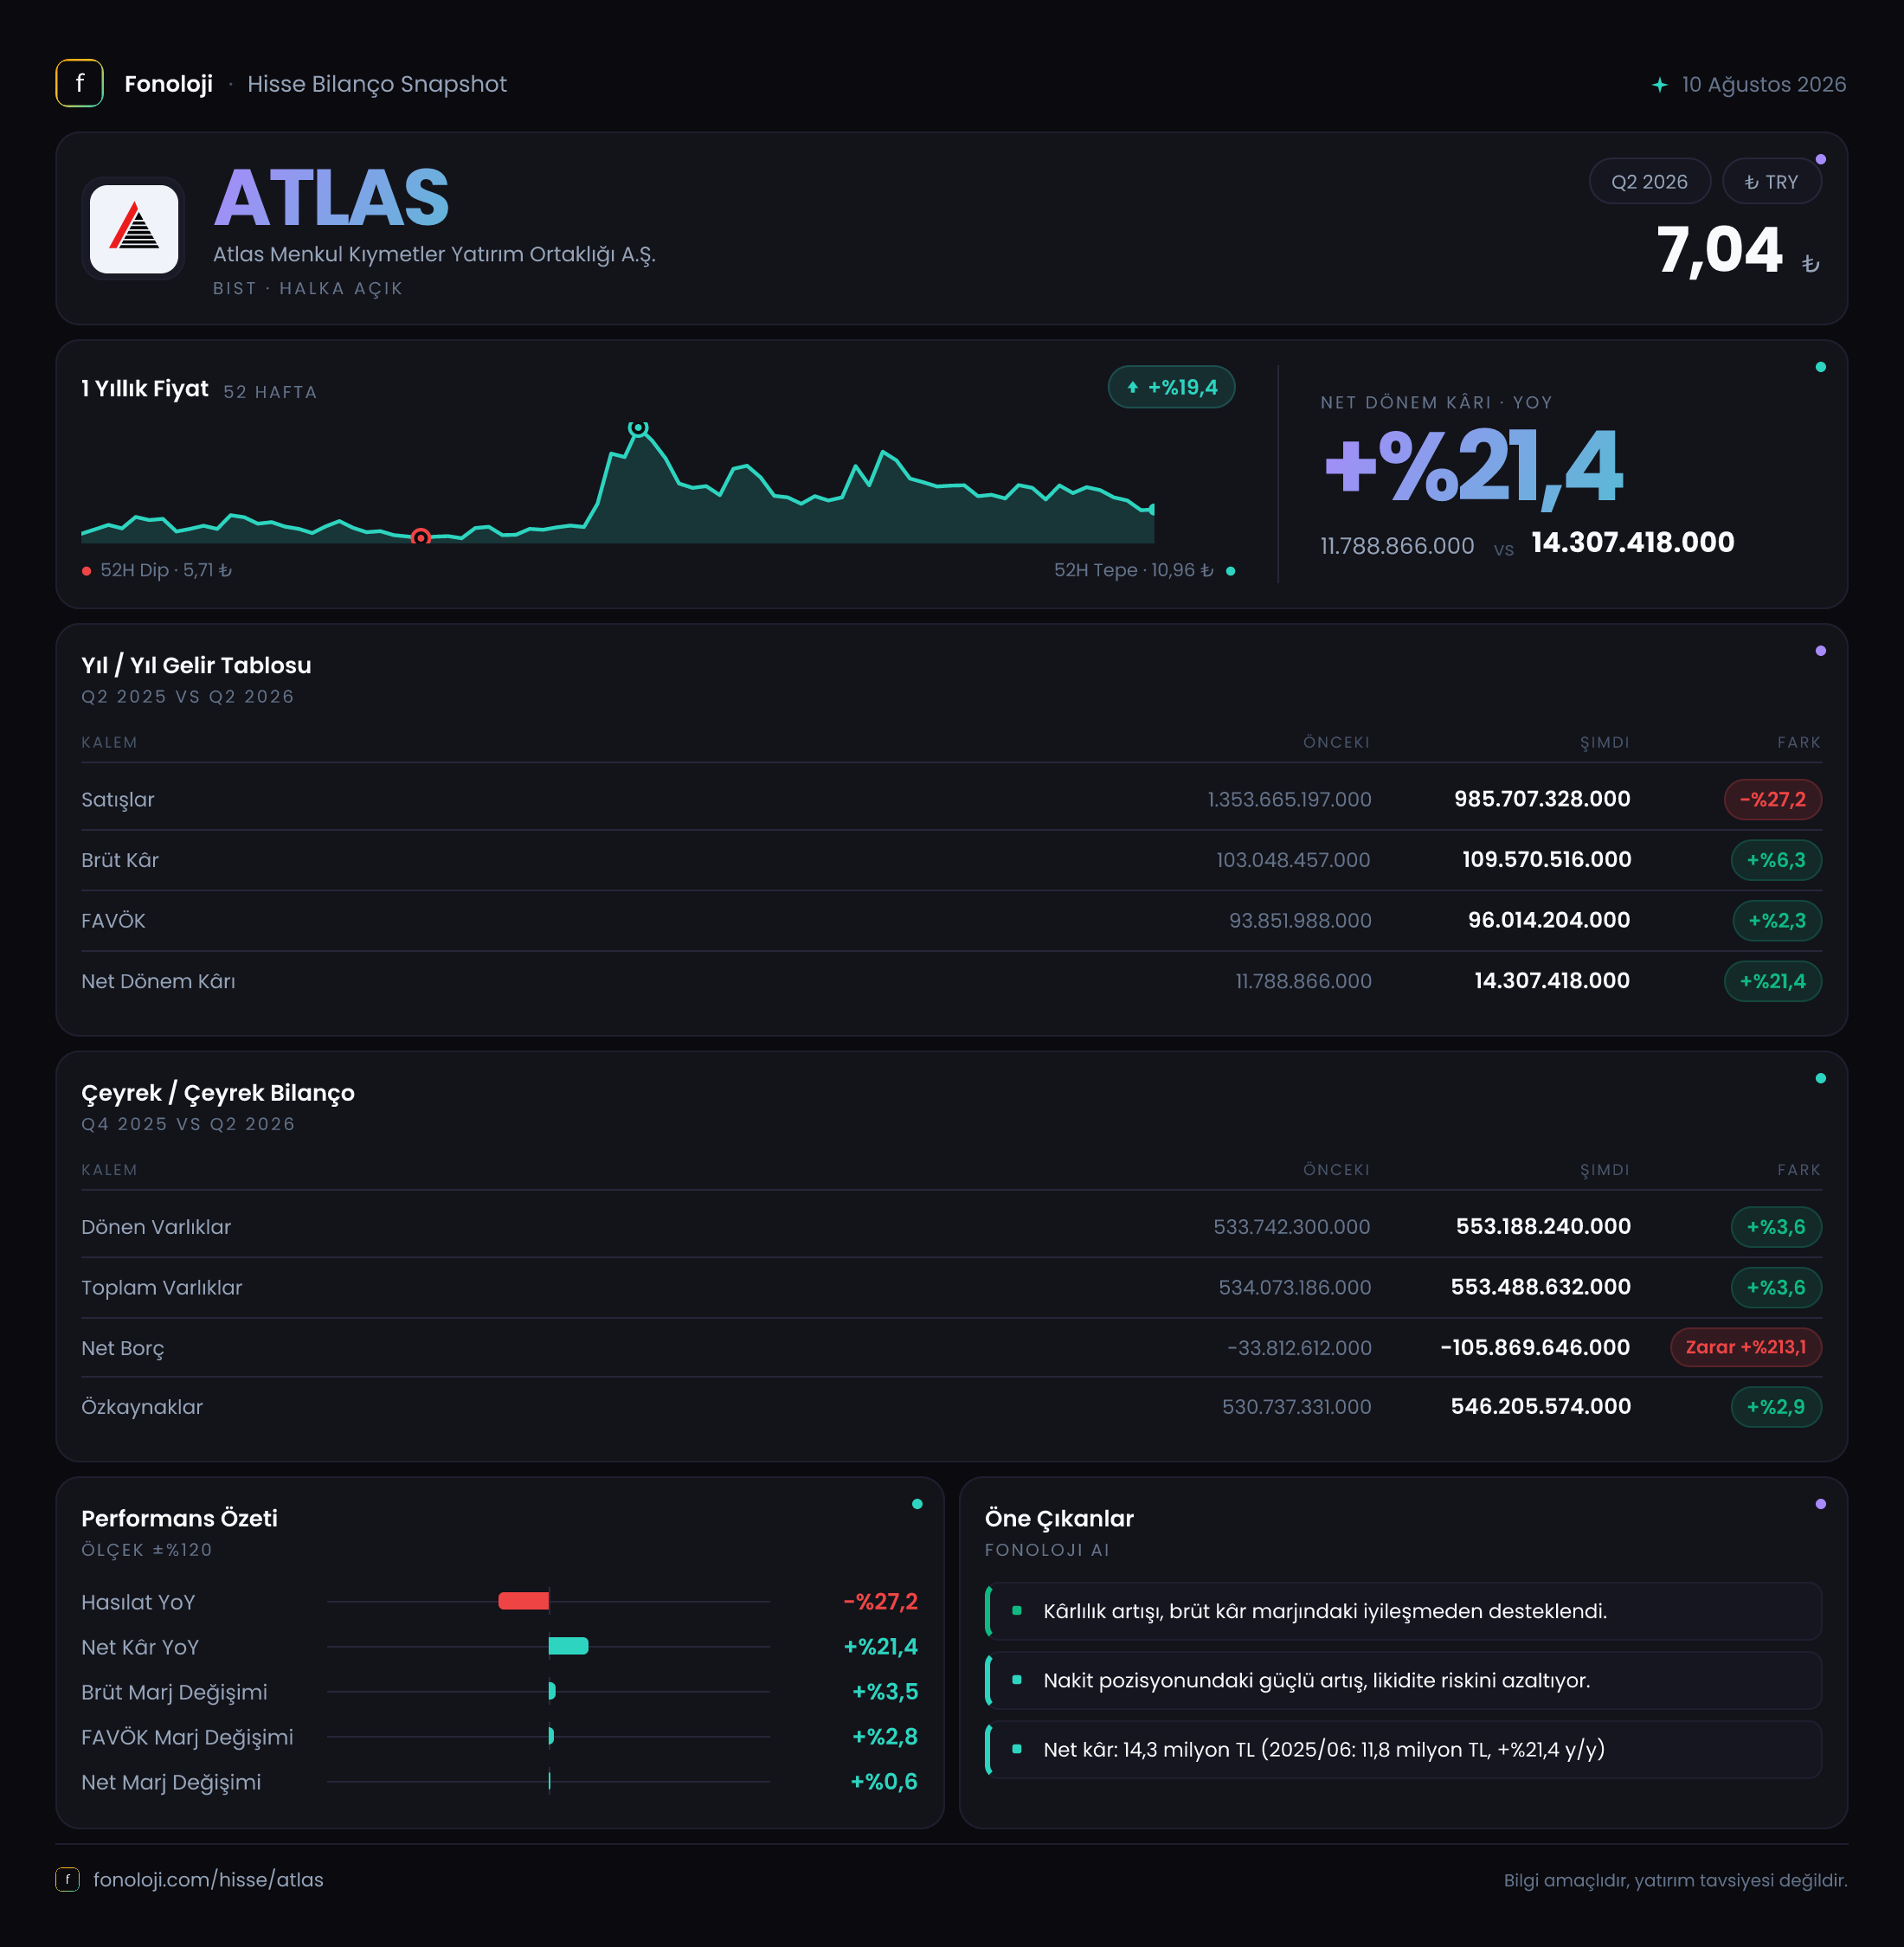
| Temel gösterge | 2026/6AB | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 985,7 mn TL | 1,4 mlr TL | -%27,2 | | Brüt kâr | 109,6 mn TL | 103,0 mn TL | +%6,3 | | FAVÖK | 96,0 mn TL | 93,9 mn TL | +%2,3 | | Net dönem kârı | 14,3 mn TL | 11,8 mn TL | +%21,4 | | Net borç | -105,9 mn TL | -33,8 mn TL | Net nakit arttı |
Satış Hikayesi
ATLAS’ın 2026/6AB satışları 985,7 milyon TL’ye gerileyerek geçen yılın aynı dönemindeki 1,4 milyar TL seviyesinin %27,2 altında kaldı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, şirketin faaliyet hacminin yalnızca enflasyona göre değil, mutlak olarak da zayıfladığını gösteriyor. Başka bir ifadeyle ATLAS, bu dönemde satış tarafında enflasyonun üzerinde büyüme sağlayamadığı gibi, nominal bazda da küçüldü.
Ancak yatırım ortaklıklarında satış kaleminin sanayi veya perakende şirketlerindeki ciroyla birebir aynı şekilde okunmaması gerekir. Portföydeki menkul kıymet alım-satım işlemleri, finansal varlık değerlemeleri veya portföy kompozisyonundaki değişimler, dönemsel satış rakamlarını belirgin biçimde etkileyebilir. Bu nedenle satış düşüşü tek başına operasyonel bozulma anlamına gelmeyebilir; fakat yine de yatırımcı açısından takip edilmesi gereken ilk uyarı noktasıdır.
Olumlu taraf, satışlardaki gerilemenin brüt kâra yansımamış olmasıdır. Şirketin brüt kârı %6,3 artarak 109,6 milyon TL’ye yükseldi. Bu durum, daha düşük satış hacmine rağmen gelir bileşiminin veya portföy işlemlerinin geçen yıla göre daha kârlı gerçekleştiğine işaret ediyor. Bunun kalıcı bir trend olup olmadığını görmek için sonraki dönemlerde satış ve portföy kârlılığı birlikte izlenmeli. Çeyreklik veri sunulmadığı için yıl içindeki ivmenin hangi çeyrekte oluştuğunu ve son çeyrekte hızlanma ya da yavaşlama olup olmadığını bu rapordan ölçemiyoruz.
Kârlılık
ATLAS’ın brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %7,4 seviyesinden bu dönemde yaklaşık %11,1’e yükseldi. Yani satışlar %27,2 düşerken brüt marj yaklaşık 3,7 puan iyileşti. Bu, şirketin gelir üretiminde daha yüksek marjlı bir yapıya geçtiğini veya portföy işlemlerinden daha verimli sonuç aldığını gösteren güçlü bir sinyal.
FAVÖK de 96,0 milyon TL’ye ulaşarak yıllık bazda %2,3 arttı. FAVÖK marjı yaklaşık %9,7 oldu; geçen yıl bu oran yaklaşık %6,7 seviyesindeydi. Yaklaşık 3 puanlık marj artışı, faaliyet giderlerinin satışlardaki daralmaya rağmen kontrol altında tutulduğunu gösteriyor. Bununla birlikte yatırım ortaklığı şirketlerinde FAVÖK’ün yorumlanması, geleneksel üretim şirketlerine göre daha dikkatli yapılmalı; portföy değerlemeleri ve finansal gelir-gider kalemleri toplam kârlılığı önemli ölçüde etkileyebilir.
Net dönem kârı ise 14,3 milyon TL’ye çıkarak geçen yılki 11,8 milyon TL’ye göre %21,4 yükseldi. Net kâr marjı yaklaşık %1,5’ten %1,4’e değil, hesaplama bazında %0,8’den %1,5’e yükselmiş durumda. Bu iyileşme, net kârın satışlardan çok daha hızlı büyüdüğünü gösteriyor. Ancak FAVÖK ile net kâr arasındaki fark oldukça belirgin: 96,0 milyon TL FAVÖK’e karşılık yalnızca 14,3 milyon TL net kâr oluşmuş. Bu makasın içinde net parasal kayıp ve diğer finansal/vergisel etkiler bulunuyor olabilir; veride ayrıntı olmadığı için kesin bir dağılım yapmak mümkün değil.
Bilanço Sağlığı
ATLAS’ın toplam varlıkları önceki yıl sonuna göre %3,6 artarak 553,5 milyon TL’ye yükseldi. Varlıkların 553,2 milyon TL’lik kısmının dönen varlıklardan oluşması, bilançonun neredeyse tamamının likit veya kısa vadeli finansal varlıklarda toplandığını gösteriyor. Duran varlıklar yalnızca 300,4 bin TL seviyesinde ve toplam varlıklar içinde çok küçük bir paya sahip. Bu yapı, şirketin sermaye yoğun üretim yatırımlarına değil, finansal portföy yönetimine dayalı olduğunu teyit ediyor.
Özkaynaklar %2,9 artarak 546,2 milyon TL’ye çıktı. Böylece özkaynakların toplam varlıklara oranı yaklaşık %98,7 seviyesinde. Bu son derece güçlü bir sermaye yapısına işaret ediyor. Bilançoda dış kaynak kullanımı sınırlı; toplam varlıklarla özkaynak arasındaki fark yaklaşık 7,3 milyon TL düzeyinde.
Daha dikkat çekici gelişme net borç kaleminde yaşandı. Net borç, önceki yıl sonundaki -33,8 milyon TL’den -105,9 milyon TL’ye geriledi. Negatif net borç, borçtan çok nakit ve nakit benzeri varlıkların bulunduğu anlamına gelir. Dolayısıyla şirketin net nakit pozisyonu yaklaşık 72,1 milyon TL güçlendi. Bu durum faiz ve refinansman riskini azaltırken, ATLAS’a piyasa fırsatlarını değerlendirme açısından finansal esneklik sağlıyor. Net borç/FAVÖK oranı da negatif olduğundan, şirket borçluluk baskısı yaşayan bir yapıdan ziyade net nakit taşıyan bir profil sergiliyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon bu dönemde -81,4 milyon TL olarak gerçekleşti; geçen yıl aynı dönemdeki -82,0 milyon TL seviyesine göre kayıp yalnızca %0,7 azaldı. Negatif net parasal pozisyon, enflasyon muhasebesinin şirketin parasal varlık ve yükümlülük yapısı üzerinde net parasal kayıp oluşturduğunu gösterir.
Bu kaybın büyüklüğü, 14,3 milyon TL’lik net dönem kârına kıyasla oldukça yüksek. Yani şirketin faaliyet ve portföy performansı daha güçlü olmasına rağmen, TAS 29 kaynaklı parasal kayıp net kârı aşağı çekmeye devam ediyor. Bu kalem nakit çıkışı yaratan klasik bir faaliyet gideri değildir; ancak enflasyon muhasebesi uygulandığı sürece raporlanan kârlılık üzerinde önemli bir baskı oluşturur. Net parasal pozisyonun önümüzdeki dönemlerde iyileşmesi, net kârın faaliyet performansına daha fazla yaklaşmasını sağlayabilir.
Yatırımcı için Ne Anlama Geliyor?
ATLAS’ın 2026/6AB sonuçları, satış büyümesi zayıf fakat bilanço kalitesi ve marjları iyileşen bir şirket profili ortaya koyuyor. Yatırımcı açısından öne çıkan fırsatlar şunlar:
- Net nakit pozisyonunun 105,9 milyon TL’ye yükselmesi, finansal riskin düşük olduğunu gösteriyor.
- Brüt kâr ve FAVÖK’ün satışlardan daha iyi performans göstermesi, portföy gelir kalitesinde iyileşmeye işaret ediyor.
- Net kârın %21,4 artması, TAS 29 baskısına rağmen şirketin dönem sonucunu güçlendirdiğini gösteriyor.
Buna karşılık temel risk, satışların %27,2 gerilemiş olması. Bu düşüş geçici portföy hareketlerinden kaynaklanıyorsa sonraki dönemlerde toparlanma görülebilir; ancak kalıcı bir gelir daralması söz konusuysa marj iyileşmesi tek başına yeterli olmayabilir. Ayrıca net parasal kaybın 81,4 milyon TL seviyesinde kalması, enflasyon muhasebesinin net kâr üzerindeki baskısının sürdüğünü gösteriyor. Çeyreklik veri bulunmadığından, yatırımcıların yeni açıklanacak finansallarda satış trendini, net nakit artışının devam edip etmediğini ve marjların korunup korunmadığını özellikle izlemesi gerekiyor.
Yatırım tavsiyesi değildir.