
Açılış
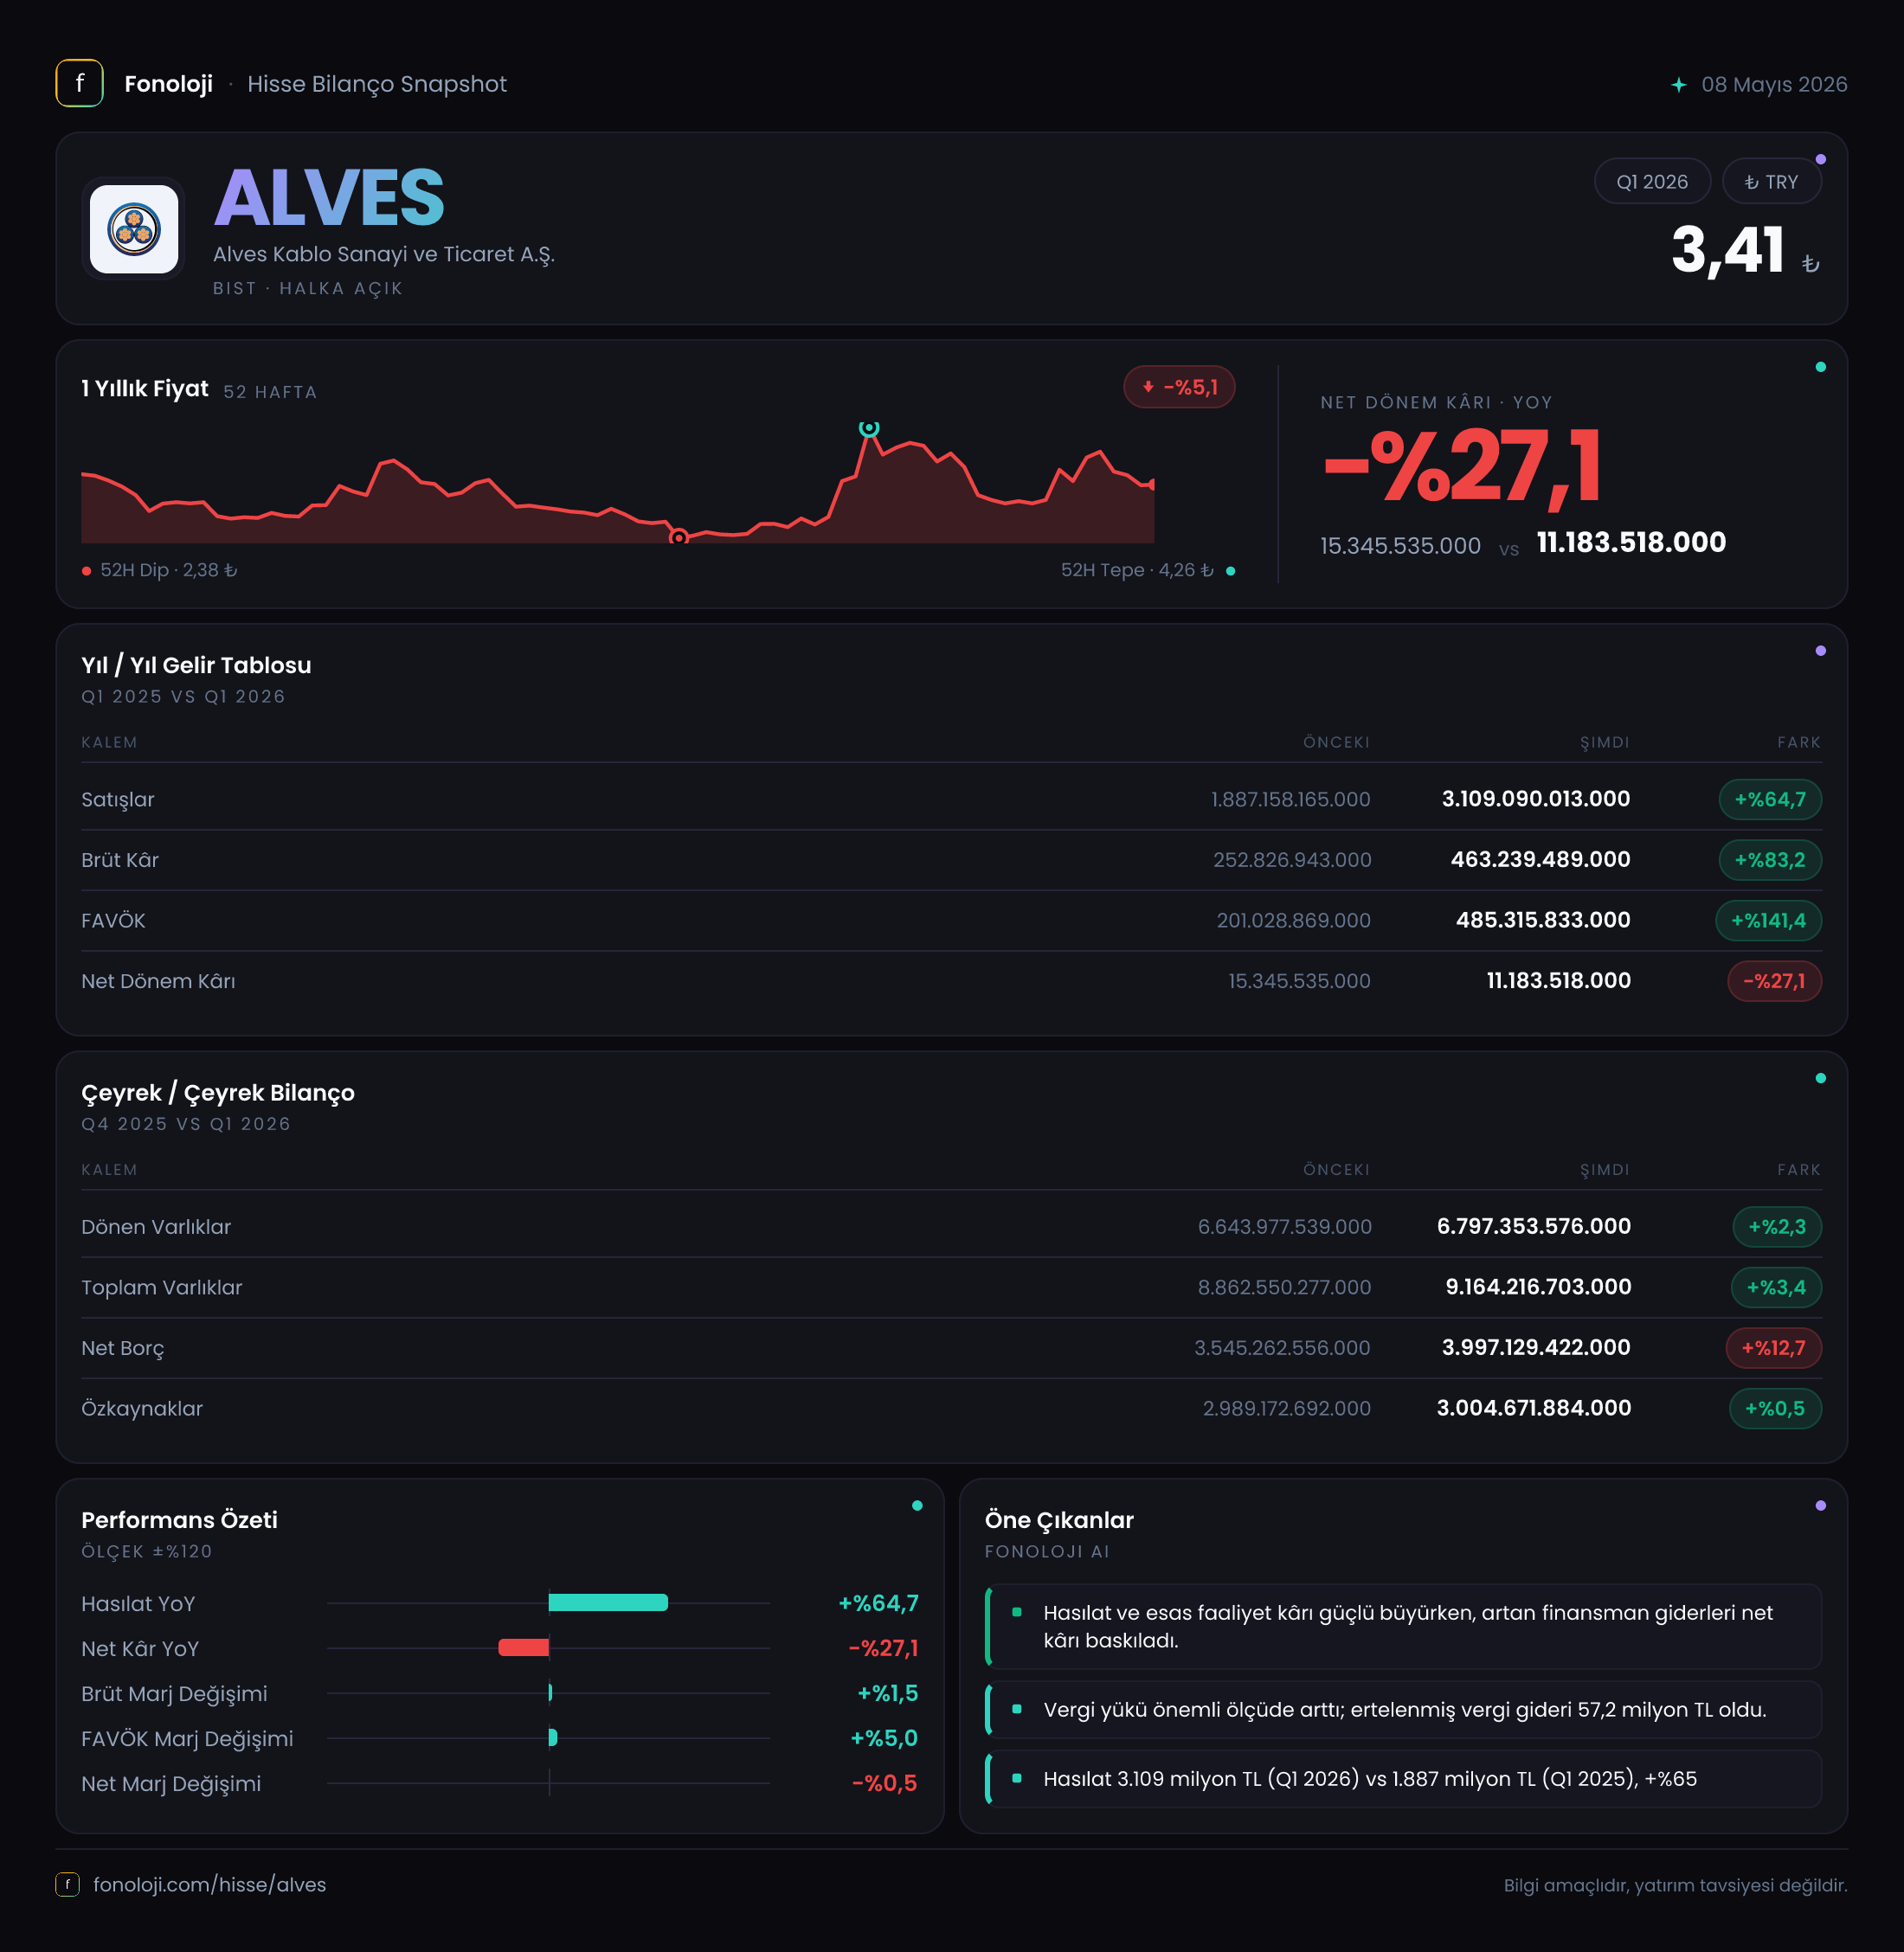
ALVES Kablo, elektrik ve enerji altyapısında kullanılan kablo ürünleri üreten bir sanayi şirketi olarak 2026 yılının ilk çeyreğinde satış ve operasyonel kârlılık tarafında güçlü bir büyüme sergiledi. Satışlar geçen yılın aynı dönemine göre %64,7 artarak 3,1 milyar TL’ye, FAVÖK ise %115 yükselerek 442,1 milyon TL’ye ulaştı. Ancak bu operasyonel iyileşme net kâra aynı ölçüde yansımadı; net dönem kârı %27,1 gerileyerek 11,2 milyon TL oldu. Dolayısıyla ALVES’in bu çeyrekteki ana hikâyesi, güçlü ciro ve FAVÖK büyümesine rağmen bilanço finansmanı, enflasyon muhasebesi ve diğer giderlerin net kârlılığı sınırlaması olarak öne çıkıyor.
Satış Hikayesi
ALVES’in satışları 1,9 milyar TL’den 3,1 milyar TL’ye yükselerek bir yılda 1,2 milyar TL arttı. Yüzde bazında %64,7’lik büyüme, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında yalnızca fiyat artışından ibaret görünmüyor. Satış büyümesi enflasyonun yaklaşık iki katına yaklaşırken şirketin reel olarak da hacim, ürün karması veya müşteri/kanal genişlemesi yoluyla büyüme üretebildiğine işaret ediyor. Bununla birlikte, enflasyon muhasebesi uygulanan bir ortamda nominal büyümenin gerçek operasyonel hacim artışını ne ölçüde yansıttığını anlamak için tonaj, metre bazında satış, ihracat payı ve birim fiyat verileri de önemli.
Şirketin satış performansını aşağıdaki temel göstergelerle özetleyebiliriz:
- Satışlar: 3,1 milyar TL, yıllık artış %64,7
- Brüt kâr: 463,2 milyon TL, yıllık artış %83,2
- FAVÖK: 442,1 milyon TL, yıllık artış %115
- Net dönem kârı: 11,2 milyon TL, yıllık değişim -%27,1
Çeyreklik karşılaştırma açısından veri setinde yalnızca 2025/3 dönemi bulunduğu için ardışık çeyrek trendi, yani 2025/12’ye veya 2025’in son çeyreğine göre performans hakkında net bir değerlendirme yapmak mümkün değil. Bu nedenle satış ivmesinin yılın ilerleyen dönemlerinde korunup korunmadığını görmek için sonraki ara dönem raporlarını beklemek gerekiyor.
Kârlılık
ALVES’in brüt kârı 252,8 milyon TL’den 463,2 milyon TL’ye yükseldi. Brüt kârın satışlardan daha hızlı, yani %83,2 büyümesi olumlu bir gelişme. Bu tablo, ürün fiyatlamasının maliyet artışlarını aşabildiğini veya satış karmasının daha yüksek marjlı ürünler lehine değiştiğini gösteriyor.
Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %13,3’ten %14,9’a çıktı. Yaklaşık 1,6 puanlık bu iyileşme, şirketin üretim ve hammadde maliyetlerini satış fiyatlarına aktarma kabiliyetinin güçlendiğini düşündürüyor. Kablo sektöründe bakır gibi emtia fiyatları, kur hareketleri ve stok değerleme etkileri marjlar üzerinde belirleyici olduğundan, bu iyileşmenin kalıcı olup olmadığı özellikle izlenmeli.
FAVÖK’teki tablo daha güçlü. FAVÖK 205,6 milyon TL’den 442,1 milyon TL’ye çıkarak %115 büyüdü. FAVÖK marjı da %10,8’den %14,3’e yükseldi. Brüt marjda 1,6 puan, FAVÖK marjında ise yaklaşık 3,4 puan artış olması, şirketin yalnızca brüt kâr üretmediğini; faaliyet giderlerini satışlara göre daha kontrollü yönettiğini gösteriyor.
Buna karşın net kâr marjı ciddi biçimde zayıfladı. Net kâr 15,3 milyon TL’den 11,2 milyon TL’ye gerilerken net kâr marjı yaklaşık %0,8’den %0,36’ya düştü. Başka bir ifadeyle şirket 3,1 milyar TL’lik satış üzerinden yalnızca 11,2 milyon TL net kâr üretti. Brüt kâr ile FAVÖK arasındaki fark sınırlı kalırken, FAVÖK’ten net kâra geçişte finansman giderleri, parasal kayıp, amortisman, vergi ve diğer kalemlerin etkisi belirginleşiyor. Bu nedenle yatırımcı açısından asıl soru artık “ALVES faaliyet kârı yaratabiliyor mu?” değil, “Bu faaliyet kârı ne ölçüde net kâra dönüşebiliyor?” sorusu.
Bilanço Sağlığı
ALVES’in toplam varlıkları önceki yıl sonundaki 8,9 milyar TL’den 9,2 milyar TL’ye yükseldi. Artış %3,4 ile sınırlı kalırken dönen varlıklar 6,6 milyar TL’den 6,8 milyar TL’ye, duran varlıklar ise 2,2 milyar TL’den 2,4 milyar TL’ye çıktı. Dönen varlıkların toplam varlıklar içindeki yüksek ağırlığı, işletme sermayesi yönetiminin şirket için kritik olduğunu gösteriyor.
Özkaynaklar 3,0 milyar TL seviyesinde yatay kaldı ve yalnızca %0,5 arttı. Buna karşılık toplam varlıkların yaklaşık 6,2 milyar TL’si borçlardan oluşuyor; bu rakam, toplam varlıklar ile özkaynaklar arasındaki farktan türetilen yaklaşık değerdir ve borçların tamamının finansal borç olduğunu göstermiyor. Yine de özkaynakların toplam varlıklara oranı yaklaşık %32,6 seviyesinde. Bu oran, şirketin varlıklarının önemli bölümünü borçla finanse ettiğini ortaya koyuyor.
Net borç 4,0 milyar TL olarak açıklanmış. İlk çeyrek FAVÖK’ü üzerinden bakıldığında net borç/FAVÖK yaklaşık 9,0 kat görünür; ancak bu oran tek çeyreklik FAVÖK ile hesaplandığı için yıllık kapasiteyi doğrudan yansıtmaz. FAVÖK’ün yıl geneline benzer şekilde sürdüğü varsayımıyla yıllıklandırılmış FAVÖK yaklaşık 1,8 milyar TL olur ve net borç/FAVÖK kabaca 2,3 kata iner. Bu daha anlamlı bir gösterge olsa da sezon etkileri, işletme sermayesi ihtiyacı ve faiz maliyetleri dikkate alınmadan tek başına yeterli değildir. Borçluluk, güçlü operasyonel büyümenin yanında izlenmesi gereken başlıca risk alanıdır.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyonun -36,8 milyon TL olması, şirketin bu dönemde net parasal kayıp yaşadığını gösteriyor. Geçen yıl aynı dönemdeki -18,2 milyon TL seviyesine göre kayıp %102,5 artmış durumda. Bu kalem, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin yapısından kaynaklanan muhasebesel etkiyi yansıtıyor.
Negatif net parasal pozisyon, ALVES’in faaliyet kârlılığını doğrudan ortadan kaldırmaz; ancak FAVÖK ile net kâr arasındaki köprüyü zayıflatır. Şirketin FAVÖK’ü 442,1 milyon TL gibi güçlü bir seviyeye ulaşırken net parasal kaybın iki katına çıkması, enflasyon muhasebesinin net sonuç üzerinde önemli baskı oluşturduğunu gösteriyor. Bu kalemin gelecek dönemlerde kur, borçluluk, nakit dengesi ve enflasyon koşullarına bağlı olarak dalgalanabileceği unutulmamalı.
Yatırımcı için Ne Anlama Geliyor?
ALVES’in ilk çeyrek sonuçları operasyonel açıdan güçlü, net kârlılık açısından ise karışık bir tablo sunuyor. Fırsat tarafında:
- Satış büyümesi enflasyonun belirgin biçimde üzerinde gerçekleşti.
- Brüt marj %13,3’ten %14,9’a, FAVÖK marjı %10,8’den %14,3’e yükseldi.
- Operasyonel kârlılık, satış büyümesinden daha hızlı artarak ölçek ekonomisi sinyali verdi.
Risk tarafında ise:
- Net kâr %27,1 geriledi ve net kâr marjı %0,36 seviyesine indi.
- Net borç 4,0 milyar TL ile bilançoda önemli bir ağırlık taşıyor.
- Net parasal kayıp 36,8 milyon TL’ye çıkarak net kârlılığı baskıladı.
- İlk çeyrek verileriyle yılın tamamına ilişkin FAVÖK ve nakit akışı hakkında kesin hüküm vermek mümkün değil.
Bu nedenle ALVES’te izlenecek temel göstergeler; satış büyümesinin devamı, FAVÖK marjının %14 civarındaki seviyesini koruyup koruyamayacağı, net borcun azalması ve operasyonel kârın net kâra dönüşüm oranı olacak. Şirket faaliyet tarafında güçlü bir ivme yakalamış durumda; ancak bu ivmenin değer yaratması için borçluluk ve finansman etkisinin kontrol altına alınması gerekiyor. Yatırım tavsiyesi değildir.