
Açılış
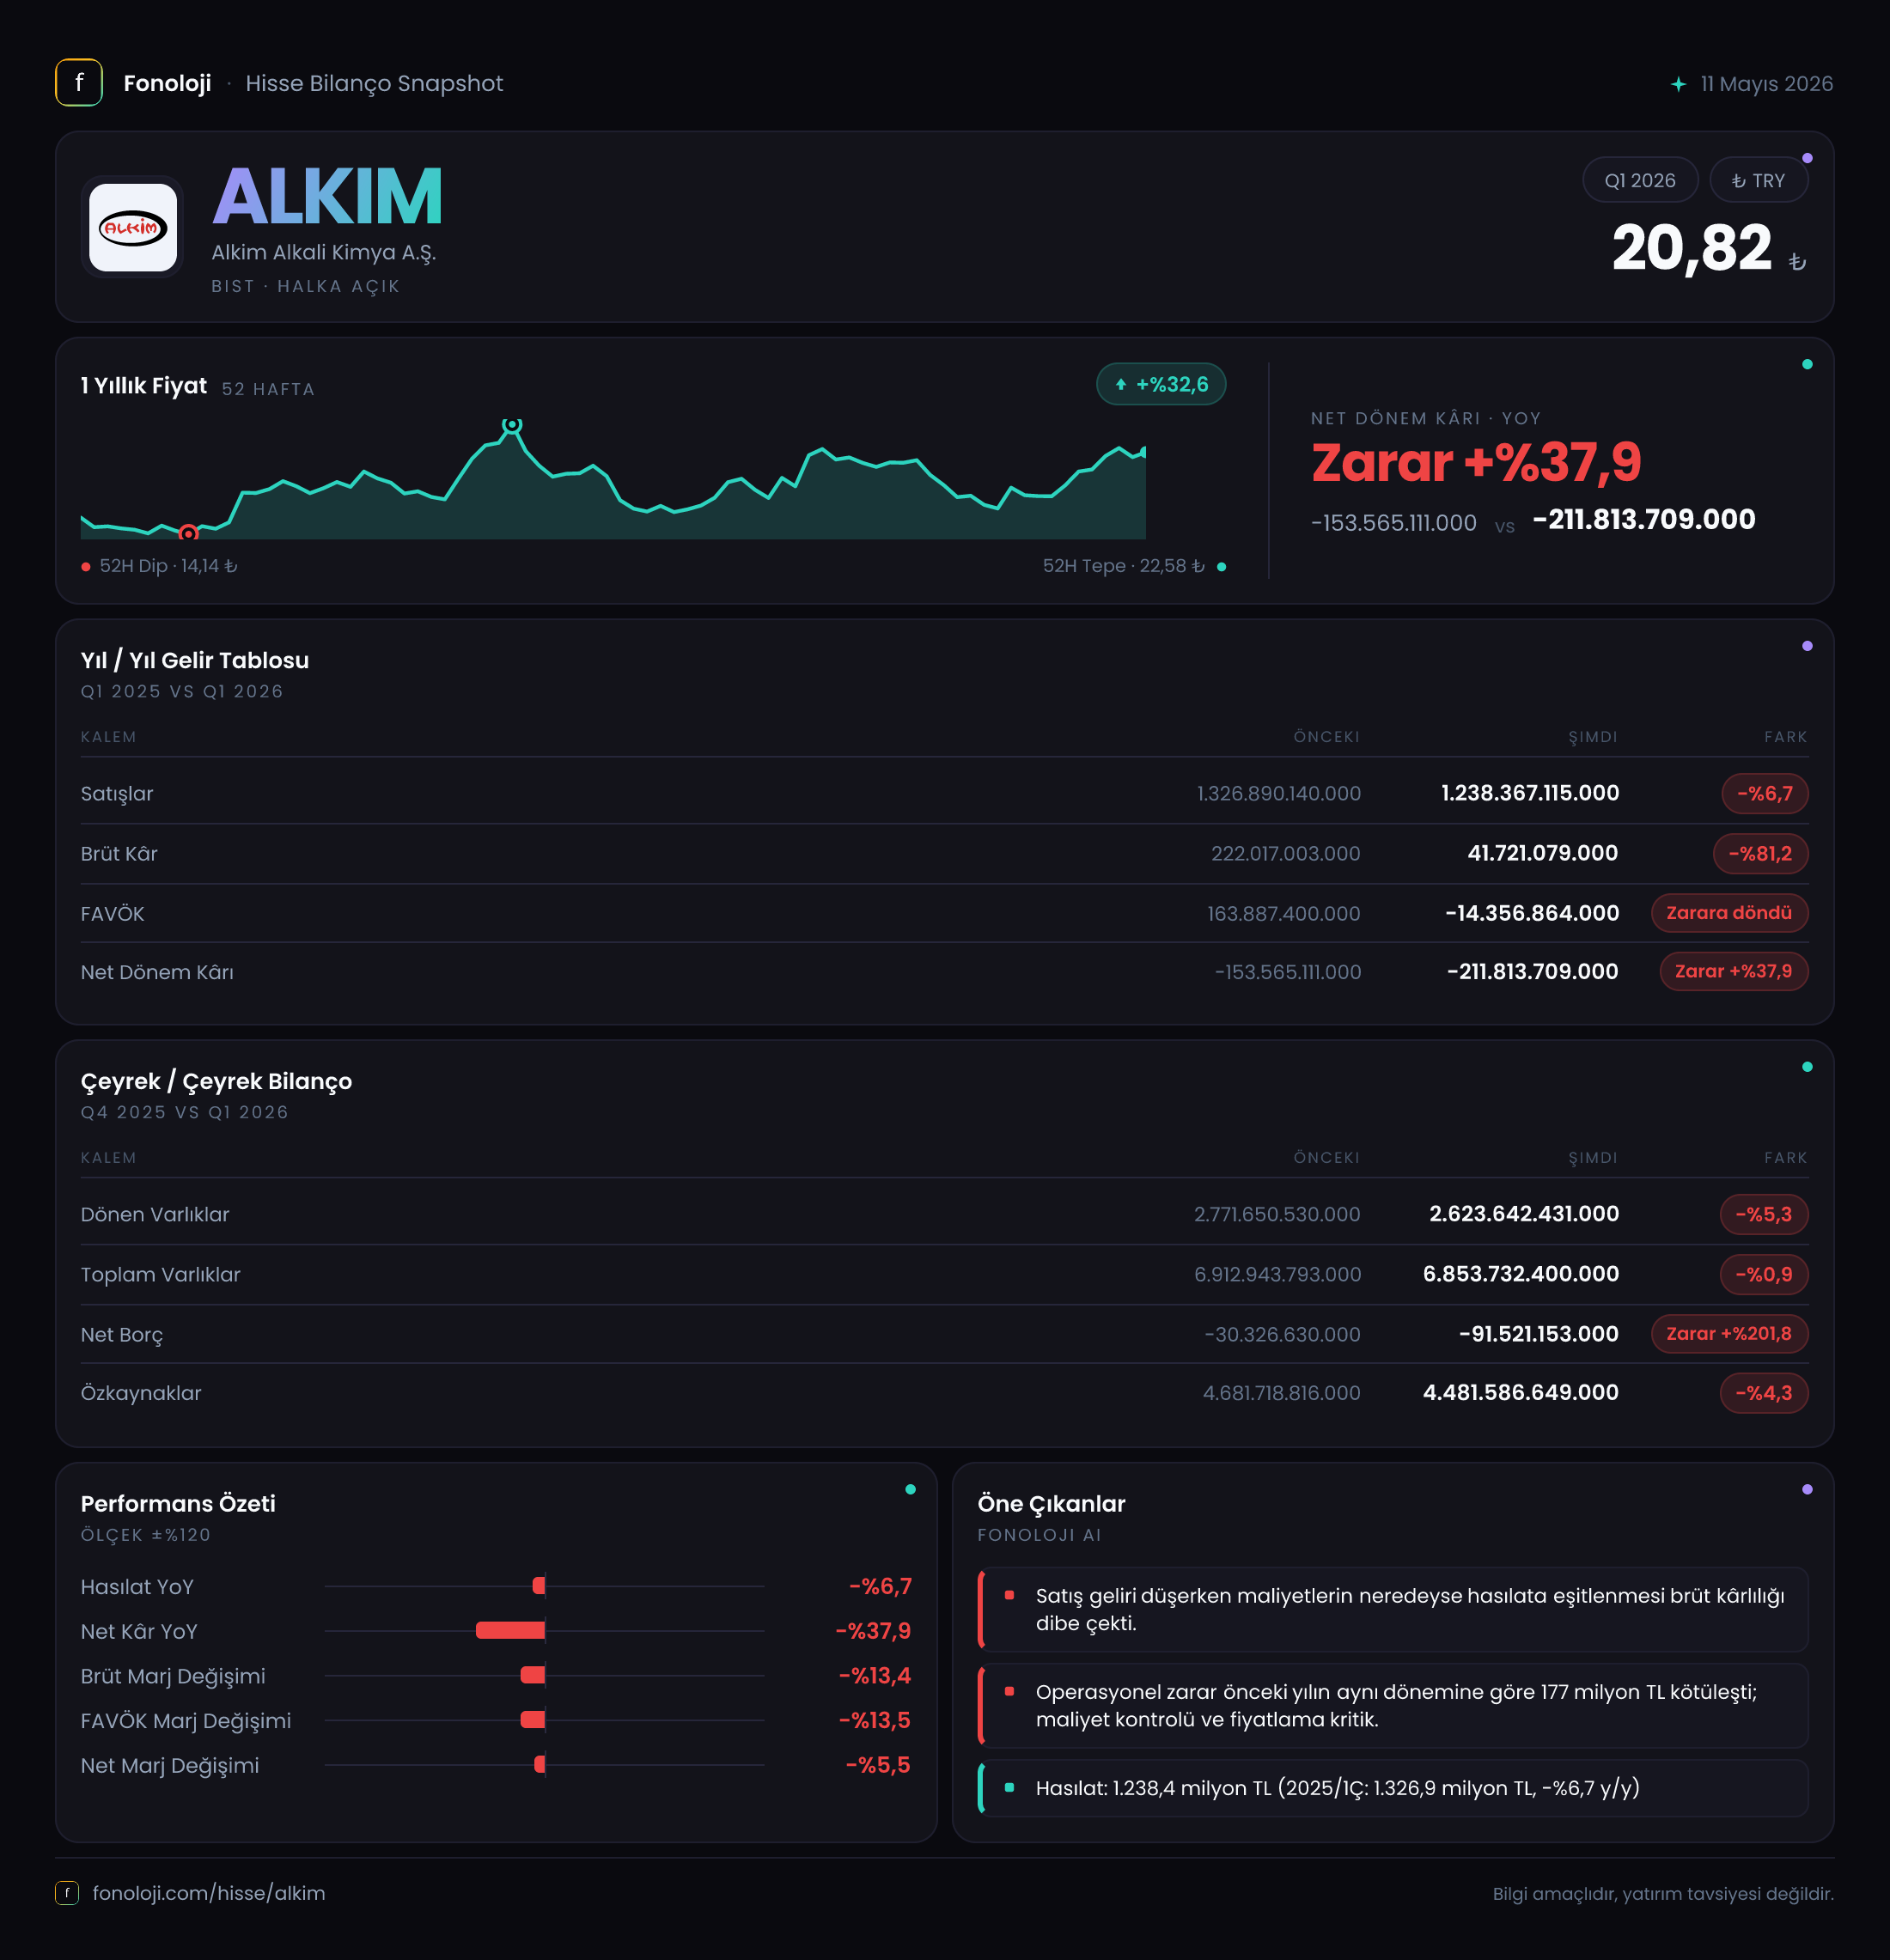
Alkim Alkalı Kimya, 2026’nın ilk çeyreğinde satışlarını koruyamamış, ancak asıl bozulma kârlılık tarafında yaşanmıştır. Şirketin satışları geçen yılın aynı dönemine göre %6,7 azalarak 1,2 milyar TL’ye gerilerken, brüt kâr %81,2, FAVÖK ise %109,1 düşmüş ve operasyonel kârlılık negatife dönmüştür. Net dönem zararı da 196,1 milyon TL’ye yükselmiştir. Bilançonun en güçlü tarafı ise şirketin net borç taşımaması, aksine 91,5 milyon TL net nakit pozisyonunda bulunmasıdır. Bu nedenle Alkim’in temel hikâyesi şu aşamada borçluluk riski değil, faaliyet kârlılığındaki sert erimedir.
Satış Hikayesi
Alkim’in satışları 1,2 milyar TL ile geçen yılın aynı çeyreğindeki 1,3 milyar TL’nin altında kalmıştır. Nominal gerileme %6,7 seviyesindedir; ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların sadece azalması değil, enflasyonun oldukça gerisinde kalması da dikkat çekmektedir. Başka bir ifadeyle şirket, fiyat artışlarını satış hacmine veya ürün karmasına yeterince yansıtamamış görünmektedir.
Bu tablo, reel bazda daha belirgin bir daralmaya işaret eder. Satışların geçen yılın aynı dönemine göre nominal olarak gerilemesi, enflasyondan arındırıldığında şirketin gelir üretim kapasitesinin daha sert zayıfladığını düşündürür. Elimizde satış hacmi, ürün bazlı fiyatlama veya kapasite kullanımı bulunmadığı için düşüşün ne kadarının hacimden, ne kadarının fiyat/mix etkisinden kaynaklandığını kesin biçimde ayırmak mümkün değildir.
Çeyreklik karşılaştırma açısından veri setinde yalnızca 2025/3 satışları olan 1,3 milyar TL bulunuyor. Bu nedenle 2025’in son çeyreğine göre satış ivmesinin hızlanıp hızlanmadığı veya yavaşladığı konusunda sağlıklı bir değerlendirme yapmak için sonraki ara dönem verilerini beklemek gerekir. Mevcut görünüm, en azından yıllık bazda şirketin satış tarafında büyüme üretemediğini gösteriyor.
Kârlılık
Kârlılık tarafındaki bozulma, satışlardaki düşüşten çok daha serttir. Brüt kâr geçen yılın aynı dönemindeki 222,0 milyon TL’den 41,7 milyon TL’ye gerilemiştir. Buna göre brüt kâr marjı yaklaşık %17,1’den %3,5’e düşmüştür. Satışlar yalnızca %6,7 azalırken brüt kârın %81,2 gerilemesi, maliyetlerin satış fiyatlarından çok daha hızlı arttığını veya ürün kârlılığı düşük bir satış karmasına geçildiğini göstermektedir.
Bu marj daralması, şirketin operasyonel giderlerini karşılayacak tamponu da ortadan kaldırmıştır. FAVÖK geçen yıl 161,9 milyon TL iken bu çeyrekte 14,8 milyon TL negatif gerçekleşmiştir. FAVÖK marjı böylece yaklaşık %12,5’ten -%1,2’ye gerilemiştir. Yani Alkim, ana faaliyetlerinden kâr üretmek bir yana, faaliyet düzeyinde zarar yazmıştır. Brüt kârdaki zayıflık FAVÖK’e doğrudan yansımış; faaliyet giderleri düşük brüt kârı tamamen tüketmiştir.
Net dönem zararı ise 143,9 milyon TL’den 196,1 milyon TL’ye yükselmiştir. Net zarar marjı geçen yıl yaklaşık -%11,1 seviyesindeyken bu çeyrekte -%16,3’e ulaşmıştır. Burada önemli nokta, net zarardaki bozulmanın yalnızca finansman maliyetlerinden kaynaklanmamasıdır. FAVÖK’ün pozitiften negatife dönmesi, zararın temel nedeninin operasyonel performans olduğunu göstermektedir.
Kısaca kârlılık zinciri şu şekilde bozulmuştur:
- Satışlar %6,7 gerilemiştir.
- Brüt kâr %81,2 azalmış, marj %17,1’den %3,5’e düşmüştür.
- FAVÖK 161,9 milyon TL’den -14,8 milyon TL’ye dönmüştür.
- Net zarar 196,1 milyon TL’ye yükselmiştir.
Bu seyir, toparlanmanın yalnızca satış büyümesine değil, maliyetlerin kontrol altına alınmasına ve brüt marjın yeniden inşa edilmesine bağlı olduğunu ortaya koyuyor.
Bilanço Sağlığı
Alkim’in bilançosunda varlıkların toplamı 6,9 milyar TL ile önceki yıl sonuna kıyasla büyük ölçüde yatay kalmıştır. Dönen varlıklar %5,3 azalarak 2,6 milyar TL’ye inerken, duran varlıklar %2,1 artarak 4,2 milyar TL’ye çıkmıştır. Bu değişim, kısa vadeli varlıkların bir miktar azalmasına karşılık uzun vadeli varlık tabanının korunduğunu gösterir.
Özkaynaklar 4,7 milyar TL’den 4,5 milyar TL’ye gerilemiştir. Bu düşüşün temel açıklaması, dönem zararının özkaynaklar üzerinde yarattığı baskıdır. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %65 seviyesindedir. Bu oran, bilançonun önemli bölümünün özkaynaklarla finanse edildiğini ve şirketin sermaye yapısının hâlâ güçlü olduğunu gösterir.
Net borç tarafı ise belirgin biçimde olumlu görünmektedir. Net borç, 30,3 milyon TL net nakit seviyesinden 91,5 milyon TL net nakde yükselmiştir. Raporlanan negatif net borç rakamı, şirketin borcundan daha yüksek nakit ve benzeri finansal varlık taşıdığı anlamına gelir. Ancak FAVÖK negatif olduğu için klasik net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamaz. Bu çeyrekte borçluluk değil, faaliyet zararının sürmesi temel finansal risktir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı 82,4 milyon TL’den 46,5 milyon TL’ye gerilemiştir. Yüzdesel değişim negatif bir kalemin küçülmesi nedeniyle tabloda %43,6 artış olarak görünse de ekonomik açıdan bakıldığında parasal pozisyon kaynaklı zarar yaklaşık 35,9 milyon TL azalmıştır. Bu, enflasyon muhasebesi etkisinin geçen yılın aynı çeyreğine kıyasla net kâr üzerindeki baskısının hafiflediğini gösterir.
Bununla birlikte bu iyileşme, operasyonel zararı telafi etmeye yetmemiştir. Net parasal pozisyon zararındaki azalmaya rağmen FAVÖK’ün negatife dönmesi ve net zararın 196,1 milyon TL’ye çıkması, şirketin asıl sorununun TAS 29 kaynaklı muhasebe etkisi değil, ana faaliyetlerdeki kârlılık kaybı olduğunu ortaya koymaktadır. Yatırımcı açısından bu ayrım önemlidir: Parasal pozisyon etkisi dönemden döneme değişebilir, ancak brüt marj ve FAVÖK zayıflığı kalıcılaşırsa şirketin nakit yaratma kapasitesi de baskı altında kalır.
Yatırımcı için Ne Anlama Geliyor?
Alkim’in ilk çeyrek sonuçları, güçlü bilanço ile zayıf operasyonun aynı anda bulunduğu bir tablo sunuyor. Şirketin 91,5 milyon TL net nakit pozisyonu, yüksek borçluluk kaynaklı faiz ve likidite riskini sınırlıyor. Ayrıca özkaynakların toplam varlıkların yaklaşık %65’ini oluşturması, bilançonun zarar dönemini taşıyabilecek bir sermaye tabanına sahip olduğunu gösteriyor.
Buna karşılık yatırım tezinin güçlenmesi için aşağıdaki göstergelerin izlenmesi gerekiyor:
- Satışların enflasyonun üzerinde büyüyüp büyümediği,
- Brüt marjın %3,5 seviyesinden toparlanıp toparlanmadığı,
- FAVÖK’ün yeniden pozitife dönüp dönmediği,
- Dönem zararının küçülüp küçülmediği,
- Net nakit pozisyonunun faaliyet zararı nedeniyle eriyip erimediği.
Mevcut veriler, Alkim’de öncelikli sorunun borç değil, maliyet ve kârlılık yönetimi olduğunu gösteriyor. Satışlar toparlansa bile brüt marj düzelmeden net kârda kalıcı iyileşme beklemek zor. Bu nedenle yatırımcı açısından şirketin bilanço güvenliği olumlu bir dayanak sağlasa da, operasyonel toparlanma kanıtlanana kadar temkinli yaklaşım öne çıkıyor. Yatırım tavsiyesi değildir.