
Açılış
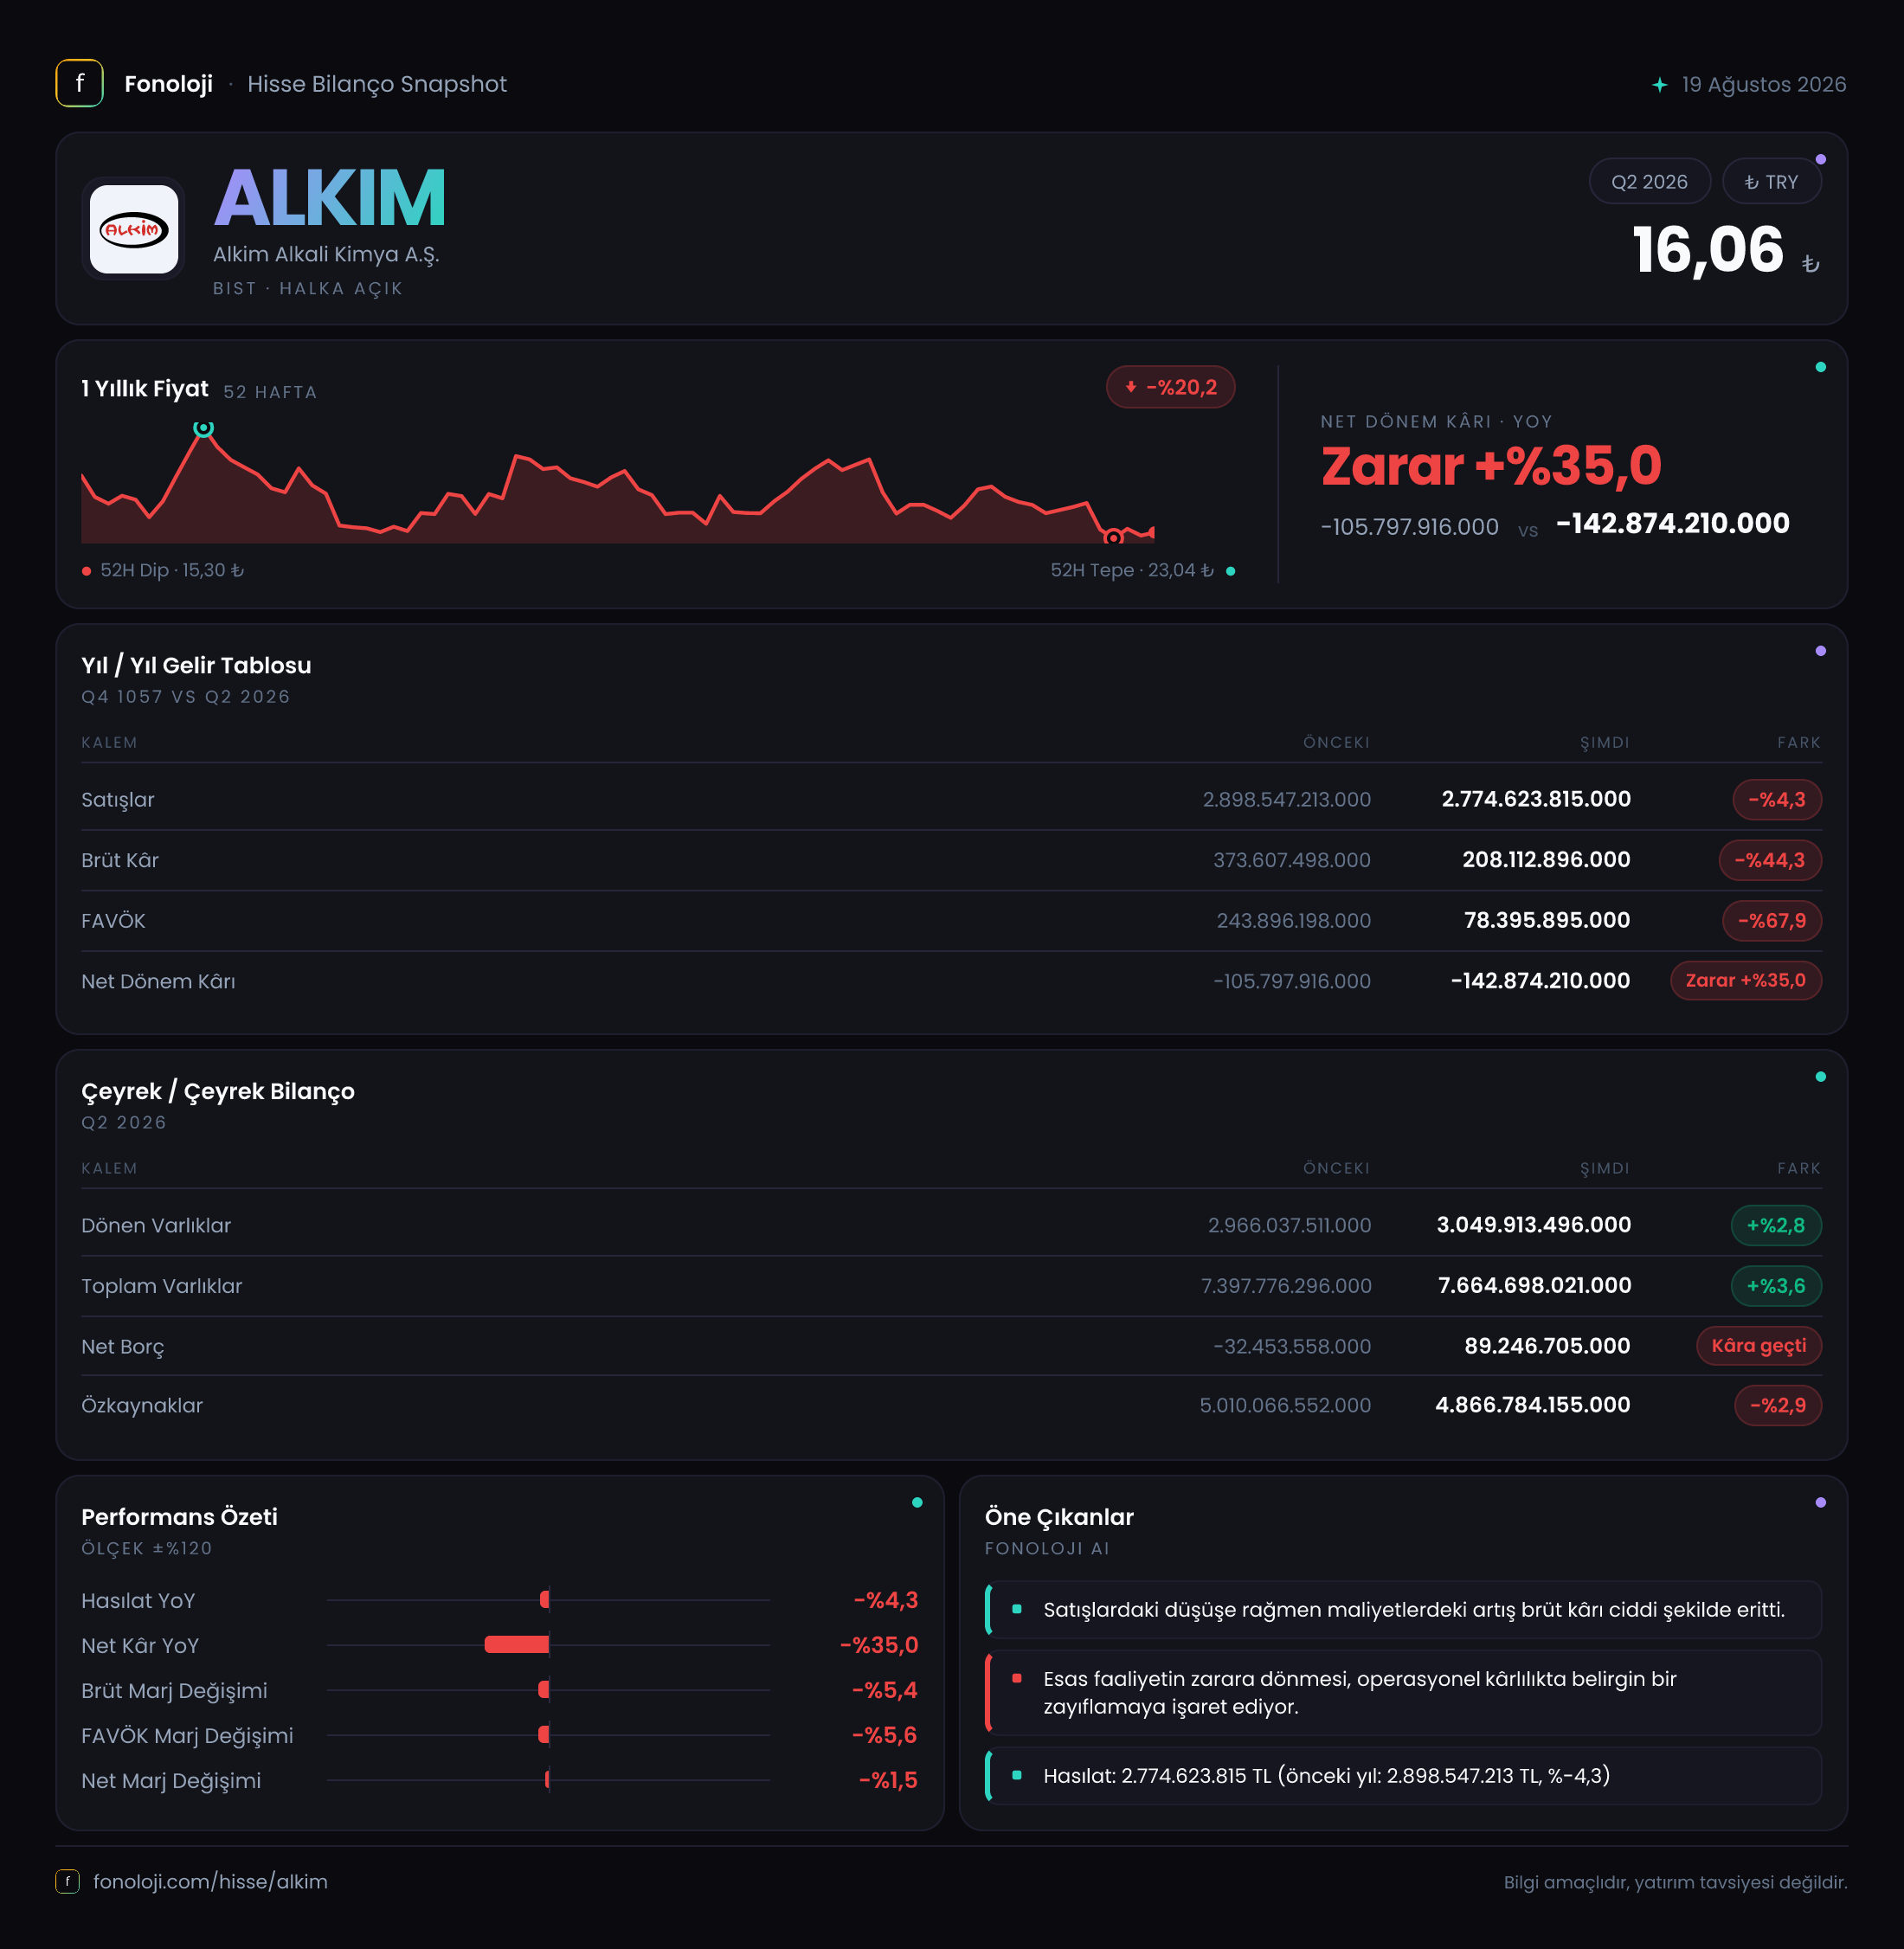
Alkim Alkali Kimya, kimya sektöründe faaliyet gösteren ve finansallarında üretim, maliyet yapısı, enflasyon muhasebesi ve bilanço kalemlerinin birlikte izlenmesi gereken bir şirket. 2026/6AB döneminde satışlar geçen yılın aynı dönemine göre sınırlı gerilerken, asıl bozulma kârlılık tarafında yaşanmış görünüyor. Satışlardaki %4,3’lük düşüşe karşılık brüt kâr %44,3, FAVÖK ise %67,9 azalmış durumda. Bu tablo, yalnızca talep veya ciro sorunu değil, satışların kâra dönüşme kapasitesinde belirgin bir zayıflamaya işaret ediyor.
Şirketin net dönem zararı da 142,9 milyon TL seviyesine yükselmiş; geçen yılın aynı dönemindeki 105,8 milyon TL zarara göre zarar %35 artmış. Enflasyon muhasebesinden kaynaklanan net parasal pozisyon zararı gerilese de, şirketin operasyonel kârlılığındaki kaybı telafi etmeye yetmemiş.
Satış Hikayesi
Alkim’in 2026/6AB satışları 2,8 milyar TL oldu. Geçen yılın aynı döneminde satışlar 2,9 milyar TL seviyesindeydi. Nominal olarak %4,3’lük gerileme ilk bakışta sınırlı görünebilir; ancak Türkiye’de %30’un üzerinde seyreden enflasyon ortamında değerlendirildiğinde, bu performans reel olarak çok daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, fiyat artışlarının yüksek olduğu bir dönemde satışlarını koruyamamış.
Burada önemli nokta, satışların yalnızca geçen yılın aynı dönemiyle karşılaştırılabiliyor olması. Verilen çeyreklik veri setinde 2025/6 satışları 2,9 milyar TL olarak yer alıyor; ancak ara dönem içindeki çeyrek bazlı satış dağılımı bulunmuyor. Bu nedenle 2026’nın ilk veya ikinci çeyreğinde satış ivmesinin hızlanıp hızlanmadığını, yılın başından itibaren toparlanma olup olmadığını kesin biçimde söylemek mümkün değil. Çeyreklik trend için daha ayrıntılı dönemsel veri beklemek gerekiyor.
Satışlardaki gerileme tek başına kritik olmayabilirdi; ancak brüt kâr ve FAVÖK’teki düşüşle birlikte değerlendirildiğinde resim ağırlaşıyor. Ciro korunmaya çalışılırken maliyetlerin satışlardan daha hızlı artmış veya ürün karmasının marj açısından zayıflamış olması muhtemel bir finansal sonuç olarak ortaya çıkıyor. Bunun nedenini kesinleştirmek için şirketin faaliyet raporunda hammadde, enerji, lojistik ve satış fiyatı gelişmelerinin ayrıca incelenmesi gerekir.
Kârlılık
Kârlılık tarafında 2026/6AB’nin ana mesajı, marjların belirgin biçimde daraldığı yönünde. Şirketin brüt kârı 208,1 milyon TL oldu. Bu rakam satışların yaklaşık %7,4’üne karşılık geliyor. Geçen yıl aynı dönemde brüt kâr 373,6 milyon TL, brüt marj ise yaklaşık %12,9 seviyesindeydi. Dolayısıyla brüt marjda yaklaşık 5,5 puanlık bir düşüş var. Bu, satışlardaki sınırlı daralmanın ötesinde, üretim maliyetlerinin şirket üzerinde çok daha ağır bir baskı oluşturduğunu gösteriyor.
FAVÖK 78,4 milyon TL seviyesine indi. Geçen yılki 243,9 milyon TL FAVÖK ile karşılaştırıldığında düşüş %67,9. FAVÖK marjı da yaklaşık %8,4’ten %2,8’e gerilemiş durumda. Brüt marjın zayıflaması zaten operasyonel kârlılığı baskılarken, faaliyet giderleri de kalan brüt kârın önemli bölümünü tüketmiş görünüyor. Şirketin satışlarından operasyonel nakit yaratma kapasitesi bu dönemde oldukça sınırlı kalmış.
Net kâr tarafında ise zarar 142,9 milyon TL oldu. Bu, satışların yaklaşık %5,1’ine denk gelen negatif net marj anlamına geliyor. Geçen yıl net zarar 105,8 milyon TL, net zarar marjı ise yaklaşık %3,6 idi. Böylece şirket hem brüt hem FAVÖK hem de net kâr seviyesinde geçen yılın gerisine düştü.
Özetle kâr zincirinde bozulma yukarıdan aşağıya ilerliyor:
- Satışlar: 2,9 milyar TL’den 2,8 milyar TL’ye geriledi.
- Brüt marj: Yaklaşık %12,9’dan %7,4’e indi.
- FAVÖK marjı: Yaklaşık %8,4’ten %2,8’e düştü.
- Net sonuç: 105,8 milyon TL zarardan 142,9 milyon TL zarara geçildi.
Bilanço Sağlığı
Bilanço, operasyonel kârlılıktaki bozulmaya rağmen henüz yüksek borçluluk görünümü sunmuyor. Toplam varlıklar önceki yıl sonundaki 7,4 milyar TL’den 7,7 milyar TL’ye çıkarak %3,6 arttı. Dönen varlıklar 3,0 milyar TL ile büyük ölçüde yatay kalırken, duran varlıklar 4,4 milyar TL’den 4,6 milyar TL’ye yükseldi.
Özkaynaklar ise 5,0 milyar TL’den 4,9 milyar TL’ye gerileyerek %2,9 azaldı. Toplam varlıklar içindeki özkaynak payı yaklaşık %67,6’dan %63,6’ya düşüyor. Bu hâlâ bilançoda güçlü bir özkaynak tabanına işaret etse de, dönem zararının sermaye yapısını aşağı çekmeye başladığını gösteriyor.
Net borç tarafında dikkat edilmesi gereken değişim var. Şirket önceki yıl sonunda 32,5 milyon TL net nakit pozisyonundayken, 2026/6AB sonunda 89,2 milyon TL net borca geçti. Mutlak tutar şirketin toplam varlıklarına ve özkaynaklarına göre düşük; ancak yön değişimi önemli. Mevcut net borcun FAVÖK’e oranı yaklaşık 1,1x seviyesinde. Bu yüksek bir borçluluk oranı değil, fakat FAVÖK’ün 78,4 milyon TL’ye kadar gerilemiş olması nedeniyle borçluluk göstergesi kârlılık düşüşüne duyarlı hale gelmiş durumda.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı 167,0 milyon TL oldu. Geçen yıl aynı dönemde bu zarar 191,0 milyon TL seviyesindeydi; dolayısıyla zarar %12,5 azaldı. Bu olumlu yönde bir değişim olsa da, rakam hâlâ şirketin kârlılığı üzerinde çok ağır bir yük oluşturuyor.
Net parasal pozisyon zararı, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösterir. Bu dönemde 167,0 milyon TL’lik parasal kayıp, 78,4 milyon TL’lik FAVÖK’ün yaklaşık 2,1 katına denk geliyor. Ayrıca brüt kârın da yaklaşık %80’ine karşılık geliyor. Bu nedenle operasyonel kârlılık zayıfken enflasyon muhasebesi etkisi net sonucu daha da aşağı çekmiş.
Zararın geçen yıla göre azalması olumlu; ancak operasyonel kârın 243,9 milyon TL’den 78,4 milyon TL’ye düşmesi, parasal pozisyondaki iyileşmenin net zararı önlemesine izin vermemiş. TAS 29 etkisi sonraki dönemlerde hafiflese bile, şirketin öncelikli olarak brüt ve FAVÖK marjlarını yeniden toparlaması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Alkim’in 2026/6AB sonuçları, bilanço tarafında henüz yüksek finansal kaldıraç sorunu olmadığını; buna karşılık faaliyet kârlılığında belirgin bir baskı bulunduğunu gösteriyor. En önemli fırsat, satışların yeniden büyümesiyle birlikte maliyet baskısının azalması ve düşük baz nedeniyle FAVÖK marjında toparlanma yaşanması olur. Şirketin özkaynakları hâlâ güçlü ve net borç seviyesi yönetilebilir durumda.
Buna karşılık yatırımcının özellikle şu başlıkları izlemesi gerekiyor:
- Brüt marjın yeniden %10’un üzerine çıkıp çıkamayacağı,
- FAVÖK marjında %2,8’den anlamlı bir toparlanma görülüp görülmeyeceği,
- Net borcun artmaya devam edip etmeyeceği,
- Net parasal pozisyon zararının operasyonel kârı aşmayı sürdürüp sürdürmeyeceği,
- Satışların yüksek enflasyon ortamında reel olarak yeniden büyüyüp büyümeyeceği.
Mevcut veriler, Alkim’de yatırım tezinin satış büyümesinden çok marj toparlanmasına dayandığını gösteriyor. Marjlar düzelmeden yalnızca cirodaki yatay seyir net kârı iyileştirmeye yetmeyebilir. Bu nedenle gelecek dönemlerde ilk bakılacak gösterge satışlardan ziyade brüt kâr ve FAVÖK marjlarının yönü olmalı.
Yatırım tavsiyesi değildir.