
Açılış
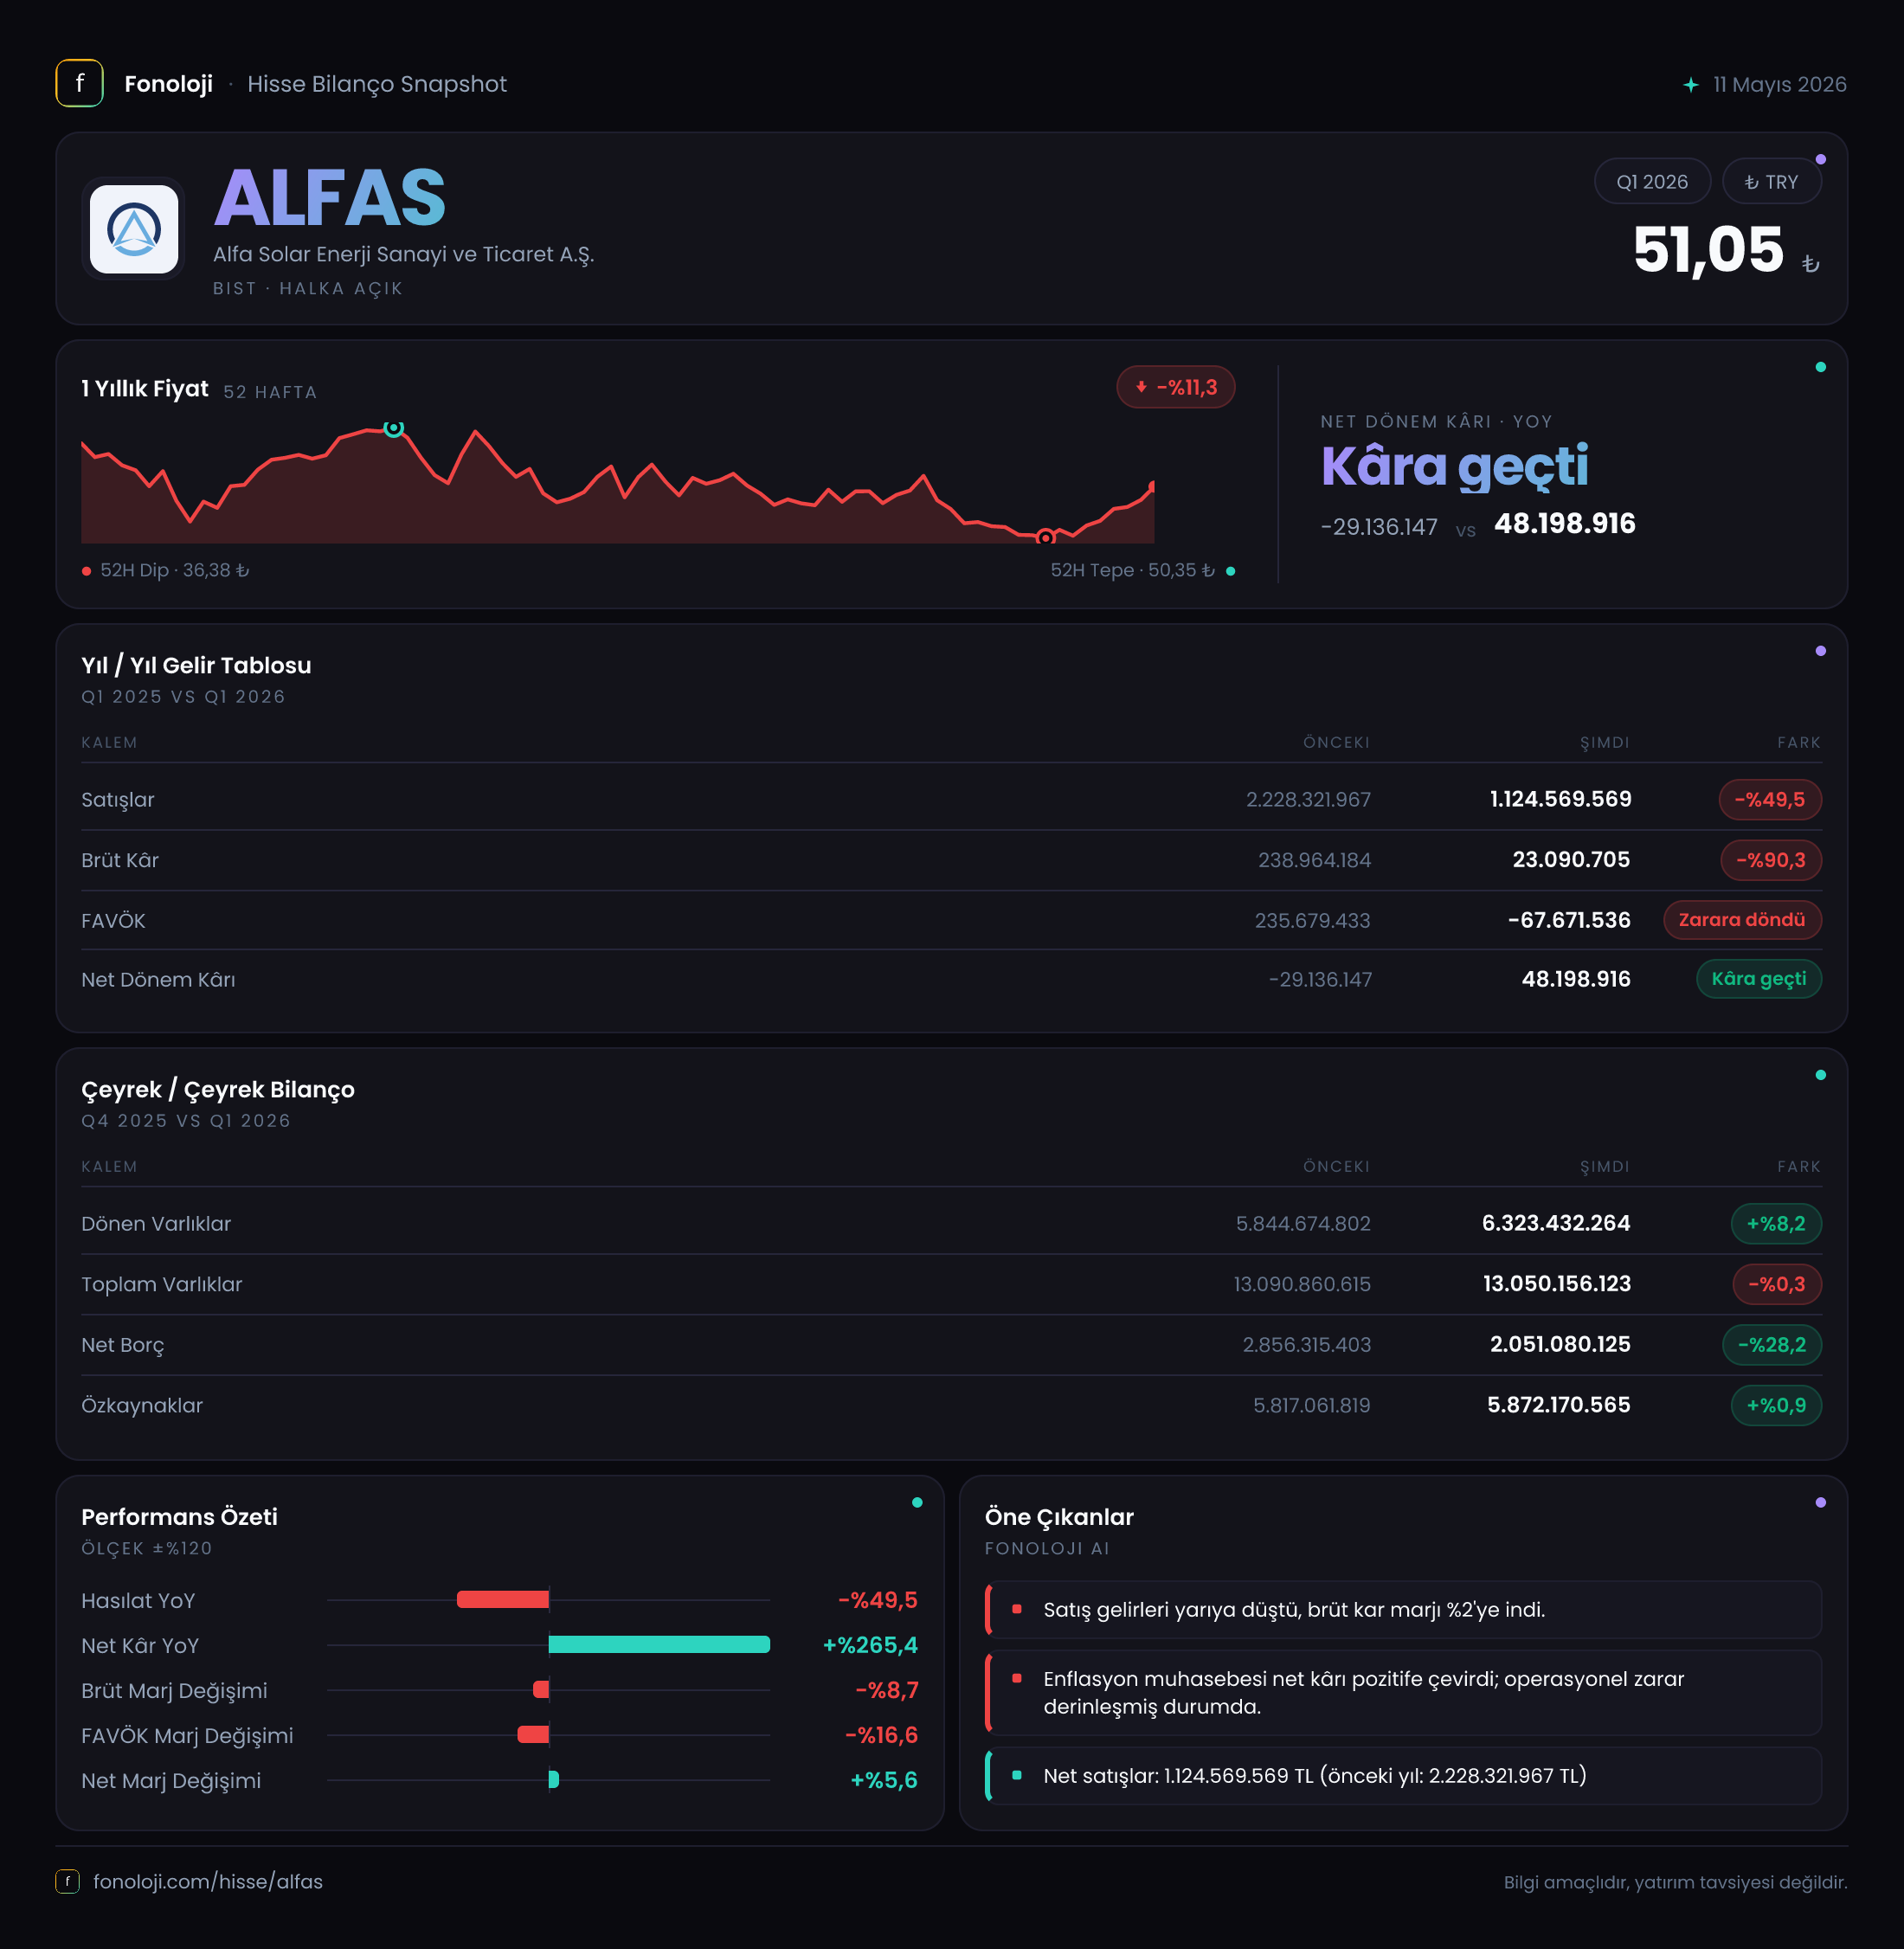
Alfa Solar Enerji, güneş paneli ve güneş enerjisi ekipmanları üreten, dolayısıyla satış hacmi, panel fiyatları, kapasite kullanımı ve işletme sermayesi ihtiyacına duyarlı bir şirket. 2026/3AB döneminin ana mesajı, satışlardaki sert daralmanın kârlılık üzerinde çok daha ağır bir baskı oluşturduğu; buna karşın enflasyon muhasebesinden kaynaklanan yüksek net parasal kazancın şirketi net kâr bölgesinde tuttuğu yönünde. Şirket ilk çeyreği 1,1 milyar TL satış, -16,8 milyon TL FAVÖK ve 50,1 milyon TL net kâr ile tamamladı. Ancak net kârın niteliği operasyonel toparlanmadan çok muhasebesel parasal kazanç tarafından destekleniyor.
Satış Hikayesi
Alfa Solar’ın satışları geçen yılın aynı çeyreğindeki 2,2 milyar TL’den 1,1 milyar TL’ye gerileyerek %49,5 daraldı. Bu, şirketin yalnızca büyüme hızını kaybettiğini değil, nominal bazda dahi satış hacminin yaklaşık yarıya indiğini gösteriyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların nominal olarak %50’ye yakın küçülmesi reel açıdan çok daha sert bir daralmaya işaret ediyor.
Bu gerilemenin arkasında satış hacmi, panel fiyatları, yurtiçi ve yurtdışı talep, ürün karması veya teslimat zamanlaması gibi faktörler olabilir; ancak paylaşılan veriler bu başlıkları ayrıştırmaya izin vermiyor. Bu nedenle mevcut sonuç, doğrudan “talep kalıcı olarak çöktü” şeklinde okunmamalı; fakat ilk çeyrekte şirketin gelir üretme kapasitesinin belirgin biçimde zayıfladığı net biçimde görülüyor.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 satışlarının 2,2 milyar TL olduğu bilgisi bulunuyor. Bu nedenle 2025’in son çeyreğine veya 2026’nın önceki çeyreğine kıyasla toparlanma olup olmadığını söylemek mümkün değil. Özellikle güneş enerjisi sektöründe siparişlerin ve teslimatların dönemsel olarak dalgalanabilmesi nedeniyle, önümüzdeki çeyreklerde satışların yeniden hızlanıp hızlanmadığı kritik olacak. Ancak bu toparlanma gerçekleşse bile, önceki seviyeye dönüşün marjlar üzerindeki etkisi ayrıca izlenmeli.
Kârlılık
Satışlardaki daralma, brüt kârda çok daha sert bir bozulmaya yol açtı. Brüt kâr geçen yılın aynı dönemindeki 239,0 milyon TL’den 23,1 milyon TL’ye düşerek %90,3 azaldı. Bu rakam, brüt kâr marjının yaklaşık %10,9’dan %2,1’e gerilediğini gösteriyor. Başka bir ifadeyle şirket, 100 TL’lik satıştan geçen yıl yaklaşık 10,9 TL brüt kâr üretirken bu çeyrekte yalnızca 2,1 TL brüt kâr elde edebildi.
Bu marj kaybı, satış daralmasından daha önemli bir uyarı. Çünkü maliyet yapısının satışlara yeterince hızlı uyarlanamadığını, ürün fiyatları ile girdi maliyetleri arasındaki makasın daraldığını veya düşük marjlı ürünlerin payının arttığını düşündürüyor. Enflasyonist ortamda hammadde, enerji, işçilik ve lojistik maliyetlerinin yükselmesi; buna karşılık panel fiyatlarının rekabet nedeniyle aynı hızda artırılamaması üreticiler üzerinde baskı yaratabilir.
FAVÖK de geçen yılki 212,6 milyon TL’den -16,8 milyon TL’ye döndü. FAVÖK marjı bu nedenle yaklaşık %9,7’den -%1,5’e geriledi. Şirket operasyonel düzeyde satışlarından kâr değil, zarar üretmiş durumda. Brüt kârın yalnızca 23,1 milyon TL olması, faaliyet giderlerinin karşılanması sonrasında FAVÖK’ün negatife dönmesini açıklıyor.
Net kâr tarafında ise daha farklı bir tablo var. Geçen yıl 28,2 milyon TL net zarar açıklayan şirket, bu çeyrekte 50,1 milyon TL net kâr elde etti. Net kâr marjı yaklaşık %4,6 seviyesinde. Fakat bu iyileşme operasyonel kârlılıktan kaynaklanmıyor. Şirketin 445,8 milyon TL net parasal pozisyon geliri, FAVÖK’teki zararı fazlasıyla telafi ederek net sonucu pozitif taşıdı. Dolayısıyla net kâr artışı olumlu görünse de kârın sürdürülebilirliği açısından FAVÖK ve brüt marj daha güvenilir göstergeler olarak öne çıkıyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonuna göre büyük ölçüde yatay kalarak 13,1 milyar TL seviyesinde gerçekleşti. Ancak varlıkların kompozisyonunda hareket var: dönen varlıklar 5,8 milyar TL’den 6,3 milyar TL’ye çıkarak %8,2 arttı, duran varlıklar ise 7,2 milyar TL’den 6,7 milyar TL’ye gerileyerek %7,2 azaldı.
Dönen varlıkların artması, şirketin kısa vadeli likidite kaynaklarının büyüdüğünü gösteriyor; ancak bu artışın nakit, ticari alacak veya stoklardan hangisinden kaynaklandığı paylaşılmadığı için kalitenin ayrıştırılması mümkün değil. Özellikle satışların yarı yarıya düştüğü bir dönemde stok ve alacakların nasıl seyrettiği, işletme sermayesi riskini anlamak açısından önemli olacak.
Net borç 2,5 milyar TL’den 1,7 milyar TL’ye gerileyerek 800 milyon TL azaldı. Bu, bilanço açısından olumlu bir gelişme ve borçluluk baskısının hafiflediğini gösteriyor. Net borcun özkaynaklara oranı yaklaşık %29 seviyesinde; bu oran, tek başına aşırı yüksek bir kaldıraç görüntüsü vermiyor. Bununla birlikte mevcut çeyrekte FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı biçimde hesaplanamıyor. Operasyonel kârlılık yeniden pozitife dönmeden borç taşıma kapasitesi konusunda temkinli olmak gerekiyor.
Özkaynaklar 5,8 milyar TL’den 5,9 milyar TL’ye yükseldi. Artış yalnızca %0,9 ile sınırlı kalsa da, şirketin özkaynak tabanı korunmuş durumda. Net kârın özkaynaklara katkısı, enflasyon muhasebesi ve diğer bilanço hareketleriyle birlikte değerlendirilmelidir.
Net Parasal Pozisyon (TAS 29)
TMS 29 enflasyon muhasebesi kapsamında şirketin net parasal pozisyonu bu çeyrekte 445,8 milyon TL gelir yarattı. Geçen yıl aynı dönemde 14,3 milyon TL parasal pozisyon zararı bulunuyordu. İşaret değişimi nedeniyle verilen %3.216,8’lik artış matematiksel olarak yüksek görünse de burada asıl dikkat edilmesi gereken, baz etkisi ve zarardan gelire geçiştir.
Net parasal kazanç, şirketin parasal yükümlülüklerinden daha yüksek parasal varlık taşıdığı veya enflasyon muhasebesi hesaplamasının bu yönde sonuç verdiği anlamına gelebilir. Ancak bu kazanç kasaya giren, operasyonlardan yaratılan bir nakit akışı değildir. Şirketin 50,1 milyon TL net kârının yaklaşık 8,9 katı büyüklüğündeki bu kalem, net sonucu belirleyen ana unsur olmuştur.
Bu nedenle yatırımcı, net kâr artışını doğrudan faaliyet performansındaki iyileşme olarak okumamalı. TAS 29 etkisi dönemden döneme değişebilir; asıl kalıcı toparlanma satışların, brüt marjın ve FAVÖK’ün birlikte düzelmesiyle teyit edilecektir.
Yatırımcı için Ne Anlama Geliyor?
Alfa Solar’ın ilk çeyrek sonuçları, bilanço borçluluğu açısından kontrollü, ancak operasyonel kârlılık açısından zayıf bir görünüm sunuyor. Fırsat tarafında, net borcun 800 milyon TL azalması, özkaynakların korunması ve ilerleyen dönemlerde satışların toparlanması halinde sabit maliyetlerin yeniden daha yüksek kapasiteyle karşılanabilmesi öne çıkıyor.
Risk tarafında ise satışların yıllık bazda %49,5, brüt kârın %90,3 gerilemesi ve FAVÖK’ün negatife dönmesi bulunuyor. Özellikle brüt marjın %2,1 gibi düşük bir seviyeye inmesi, satışlar artsa bile fiyatlama gücü ve maliyet kontrolü düzelmeden kârlılığın kalıcı biçimde toparlanamayabileceğini gösteriyor.
Önümüzdeki dönemlerde yatırımcının izlemesi gereken başlıklar şunlar:
- Satışların yeniden büyüyüp büyümediği ve bu büyümenin enflasyonu aşıp aşmadığı,
- Brüt kâr marjının %2,1 seviyesinden toparlanıp toparlanmadığı,
- FAVÖK’ün yeniden pozitif bölgeye geçip geçmediği,
- Net borç azalmasının nakit yaratımıyla desteklenip desteklenmediği,
- Net kârın parasal kazançtan bağımsız olarak operasyonel kârlılıkla oluşup oluşmadığı.
Bu verilerle Alfa Solar için temel resim, “net kâr üreten şirket”ten ziyade operasyonel olarak zorlanan ancak parasal pozisyon geliri ve daha düşük borçluluk sayesinde bilançosunu koruyan şirket şeklinde özetlenebilir. Kalıcı yatırım hikâyesinin güçlenmesi için net kârdan önce satış ve marj toparlanmasının görülmesi gerekiyor.
Yatırım tavsiyesi değildir.