
Açılış
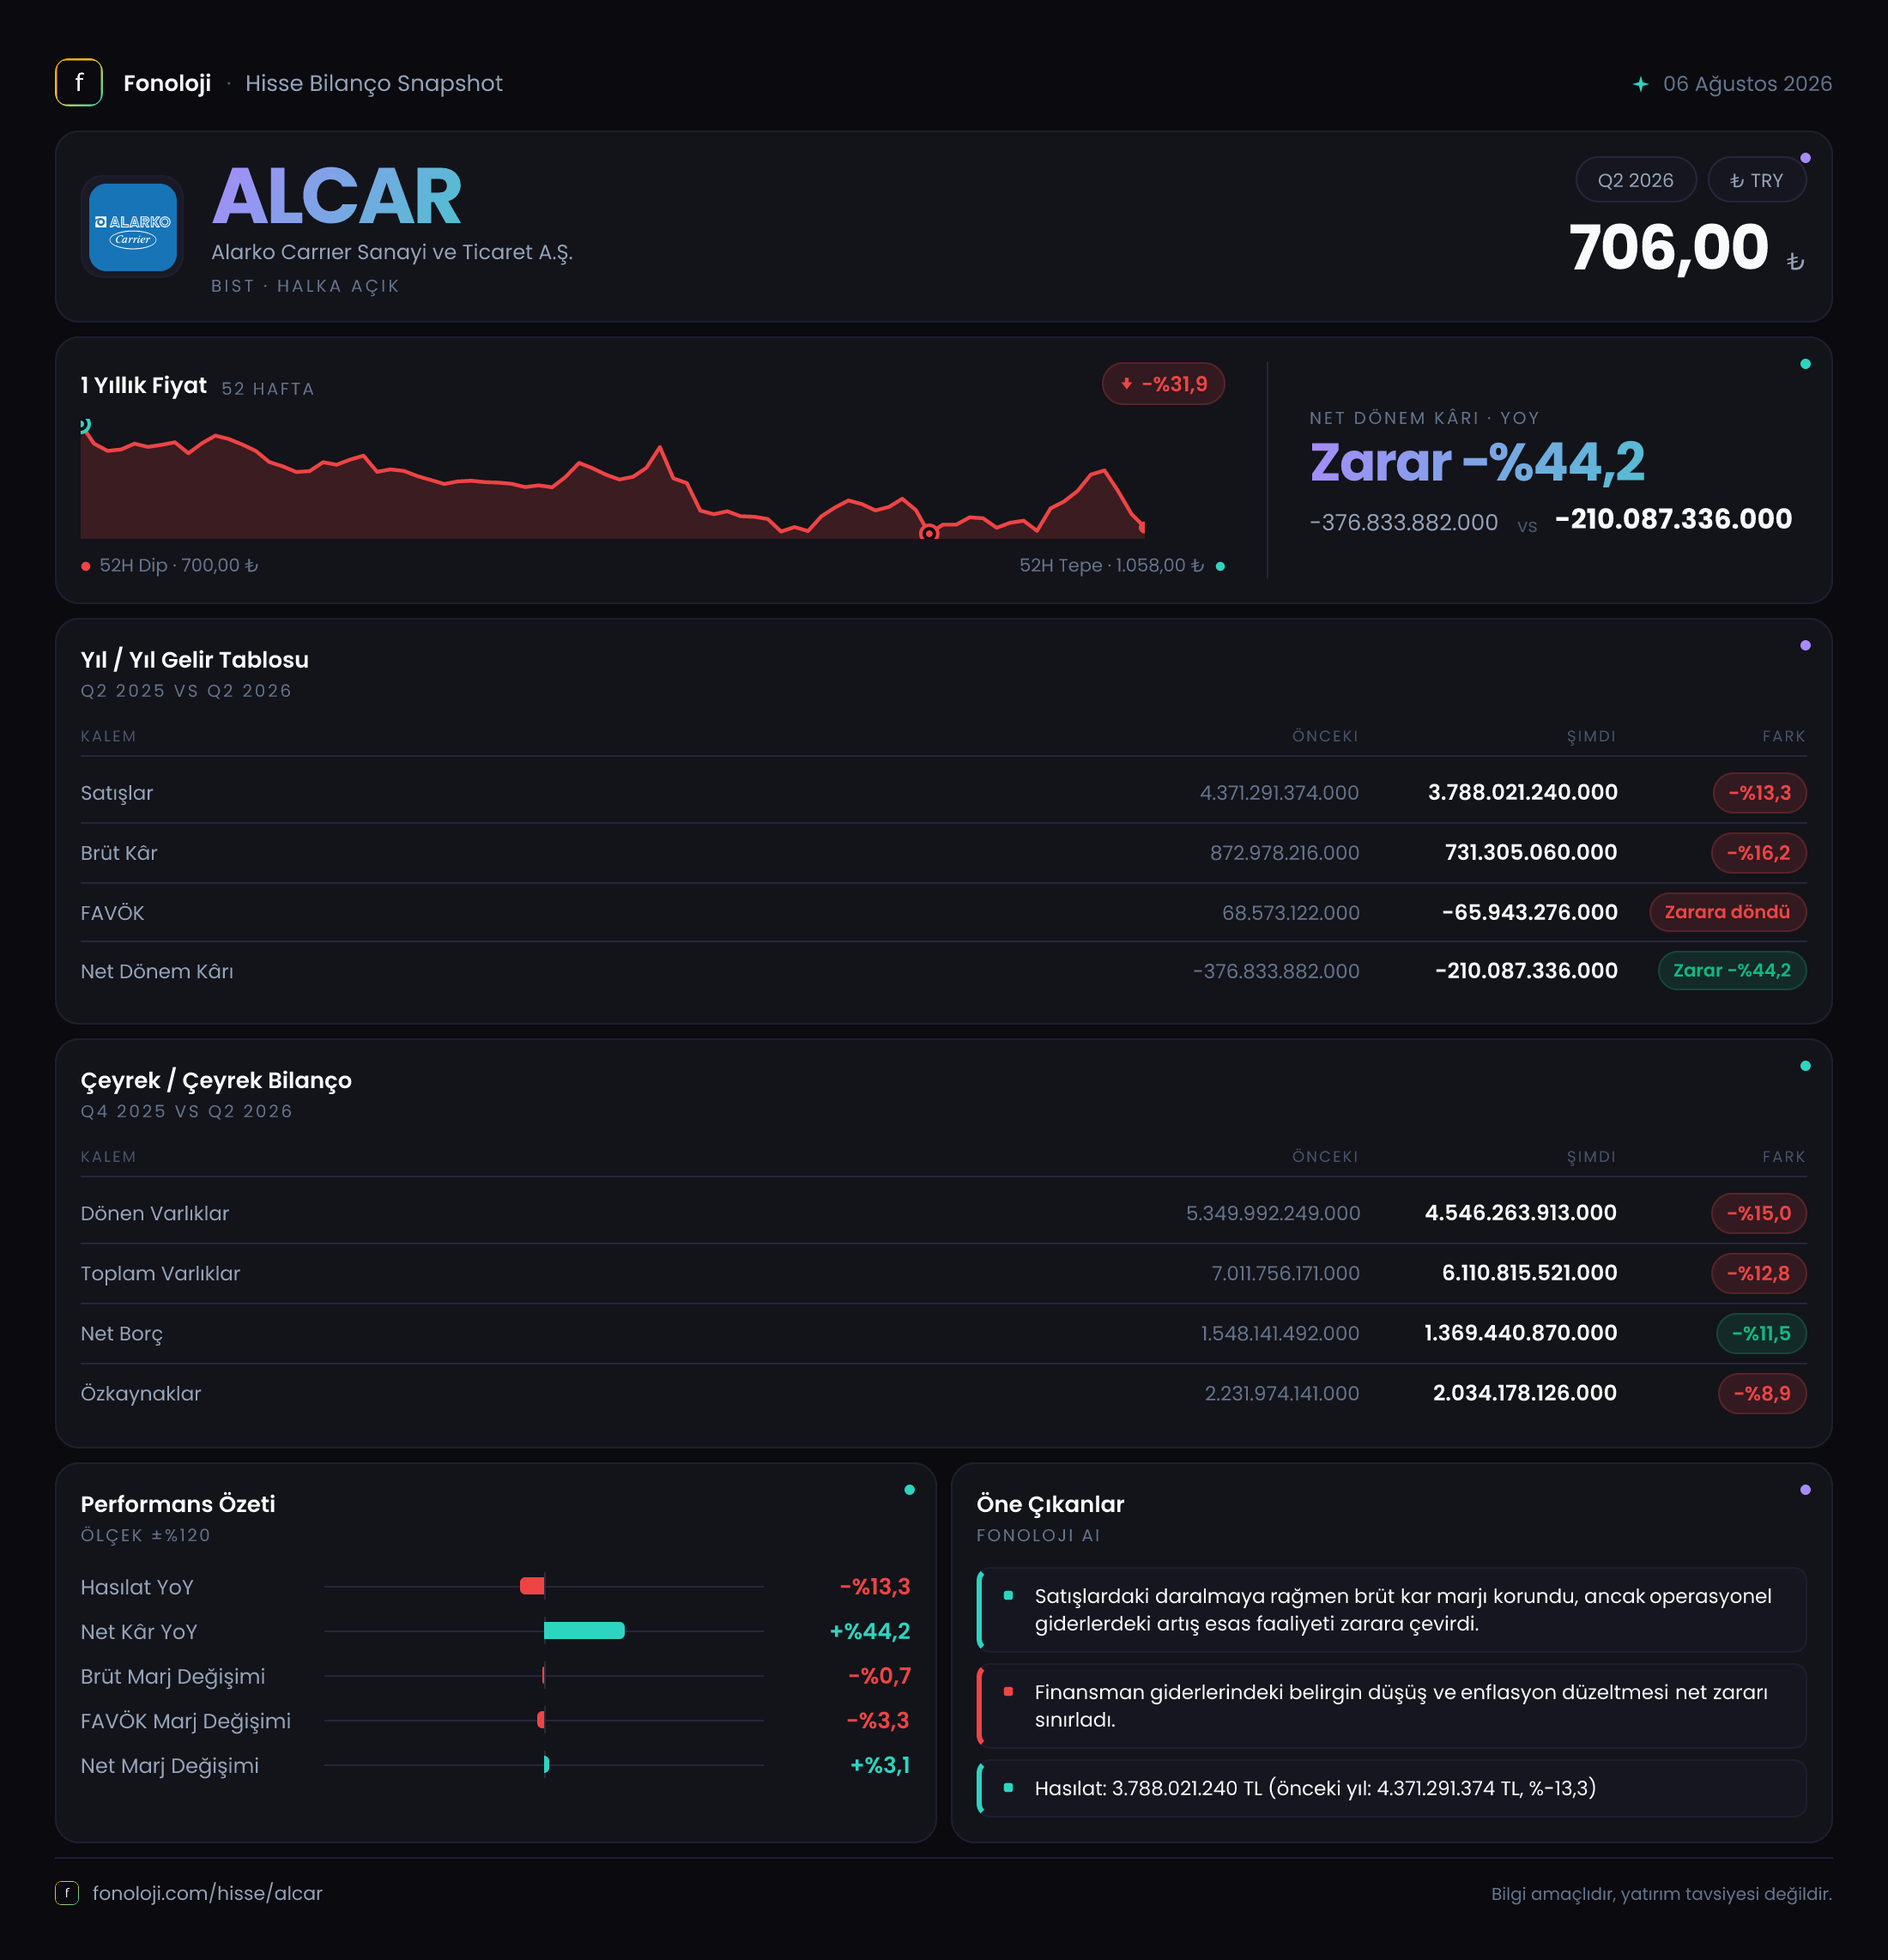
Alarko Carrier, iklimlendirme, ısıtma-soğutma ve ilgili endüstriyel çözümler alanında faaliyet gösteren bir sanayi şirketi olarak 2026’nın ilk altı ayında zorlu bir finansal tablo ortaya koydu. Şirketin satışları geçen yılın aynı dönemine göre %13,3 gerileyerek 3,8 milyar TL’ye inerken, brüt kâr da %16,2 düşüşle 731,3 milyon TL’ye geldi. Daha kritik gelişme faaliyet kârlılığında yaşandı: geçen yıl 68,6 milyon TL FAVÖK üreten şirket, bu dönemde 65,9 milyon TL FAVÖK zararı açıkladı. Buna karşın net zarar, parasal pozisyon katkısının da etkisiyle 376,8 milyon TL’den 210,1 milyon TL’ye geriledi.
Satış Hikayesi
Şirketin satışları 4,4 milyar TL’den 3,8 milyar TL’ye düşerek nominal olarak %13,3 azaldı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satışların gerilemesi yalnızca büyüme hızının yavaşlaması anlamına gelmiyor; şirketin reel satış hacmi veya fiyatlama gücü açısından da baskı yaşadığını gösteriyor. Başka bir ifadeyle, satışlar enflasyonun üzerinde artamadığı gibi, nominal olarak da küçülmüş durumda.
Bu gerilemenin nedenleri veri setinde ayrıştırılmıyor. Dolayısıyla düşüşün iç pazardaki talep, ihracat, ürün karması veya fiyat rekabetinden hangisinden kaynaklandığı konusunda kesin bir sonuca varmak mümkün değil. Ancak yatırımcı açısından temel mesaj net: şirketin üst satırı, yüksek enflasyonlu bir dönemde bile korunamamış.
Brüt kârdaki düşüşün satışlardaki gerilemeden daha sert olması da dikkat çekiyor. Satışlar %13,3 azalırken brüt kâr %16,2 geriledi. Bu durum, maliyetlerin satışlardan daha hızlı arttığını veya daha düşük marjlı ürünlerin toplam satış içindeki payının yükseldiğini düşündürüyor. Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %19,8’den %19,2’ye indi. Yaklaşık 0,6 puanlık bu gerileme tek başına dramatik görünmese de, faaliyet giderleriyle birleştiğinde şirketi FAVÖK seviyesinde zarara taşıyan sürecin ilk halkasını oluşturuyor.
Çeyreklik bir seri sunulmadığı için yılın ilk üç ayından ikinci üç aya geçişte satışların nasıl hareket ettiğini değerlendiremiyoruz. Bu nedenle toparlanmanın başladı mı, yoksa baskının ikinci çeyrekte derinleşti mi olduğunu görmek için bir sonraki ara dönem verisi önemli olacak.
Kârlılık
Kârlılık tarafındaki asıl kırılma FAVÖK’te görülüyor. Şirket, geçen yılın aynı döneminde 68,6 milyon TL FAVÖK ve yaklaşık %1,6 FAVÖK marjı üretirken, 2026’nın ilk altı ayında 65,9 milyon TL FAVÖK zararı açıkladı. Böylece FAVÖK marjı yaklaşık -%1,7’ye döndü. Bu, satışlardaki düşüşten daha önemli bir sinyal; çünkü şirketin ana faaliyetleri, mevcut gelir seviyesiyle operasyonel giderlerini ve üretim maliyetlerini yeterince karşılayamamış görünüyor.
Brüt kâr marjındaki sınırlı gerilemeye rağmen FAVÖK’ün pozitiften negatife geçmesi, brüt kâr sonrasında faaliyet giderlerinin kârlılığı ciddi biçimde aşındırdığını gösteriyor. Ancak faaliyet giderlerinin detayları paylaşılmadığı için bu baskının hangi kalemlerden kaynaklandığını söylemek mümkün değil. Yatırımcıların özellikle satış, pazarlama, genel yönetim ve diğer faaliyet giderlerinin satışlara oranını gelecek bilançolarda izlemesi gerekiyor.
Net zarar 376,8 milyon TL’den 210,1 milyon TL’ye geriledi; bu, zararın %44,2 oranında daraldığı anlamına geliyor. Fakat operasyonel kârlılık negatife dönerken net zararın azalması, doğrudan faaliyet performansının iyileştiği şeklinde okunmamalı. Net parasal pozisyonun 8 milyon TL’den 129,5 milyon TL’ye yükselmesi, net kâr/zarar üzerinde önemli bir dengeleyici unsur oluşturmuş durumda. Dolayısıyla net zarardaki iyileşme olumlu olsa da, bunun sürdürülebilirliği operasyonel marjların yeniden pozitife dönmesine bağlı.
Bilanço Sağlığı
Bilanço, dönem sonunda küçülen ancak borçluluk tarafında sınırlı bir rahatlama sağlayan bir yapı gösteriyor. Toplam varlıklar 7,0 milyar TL’den 6,1 milyar TL’ye geriledi; bu, önceki yıl sonuna göre %12,8 düşüş demek. Dönen varlıklar %15 azalarak 4,5 milyar TL’ye, duran varlıklar ise %5,8 gerileyerek 1,6 milyar TL’ye indi. Varlık tabanındaki küçülme, faaliyet ölçeğindeki daralmayla paralel ilerliyor.
Net borç 1,5 milyar TL’den 1,4 milyar TL’ye düşerek %11,5 azaldı. Bu, özellikle zayıf faaliyet kârlılığı döneminde olumlu bir gelişme. Ancak FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı biçimde hesaplanamıyor; matematiksel olarak negatif bir oran üretmek, şirketin borç taşıma kapasitesi hakkında sağlıklı bir mesaj vermez. Daha net ifade etmek gerekirse, şirket borcunu azaltmış olsa da faaliyet kârlılığı şu an borç servis gücünü ölçmek için yeterli seviyede değil.
Özkaynaklar 2,2 milyar TL’den 2,0 milyar TL’ye geriledi ve yaklaşık %8,9 küçüldü. Net borcun özkaynaklara oranı kabaca 0,7x seviyesinde bulunuyor. Bu oran tek başına yüksek görünmese de özkaynakların daralması ve FAVÖK’ün negatife dönmesi, bilanço esnekliğinin yakından izlenmesi gerektiğini gösteriyor. Net borcun toplam varlıklara oranı da yaklaşık %23 seviyesinde; yani borç yükü yönetilemez görünmüyor, fakat kârlılık toparlanmadıkça finansal rahatlık kalıcı sayılmamalı.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından şirketin en dikkat çekici kalemi net parasal pozisyon. Bu kalem 8 milyon TL’den 129,5 milyon TL’ye yükseldi ve yaklaşık 16 katına çıktı. Yüksek enflasyon ortamında parasal varlıklar ve parasal yükümlülükler arasındaki yapı, finansal tablolarda önemli düzeltmeler yaratabiliyor. Şirketin bu dönemde net parasal pozisyon gelirinden daha yüksek katkı sağlaması, net zararını azaltan başlıca unsurlardan biri olmuş görünüyor.
Ancak bu gelir, satış veya üretim verimliliğinden kaynaklanan operasyonel bir başarı değil. TAS 29 kapsamında oluşan parasal kazanç, enflasyon muhasebesinin finansal sonuçlara yansımasıdır ve dönemden döneme şirketin net parasal pozisyonuna bağlı olarak değişebilir. Bu nedenle yatırımcı, 129,5 milyon TL’lik katkıyı kalıcı kâr kapasitesi olarak değerlendirmemeli. Şirketin gerçek finansal iyileşmesi, FAVÖK’ün yeniden pozitife dönmesi ve brüt marjın korunmasıyla kanıtlanacak.
Yatırımcı için Ne Anlama Geliyor?
ALCAR’ın 2026’nın ilk altı ayındaki tablosu, net zarar azalsa da operasyonel görünümün zayıfladığını gösteriyor. Yatırımcı açısından öne çıkan başlıklar şöyle:
- Fırsat: Net borcun 1,4 milyar TL’ye gerilemesi ve net zararın daralması, bilanço üzerinde tamamen kontrolsüz bir bozulma olmadığını gösteriyor.
- Risk: Satışların yüksek enflasyon ortamında %13,3 gerilemesi, şirketin reel büyüme ve fiyatlama gücü açısından baskı yaşadığını ortaya koyuyor.
- En kritik takip noktası: FAVÖK’ün 68,6 milyon TL kârdan 65,9 milyon TL zarara dönmesi. Operasyonel marj toparlanmadan net zarar iyileşmesi sınırlı anlam taşıyor.
- Dikkat edilmesi gereken unsur: Net parasal pozisyon gelirinin yükselmesi, net sonucu destekliyor ancak faaliyet performansının yerine geçmiyor.
- Bir sonraki bilanço için: Satış hacmi, brüt marj, faaliyet giderleri ve FAVÖK’ün yeniden pozitif bölgeye dönüp dönmediği izlenmeli.
Özetle ALCAR’da bilanço borçluluk açısından yönetilebilir görünse de, yatırım hikâyesinin güçlenmesi için önce satışların enflasyonun üzerinde büyümesi ve faaliyet kârlılığının kalıcı biçimde pozitife dönmesi gerekiyor. Mevcut veriler, net zararda iyileşme olduğunu ancak bu iyileşmenin henüz operasyonel bir toparlanmayla desteklenmediğini gösteriyor.
Yatırım tavsiyesi değildir.