
Açılış
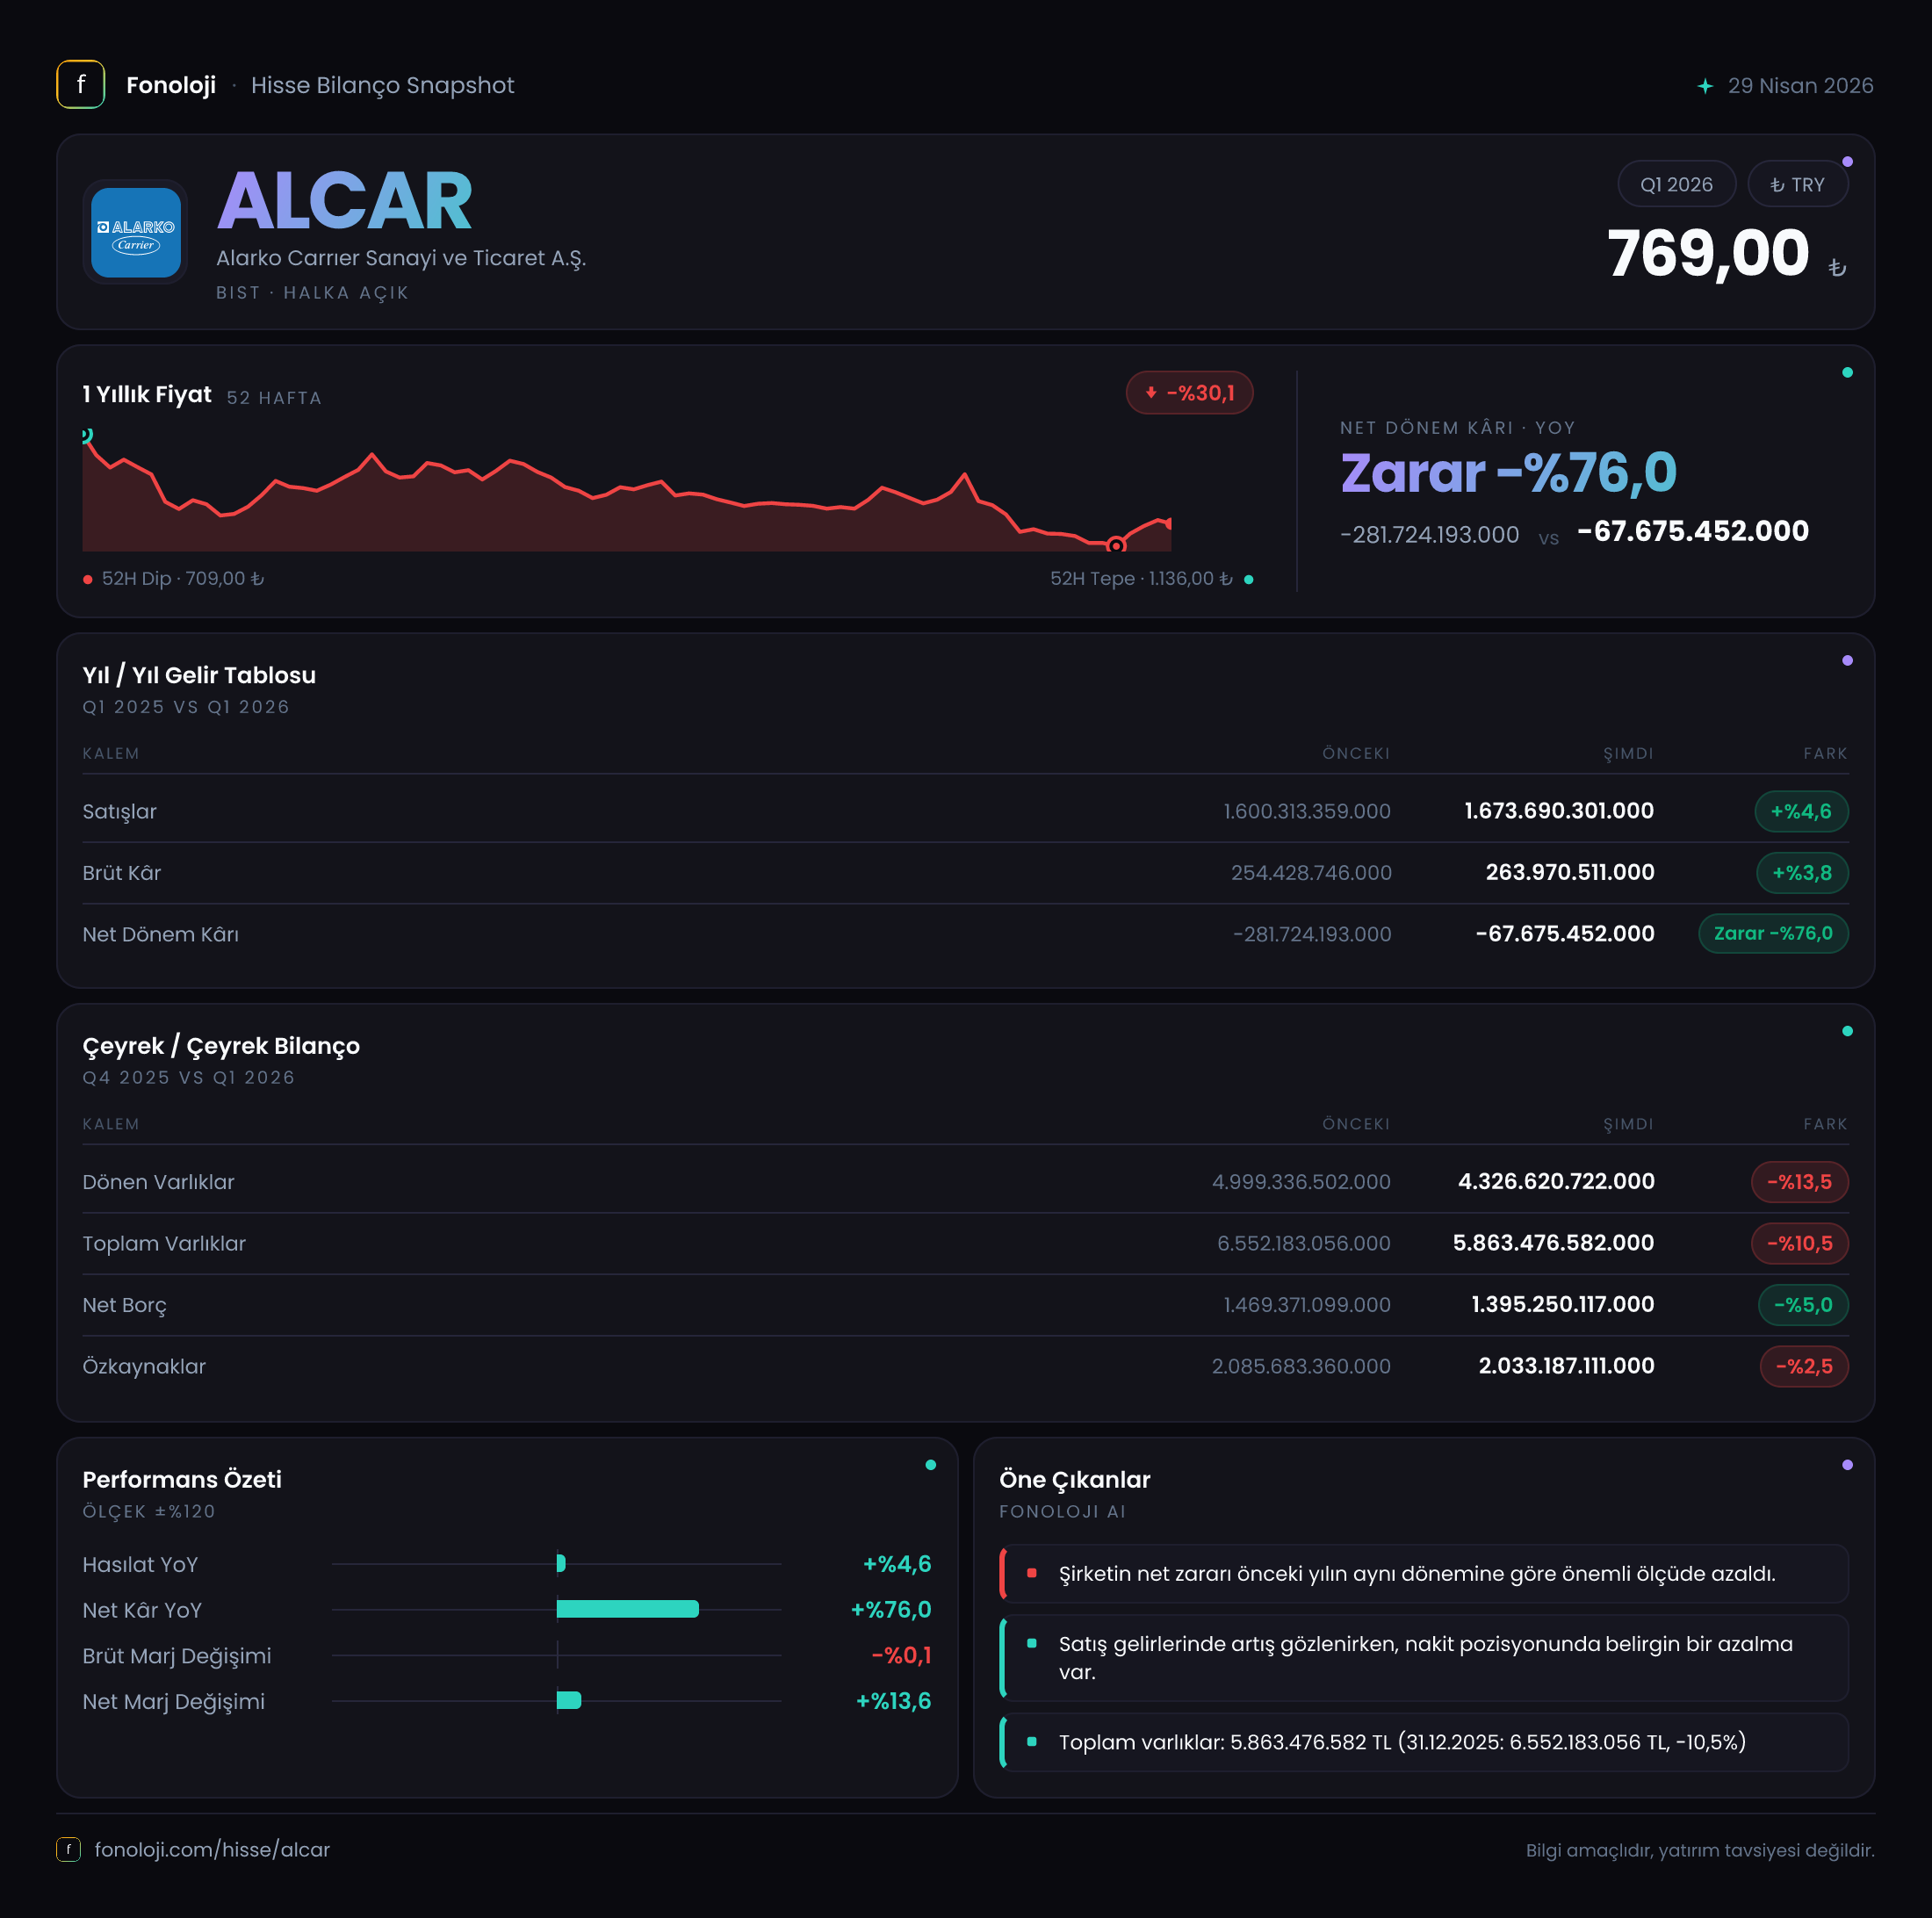
Alarko Carrier, iklimlendirme, ısıtma-soğutma ve ilgili sistemlerde faaliyet gösteren bir sanayi şirketi olarak 2026 yılının ilk çeyreğinde satışlarını nominal olarak artırırken operasyonel kârlılığını koruyamadı. Şirketin satışları geçen yılın aynı dönemine göre %4,6 artarak 1,7 milyar TL’ye yükseldi; ancak bu büyüme, Türkiye’de %30’un üzerinde seyreden enflasyon ortamının belirgin biçimde gerisinde kaldı. Daha dikkat çekici nokta, brüt kâr sınırlı artarken FAVÖK zararının derinleşmesi oldu. Net zarar ise geçen yılki yüksek baz ve pozitif net parasal pozisyonun katkısıyla 281,7 milyon TL’den 67,7 milyon TL’ye geriledi. Dolayısıyla ilk çeyrek, net sonuçta toparlanma gösterse de ana faaliyet tarafında henüz güçlü bir iyileşme sunmuyor.
Satış Hikayesi
Alarko Carrier’ın satışları, 2025’in ilk çeyreğindeki 1,6 milyar TL’den 1,7 milyar TL’ye çıktı. Nominal olarak yaklaşık 76 milyon TL’lik artış anlamına gelen bu performans, ilk bakışta olumlu görünse de enflasyonla birlikte değerlendirildiğinde şirketin reel satış hacminde veya fiyatlama gücünde belirgin bir ivme yaratamadığını gösteriyor. Satış büyümesinin genel fiyat artışının oldukça altında kalması, şirketin ya ürün hacminde baskı yaşadığını ya da fiyat artışlarını müşteriye tam olarak yansıtamadığını düşündüren önemli bir sinyal.
Çeyreklik veri setinde yalnızca 2025/3 ve 2026/3 karşılaştırması bulunduğu için yılın son çeyreğine veya 2026’nın önceki çeyreğine göre satış momentumunu ölçmek mümkün değil. Bu nedenle ilk çeyrekteki satış artışının geçici mi, yoksa şirketin yeni dönemdeki normal büyüme patikası mı olduğunu değerlendirmek için sonraki çeyrekleri beklemek gerekiyor.
Satışların dağılımı, ürün grupları, ihracat payı veya sipariş görünümü paylaşılmadığından büyümenin hangi kanaldan geldiği de net değil. Bununla birlikte, toplam satışların enflasyonun gerisinde kalması, 2026/3 döneminde büyümenin savunmacı değil, zayıf bir nominal büyüme niteliğinde olduğunu ortaya koyuyor.
Kârlılık
Brüt kâr, geçen yılın aynı dönemindeki 254,4 milyon TL’den 264,0 milyon TL’ye yükseldi. Ancak satışlar %4,6 artarken brüt kâr yalnızca %3,8 büyüdü. Bu fark, maliyetlerin satışlardan biraz daha hızlı arttığını gösteriyor. Brüt kâr marjı da yaklaşık %15,9’dan %15,5’e geriledi. Marjdaki 0,4 puanlık düşüş küçük görünse de enflasyonist ortamda maliyet baskısının fiyatlama performansından daha hızlı ilerlediğine işaret ediyor.
Asıl bozulma faaliyet giderleri ve operasyonel verimlilik tarafında ortaya çıkıyor. FAVÖK, geçen yılki 85,4 milyon TL zarardan 115,3 milyon TL zarara geriledi. Böylece FAVÖK marjı -%5,3’ten -%6,8’e düştü. Başka bir ifadeyle şirket, satışlardan brüt kâr üretmesine rağmen bu kâr, faaliyet giderlerini karşılamaya yetmedi. Brüt kâr marjındaki sınırlı gerileme ile FAVÖK marjındaki daha sert bozulma arasındaki fark, operasyonel giderlerin veya üretim dışı faaliyet maliyetlerinin baskı yarattığını düşündürüyor; ancak gider kırılımı verilmediği için bunun hangi kalemden kaynaklandığını kesinleştirmek mümkün değil.
Net dönem zararı ise 281,7 milyon TL’den 67,7 milyon TL’ye geriledi. Bu, zarar tutarında %76’lık belirgin bir iyileşme demek. Ancak net kârdaki toparlanmayı doğrudan operasyonel başarı olarak okumamak gerekir. Çünkü şirketin FAVÖK zararı artarken net zarar azaldı. Aradaki temel fark, bu dönemde 90,5 milyon TL net parasal pozisyon geliri elde edilmesi ve geçen yıl aynı dönemdeki 35,1 milyon TL net parasal pozisyon giderinin tersine dönmesi oldu. Dolayısıyla net zarar iyileşmiş olsa da faaliyet motoru henüz kâra dönmüş değil.
Bilanço Sağlığı
2026 yılının ilk çeyreği sonunda toplam varlıklar, 2025 yıl sonundaki 6,6 milyar TL’den 5,9 milyar TL’ye geriledi. Bu, yaklaşık %10,5’lik bir küçülmeye işaret ediyor. Gerilemenin ana kaynağı dönen varlıklardaki düşüş oldu: dönen varlıklar 5,0 milyar TL’den 4,3 milyar TL’ye indi. Stoklar, ticari alacaklar veya nakit kalemlerinin hangisinin bu düşüşte etkili olduğu paylaşılmadığından bilanço küçülmesinin likidite açısından olumlu mu, yoksa işletme sermayesi daralması mı olduğunu ayrıştırmak mümkün değil.
Duran varlıklar ise 1,6 milyar TL’den 1,5 milyar TL’ye sınırlı geriledi. Bu görünüm, şirketin uzun vadeli varlık tabanında sert bir bozulma olmadığını; bilanço hareketinin daha çok kısa vadeli kalemlerde yaşandığını gösteriyor.
Net borç 1,4 milyar TL seviyesinde yatay kaldı ve dönemsel olarak yalnızca %2,7 geriledi. Buna karşın FAVÖK negatif olduğu için net borç/FAVÖK rasyosu matematiksel olarak anlamlı bir performans göstergesi değil. Zira şirketin mevcut operasyonel kârlılığı borç taşıma kapasitesini desteklemiyor. Borcun sabit kalması tek başına alarm anlamına gelmese de FAVÖK’ün yeniden pozitife dönmesi, bilanço riskinin değerlendirilmesi açısından kritik olacak.
Özkaynaklar 2,1 milyar TL’den 2,0 milyar TL’ye geriledi. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %34 seviyesinde bulunuyor. Bu oran, bilanço içinde kayda değer bir özkaynak tamponu olduğunu gösterse de devam eden faaliyet zararları bu tamponu zaman içinde aşındırabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösterir. Alarko Carrier, 2026/3 döneminde 90,5 milyon TL net parasal pozisyon geliri kaydetti. Geçen yıl aynı dönemde 35,1 milyon TL gider yazılmış olması, yıllık karşılaştırmada yaklaşık 125,6 milyon TL’lik olumlu bir dönüş yaratıyor.
Bu kazanç, şirketin net zararındaki iyileşmenin önemli bir bölümünü açıklıyor. Ancak net parasal pozisyon geliri, şirketin ürün sattığı, marjlarını artırdığı veya operasyonel verimlilik sağladığı anlamına gelmez. Bu kalem, yüksek enflasyonun parasal bilanço üzerindeki muhasebesel etkisini yansıtır ve dönemden döneme önemli ölçüde dalgalanabilir. Bu nedenle yatırımcı açısından ana odak, 90,5 milyon TL’lik parasal kazançtan ziyade FAVÖK zararının ne zaman sona ereceği olmalı.
Yatırımcı için Ne Anlama Geliyor?
İlk çeyrek verileri, Alarko Carrier’da net zarar tarafında ciddi bir toparlanma olduğunu, ancak bu toparlanmanın henüz ana faaliyet performansıyla desteklenmediğini gösteriyor. Öne çıkan fırsatlar ve riskler şöyle sıralanabilir:
- Fırsat: Net zarar geçen yıla göre belirgin biçimde azaldı; bu durum zarar tabanının küçüldüğünü gösteriyor.
- Fırsat: Özkaynaklar 2,0 milyar TL ile bilanço içinde hâlâ anlamlı bir tampon oluşturuyor.
- Risk: Satış büyümesi %4,6 ile enflasyonun oldukça altında kaldı; reel büyüme sinyali zayıf.
- Risk: FAVÖK zararı %34,9 artarak 115,3 milyon TL’ye çıktı ve operasyonel marj daha da negatif hale geldi.
- Risk: Net borcun 1,4 milyar TL seviyesinde kalmasına karşın negatif FAVÖK, borçluluk ölçümünü ve finansal esnekliği baskılıyor.
- Takip edilmesi gereken nokta: Önümüzdeki çeyreklerde satışların enflasyona yaklaşan bir hızda büyüyüp büyümeyeceği, brüt marjın toparlanıp toparlanmayacağı ve FAVÖK’ün pozitife dönüp dönmeyeceği.
Özetle, 2026/3 sonuçları net zarar açısından geçen yıla göre daha iyi, fakat operasyonel açıdan hâlâ zayıf bir tablo sunuyor. Şirket için gerçek toparlanma, net parasal pozisyon gelirlerinin devam etmesinden değil, satış büyümesinin hızlanmasından ve negatif FAVÖK marjının kalıcı biçimde pozitife dönmesinden geçiyor. Yatırım tavsiyesi değildir.