
Açılış
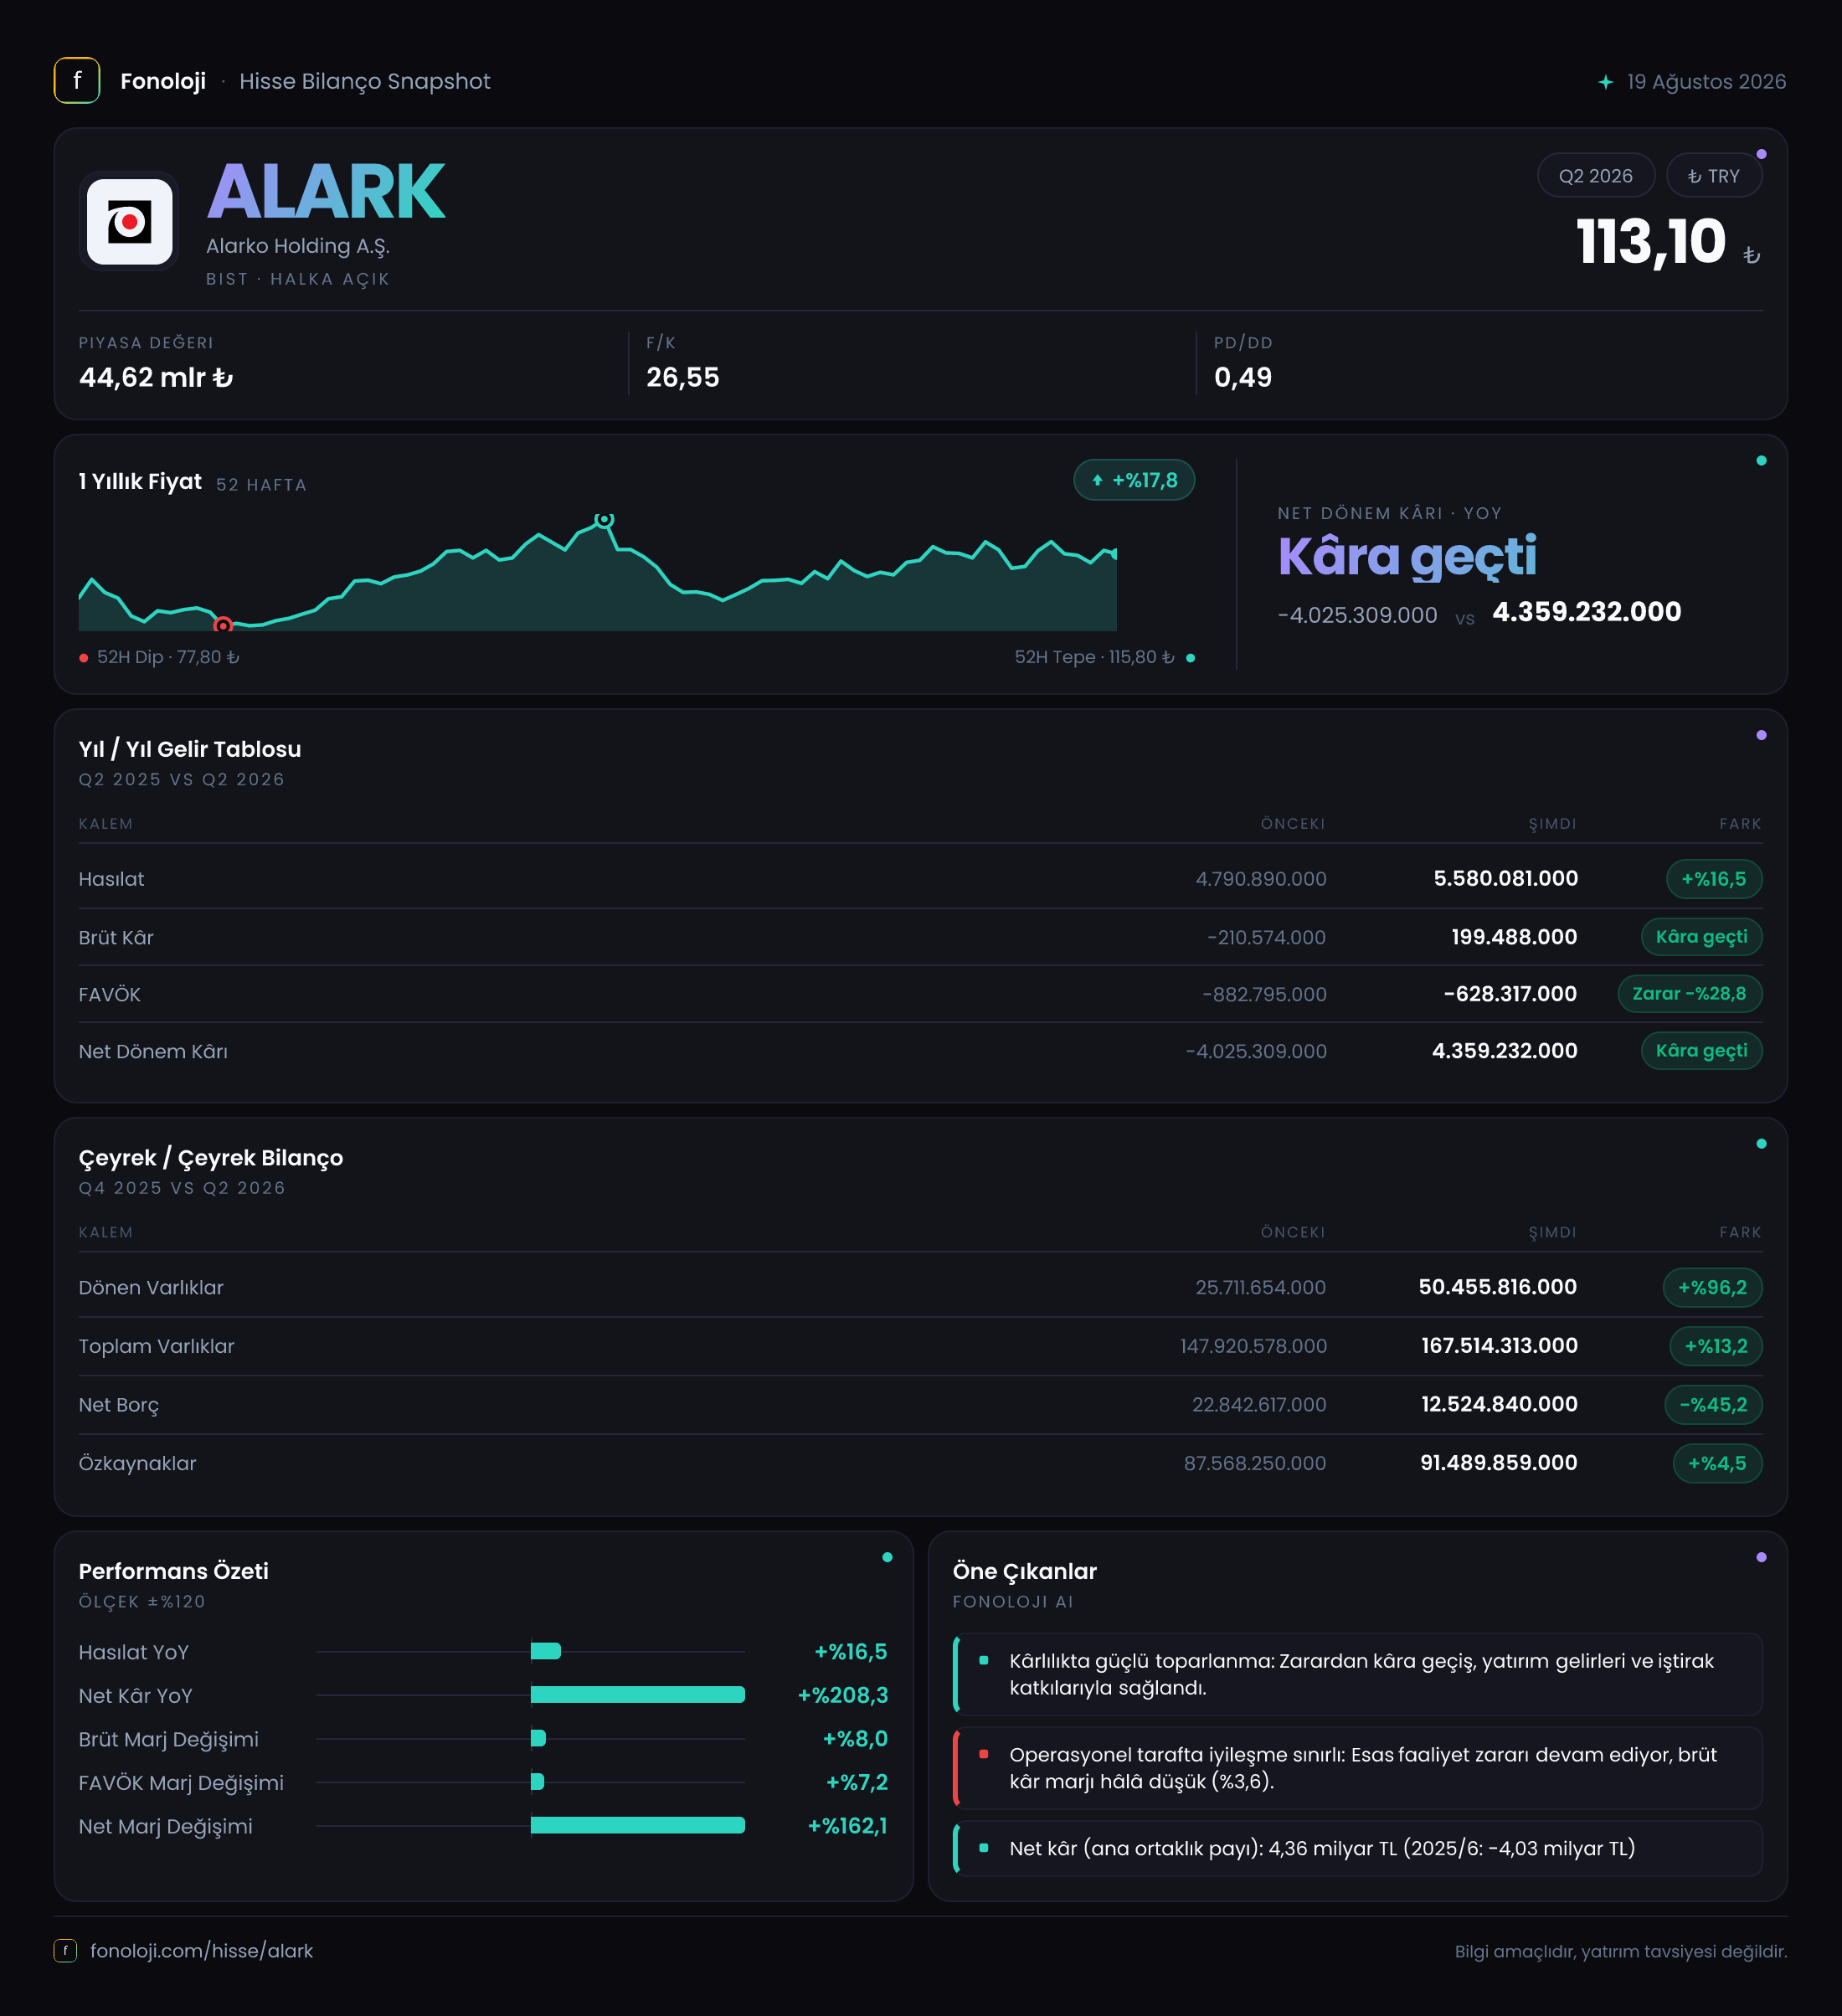
ALARKO Holding, enerji, taahhüt, sanayi, turizm ve tarım gibi farklı alanlara yayılan iştirakleriyle tek bir operasyonel hikâyeden çok, portföy yapısı üzerinden değerlendirilmesi gereken bir holding. 2026/6AB sonuçlarının ana mesajı, operasyonel tarafta toparlanma görülmesine rağmen kârlılığın hâlâ güçlü biçimde enflasyon muhasebesi ve parasal pozisyon kalemlerinden beslendiği yönünde. Satışlar nominal olarak büyürken FAVÖK zararı devam ediyor; buna karşılık net parasal pozisyondaki belirgin artış, net dönem kârını 4,4 milyar TL seviyesine taşıyor. Dolayısıyla bu rapor, “operasyonlar tamamen düzeldi” demekten çok, bilanço ve muhasebe etkilerinin net sonucu belirlediği bir ara dönem görünümü sunuyor.
Satış Hikayesi
ALARKO’nun satışları geçen yılın aynı dönemindeki 4,8 milyar TL’den 5,6 milyar TL’ye yükselerek %16,5 arttı. Nominal büyüme pozitif olsa da Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış şirketin reel anlamda aynı ivmeyi yakalayamadığını gösteriyor. Örneğin enflasyonu kabaca %30 kabul edersek, satışlardaki reel değişim yaklaşık %10,4 daralmaya işaret eder. Bu hesaplama şirketin fiyatlama gücü, ürün karması ve faaliyet gösterdiği segmentler hakkında tek başına kesin hüküm vermese de, satış büyümesinin enflasyondan ayrışmadığını ortaya koyuyor.
Burada önemli bir ayrım var: Holdinglerde konsolide satışlar, farklı iştiraklerin ve iş kollarının performansını bir arada yansıtır. Bu nedenle %16,5’lik büyümenin hangi segmentlerden geldiği, enerji üretimi veya taahhüt gibi faaliyetlerin katkısının nasıl değiştiği bu veri setinde görülemiyor. Satışlar geçen yılın aynı dönemine göre artmış olsa da, bu büyümenin hacim artışından mı, fiyat güncellemelerinden mi, yoksa konsolidasyon kapsamındaki değişimlerden mi kaynaklandığı ayrıca incelenmeli.
Çeyreklik trend açısından ise yalnızca 2025/6 dönemi için satış verisi bulunuyor. Bu nedenle yılın ilk çeyreğinden ikinci çeyreğine veya önceki üç aylık döneme göre ivme analizi yapmak mümkün değil. Ara dönem raporunda görülen artış, yıllık karşılaştırmada olumlu; ancak kısa vadeli momentum için sonraki çeyrekleri beklemek gerekiyor.
Kârlılık
Kârlılık tarafında tablo, satış büyümesinden daha karmaşık. Brüt kâr, geçen yılki 210,6 milyon TL zarardan, bu dönemde 199,5 milyon TL kâra döndü. Bu değişim, brüt kâr seviyesinde yaklaşık 410,1 milyon TL’lik iyileşme anlamına geliyor. Brüt marj da geçen yıl yaklaşık -%4,4 seviyesindeyken bu dönemde %3,6’ya yükseldi. Yani şirket satışlarından temel faaliyet maliyetleri sonrasında pozitif bir katkı üretmeye başlamış; ancak marj hâlâ oldukça düşük.
FAVÖK ise 882,8 milyon TL zarardan 628,3 milyon TL zarara iyileşti. Zararın yaklaşık %28,8 azalması olumlu bir gelişme olsa da, şirketin ana operasyonlarının henüz faiz, amortisman ve vergi öncesinde dahi kâr üretemediğini gösteriyor. FAVÖK marjı geçen yıl yaklaşık -%18,4 iken bu dönemde -%11,2 seviyesinde. Başka bir ifadeyle operasyonel zarar daralıyor, fakat iş modelinin konsolide düzeyde pozitif nakit üretme kapasitesi henüz net biçimde ortaya çıkmış değil.
Net dönem kârı ise geçen yılki 4,0 milyar TL zarardan, bu dönemde 4,4 milyar TL kâra geçti. Satışlara oranlandığında net kâr marjı yaklaşık %78,6 seviyesine ulaşıyor; bu oran, %3,6’lık brüt marj ve -%11,2’lik FAVÖK marjıyla karşılaştırıldığında kârın esas olarak operasyonel faaliyetlerden gelmediğini açıkça gösteriyor. Net parasal pozisyonun 957,6 milyon TL’den 2,7 milyar TL’ye çıkması, net kâr dönüşümünün en önemli unsurlarından biri. Bunun yanında finansal gelirler, iştirak kârları veya diğer tek seferlik kalemler hakkında veri bulunmadığı için 4,4 milyar TL’lik net kârın tamamını operasyonel başarı olarak değerlendirmek doğru olmaz.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha güçlü bir iyileşme görüntüsü sunuyor. Toplam varlıklar önceki yıl sonundaki 147,9 milyar TL’den 167,5 milyar TL’ye yükselerek %13,2 arttı. Bu artışın temel kaynağı dönen varlıklar oldu. Dönen varlıklar 25,7 milyar TL’den 50,5 milyar TL’ye çıkarak neredeyse iki katına yükseldi. Böylece toplam varlıklar içindeki payı yaklaşık %17,4’ten %30,1’e geldi.
Bu değişim likidite açısından ilk bakışta olumlu görünse de dönen varlıkların niteliği kritik. Artışın nakit, ticari alacak, stok veya diğer kısa vadeli kalemlerden hangisinden kaynaklandığı paylaşılmadığı için bu varlıkların ne ölçüde hızla nakde dönüşebileceği bilinmiyor. Duran varlıklar ise 122,2 milyar TL’den 117,1 milyar TL’ye geriledi. Bu düşüş, elden çıkarma, değerleme, amortisman veya iştiraklerdeki değişimlerden kaynaklanabilir; detay kırılım olmadan tek başına olumlu ya da olumsuz yorumlanamaz.
Net borç, 22,8 milyar TL’den 12,5 milyar TL’ye gerileyerek %45,2 azaldı. Bu, bilanço açısından raporun en güçlü unsurlarından biri. Net borcun özkaynaklara oranı da yaklaşık %26’dan %13,7’ye düşüyor. Şirketin borçluluk baskısı belirgin şekilde hafiflemiş durumda. Bununla birlikte FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı biçimde hesaplanamaz; bu oran negatif FAVÖK ortamında şirketin borç taşıma kapasitesini sağlıklı şekilde ölçmez.
Özkaynaklar 87,6 milyar TL’den 91,5 milyar TL’ye yükseldi. Artış %4,5 ile sınırlı kalsa da net borcun azalmasıyla birlikte sermaye yapısının daha dengeli hale geldiği görülüyor. Ancak özkaynak artışının ne kadarının dönem kârından, ne kadarının yeniden değerleme veya diğer kapsamlı gelirlerden geldiği bu veride yer almıyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon kalemi ALARKO’nun bu dönemki net kârını anlamak için kritik. Şirketin net parasal pozisyon katkısı 957,6 milyon TL’den 2,7 milyar TL’ye yükselerek %184,1 arttı. Bu kalem, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin reel değerindeki değişimlerin gelir tablosuna yansımasını ifade ediyor.
Pozitif net parasal kazanç, genel olarak şirketin parasal yükümlülüklerinin parasal varlıklarına kıyasla daha yüksek olduğu bir yapının enflasyon muhasebesi altında kazanç yaratabildiğine işaret eder. Ancak bu, şirketin kasasına aynı tutarda nakit girdiği anlamına gelmez. Daha çok, enflasyonun bilanço kalemleri üzerindeki muhasebesel etkisini gösterir. Bu nedenle 2,7 milyar TL’lik katkı, net kârın kalitesini değerlendirirken operasyonel kârdan ayrı tutulmalı.
Net kârın 4,4 milyar TL’ye ulaşmasında bu kalemin payı yüksek. Dolayısıyla enflasyonun yavaşlaması, parasal pozisyonun değişmesi veya muhasebe varsayımlarındaki farklılaşmalar, gelecek dönem net kârının aynı seviyede tekrarlanmayabileceği anlamına geliyor.
Yatırımcı için Ne Anlama Geliyor?
ALARKO’nun 2026/6AB sonuçları, bilanço tarafında borçluluğun azalması ve brüt kârın pozitife dönmesi nedeniyle önceki yılın aynı dönemine göre daha sağlıklı bir tablo ortaya koyuyor. Özellikle net borcun 10,3 milyar TL azalması, finansal riskin hafiflediğini gösteriyor. Bununla birlikte yatırım tezinin yalnızca 4,4 milyar TL’lik net kâra dayanması riskli; çünkü FAVÖK hâlâ 628,3 milyon TL zarar seviyesinde ve net kârın önemli bölümü net parasal pozisyon katkısıyla açıklanıyor.
Yatırımcı açısından takip edilmesi gereken başlıklar şunlar:
- Satış büyümesinin enflasyonu aşarak reel büyümeye dönüşüp dönüşmeyeceği,
- FAVÖK’ün ne zaman pozitife geçeceği,
- Dönen varlıklardaki 24,8 milyar TL’lik artışın nakit ve alacak kalitesi,
- Net borçtaki düşüşün kalıcı olup olmadığı,
- TAS 29 kaynaklı parasal kazancın gelecek dönemlerde tekrarlanabilirliği.
Özetle veri, finansal kaldıraçta belirgin iyileşme ve net kârda güçlü toparlanma gösteriyor; ancak operasyonel kârlılık henüz bu kârı destekleyecek seviyede değil. Şirket için asıl katalizör, enflasyon muhasebesi katkısından bağımsız biçimde pozitif FAVÖK üretmeye başlaması olacaktır. Yatırım tavsiyesi değildir.