
Açılış
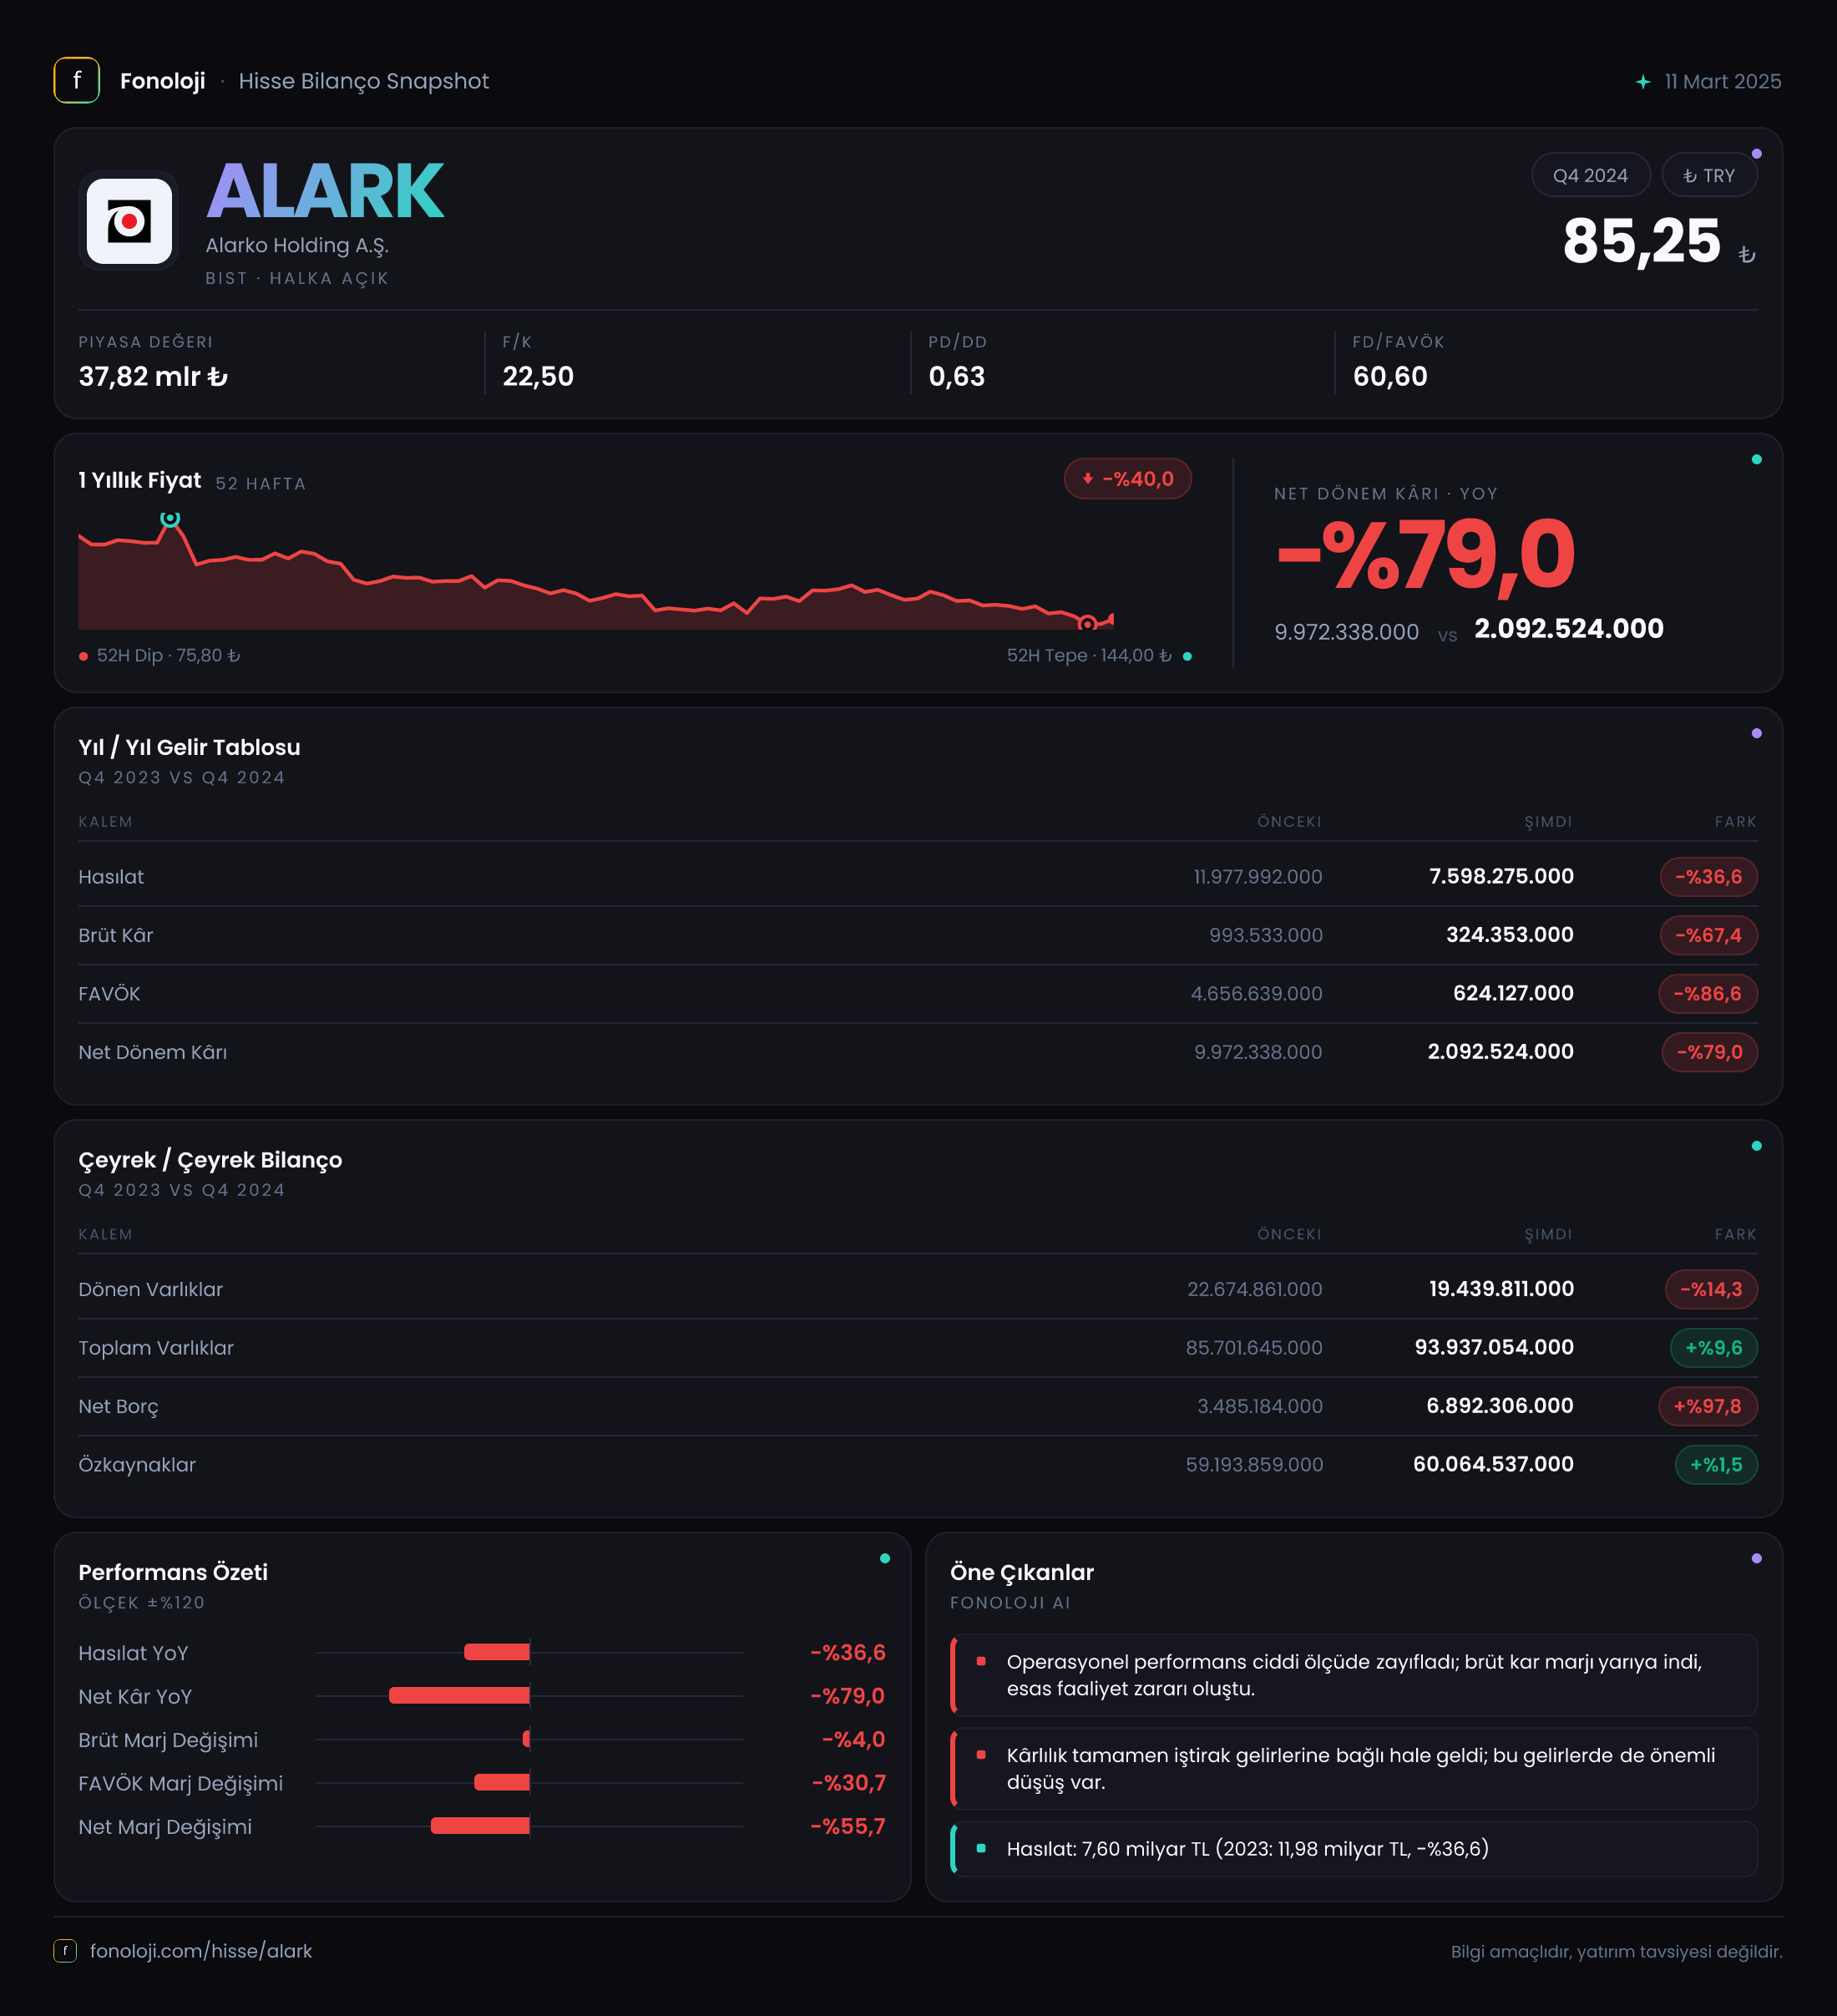
Alarko Holding, enerji, taahhüt, arazi geliştirme ve yatırım faaliyetlerini bir arada taşıyan çeşitlendirilmiş bir holding yapısına sahip. Elimizdeki 2024/12AB dönem verileri, şirketin satış ve operasyonel kârlılık tarafında belirgin bir zayıflama yaşadığını; buna karşılık bilanço büyüklüğünün duran varlıklar öncülüğünde arttığını gösteriyor. Net dönem kârı pozitif kalsa da, kârın operasyonlardan destek almadığı ve geçen yılın yüksek bazına göre ciddi biçimde gerilediği görülüyor. Bu nedenle yatırımcı açısından ana soru, bilançodaki varlık büyümesinin ilerleyen dönemlerde yeniden güçlü nakit akışı ve operasyonel kârlılığa dönüşüp dönüşemeyeceği.
> Not: Paylaşılan rapor ara dönem formatında olduğundan, gelir tablosundaki karşılaştırma geçen yılın aynı dönemiyle; bilanço kalemlerindeki karşılaştırma ise önceki dönem sonuyla yapılmıştır. Çeyreklik trend verisi bulunmadığı için dönem içindeki ivme hakkında sınırlı yorum yapılabilir.
Satış Hikayesi
Alarko’nun satışları geçen yılın aynı dönemindeki 12,0 milyar TL’den 7,6 milyar TL’ye gerileyerek %36,6 azalmış. Nominal olarak dahi bu ölçekteki düşüş, şirketin faaliyet hacminde belirgin bir daralma olduğunu gösteriyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak azalması, reel açıdan çok daha güçlü bir küçülmeye işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışının gerisinde kalmamış, enflasyondan arındırıldığında faaliyet hacmi daha da sert daralmış görünüyor.
Satışlardaki gerilemenin hangi iş kolundan kaynaklandığına ilişkin segment kırılımı paylaşılmadığı için düşüşü enerji, taahhüt veya diğer faaliyetler özelinde kesin biçimde ayrıştırmak mümkün değil. Ancak holding seviyesinde ortaya çıkan tablo, önceki dönemdeki gelir tabanının korunamadığını gösteriyor. Özellikle yüksek enflasyon döneminde satışların en azından nominal olarak büyümesi beklenirken küçülme yaşanması, maliyet baskısı ve operasyonel ölçek açısından dikkat edilmesi gereken bir sinyal.
Çeyreklik veri bulunmadığından satışların dönem içinde toparlanıp toparlanmadığını ya da düşüşün tek bir döneme mi yoğunlaştığını söylemek mümkün değil. Bu nedenle gelecek finansallarda özellikle şu üç gösterge izlenmeli:
- Satışların yeniden nominal büyüme patikasına girip girmediği,
- Satış büyümesinin enflasyonun üzerinde gerçekleşip gerçekleşmediği,
- Satış artışının nakit akışı ve FAVÖK ile desteklenip desteklenmediği.
| Gösterge | Bu dönem | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 7,6 mlr TL | 12,0 mlr TL | Nominal %36,6 düşüş | | Brüt kâr marjı | %4,3 | %8,3 | Marj yaklaşık 4 puan geriledi | | FAVÖK marjı | -%13,2 | %0,6 | Operasyonel zarar oluştu | | Net kâr marjı | %23,7 | %80,0 | Pozitif kâr korunurken kalite zayıfladı |
Kârlılık
Kârlılık tablosu, satışlardaki daralmadan daha olumsuz bir görünüm sunuyor. Brüt kâr 993,5 milyon TL’den 324,4 milyon TL’ye düşerek %67,4 gerilemiş. Böylece brüt kâr marjı geçen yılki yaklaşık %8,3 seviyesinden %4,3’e inmiş. Satışlar %36,6 azalırken brüt kârın yaklaşık iki kat daha hızlı gerilemesi, ürün veya hizmet maliyetlerinin satışlara kıyasla daha dirençli kaldığını gösteriyor.
FAVÖK tarafındaki bozulma çok daha belirgin. Geçen yıl 75,9 milyon TL olan FAVÖK, bu dönemde 1,0 milyar TL FAVÖK zararına dönmüş. Bu değişim, operasyonel kârın yalnızca ortadan kalkmadığını, faaliyetlerin satış hacmine göre ciddi maliyet baskısı altında kaldığını gösteriyor. FAVÖK marjı geçen yılki yaklaşık %0,6’dan -%13,2’ye gerilemiş durumda. Holdingin farklı iş kollarına sahip olması nedeniyle konsolide FAVÖK’ün segment bazında incelenmesi kritik; zira tek bir faaliyetteki zayıflık toplam sonucu önemli ölçüde etkileyebilir.
Net dönem kârı ise 9,6 milyar TL’den 1,8 milyar TL’ye gerilemiş. Tutar pozitif olsa da düşüş %81,6 seviyesinde. Net kâr marjı da %80’den %23,7’ye inmiş bulunuyor. Burada önemli nokta, şirketin net kâr üretmesine rağmen operasyonel seviyede zarar yazmasıdır. Bu ayrışma, net kârın faaliyet performansından ziyade operasyon dışı kalemler, yatırım değerlemeleri veya iştirak katkıları gibi unsurlardan etkilenmiş olabileceğini düşündürüyor; ancak bu kalemlerin detayı verilmediği için kesin bir kaynak atfetmek mümkün değil.
Yatırımcı açısından daha sağlıklı senaryo, net kârın tek başına korunması değil, FAVÖK’ün yeniden pozitife dönmesi ve brüt marjın toparlanması olacaktır. Çünkü operasyonel zarar devam ettiği sürece pozitif net kârın sürdürülebilirliği daha düşük görünür.
Bilanço Sağlığı
Alarko’nun toplam varlıkları önceki dönem sonuna göre 85,7 milyar TL’den 93,9 milyar TL’ye çıkarak %9,6 büyümüş. Bu büyümenin ana kaynağı duran varlıklar. Duran varlıklar 63,0 milyar TL’den 74,5 milyar TL’ye yükselerek %18,2 artmış. Buna karşılık dönen varlıklar 22,7 milyar TL’den 19,4 milyar TL’ye gerilemiş. Bu yapı, bilançonun daha uzun vadeli varlıklara doğru kaydığını gösteriyor; ancak aynı zamanda kısa vadeli likidite tamponunun daraldığı anlamına geliyor.
Özkaynaklar 59,2 milyar TL’den 60,1 milyar TL’ye yükselerek yalnızca %1,5 artmış. Varlıklar %9,6 büyürken özkaynakların sınırlı artması, büyümenin daha çok borç veya diğer yükümlülüklerle finanse edildiğine işaret ediyor. Net borç da 3,3 milyar TL’den 6,4 milyar TL’ye çıkarak %97,2 artmış. Borç seviyesi mutlak olarak hâlâ özkaynaklara kıyasla düşük: net borç/özkaynak oranı yaklaşık %10,6. Ancak borcun bir yılda neredeyse iki katına çıkması, özellikle FAVÖK’ün negatife döndüğü bir dönemde dikkat çekici.
Net borç/FAVÖK oranı bu dönem anlamlı biçimde hesaplanamıyor; çünkü FAVÖK -1,0 milyar TL. Negatif FAVÖK, borç ödeme kapasitesinin operasyonel kârlılıkla desteklenmediğini gösteriyor. Bu nedenle borçluluk değerlendirmesinde yalnızca düşük net borç seviyesine bakmak yeterli değil; şirketin yeniden pozitif ve istikrarlı FAVÖK üretmesi gerekiyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı 3,5 milyar TL’den 1,2 milyar TL’ye gerileyerek %65,0 azalmış. Bu, enflasyon muhasebesinin net kâr üzerindeki olumsuz etkisinin geçen yılın aynı dönemine göre hafiflediğini gösteriyor. Şirket yine de 1,2 milyar TL tutarında net parasal kayıp yazmış; yani yüksek enflasyon ortamında parasal yükümlülükler ve parasal varlıkların yapısı şirket aleyhine çalışmaya devam etmiş.
Buradaki iyileşme, net kârın operasyonel performanstan bağımsız olarak daha az baskılanmasına yardımcı olmuş olabilir. Ancak net parasal kayıptaki gerileme, faaliyet zararını telafi edecek ölçekte değil. Bu nedenle TAS 29 etkisinin iyileşmesi olumlu bir gelişme olmakla birlikte, şirketin temel yatırım hikâyesi açısından belirleyici unsur hâlâ satışların, brüt marjın ve FAVÖK’ün toparlanması.
Yatırımcı için Ne Anlama Geliyor?
Alarko’nun bu dönem finansalları, güçlü bilanço varlıklarına rağmen operasyonel performansın zayıfladığını gösteriyor. Fırsat tarafında, duran varlık tabanının büyümesi ve özkaynakların nominal olarak korunması şirketin uzun vadeli varlık gücünü destekliyor. Net parasal pozisyon zararındaki düşüş de enflasyon muhasebesi kaynaklı baskının azaldığına işaret ediyor.
Buna karşılık riskler daha çok kısa ve orta vadeli operasyonel görünümde yoğunlaşıyor:
- Satışların %36,6 daralması, enflasyon karşısında reel küçülmeye işaret ediyor.
- Brüt kâr marjının %8,3’ten %4,3’e düşmesi maliyet baskısını gösteriyor.
- FAVÖK’ün pozitif 75,9 milyon TL’den -1,0 milyar TL’ye dönmesi, ana faaliyetlerde ciddi bozulma yaratıyor.
- Net borcun %97,2 artması, negatif FAVÖK ortamında izlenmesi gereken bir bilanço riski oluşturuyor.
- Pozitif net kâr, operasyonel zarar nedeniyle tek başına yeterli kalite göstergesi değil.
Önümüzdeki finansallarda yatırımcı için en kritik eşik, FAVÖK’ün yeniden pozitife dönmesi ve satışların enflasyonun üzerinde büyümesidir. Bu iki gelişme gerçekleşmeden, yüksek net kâr rakamlarına dayanarak güçlü bir operasyonel toparlanma varsaymak doğru olmaz. Yatırım tavsiyesi değildir.