
Açılış
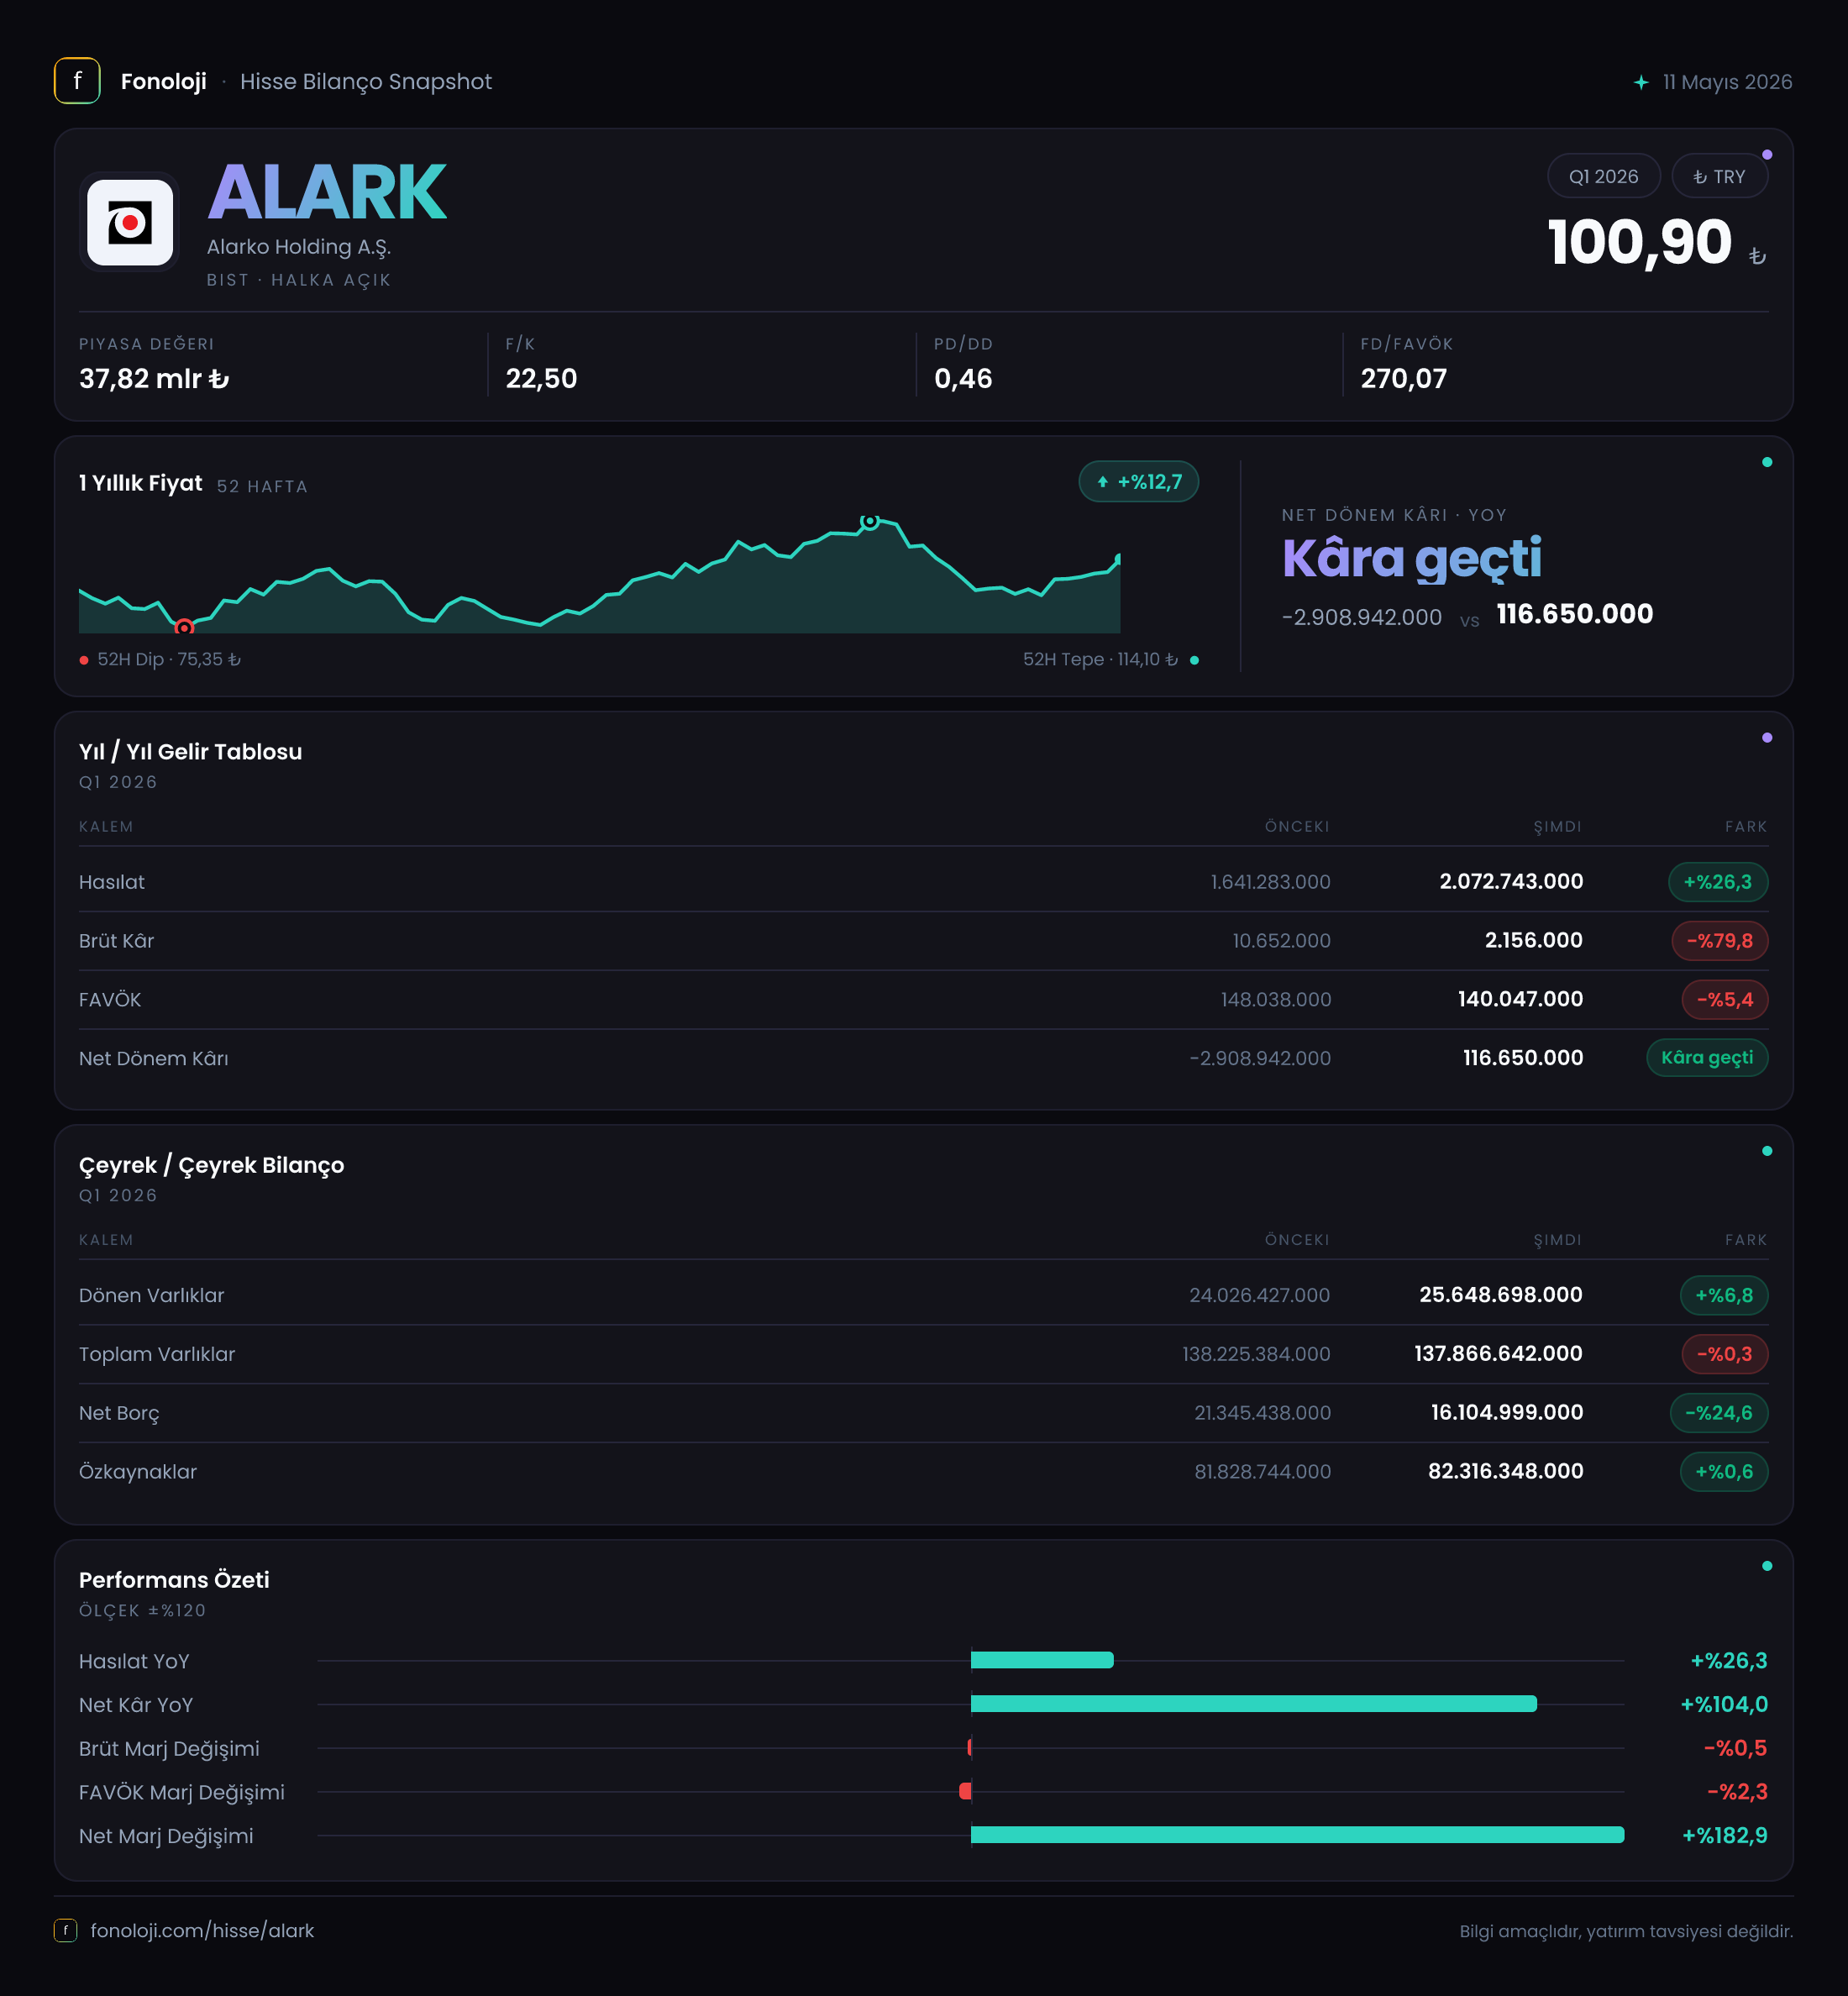
ALARKO Holding, enerji, taahhüt, sanayi, turizm ve tarım gibi farklı alanlarda faaliyet gösteren çeşitlendirilmiş bir holding yapısına sahip. 2026’nın ilk çeyreğinde şirketin satışları nominal olarak büyürken, operasyonel kârlılık tarafındaki zayıflık devam etmiş görünüyor. Buna karşılık 1,5 milyar TL’lik net parasal pozisyon geliri, geçen yılki yüksek enflasyon muhasebesi etkisini daha da büyüterek net kârı pozitife taşımış. Dolayısıyla bu çeyreğin ana mesajı, faaliyet performansından çok bilanço yönetimi ve parasal pozisyon kaynaklı finansal etkinin öne çıktığı bir toparlanma çeyreği olması.
Satış Hikayesi
ALARK’ın satışları, geçen yılın aynı çeyreğindeki 1,6 milyar TL’den 2,1 milyar TL’ye yükselerek %26,3 büyüdü. İlk bakışta bu artış olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, nominal satış büyümesinin reel anlamda güçlü bir genişlemeye işaret etmediği görülüyor. Başka bir ifadeyle şirketin cirosu TL bazında artmış, ancak bu artış genel fiyat seviyesindeki yükselişin gerisinde kalmış olabilir.
Bu ayrım, farklı sektörlerde faaliyet gösteren holdingler açısından daha da önemli. Enerji, taahhüt veya sanayi gibi iş kollarında satış artışının yalnızca fiyat güncellemelerinden mi, yoksa gerçek hacim ve proje büyümesinden mi kaynaklandığını mevcut veri setiyle ayırmak mümkün değil. Bu nedenle 2,1 milyar TL’lik satışın, enflasyonun üzerinde bir organik büyüme yarattığını söylemek için erken.
Çeyreklik veri tarafında elimizde yalnızca ilk çeyreklerin yıllık karşılaştırması bulunuyor: 2025/3’te 1,6 milyar TL olan satışlar 2026/3’te 2,1 milyar TL’ye çıkmış. Önceki çeyreğe göre satış ivmesi, segment bazında büyüme ve yıl içindeki mevsimsellik için daha fazla dönem verisi beklemek gerekiyor. Özellikle holding yapısında tek bir çeyrek, iştirak katkılarındaki zamanlama nedeniyle yılın tamamını temsil etmeyebilir.
Kârlılık
Kârlılık tablosu, satış büyümesinden daha zayıf bir görüntü sunuyor. Brüt kâr, geçen yılın aynı dönemindeki 10,7 milyon TL’den 2,2 milyon TL’ye gerileyerek %79,8 azaldı. Bu, brüt marjın yaklaşık %0,7’den %0,1’e düşmesi anlamına geliyor. Satışlar 2,1 milyar TL’ye ulaşırken geriye yalnızca 2,2 milyon TL brüt kâr kalması, ana faaliyetlerin maliyet baskısını fiyatlara yeterince yansıtamadığını veya düşük marjlı işlerin toplam içindeki ağırlığının arttığını düşündürüyor.
FAVÖK de bu tabloyu destekliyor. Şirket geçen yılın aynı çeyreğinde 269,8 milyon TL FAVÖK zararı açıklarken, bu dönem zarar 353,4 milyon TL’ye yükseldi. Böylece FAVÖK marjı yaklaşık -%16,9’dan -%16,8’e sınırlı şekilde iyileşmiş görünse de, mutlak zarar büyümüş durumda. Marj oranındaki küçük iyileşme, satışların daha hızlı artmasından kaynaklanıyor; operasyonlar hâlâ pozitif nakit kârlılık üretme noktasında değil.
Brüt kâr ile FAVÖK arasındaki fark da dikkat çekici. Brüt kâr son derece düşükken FAVÖK zararı çok daha yüksek. Bu tablo, brüt kârın faaliyet giderlerini karşılamaya yetmediğini ve holding seviyesindeki genel yönetim, operasyonel giderler veya diğer faaliyet kalemlerinin kârlılığı aşağı çektiğini gösteriyor. Dolayısıyla net kârda görülen iyileşme, operasyonel bir dönüşümden ziyade aşağıdaki parasal pozisyon etkisine dayanıyor.
| KPI | 2025/3 | 2026/3 | Yorum | |---|---:|---:|---| | Satışlar | 1,6 mlr TL | 2,1 mlr TL | Nominal %26,3 büyüme; enflasyona göre reel güç sınırlı | | Brüt kâr | 10,7 mn TL | 2,2 mn TL | Brüt marj yaklaşık %0,7’den %0,1’e geriledi | | FAVÖK | -269,8 mn TL | -353,4 mn TL | Operasyonel zarar büyüdü | | Net kâr | -2,9 mlr TL | 153,1 mn TL | Zarar döneminden sınırlı kâra dönüş | | Net parasal pozisyon | 245,6 mn TL | 1,5 mlr TL | Net kârın ana destekleyicisi |
Net dönem kârı, geçen yılki 2,9 milyar TL zarardan 153,1 milyon TL kâra dönmüş durumda. Burada tabloda görülen %105,3’lük artışı klasik büyüme oranı gibi yorumlamak doğru olmaz; çünkü karşılaştırma noktası negatif zarar. Esas önemli nokta, şirketin zarar bölgesinden sınırlı da olsa pozitife geçmesi. Ancak bu kârın kalitesi, FAVÖK zararının sürdüğü dikkate alındığında henüz güçlü değil.
Bilanço Sağlığı
Bilanço tarafında daha dengeli bir görünüm var. Dönen varlıklar, 2025 yıl sonundaki 24,0 milyar TL’den 25,6 milyar TL’ye çıkarak %6,8 arttı. Bu artış, kısa vadeli likidite tamponunun güçlendiğine işaret edebilir; ancak nakit, ticari alacak ve stok dağılımı paylaşılmadığı için artışın ne kadarının doğrudan kullanılabilir nakit olduğunu söylemek mümkün değil.
Duran varlıklar 114,2 milyar TL’den 112,2 milyar TL’ye geriledi. Toplam varlıklar ise 138,2 milyar TL’den 137,9 milyar TL’ye inerek yatay kaldı. Bu tablo, çeyrek içinde varlık tabanında büyük bir bozulma yaşanmadığını, ancak duran varlıklar tarafında sınırlı bir küçülme olduğunu gösteriyor.
Özkaynaklar 81,8 milyar TL’den 82,3 milyar TL’ye yükseldi. Böylece özkaynakların toplam varlıklara oranı yaklaşık %59,7 seviyesinde bulunuyor. Bu oran, bilançonun yaklaşık üçte ikisinin özkaynaklarla finanse edildiğini ve holding açısından önemli bir sermaye tamponu bulunduğunu gösteriyor.
Net borç ise 22,2 milyar TL’den 17,6 milyar TL’ye gerileyerek %20,8 azaldı. Bu, bilanço açısından çeyreğin en olumlu göstergelerinden biri. Borç azalırken özkaynakların da korunması, finansal riskin hafiflediğine işaret ediyor. Bununla birlikte FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamıyor; payda negatif olduğundan bu oran operasyonel borç taşıma kapasitesini sağlıklı şekilde yansıtmaz. Borç azalması olumlu olsa da şirketin borç ödeme gücü açısından asıl kritik gösterge, önümüzdeki dönemlerde FAVÖK’ün pozitife dönüp dönmeyeceği olacak.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesinin etkisi bu çeyreğin net kârında belirleyici. ALARK’ın net parasal pozisyon geliri, geçen yılın aynı dönemindeki 245,6 milyon TL’den 1,5 milyar TL’ye yükselerek yaklaşık %498,6 arttı. Bu kalem, parasal yükümlülükleri parasal varlıklarından daha yüksek olan şirketlerin yüksek enflasyon ortamında elde edebildiği muhasebesel kazancı temsil eder.
Buradaki temel ayrım şu: 1,5 milyar TL’lik net parasal pozisyon geliri, faaliyetlerden elde edilen satış veya FAVÖK gibi doğrudan operasyonel nakit üretimini göstermez. Enflasyon muhasebesi kapsamında parasal varlık ve borçların reel değer kayıpları arasındaki farkı yansıtır. Bu nedenle net kârdaki toparlanmayı, şirketin iş kollarında aynı ölçüde bir performans iyileşmesi yaşandığı şeklinde yorumlamak yanıltıcı olur.
Net parasal pozisyon gelirinin FAVÖK zararından birkaç kat yüksek olması, net kârın operasyonel kârlılıktan kopmasına neden olmuş. Enflasyon muhasebesi etkisi gelecek dönemlerde de sürebilir; ancak bunun büyüklüğü enflasyon oranına, şirketin parasal varlık-borç yapısına ve bilanço kompozisyonuna bağlı olacaktır. Yatırımcı açısından bu kalem, kârın sürdürülebilirliğini değerlendirirken ayrı tutulmalı.
Yatırımcı için Ne Anlama Geliyor?
ALARK’ın 2026/3 sonuçları, bir yandan bilanço riskinin azaldığını, diğer yandan operasyonel kârlılık probleminin devam ettiğini gösteriyor. Fırsat tarafında 17,6 milyar TL’ye gerileyen net borç, güçlü sayılabilecek özkaynak tabanı ve geçen yılki zarardan kâra geçiş öne çıkıyor. Şirketin farklı sektörlere yayılmış yapısı da tek bir iş kolundaki zayıflığın etkisini sınırlayabilir.
Risk tarafında ise satış büyümesinin enflasyonun gerisinde kalması, brüt marjın %0,1 seviyesine inmesi ve FAVÖK zararının 353,4 milyon TL’ye ulaşması bulunuyor. Net kârın büyük ölçüde 1,5 milyar TL’lik net parasal pozisyon gelirine dayanması, kâr kalitesinin düşük olduğuna işaret ediyor. Önümüzdeki dönemlerde özellikle şu göstergeler izlenmeli:
- FAVÖK’ün negatiften pozitife dönüp dönmeyeceği,
- Brüt marjın yeniden anlamlı seviyelere çıkıp çıkmayacağı,
- Net borçtaki düşüşün devam edip etmeyeceği,
- Net parasal pozisyon gelirinin azalması halinde şirketin kâr üretebilme kapasitesi,
- Satış büyümesinin enflasyonun üzerine çıkarak reel büyümeye dönüşüp dönüşmeyeceği.
Özetle bu çeyrek, bilanço açısından kontrollü, operasyonel performans açısından ise henüz ikna edici olmayan bir dönem. ALARK için kalıcı değer yaratımının anahtarı, enflasyon muhasebesinden gelen kâr desteğinden ziyade iştiraklerin ve ana faaliyetlerin sürdürülebilir FAVÖK üretmeye başlaması olacak.
Yatırım tavsiyesi değildir.