
Açılış
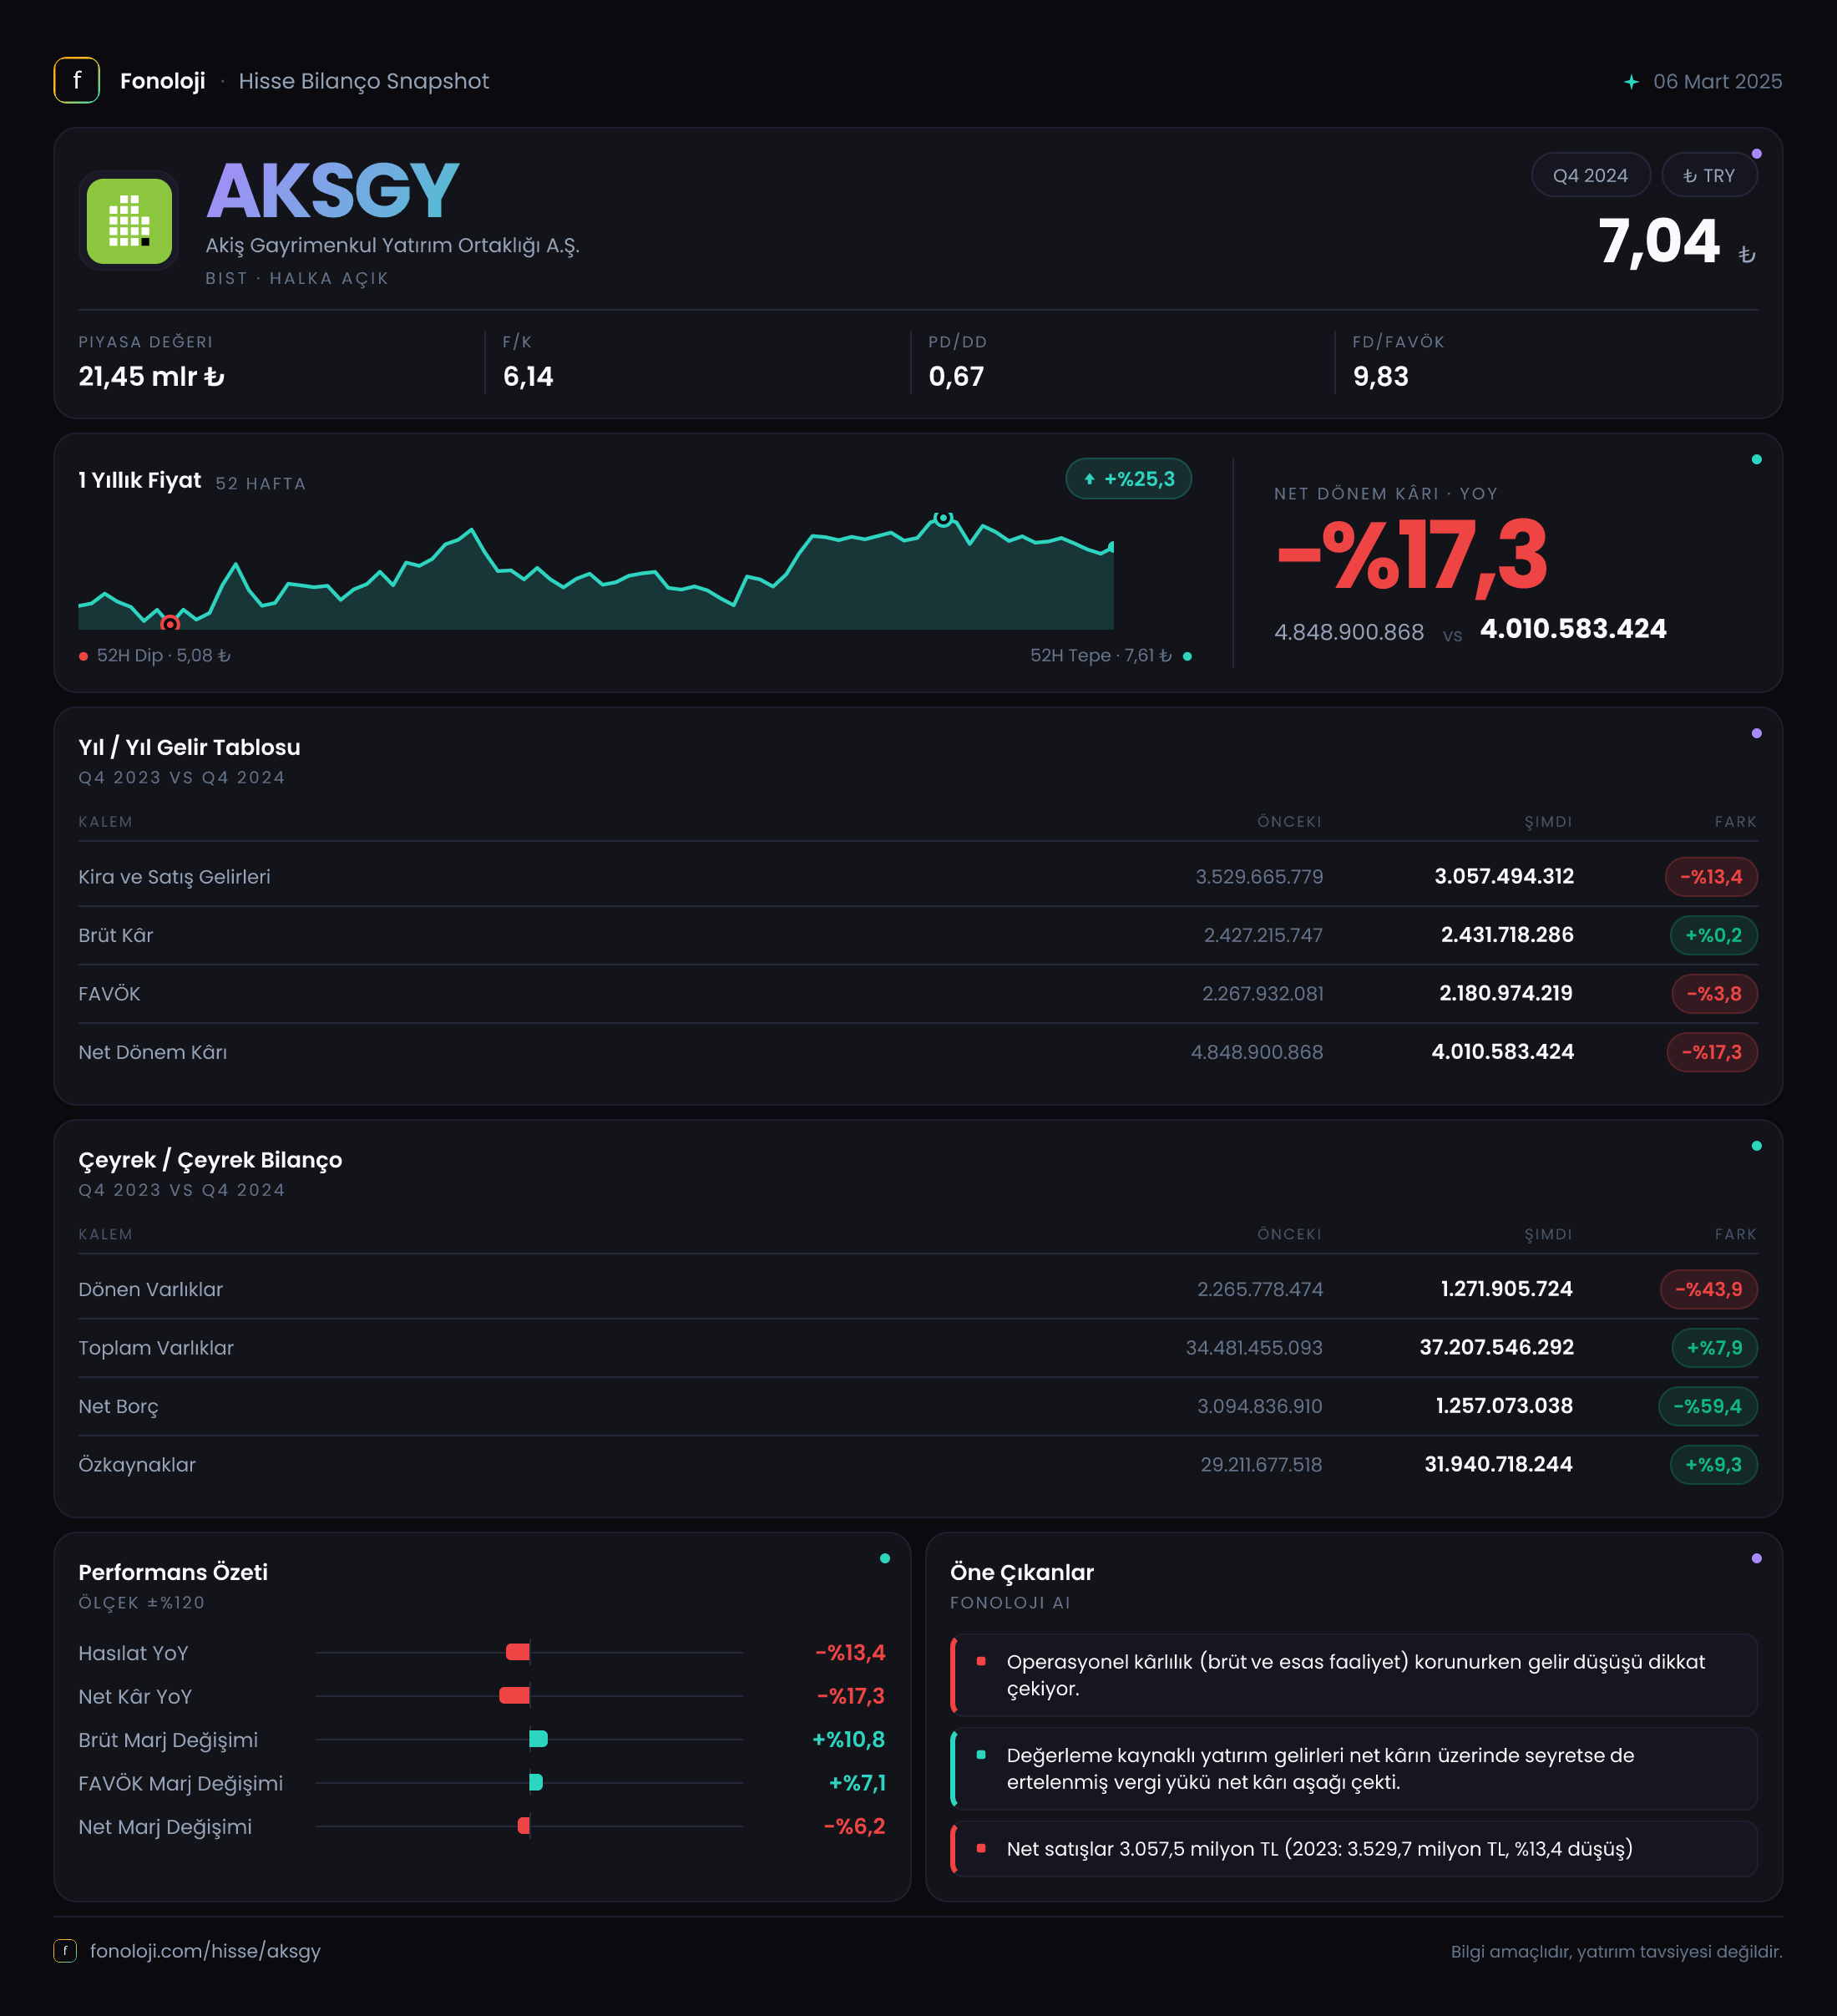
AKSGY, gayrimenkul yatırımları ve kira gelirleri üzerinden faaliyet gösteren bir GYO olarak, 2024/12AB döneminde operasyonel kârlılığını korudu; ancak gelir tarafında nominal bir daralma yaşadı. Satışlar yıllık bazda %11,4 gerileyerek 3,3 milyar TL olurken, brüt kâr ve FAVÖK neredeyse yatay kaldı. Bu tablo, şirketin satış hacminden ziyade kira sözleşmeleri, gayrimenkul değerlemeleri ve maliyet yapısı sayesinde kârlılığını savunduğunu gösteriyor. Buna karşın net kârın %17,3 düşerek 4,0 milyar TL seviyesine inmesi, geçen yılın yüksek net parasal pozisyon katkısının bu dönemde belirgin biçimde zayıflamasından kaynaklanıyor.
Satış Hikayesi
AKSGY’nin satışları geçen yılki 3,7 milyar TL seviyesinden 3,3 milyar TL’ye geriledi. Yıllık bazda %11,4’lük bu düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon ortamında daha dikkat çekici hale geliyor. Yani şirket satışlarını nominal olarak koruyamamış; reel açıdan bakıldığında gerileme daha belirgin. Bununla birlikte, GYO’larda satış büyümesini değerlendirirken yalnızca ciroya bakmak yeterli değil. Kira gelirlerinin sözleşme yapısı, doluluk oranları, kira yenilemeleri ve gayrimenkul portföyünün değerlemesi de operasyonel resmi şekillendiriyor.
Satışlardaki düşüşe rağmen brüt kârın 2,5 milyar TL ile geçen yılın 2,5 milyar TL’lik seviyesini koruması, maliyetlerin satışlardan daha hızlı yükselmediğini ortaya koyuyor. Başka bir ifadeyle AKSGY, daha düşük ciroyu yüksek kârlılık kalitesiyle telafi etmiş. Satışların çeyreklik seyri hakkında yalnızca 2024/12 dönemine ait 3,3 milyar TL veri bulunduğu için yıl içindeki ivmeyi veya son çeyrekte hızlanma/yavaşlama olup olmadığını sağlıklı biçimde değerlendirmek mümkün değil. Bu nedenle sonraki raporlarda satışların dönemsel trendi, özellikle enflasyon karşısındaki reel performans açısından yakından izlenmeli.
Kârlılık
Şirketin brüt kâr marjı, 2,5 milyar TL brüt kârın 3,3 milyar TL satışa oranlanmasıyla yaklaşık %75,8 seviyesine yükseliyor. Geçen yıl aynı hesaplama yaklaşık %67,6 idi. Marjdaki yaklaşık 8,2 puanlık artış, satışlardaki gerilemeye rağmen gelirlerin daha kârlı bir yapıya kavuştuğunu gösteriyor. GYO şirketlerinde bu görünüm, kira gelirlerinin güçlü marj yapısı ve doğrudan maliyetlerin sınırlı kalmasıyla uyumlu.
FAVÖK ise yıllık bazda yalnızca %0,1 artarak 2,3 milyar TL seviyesinde kaldı. Buna rağmen FAVÖK marjı yaklaşık %69,7 ile geçen yılki %62,2 seviyesinin oldukça üzerinde. Bu fark önemli: Şirketin operasyonel giderleri ve maliyetleri kontrol altında kalmış, satışlardaki zayıflık henüz FAVÖK’e aynı ölçüde yansımamış. Ancak büyüme olmadığını da gözden kaçırmamak gerekir. FAVÖK’ün yatay kalması, marj savunmasının güçlü olduğunu; fakat operasyonel ölçeğin genişlemediğini anlatıyor.
Net kâr 4,0 milyar TL olurken, geçen yılın 4,8 milyar TL seviyesine göre %17,3 geriledi. Net kâr marjı hâlâ olağanüstü yüksek: yaklaşık %121,2. Geçen yıl bu oran yaklaşık %129,7 idi. Net kârın satışları aşması, şirketin yalnızca faaliyet gelirleriyle değil; finansal kalemler, enflasyon muhasebesi ve diğer değerleme etkileriyle de desteklendiğini gösteriyor. Ancak verilen veriler bu kalemlerin tamamını ayrıştırmıyor. Bu nedenle net kârı değerlendirirken 4,0 milyar TL’nin tamamını sürdürülebilir operasyonel kazanç gibi okumamak gerekiyor.
Bilanço Sağlığı
AKSGY’nin bilançosunda en olumlu gelişme borçluluk tarafında. Net borç, önceki dönemdeki 3,1 milyar TL’den 1,2 milyar TL’ye gerileyerek %60 azalmış. Net borç/FAVÖK oranı yaklaşık 0,5x seviyesinde; önceki dönemde bu oran yaklaşık 1,4x idi. Bu seviye, şirketin borcunu operasyonel nakit yaratma kapasitesine göre oldukça rahat taşıdığını gösteriyor. Özellikle yüksek faiz ortamında düşük net borç, finansman giderleri ve refinansman riskini sınırlayan önemli bir avantaj.
Özkaynaklar 29,2 milyar TL’den 31,9 milyar TL’ye çıkarak %9,3 büyümüş. Toplam varlıklar da 34,6 milyar TL’den 37,3 milyar TL’ye yükselmiş. Böylece özkaynakların toplam varlıklara oranı yaklaşık %85,5 seviyesine ulaşmış; önceki dönemde bu oran yaklaşık %84,4 idi. Bu, şirketin varlık tabanının büyük ölçüde özkaynaklarla finanse edildiğini ve bilanço kaldıraç seviyesinin düşük olduğunu gösteriyor.
Duran varlıklar %11,6 artarak 35,9 milyar TL’ye ulaşırken, dönen varlıklar %41,7 düşüşle 1,4 milyar TL’ye gerilemiş. Bu kompozisyon, bilanço kaynaklarının daha fazla uzun vadeli gayrimenkul varlıklarında yoğunlaştığını gösteriyor. Ancak dönen varlıklardaki düşüş, kısa vadeli likidite açısından takip edilmesi gereken bir nokta. Net borç düşük olsa da kısa vadeli yükümlülüklerin hangi ölçüde nakit ve benzeri varlıklarla karşılandığını görmek için bilançonun ayrıntılı dipnotları gerekli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, dönem kârını anlamada kritik bir kalem. AKSGY’nin net parasal pozisyon katkısı geçen yılki 2,5 milyar TL’den 952,0 milyon TL’ye gerileyerek %62,5 azalmış. Bu düşüş, net kârdaki %17,3’lük gerilemenin temel açıklamalarından biri.
Net parasal pozisyon gelirinin azalması, tek başına operasyonların bozulduğu anlamına gelmez. Enflasyon muhasebesinde şirketin parasal varlık ve yükümlülüklerinin yapısı, bilanço içindeki nakit pozisyonu ve enflasyonun dönemsel etkisi bu sonucu değiştirir. Ancak yatırımcı açısından mesaj nettir: Geçen yıl net kârı destekleyen enflasyon muhasebesi kaynaklı katkı bu yıl daha düşük. Dolayısıyla 4,0 milyar TL’lik kârın sürdürülebilirliğini değerlendirirken, operasyonel kâr olan 2,3 milyar TL’lik FAVÖK ile net parasal pozisyon arasındaki farkı ayrıca izlemek gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
AKSGY’nin bu dönemdeki resmi, yüksek marjlı fakat büyümesi sınırlı; borçluluğu azalan ve bilançosu güçlü bir GYO şeklinde özetlenebilir. Öne çıkan fırsatlar şunlar:
- Net borç/FAVÖK oranının yaklaşık 0,5x seviyesine inmesi, finansal riskin düşük olduğuna işaret ediyor.
- Brüt kâr marjının yaklaşık %67,6’dan %75,8’e, FAVÖK marjının ise %62,2’den %69,7’ye yükselmesi, operasyonel verimliliği destekliyor.
- Özkaynakların 31,9 milyar TL’ye ulaşması, şirketin varlık tabanına güçlü bir sermaye desteği sağlıyor.
- Duran varlıkların 35,9 milyar TL’ye çıkması, gayrimenkul portföyünün bilanço içindeki ağırlığının korunduğunu gösteriyor.
Risk tarafında ise satışların enflasyonun altında kalması ve dönen varlıkların %41,7 gerilemesi dikkat çekiyor. Ayrıca net parasal pozisyon katkısındaki sert düşüş, net kârın geçen yıla göre daha az desteklendiğini gösteriyor. Önümüzdeki dönemde yatırımcıların özellikle kira gelirlerinin reel büyümesini, doluluk ve kira yenileme performansını, dönen varlıkların toparlanmasını ve kârın enflasyon muhasebesi dışındaki sürdürülebilirliğini izlemesi gerekiyor. Çeyreklik veri sınırlı olduğu için kısa vadeli ivme hakkında kesin hüküm vermek yerine, sonraki raporlarda satış ve FAVÖK trendinin devamlılığı beklenmeli.
Yatırım tavsiyesi değildir.