
Açılış
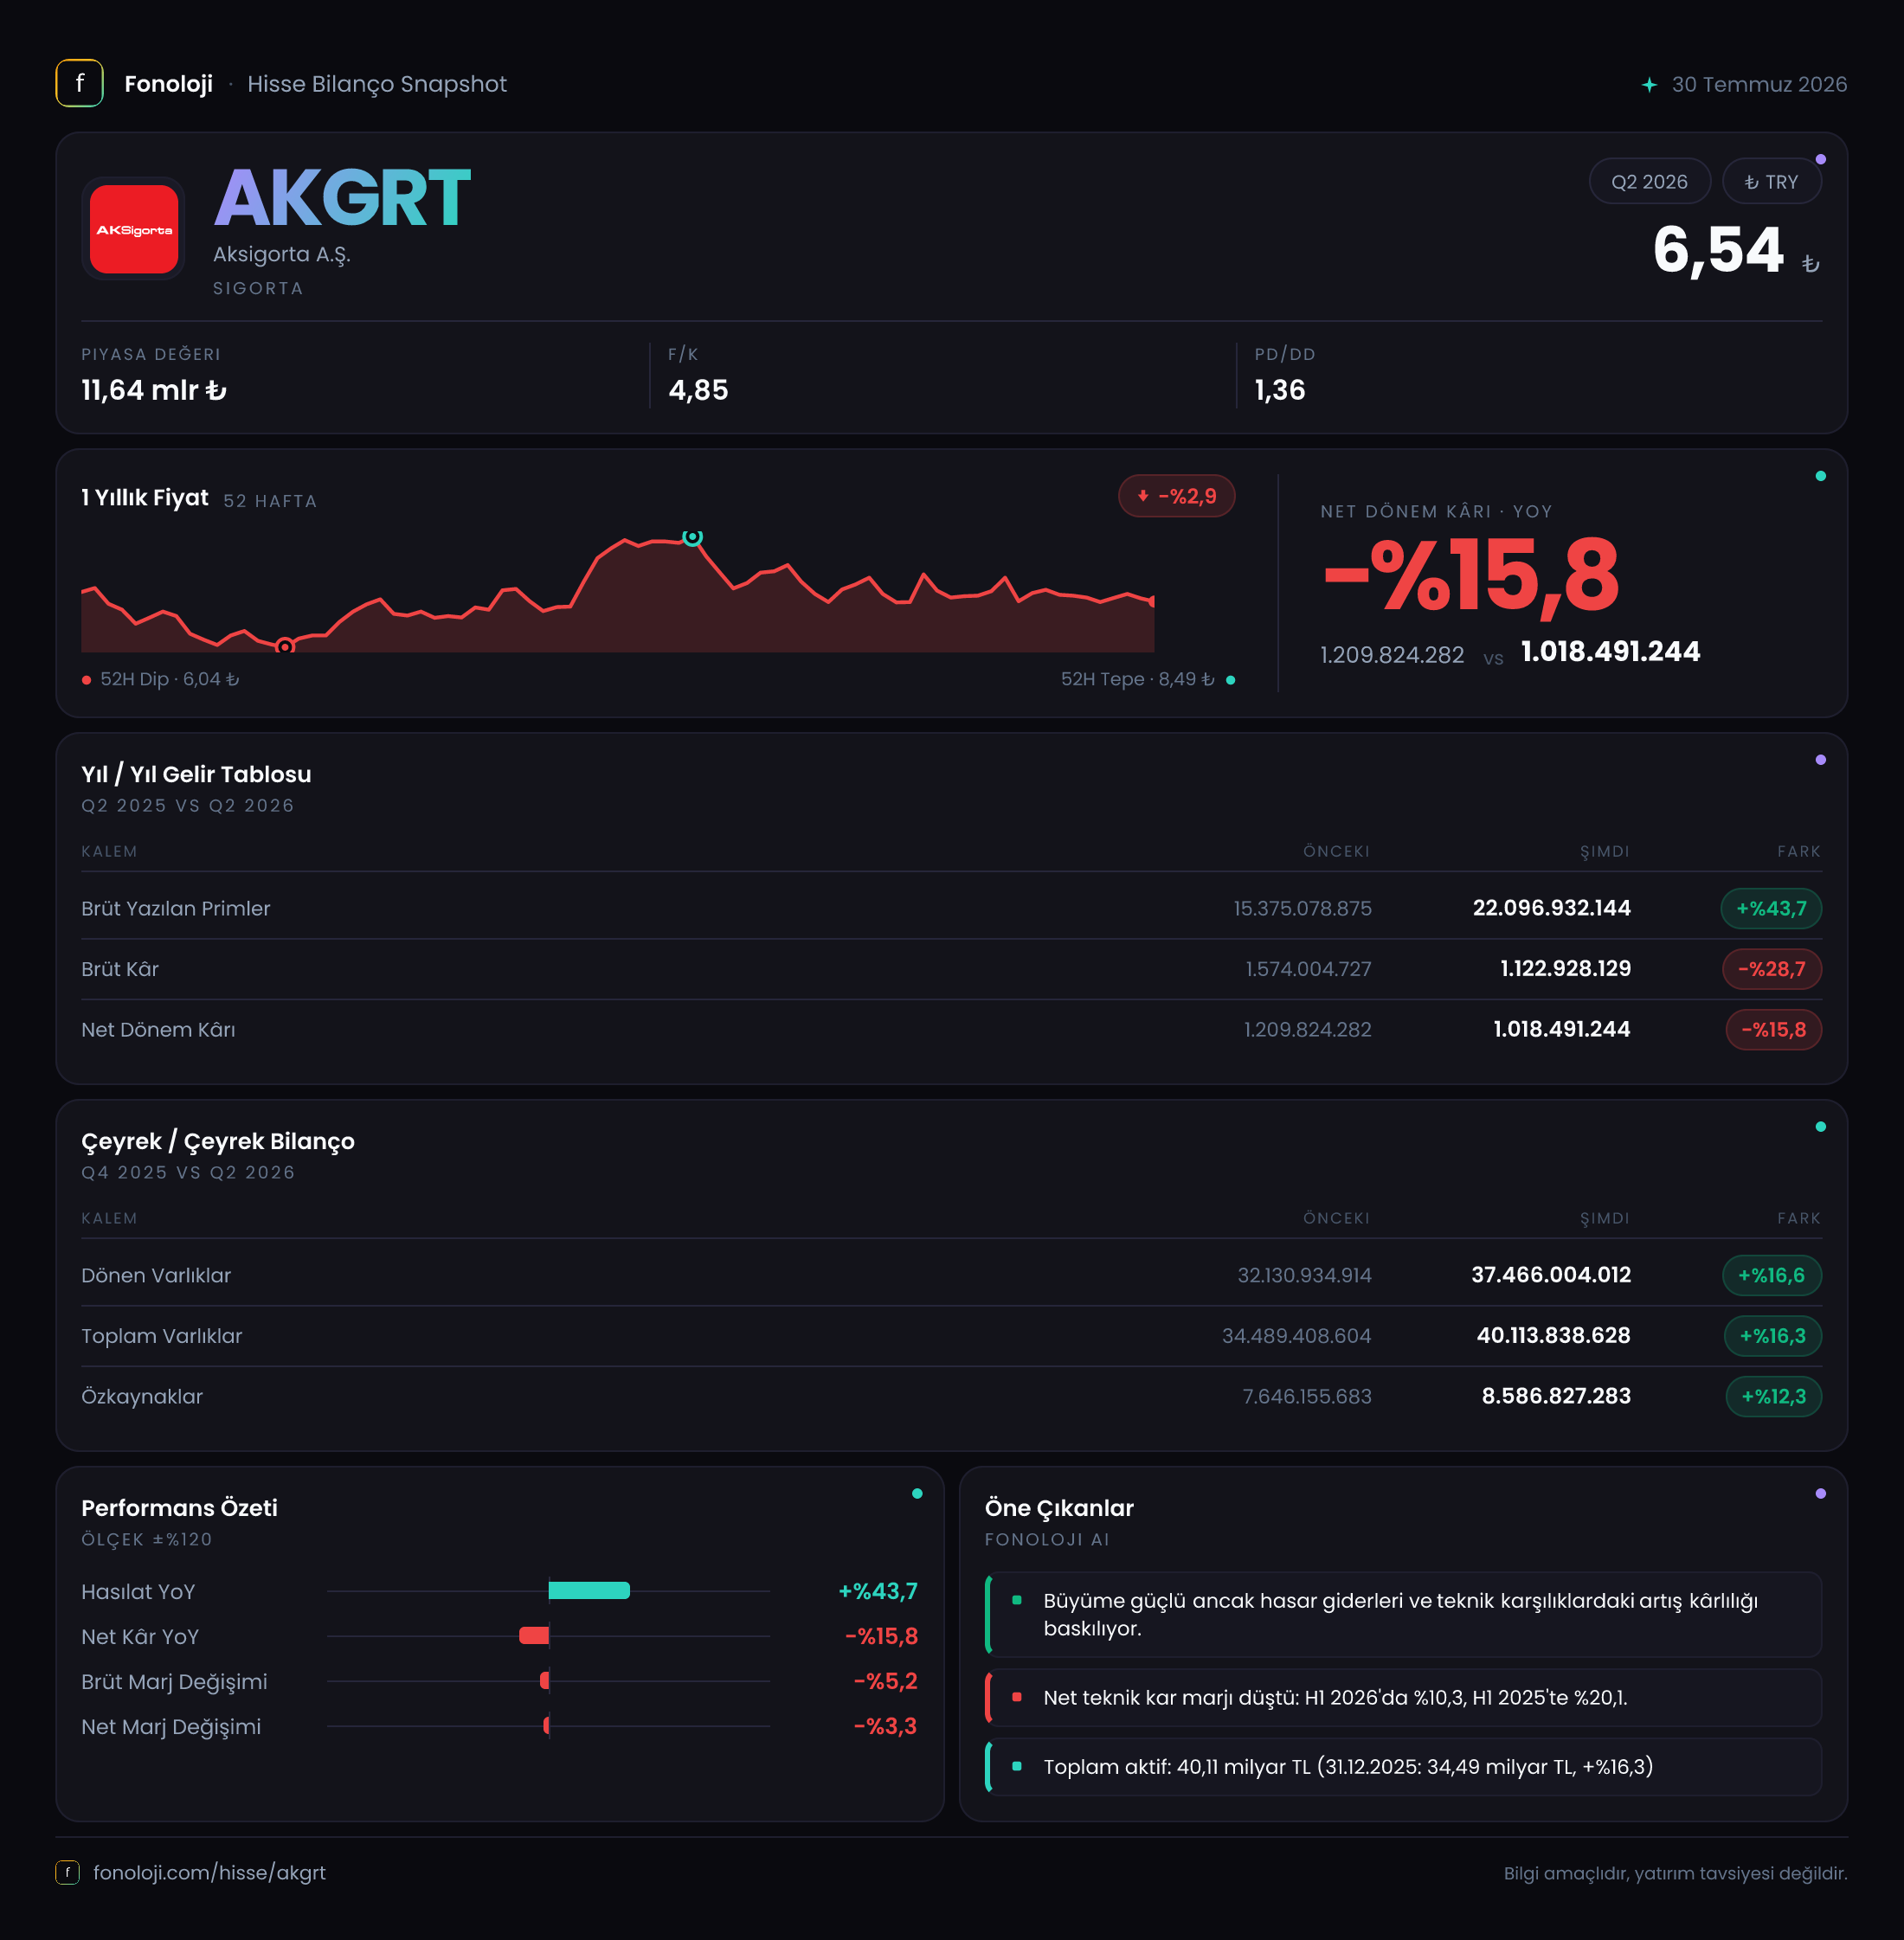
Aksigorta, sigorta primleri ve hasar yönetimi üzerinden gelir üreten bir sigorta şirketi. 2026’nın ilk altı ayında satışlar %43,7 artarak 22,1 milyar TL’ye yükselirken, bu güçlü nominal büyüme kâra aynı ölçüde yansımamış. Brüt kârın %28,7 gerilemesi ve net dönem kârının %15,8 düşerek 1,0 milyar TL’ye inmesi, büyümenin maliyet ve hasar tarafında baskılandığını gösteriyor. Buna karşılık ikinci çeyrekte net kârın belirgin toparlanması, yılın ilk çeyreğine kıyasla operasyonel görünümün güçlendiğine işaret ediyor; ancak bu toparlanmanın sürdürülebilirliği henüz izlenmeli.
Satış Hikayesi
Aksigorta’nın 2026/6AB döneminde satışları geçen yılın aynı dönemindeki 15,4 milyar TL’den 22,1 milyar TL’ye çıktı. Bu, %43,7’lik nominal artış anlamına geliyor. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin satış büyümesi yalnızca fiyat artışlarından ibaret görünmüyor; nominal büyüme enflasyonun üzerinde kaldığı için reel tarafta da bir miktar genişleme sinyali veriyor. Ancak sigorta sektöründe prim üretiminin büyümesi tek başına yeterli değil. Asıl önemli konu, bu primlerin hangi hasar maliyetiyle ve hangi kârlılıkla üretildiği.
Çeyreklik veriler, büyümenin yılın ikinci çeyreğinde bir miktar yavaşladığını gösteriyor:
- 2025/6 satışları: 6,6 milyar TL
- 2026/3 satışları: 11,7 milyar TL
- 2026/6 satışları: 10,4 milyar TL
Buna göre 2026’nın ikinci çeyreğinde satışlar ilk çeyreğe göre yaklaşık %11 geriledi, fakat geçen yılın aynı çeyreğine kıyasla yaklaşık %58 arttı. Yani yıllık karşılaştırma güçlü; buna karşın çeyrekten çeyreğe ivme kaybı var. Sigorta şirketlerinde prim üretimi ve poliçe yenilemeleri dönemsel hareket edebildiği için tek çeyreklik düşüşü kalıcı trend olarak okumamak gerekir. Yine de satışların ikinci çeyrekte ilk çeyreği aşamaması, yılın geri kalanında büyüme hızının yakından izlenmesini gerektiriyor.
Buradaki kritik soru, Aksigorta’nın satış büyümesini kârlı bir şekilde sürdürüp sürdüremeyeceği. Çünkü satışlar %43,7 artarken brüt kârın %28,7 düşmesi, büyümenin şirket üzerinde daha yüksek hasar, reasürans veya operasyonel maliyet baskısı oluşturduğunu düşündürüyor.
Kârlılık
Kârlılık tablosunda en dikkat çekici gelişme, satışlardaki güçlü büyümeye rağmen brüt kârın 1,6 milyar TL’den 1,1 milyar TL’ye gerilemesi. Böylece brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %10,4 seviyesinden %5,0’a indi. Marjın neredeyse yarı yarıya daralması, Aksigorta’nın ürettiği her 100 TL’lik satıştan dönem sonunda brüt kâr olarak yaklaşık 5 TL bırakabildiğini gösteriyor; geçen yıl bu tutar yaklaşık 10 TL idi.
Sigorta şirketlerinde klasik sanayi şirketlerindeki brüt kâr ve FAVÖK kalemleri kadar doğrudan bir okuma yapmak mümkün değil. Hasar giderleri, teknik karşılıklar, reasürans maliyetleri ve yatırım gelirleri toplam performansta belirleyici. Bu nedenle veri setinde FAVÖK bulunmaması olağan karşılanmalı; şirketin performansını değerlendirirken teknik kârlılık, hasar oranı ve yatırım gelirleri gibi sigortacılığa özgü göstergeler de ayrıca incelenmeli.
Net dönem kârı ise 1,2 milyar TL’den 1,0 milyar TL’ye gerileyerek %15,8 düştü. Net kâr marjı da yaklaşık %7,8’den %4,5’e indi. Bu tablo, brüt marj daralmasının vergi, yatırım geliri ve enflasyon muhasebesi etkileriyle bir miktar dengelenmiş olsa da kâr seviyesini korumaya yetmediğini gösteriyor.
Çeyreklik tarafta daha olumlu bir görünüm var. Net kâr 2026/3’te 268,2 milyon TL iken 2026/6’da 750,3 milyon TL’ye yükseldi. Bu, çeyreklik bazda yaklaşık %180’lik güçlü bir toparlanma demek. Ancak ikinci çeyrek kârı, 2025/6’daki 857,8 milyon TL’nin yaklaşık %12,5 altında kalıyor. Dolayısıyla şirket ilk çeyreğe göre belirgin biçimde toparlanmış olsa da geçen yılın kârlılık seviyesini henüz yakalayabilmiş değil.
Bilanço Sağlığı
Aksigorta’nın toplam varlıkları önceki yıl sonuna göre %16,3 artarak 34,5 milyar TL’den 40,1 milyar TL’ye yükseldi. Bu artışın ana kaynağı dönen varlıklar oldu; dönen varlıklar %16,6 artışla 37,5 milyar TL’ye ulaştı. Sigorta şirketleri açısından yüksek dönen varlık tabanı, likit yatırımlar ve sigortacılık faaliyetleriyle ilişkili varlıkların bilanço içindeki ağırlığını yansıtabilir. Ancak bu varlıkların ne kadarının likit yatırım, ne kadarının alacak veya diğer kalemlerden oluştuğu verilmediği için kalite analizi sınırlı kalıyor.
Özkaynaklar da 7,6 milyar TL’den 8,6 milyar TL’ye çıkarak %12,3 büyüdü. Bu artış olumlu olmakla birlikte, varlık büyümesinin gerisinde kaldı. Özkaynakların toplam varlıklara oranı yaklaşık %22’den %21,4’e geriledi. Orandaki düşüş sert değil; ancak şirket büyürken sermaye tamponunun varlıklar kadar hızlı genişlemediğini gösteriyor.
Net borç verisi paylaşılmadığı için net borç/FAVÖK rasyosu hesaplanamıyor. Ayrıca sigorta şirketlerinde banka ve sanayi şirketlerindeki gibi klasik net borç analizi her zaman en anlamlı gösterge olmayabilir. Buna rağmen yatırımcı açısından finansal borçların, yatırım portföyünün ve sigortacılık teknik karşılıklarının birlikte değerlendirilmesi gerekir.
Net Parasal Pozisyon (TAS 29)
TMS 29 enflasyon muhasebesi kapsamında net parasal pozisyon kalemi 2026/6AB’de 226,8 milyon TL oldu. Geçen yıl aynı dönemde bu tutar 426,4 milyon TL idi; dolayısıyla katkı %46,8 azaldı. Tabloda pozitif sunulan bu kalemin net kâra katkısı geçen yıla göre yaklaşık 199,6 milyon TL daha düşük.
Bu gerileme, Aksigorta’nın enflasyon muhasebesinden kaynaklanan parasal pozisyon katkısının geçen yıl kadar güçlü olmadığını gösteriyor. Ancak bu kalem doğrudan operasyonel performans değildir; şirketin parasal varlık ve yükümlülük yapısına, enflasyon oranına ve bilanço kompozisyonuna bağlı olarak dönemler arasında önemli ölçüde değişebilir. Bu nedenle net kârın ne kadarının sigortacılık faaliyetlerinden, ne kadarının TAS 29 etkisinden geldiği ayrıştırılmalı. Bu dönemde parasal pozisyon katkısındaki düşüş, operasyonel kârlılık zaten zayıflamışken net kâr üzerindeki baskıyı artırmış görünüyor.
Yatırımcı için Ne Anlama Geliyor?
Aksigorta’nın 2026/6AB sonuçları, büyüyen fakat marjları baskı altında kalan bir şirket profili çiziyor. Satışların enflasyonun üzerinde büyümesi fırsat tarafında önemli; şirket prim üretimini artırabiliyor. İkinci çeyrekte net kârın ilk çeyreğe göre güçlü toparlanması da olumlu bir sinyal.
Bununla birlikte yatırımcı açısından asıl takip edilmesi gereken noktalar şunlar:
- Satış büyümesinin neden brüt kâra dönüşmediği,
- Hasar ve teknik giderlerin yılın ikinci yarısında normalleşip normalleşmeyeceği,
- İkinci çeyrekteki kâr toparlanmasının kalıcı olup olmadığı,
- Net parasal pozisyon katkısındaki düşüşün devam edip etmeyeceği,
- Özkaynak büyümesinin varlık büyümesini takip edip edemeyeceği.
Özetle, Aksigorta’da büyüme hikâyesi korunuyor; ancak şu aşamada yatırım tezinin merkezinde satış artışından çok marjların yeniden toparlanıp toparlanamayacağı bulunuyor. Brüt kâr marjı tekrar %5 seviyesinin üzerine çıkmadan ve net kâr büyümesi sürdürülebilir hale gelmeden, güçlü satış büyümesini doğrudan güçlü finansal performans olarak okumak erken olur. Yatırım tavsiyesi değildir.