
Açılış
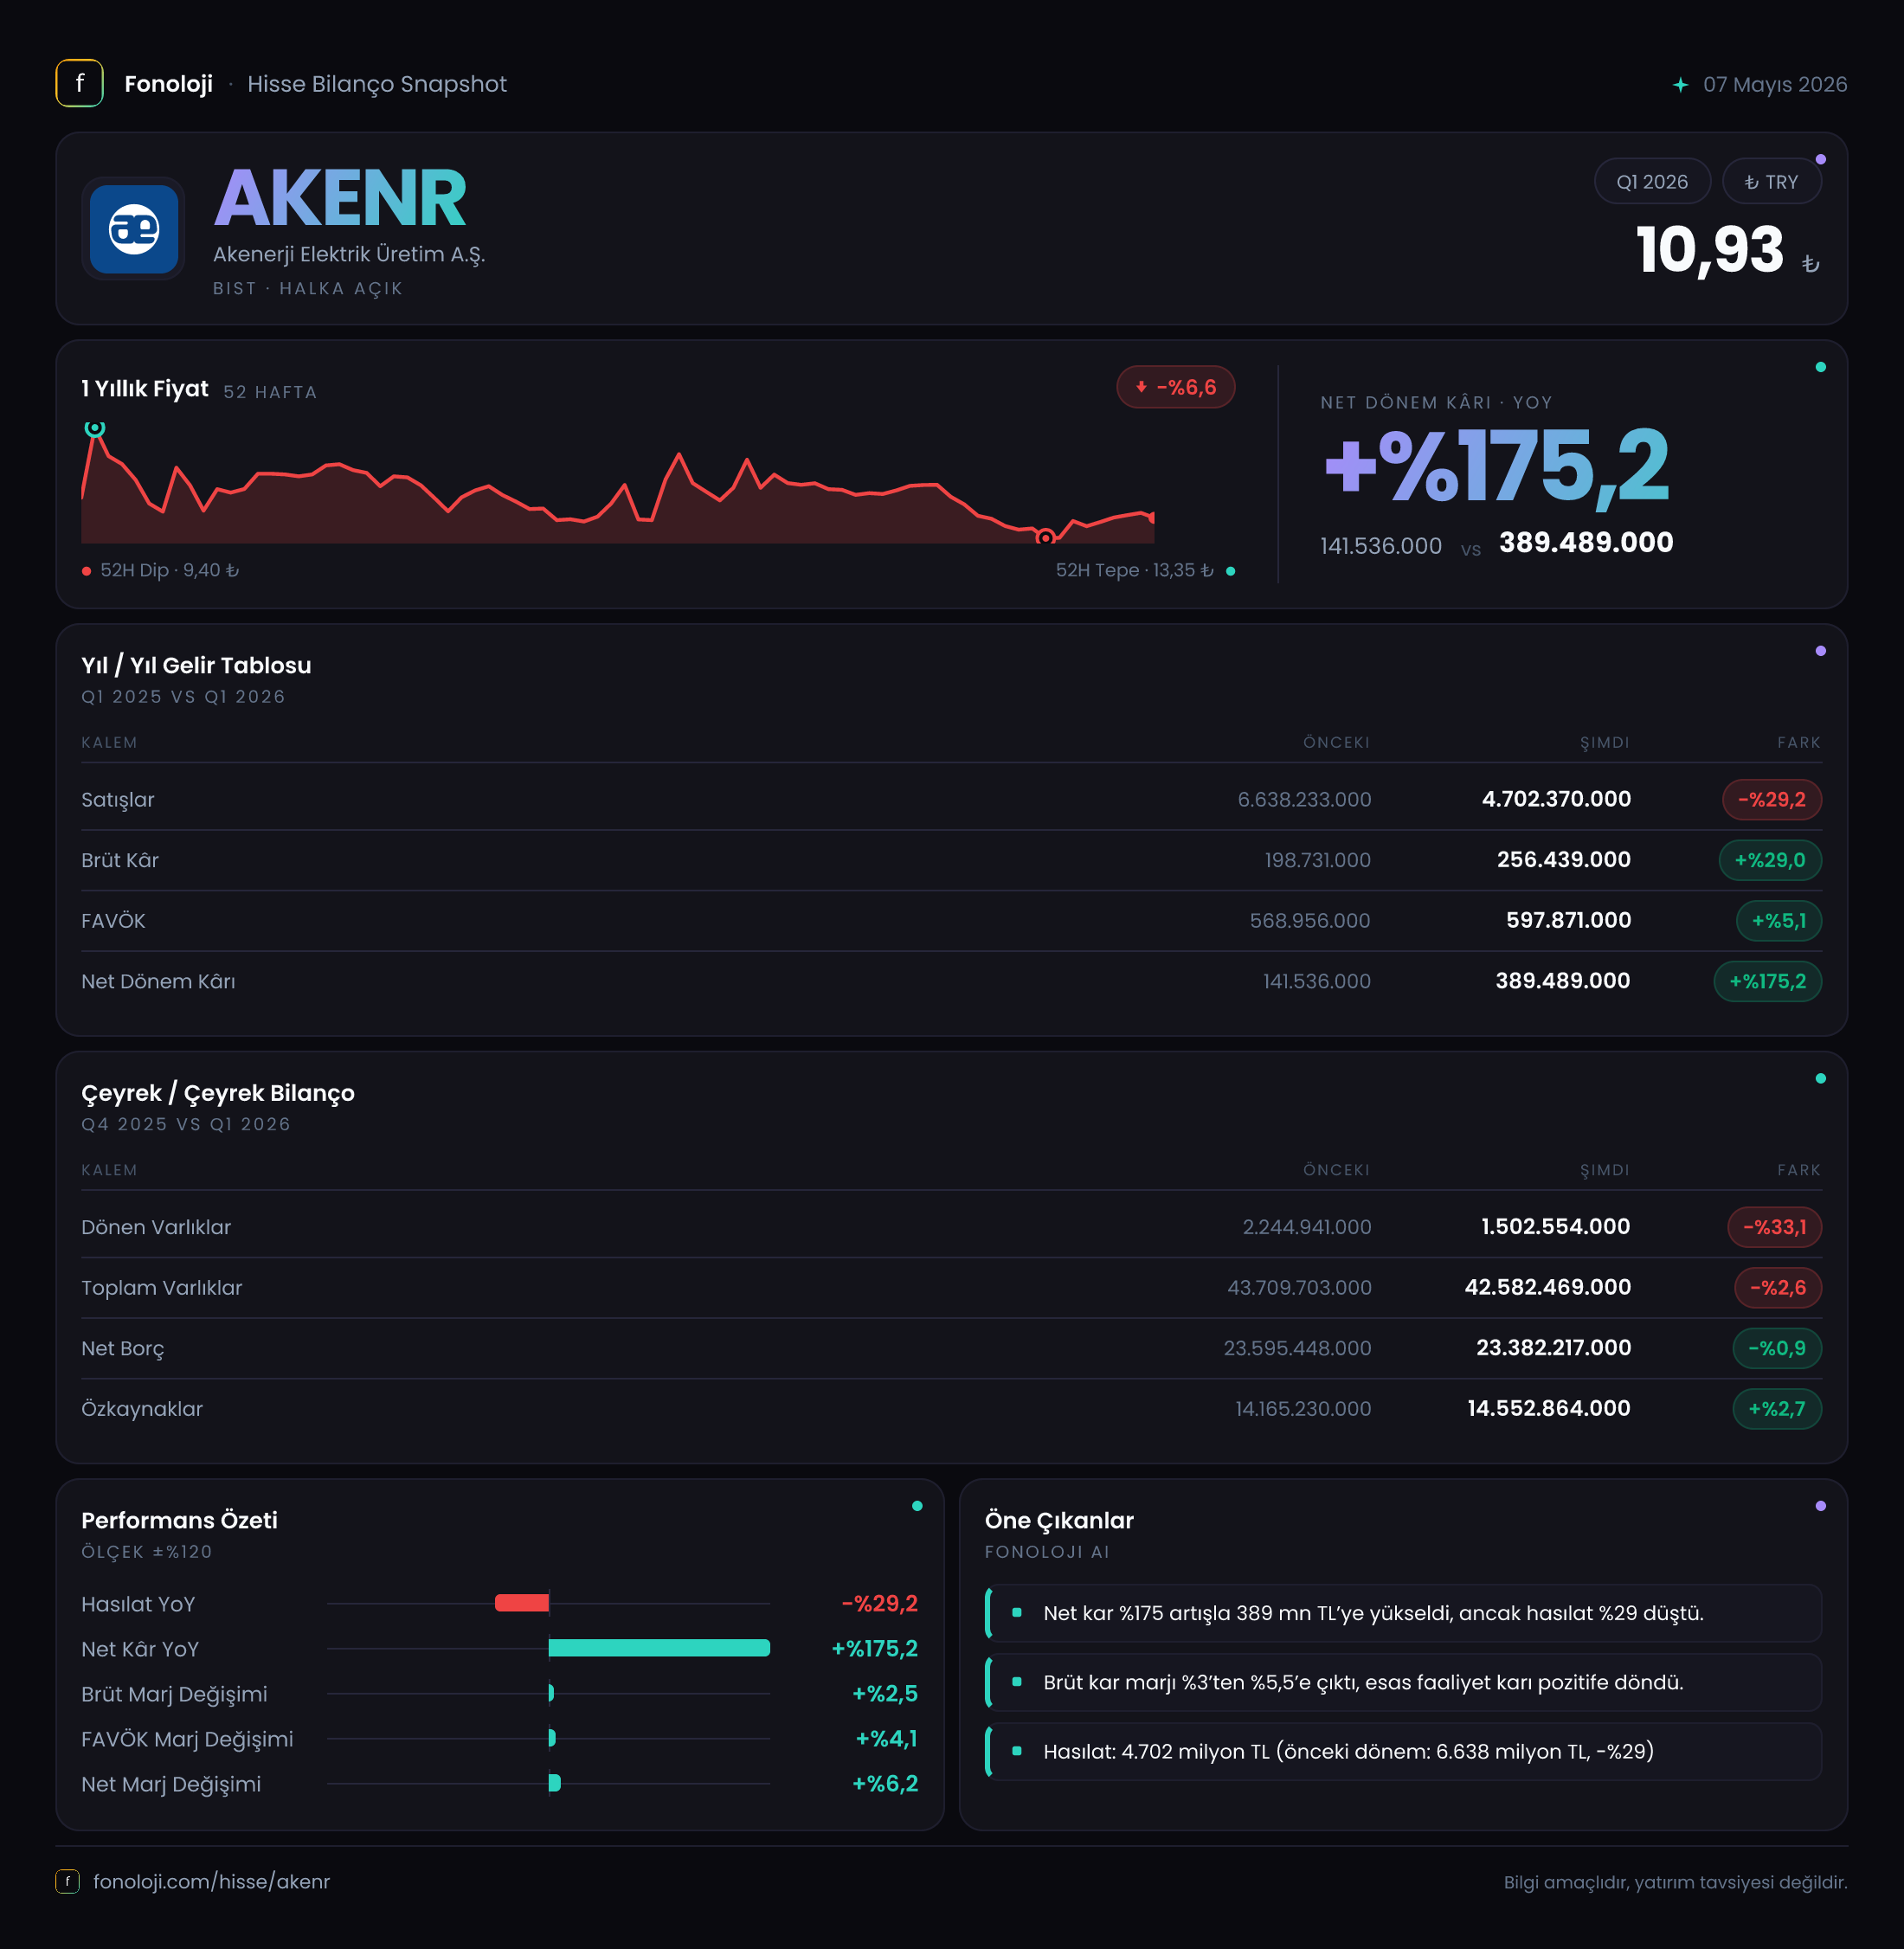
Akenerji, elektrik üretimi ve enerji ticareti alanında faaliyet gösteren, bilançosunda yüksek tutarda duran varlık ve borç taşıyan sermaye yoğun bir üretici. 2026’nın ilk çeyreği, şirket açısından ilk bakışta çelişkili bir tablo sunuyor: satışlar yıllık bazda gerilerken kârlılık göstergeleri belirgin şekilde iyileşmiş. Satışlar %29,2 düşerek 4,7 milyar TL’ye inerken, brüt kâr %29 artışla 256,4 milyon TL’ye, FAVÖK ise %20,2 yükselişle 604,7 milyon TL’ye ulaşmış. Net kârın 141,5 milyon TL’den 389,5 milyon TL’ye çıkması güçlü görünüyor; ancak bu artışın içinde 2,3 milyar TL’lik net parasal pozisyonun önemli ağırlığı bulunuyor. Dolayısıyla operasyonel iyileşme var, fakat net kârı yalnızca faaliyet performansıyla açıklamak doğru olmaz.
Satış Hikayesi
Akenerji’nin ilk çeyrek satışları geçen yılın aynı dönemindeki 6,6 milyar TL’den 4,7 milyar TL’ye geriledi. Nominal olarak 1,9 milyar TL’lik bu düşüş, enerji fiyatları, üretim hacmi, elektrik talebi ve portföydeki satış kompozisyonunun birlikte değerlendirilmesini gerektiriyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların %29,2 azalması, yalnızca nominal bir daralma değil, reel anlamda daha belirgin bir zayıflamaya işaret ediyor.
Başka bir ifadeyle şirket, enflasyonun gerisinde kalan bir ciro performansı sergilemiş. Enerji üreticilerinde bu tablo mutlaka üretim miktarının aynı oranda düştüğü anlamına gelmez; elektrik fiyatlarındaki değişim, spot piyasa koşulları, ikili anlaşmalar ve santral çalışma oranları da satışları etkileyebilir. Ancak mevcut veride üretim hacmi veya megavat-saat bazında ayrıntı bulunmadığı için cirodaki düşüşün fiyat mı, hacim mi kaynaklı olduğunu kesin olarak ayırmak mümkün değil.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 verisi bulunuyor. Bu nedenle önceki çeyreğe göre ivme, mevsimsellik veya yılın ilk çeyreğinden ikinci çeyreğe geçişte toparlanma olup olmadığını değerlendirmek için yeni dönemleri beklemek gerekiyor. Yine de satışlardaki gerilemeye rağmen kâr marjlarının yükselmesi, şirketin bu dönemde daha seçici ve verimli bir operasyon yürüttüğünü gösteriyor.
Kârlılık
Kârlılık tarafında hikâye satışlardan çok daha olumlu. Brüt kâr 198,7 milyon TL’den 256,4 milyon TL’ye yükselmiş. Bu artış satışlar düşerken gerçekleştiği için brüt marjda dikkat çekici bir iyileşme var: brüt marj yaklaşık %3,0’dan %5,5’e çıkmış. Yani şirket daha düşük ciro üzerinden, satışlarının daha büyük bölümünü brüt kâra dönüştürmüş.
Bu gelişme; yakıt maliyetleri, üretim maliyetleri, elektrik satış fiyatları ve ürün karması açısından operasyonel koşulların geçen yıla göre daha elverişli olduğunu düşündürüyor. Bunun kalıcı olup olmadığını ise gelecek çeyreklerde görmek önemli; enerji sektöründe marjlar piyasa fiyatlarına ve santral bazlı üretim koşullarına oldukça duyarlı olabilir.
FAVÖK de 503,2 milyon TL’den 604,7 milyon TL’ye yükselmiş. FAVÖK marjı yaklaşık %7,6’dan %12,9’a çıkarak brüt marjdaki iyileşmeyi destekliyor. Bu, şirketin satışlardaki daralmaya rağmen operasyonel giderlerini ve üretim ekonomisini daha iyi yönettiğini gösteriyor. FAVÖK artışının brüt kâr artışından daha yüksek olması, faaliyet giderlerinin ciroya oranla kontrol altında kaldığına işaret ediyor.
Net kâr ise %175,2 artışla 389,5 milyon TL’ye ulaşmış. Net kâr marjı geçen yılki yaklaşık %2,1 seviyesinden %8,3’e yükselmiş. Ancak burada dikkat edilmesi gereken temel nokta, net parasal pozisyonun 2,3 milyar TL seviyesinde olması. Bu kalem, enflasyon muhasebesi kapsamında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtıyor ve net kâr üzerinde faaliyet kârından bağımsız, çok önemli bir rol oynuyor. Bu nedenle net kâr artışı güçlü olsa da şirketin temel operasyonel kazancını değerlendirirken FAVÖK ve faaliyet marjları daha sağlıklı başlangıç noktaları.
Bilanço Sağlığı
Bilanço, Akenerji’nin sermaye yoğun yapısını net biçimde ortaya koyuyor. Toplam varlıklar önceki yıl sonundaki 43,7 milyar TL’den 42,6 milyar TL’ye gerilemiş. Duran varlıklar 41,5 milyar TL’den 41,1 milyar TL’ye sınırlı bir düşüş gösterirken, asıl değişim dönen varlıklarda görülüyor. Dönen varlıklar 2,2 milyar TL’den 1,5 milyar TL’ye inerek %33,1 azalmış.
Dönen varlıkların toplam varlıklar içindeki payının düşük olması, şirketin likidite tamponunun sınırlı kaldığını gösteriyor. Enerji üreticileri açısından büyük duran varlık tabanı doğal olsa da, kısa vadeli borçların vadesi ve nakit akışı ile dönen varlıkların seviyesi birlikte izlenmeli. Mevcut veri kısa vadeli borç kırılımını vermediği için likidite riskinin derecesini kesin biçimde ölçmek mümkün değil.
Net borç 23,6 milyar TL’den 23,4 milyar TL’ye gerileyerek yalnızca %0,9 azalmış. Bu, bilançoda borçluluğun henüz anlamlı bir şekilde düşmediğini gösteriyor. İlk çeyrek FAVÖK’ü yıllıklandırıldığında yaklaşık 2,4 milyar TL seviyesine denk geliyor; bu basit yaklaşım net borç/FAVÖK oranını yaklaşık 9,7x gösteriyor. Mevsimsellik ve enerji fiyatlarındaki dalgalanma nedeniyle bu oran temkinli yorumlanmalı, ancak yine de şirketin borç yükünün yüksek olduğunu ortaya koyuyor.
Özkaynaklar 14,2 milyar TL’den 14,6 milyar TL’ye yükselmiş. %2,7’lik artış, net kârın özkaynak tabanını desteklediğini gösteriyor. Ancak özkaynaklardaki sınırlı büyüme, yüksek borçluluk karşısında henüz güçlü bir bilanço dönüşümü anlamına gelmiyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 2,3 milyar TL ile geçen yılın aynı dönemine göre neredeyse değişmemiş; artış yalnızca %0,4. Tutarın sabit kalması, bu kalemin şirketin net kârında hâlâ çok büyük bir ağırlık taşıdığı gerçeğini değiştirmiyor.
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve borçların enflasyon karşısındaki etkisini kâr veya zarara yansıtır. Akenerji gibi yüksek borç taşıyan bir şirkette bu kalemin yönü; borçların vadesine, parasal varlıkların yapısına ve enflasyon ortamına bağlı olarak net kârı önemli ölçüde etkileyebilir. Bu nedenle 389,5 milyon TL’lik net kârı değerlendirirken, bunun ne kadarının 604,7 milyon TL’lik FAVÖK ve operasyonel performanstan, ne kadarının enflasyon muhasebesinden kaynaklandığı ayrıştırılmalı. Net parasal pozisyonun büyüklüğü, şirket kârının muhasebesel ve makroekonomik değişkenlere duyarlı olduğunu gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Akenerji’nin ilk çeyrek verileri iki farklı mesaj veriyor:
- Fırsat tarafında, satışlardaki düşüşe rağmen brüt marjın %3,0’dan %5,5’e, FAVÖK marjının ise %7,6’dan %12,9’a yükselmesi operasyonel verimliliğin güçlendiğini gösteriyor.
- Net kârın 389,5 milyon TL’ye çıkması ve özkaynakların artması, şirketin dönemsel olarak kârlı bir yapı sergilediğini ortaya koyuyor.
- Risk tarafında, satışların yüksek enflasyon ortamında %29,2 daralması, reel talep ve enerji fiyatları açısından dikkat çekici.
- Net borcun 23,4 milyar TL seviyesinde kalması ve yıllıklandırılmış basit net borç/FAVÖK oranının yaklaşık 9,7x olması, bilançonun hâlâ yüksek finansal kaldıraç taşıdığını gösteriyor.
- Net kârın TAS 29 etkilerine duyarlı olması, yatırımcının yalnızca kâr rakamına değil, nakit akışına, borç vade yapısına ve sonraki çeyreklerde FAVÖK marjının korunup korunmadığına odaklanmasını gerektiriyor.
Özetle, 2026/3 dönemi Akenerji’de operasyonel marjların iyileştiği ancak satış hacmi ve bilanço kaldıraç risklerinin devam ettiği bir çeyrek olmuş. Bu iyileşmenin kalıcı bir trend olup olmadığını anlamak için özellikle satışların yeniden büyüyüp büyümediği, net borcun gerileyip gerilemediği ve FAVÖK marjının çift haneli seviyelerde korunup korunmadığı izlenmeli. Yatırım tavsiyesi değildir.