
Açılış
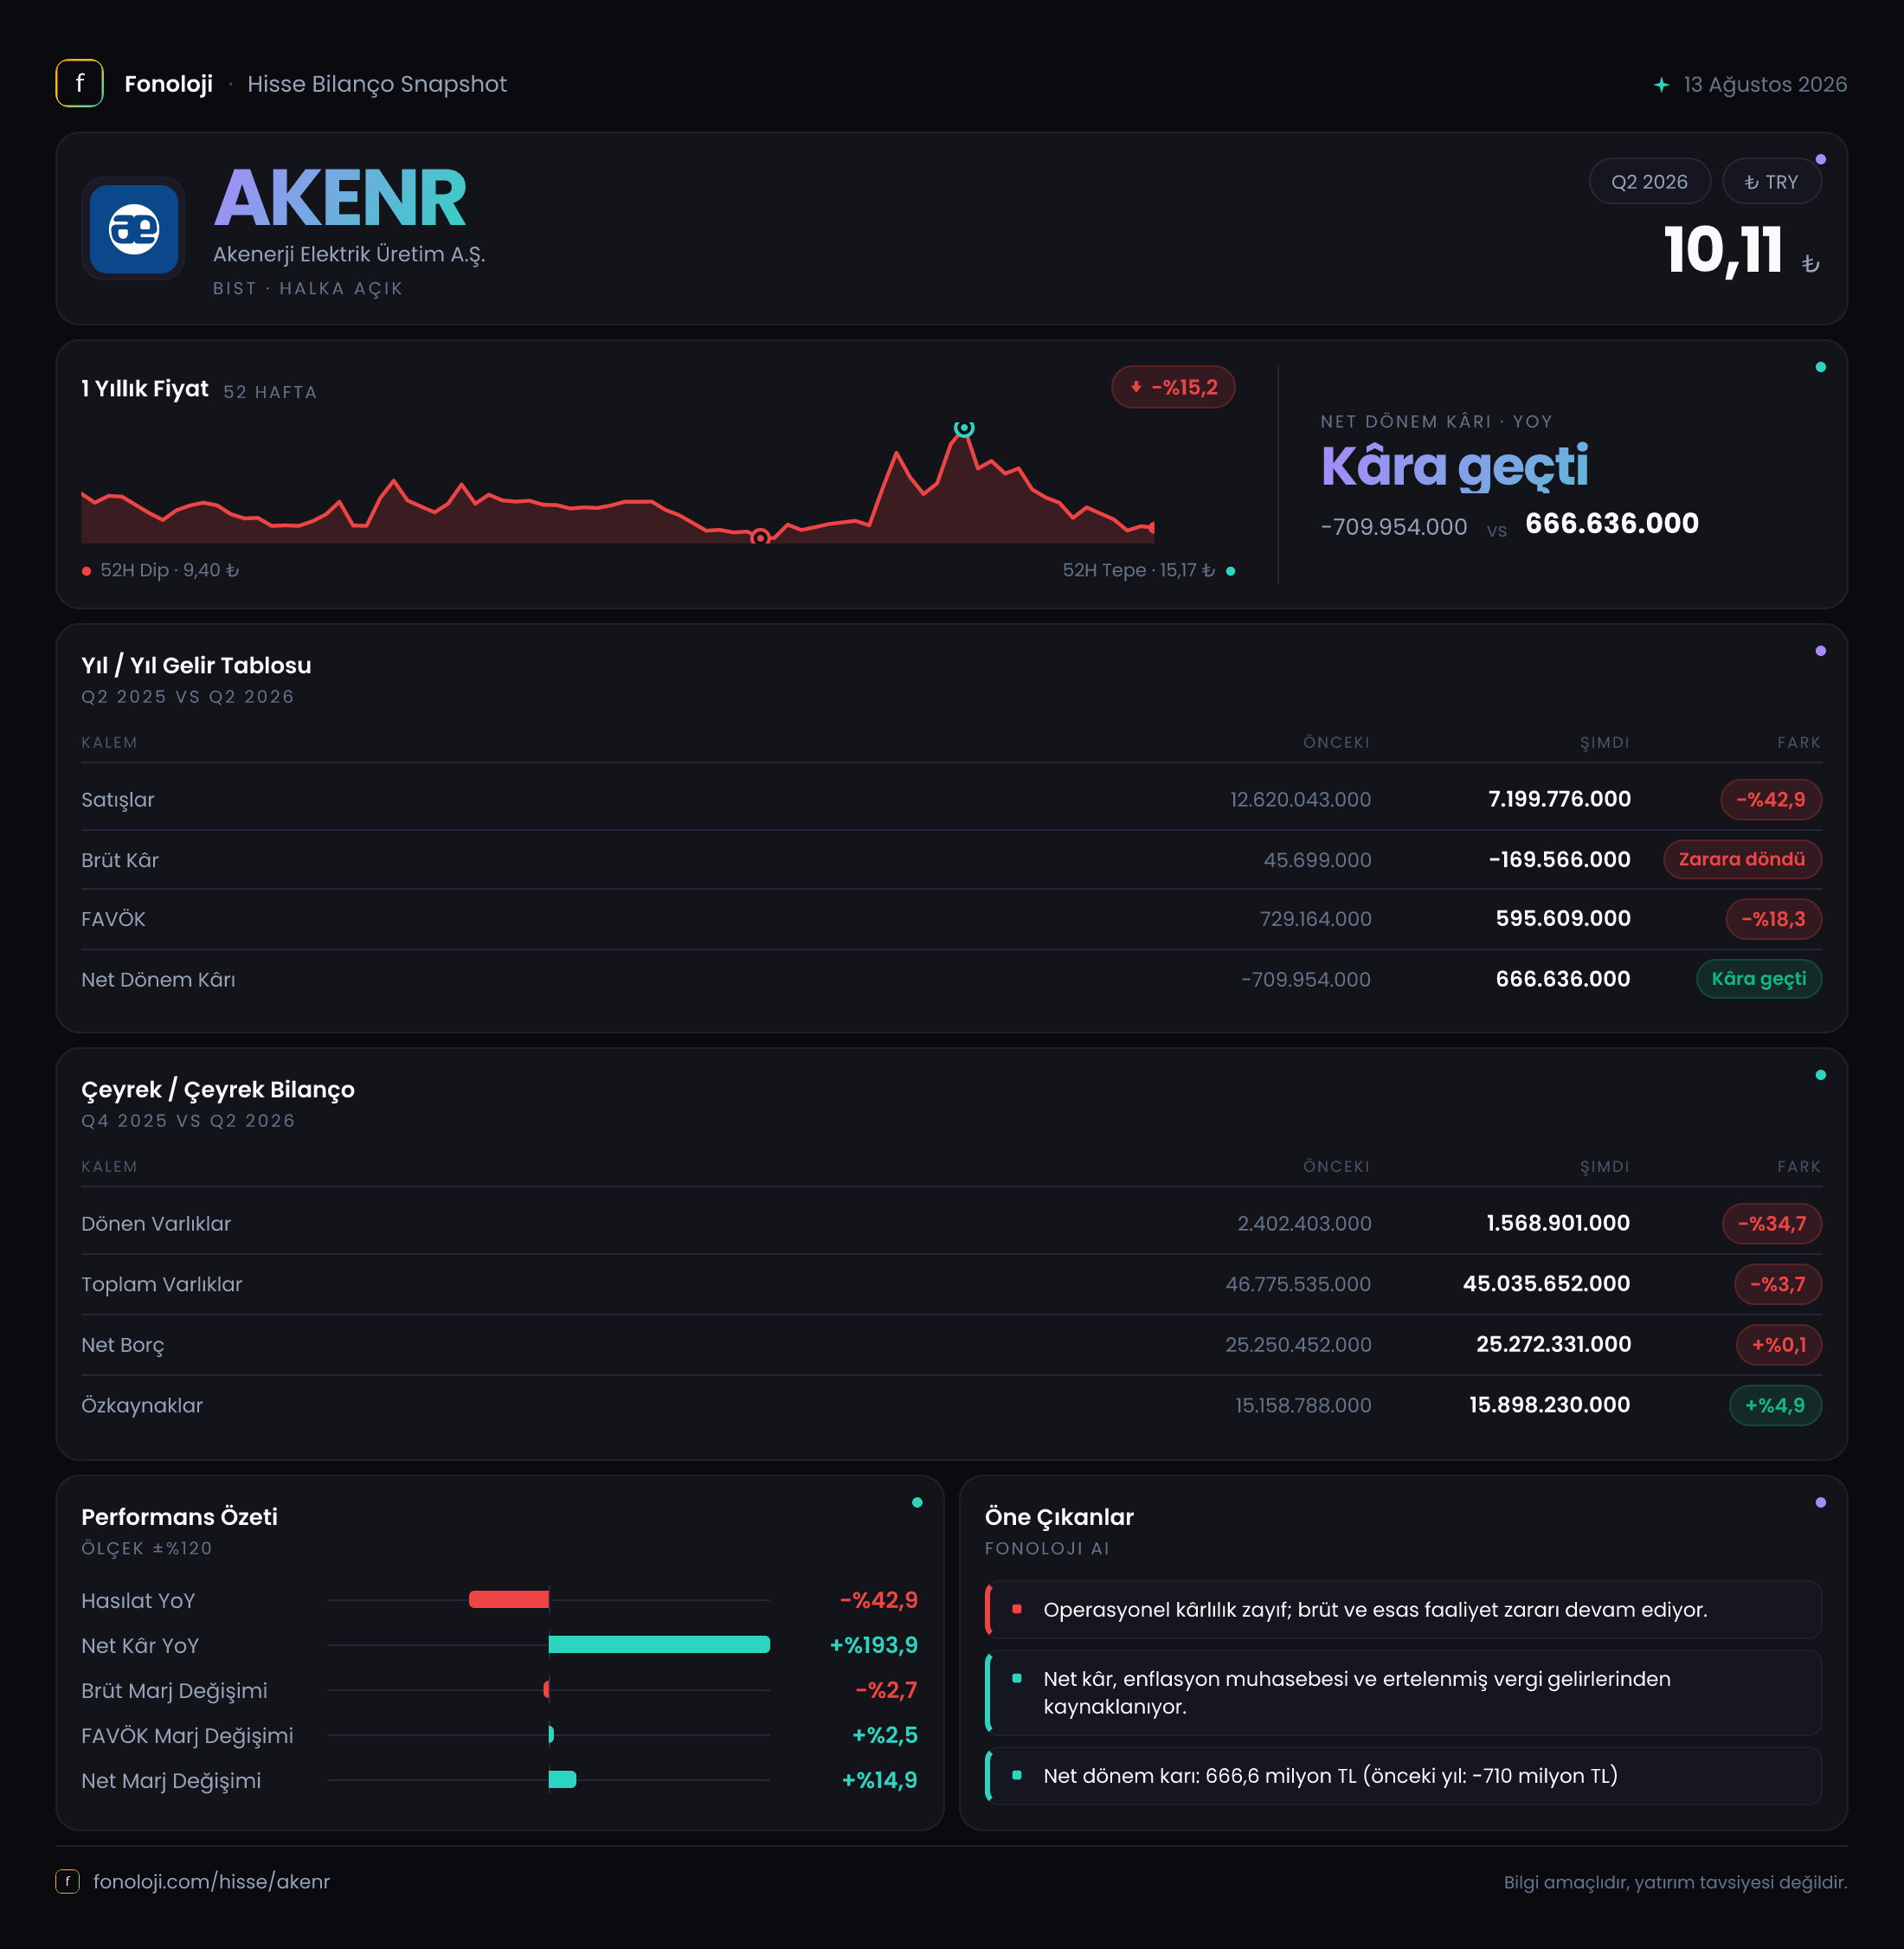
Akenerji, elektrik üretimi alanında faaliyet gösteren ve bilançosunda yüksek duran varlık ile borç ağırlığı taşıyan bir şirket. 2026/6AB sonuçlarının ana mesajı, satışlardaki sert gerilemeye rağmen şirketin FAVÖK üretmeye devam etmesi; ancak brüt kârlılığın zarara dönmesi ve finansal yapının hâlâ yüksek borç yükü altında kalmasıdır. İlk yarıda net dönem kârı 666,6 milyon TL olurken, bu sonuç geçen yılın aynı dönemindeki 710,0 milyon TL net zarara göre belirgin bir iyileşmeye işaret ediyor. Bununla birlikte kârın önemli bölümü, operasyonel performanstan ziyade 4,1 milyar TL’lik net parasal pozisyon kazancıyla destekleniyor.
Satış Hikayesi
Akenerji’nin satışları, geçen yılın aynı dönemindeki 12,6 milyar TL’den 7,2 milyar TL’ye gerileyerek nominal bazda %42,9 azaldı. Bu, şirketin gelir tabanında oldukça sert bir daralma yaşandığını gösteriyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satışların bu ölçekte düşmesi reel açıdan çok daha güçlü bir zayıflamaya işaret eder. Başka bir ifadeyle şirket yalnızca enflasyona karşı büyüyememiş değil; fiyat artışlarının da gerisinde kalarak gerçek anlamda gelir kaybetmiş görünüyor.
Elektrik üretim şirketlerinde satış performansı; üretim hacmi, elektrik fiyatları, santral doluluk oranı, yakıt maliyetleri ve piyasa koşullarıyla yakından ilişkilidir. Ancak mevcut veride üretim hacmi veya birim satış fiyatı ayrımı bulunmadığı için satışlardaki düşüşün hangi operasyonel faktörden kaynaklandığını kesin olarak söylemek mümkün değil. Yine de yatırımcı açısından ilk dikkat edilmesi gereken nokta, 7,2 milyar TL’lik satışın geçen yılki seviyenin yalnızca yaklaşık %57’sine denk gelmesidir.
Çeyreklik trend açısından elimizde yalnızca 2025/6 dönemiyle karşılaştırma bulunuyor. Dolayısıyla satışların 2026’nın ilk çeyreğinden ikinci çeyreğine nasıl ilerlediğini veya yılın ikinci çeyreğinde toparlanma yaşanıp yaşanmadığını bu veri setinden göremiyoruz. Bu nedenle sonraki ara dönem raporunda özellikle satışların yeniden ivme kazanıp kazanmadığı takip edilmeli.
Kârlılık
Satışlardaki düşüşe rağmen FAVÖK, geçen yılın aynı dönemindeki 729,2 milyon TL’den 595,6 milyon TL’ye geriledi; ancak düşüş oranı %18,3 ile satışlardaki %42,9’luk daralmanın altında kaldı. Bu durum, operasyonel kârlılığın tamamen bozulmadığını ve şirketin daha düşük gelir seviyesinde de pozitif FAVÖK üretebildiğini gösteriyor.
FAVÖK marjı bu dönemde yaklaşık %8,3 seviyesine yükseldi. Geçen yıl aynı dönemde marj yaklaşık %5,8 idi. Yani FAVÖK tutarı gerilemesine rağmen marjın iyileşmesi, satışların daha hızlı düşmesinden kaynaklanan teknik bir marj artışı olarak okunmalı. Bu gelişme olumlu olmakla birlikte, tek başına güçlü bir operasyonel toparlanma anlamına gelmiyor; çünkü daha yüksek marj, daha düşük bir gelir tabanı üzerinden oluştu.
Brüt kâr tarafında ise tablo daha zayıf. Geçen yıl 45,7 milyon TL olan brüt kâr, bu dönemde 169,6 milyon TL brüt zarara dönüştü. Brüt marj yaklaşık -%2,4 seviyesine inerken, geçen yıl aynı dönemde yaklaşık %0,4 idi. Bu, satışların doğrudan maliyetlerinin gelirleri aştığını ve ana faaliyet seviyesinde maliyet baskısının sürdüğünü gösteriyor.
Brüt zarar ile pozitif FAVÖK arasındaki fark, faaliyet kârı hesaplamasında yer alan diğer operasyonel gelir ve gider kalemlerinin de önemli olduğunu düşündürüyor; ancak bu kalemlerin ayrıntısı paylaşılmadığı için net bir neden atfetmek mümkün değil. Yatırımcı açısından kritik nokta, FAVÖK’ün pozitif kalmasına rağmen brüt kârlılığın zarar bölgesinde olmasıdır. Kalıcı bir iyileşme için yalnızca FAVÖK değil, brüt marjın da toparlanması gerekiyor.
Net dönem kârı 666,6 milyon TL ile geçen yılki 710,0 milyon TL zarardan pozitife döndü. Net kâr marjı bu dönemde yaklaşık %9,3 olurken, geçen yıl yaklaşık -%5,6 seviyesindeydi. Ancak bu dönüşün temel destekleyicisi 4,1 milyar TL net parasal pozisyon kalemi. Dolayısıyla net kâr artışı olumlu olsa da, operasyonel kârlılığın aynı ölçüde güçlendiği sonucuna varılmamalı.
Bilanço Sağlığı
Toplam varlıklar, önceki dönem sonundaki 46,8 milyar TL’den 45,0 milyar TL’ye geriledi. Bu düşüş %3,7 seviyesinde ve ağırlıklı olarak dönen varlıklardaki azalmadan kaynaklanıyor. Dönen varlıklar 2,4 milyar TL’den 1,6 milyar TL’ye gerileyerek %34,7 azaldı. Bu yapı, kısa vadeli varlık tamponunun daraldığını gösteriyor; ancak nakit ve kısa vadeli borçların ayrıntısı olmadığı için likidite yeterliliği hakkında kesin bir hüküm vermek mümkün değil.
Duran varlıklar 44,4 milyar TL’den 43,5 milyar TL’ye geriledi. Toplam varlıkların yaklaşık %97’sinin duran varlıklardan oluşması, Akenerji’nin sermaye yoğun bir iş modeline sahip olduğunu teyit ediyor. Bu yapı elektrik üretim şirketleri için olağan olsa da, yüksek sabit varlık tabanı borç servisinin ve kapasite kullanımının önemini artırır.
Net borç 25,3 milyar TL seviyesinde yatay kaldı. Özkaynaklar ise 15,2 milyar TL’den 15,9 milyar TL’ye yükselerek %4,9 arttı. Özkaynakların toplam varlıklara oranı yaklaşık %35 seviyesinde; net borcun özkaynaklara oranı ise yaklaşık 1,6 kat. Bu oran, şirketin finansal kaldıraç kullanımının yüksek olduğunu gösteriyor.
Net borç/FAVÖK oranı, yalnızca ilk yarıdaki FAVÖK yıllıklandırılmadan hesaplandığında yaklaşık 42,5 kat gibi çok yüksek bir seviyeye çıkar. İlk yarı FAVÖK’ünün iki katı kadar yıllık FAVÖK varsayımıyla bile oran yaklaşık 21 kat olur. Sezonsallık ve dönemsel üretim koşulları bu hesabı değiştirebilir; yine de mevcut veri, borcun FAVÖK’e göre ağır olduğunu açık biçimde ortaya koyuyor. Borçta artış olmaması olumlu, fakat borcun azaltılabilmesi için operasyonel nakit üretiminin belirgin şekilde güçlenmesi gerekiyor.
Net Parasal Pozisyon (TAS 29)
Akenerji’nin net parasal pozisyonu, geçen yılın aynı dönemindeki 4,0 milyar TL’den 4,1 milyar TL’ye yükseldi. Artış yalnızca %3,1 olsa da, bu kalemin büyüklüğü oldukça önemli. 4,1 milyar TL’lik net parasal kazanç, 595,6 milyon TL’lik FAVÖK’ün yaklaşık 7 katına, 666,6 milyon TL’lik net kâra ise yakın bir seviyeye denk geliyor.
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini gelir tablosuna taşır. Net parasal yükümlülük pozisyonu taşıyan şirketler yüksek enflasyon ortamında muhasebesel parasal kazanç yazabilir. Bu kazanç, raporlanan net kârı destekler; ancak kasaya giren, operasyonlardan yaratılmış bir nakit akışı değildir.
Bu nedenle Akenerji’nin net kârındaki iyileşme değerlendirilirken 666,6 milyon TL’nin ne kadarının faaliyetlerden, ne kadarının TAS 29 etkisinden geldiği ayrıştırılmalı. Mevcut veride, net parasal pozisyon kaleminin kâr üzerindeki etkisi çok güçlü görünüyor. Bu da kâr kalitesinin operasyonel kârlılığa kıyasla daha düşük olduğunu düşündürüyor.
Yatırımcı için Ne Anlama Geliyor?
Akenerji’de fırsat tarafı, satış hacmi zayıflarken bile FAVÖK’ün pozitif kalması ve FAVÖK marjının %5,8’den %8,3’e yükselmesi. Net borcun yatay kalması ve özkaynakların %4,9 artması da bilanço açısından izlenmesi gereken olumlu noktalar. Elektrik fiyatlarında, üretim hacminde veya kapasite kullanımında toparlanma yaşanması hâlinde düşük satış tabanı üzerinden operasyonel kaldıraç oluşabilir.
Buna karşılık riskler daha belirgin:
- Satışlar nominal olarak %42,9 düştü; bu, yüksek enflasyon ortamında ciddi reel daralma anlamına geliyor.
- Brüt kârın 45,7 milyon TL’den 169,6 milyon TL zarara dönmesi, ana maliyet yapısının hâlâ baskı altında olduğunu gösteriyor.
- Net borç 25,3 milyar TL ile yüksek kalırken, borç/FAVÖK görünümü güçlü değil.
- Net kâr, 4,1 milyar TL’lik parasal pozisyon kazancından önemli ölçüde destekleniyor; bu kalem operasyonel performansın yerine geçmez.
- Dönen varlıkların %34,7 azalması, kısa vadeli finansal esnekliğin ayrıca izlenmesini gerektiriyor.
Özetle 2026/6AB sonuçları, zarar bölgesinden kâra dönüşü gösterse de bu dönüş henüz güçlü ve dengeli bir operasyonel toparlanma olarak okunmamalı. Yatırımcıların sonraki dönemde özellikle satışların enflasyonun üzerinde büyüyüp büyümediğine, brüt marjın pozitife dönüp dönmediğine, FAVÖK’ün kalıcı şekilde artıp artmadığına ve yüksek net borcun azaltılıp azaltılamadığına odaklanması gerekiyor. Yatırım tavsiyesi değildir.