
Açılış
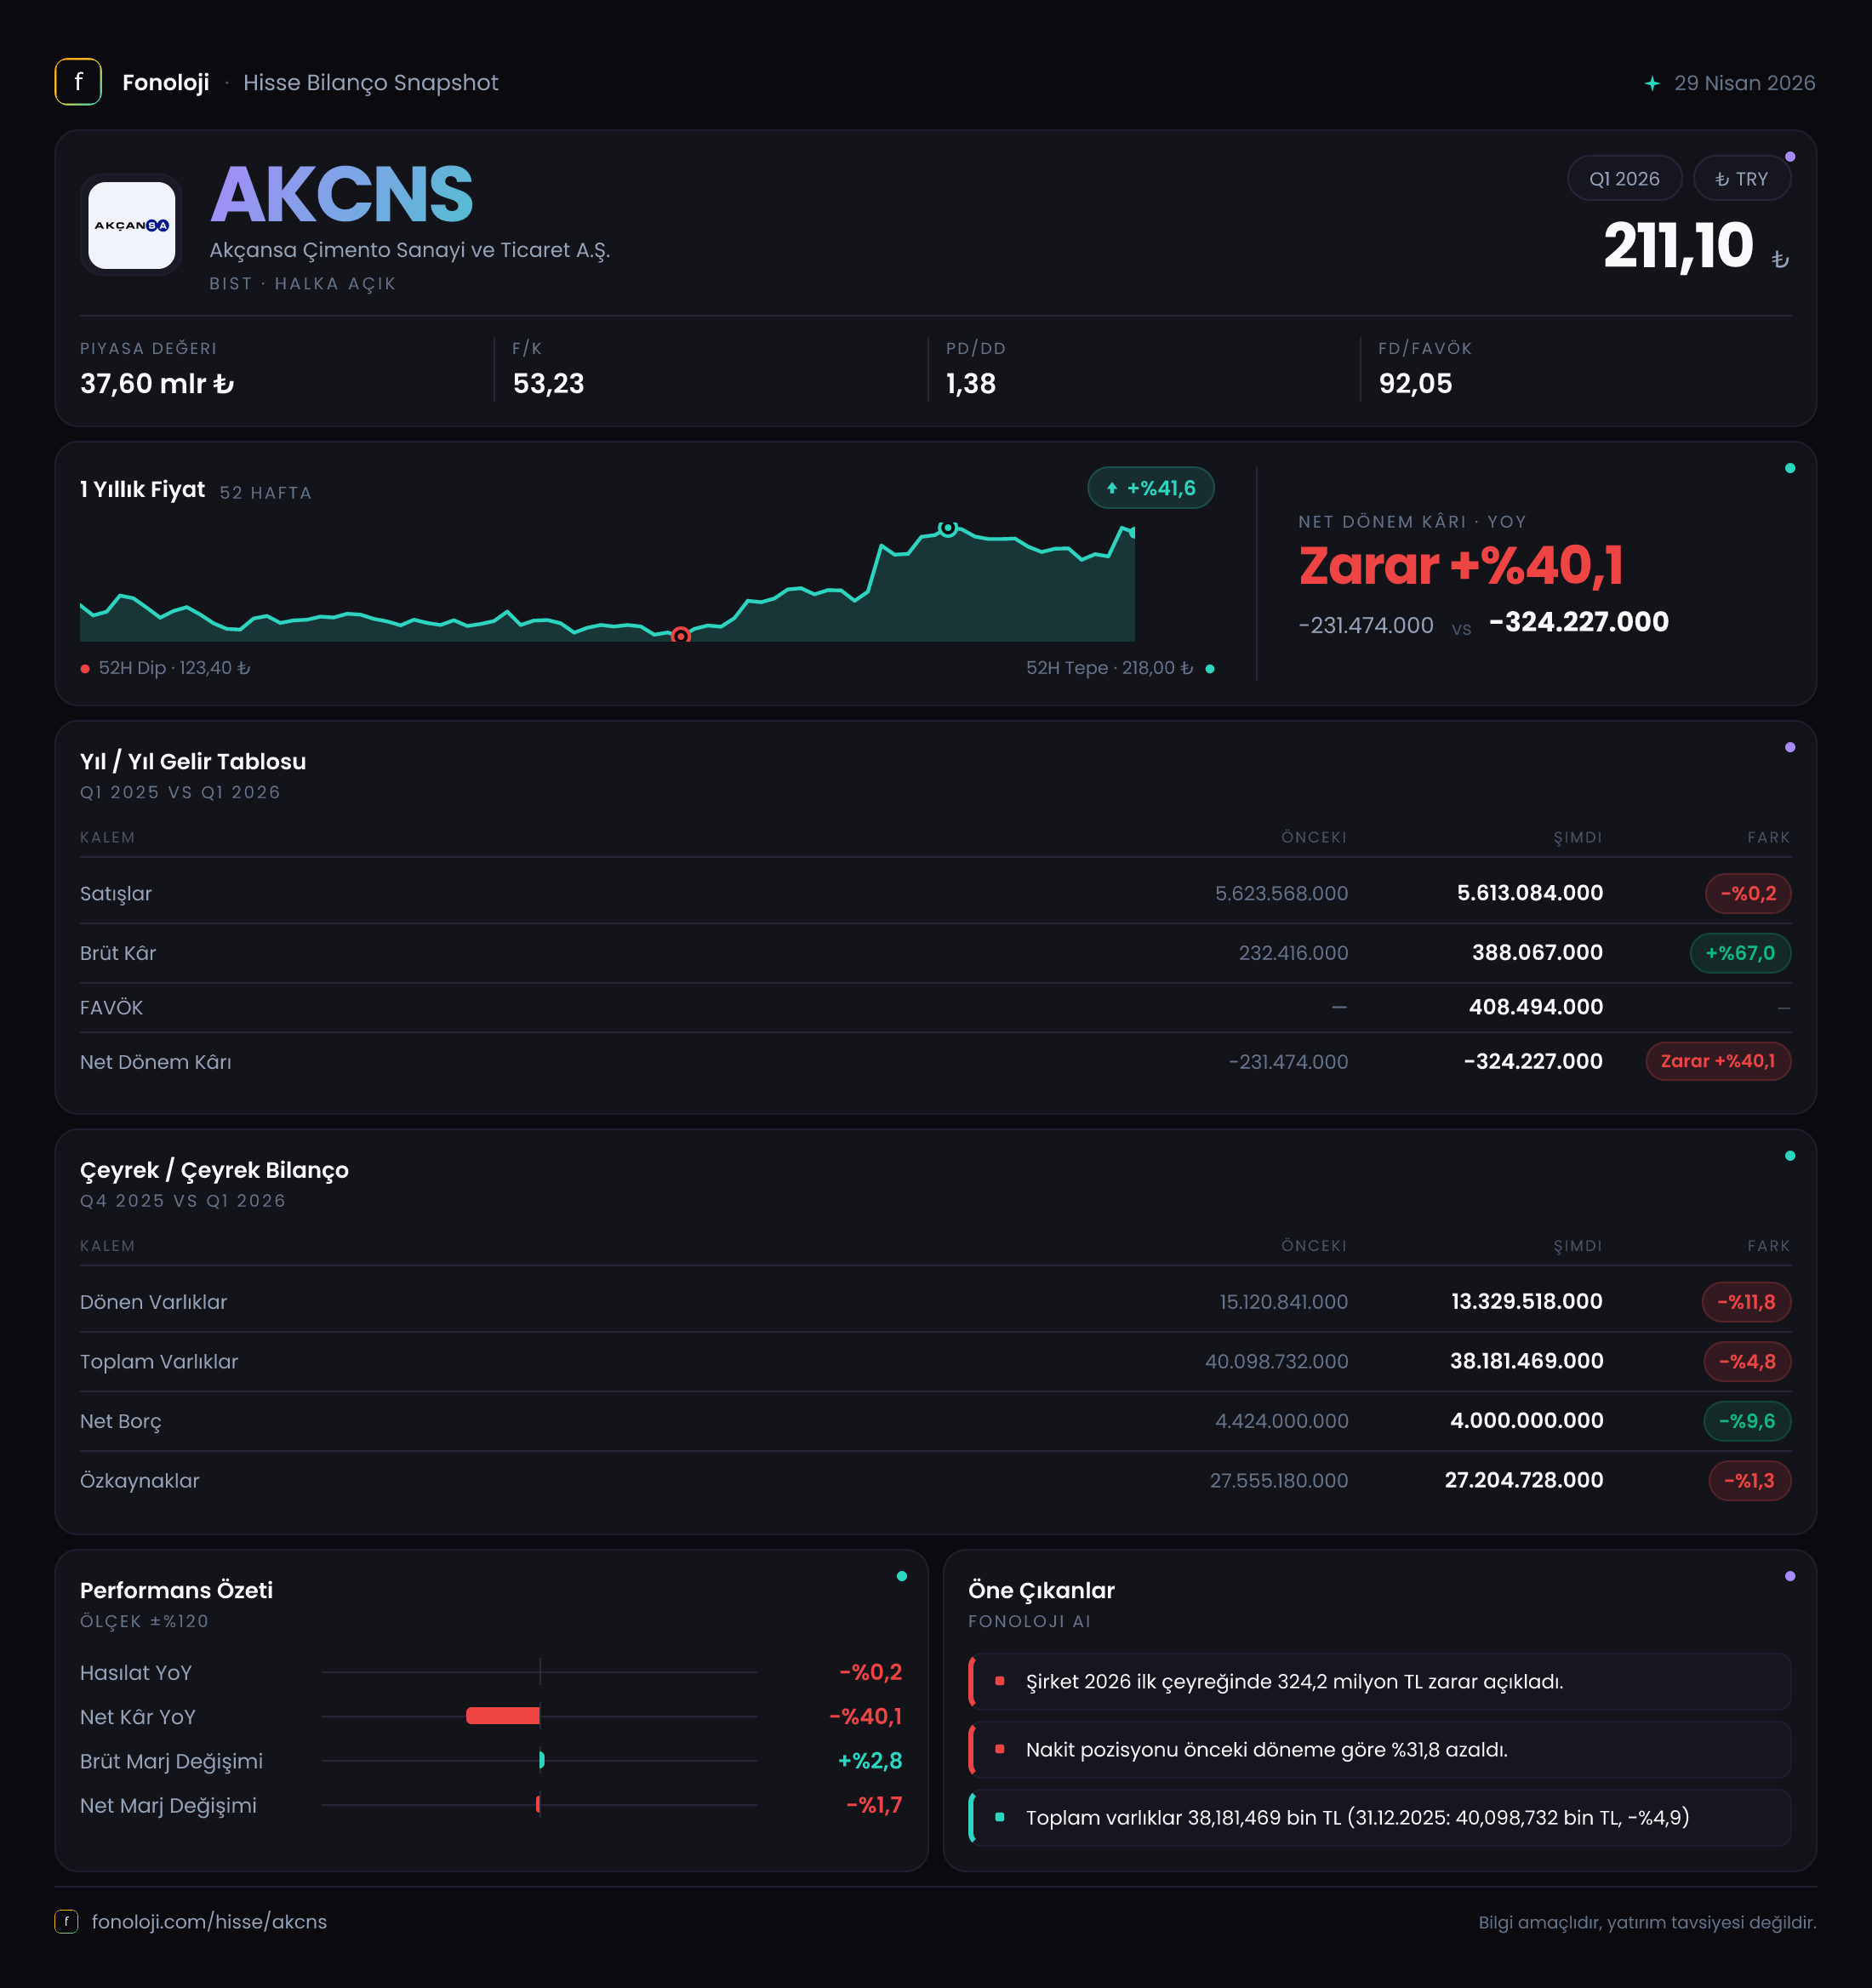
Akçansa, çimento ve yapı malzemeleri sektöründe faaliyet gösteren, yüksek sabit maliyetli ve enerji fiyatlarına duyarlı bir üretici. 2026/3AB döneminde şirketin ana hikâyesi, satışların nominal olarak yerinde saymasına rağmen operasyonel kârlılığın belirgin şekilde toparlanması oldu. Satışlar geçen yılın aynı çeyreğine göre neredeyse değişmezken brüt kâr %67, FAVÖK ise %76,8 arttı. Buna karşın şirketin net dönem zararı %40,1 büyüyerek 324,2 milyon TL seviyesine çıktı; dolayısıyla operasyonel iyileşme henüz net kâra yansımış değil.
Satış Hikayesi
Akçansa’nın satışları ilk çeyrekte 5,6 milyar TL oldu. Geçen yılın aynı döneminde de satışlar 5,6 milyar TL seviyesindeydi; değişim yalnızca -%0,2. Bu görünüm, enflasyonun %30’un üzerinde seyrettiği bir ortamda olumlu okunabilecek bir nominal istikrar sunmuyor. Şirket satışlarını korumuş olsa da fiyat artışlarının ve enflasyonun gerisinde kalan bu tablo, reel anlamda satış hacmi veya gelir gücü açısından daralmaya işaret ediyor olabilir.
Çimento sektöründe bu ayrımı yapmak özellikle önemli. Gelirin nominal olarak sabit kalması, tonajın, fiyatın ya da ürün karmasının nasıl değiştiğini tek başına göstermiyor. Ancak mevcut veri, Akçansa’nın ilk çeyrekte satış tarafında güçlü bir büyüme üretemediğini ortaya koyuyor. Geçen yılın aynı çeyreğine göre 5,6 milyar TL seviyesinin korunması, şirketin pazar payını muhafaza ettiğini gösterebilir; fakat yüksek enflasyon dikkate alındığında gerçek büyüme için yeterli değil.
Çeyreklik karşılaştırma açısından veri setinde yalnızca 2025/3 dönemi bulunduğu için, satışların 2025 yıl sonuna veya 2025’in son çeyreğine göre ivme kazanıp kazanmadığını değerlendirmek mümkün değil. Bu nedenle özellikle mevsimselliğin etkili olduğu çimento sektöründe, ikinci çeyrek ve yılın devamındaki satış trendini beklemek gerekiyor.
Kârlılık
Satışların yatay kalmasına rağmen kârlılıkta dikkat çekici bir iyileşme var. Brüt kâr 232,4 milyon TL’den 388,1 milyon TL’ye yükseldi. Bu artış, satışlara oranlandığında brüt marjın yaklaşık %4,1’den %6,9’a çıktığını gösteriyor. Başka bir ifadeyle Akçansa, aynı seviyedeki satıştan geçen yıla göre daha yüksek brüt kâr üretmiş.
FAVÖK de 243,8 milyon TL’den 431 milyon TL’ye yükselerek %76,8 arttı. FAVÖK marjı yaklaşık %4,4’ten %7,7’ye çıktı. Brüt marjdaki 2,8 puanlık, FAVÖK marjındaki ise yaklaşık 3,3 puanlık iyileşme, şirketin maliyet yapısında veya ürün/fiyat karmasında operasyonel bir toparlanma olduğunu gösteriyor. Satışların büyümediği bir dönemde FAVÖK’ün bu denli artması, kârlılık açısından satış büyümesinden daha değerli bir gelişme; ancak bu iyileşmenin kalıcı olup olmadığını görmek için sonraki çeyrekler gerekli.
Bununla birlikte FAVÖK ile net kâr arasındaki fark oldukça belirgin. Şirket 431 milyon TL FAVÖK üretmesine rağmen 324,2 milyon TL net zarar açıkladı. Net zarar marjı, geçen yılki yaklaşık %4,1 seviyesinden bu dönemde %5,8’e yükseldi. Bu tablo, operasyonel kârlılığın finansman giderleri, amortisman, vergi, parasal pozisyon veya diğer operasyon dışı kalemler sonrasında eridiğini gösteriyor. Verilen özet, bu kalemlerin detayını içermediği için net zararın hangi unsurdan kaynaklandığını kesin biçimde ayırmak mümkün değil. Ancak temel mesaj açık: Akçansa’da faaliyet kârı toparlanıyor, fakat bu toparlanma henüz hissedarlar açısından net kâra dönüşmüyor.
Bilanço Sağlığı
Akçansa’nın toplam varlıkları, 2025 yıl sonundaki 40,1 milyar TL’den 38,2 milyar TL’ye geriledi. %4,8’lik düşüşün ana kaynağı dönen varlıklardaki azalma. Dönen varlıklar 15,1 milyar TL’den 13,3 milyar TL’ye inerek %11,8 geriledi; duran varlıklar ise 25 milyar TL’den 24,9 milyar TL’ye düşerek büyük ölçüde yatay kaldı.
Dönen varlıklardaki gerileme, şirketin likit varlıklarında veya işletme sermayesinde bir normalleşme yaşandığını düşündürebilir; ancak nakit, ticari alacaklar ve stok kırılımı verilmediği için bunun olumlu mu yoksa işletme faaliyetlerindeki zayıflıktan mı kaynaklandığı net değil. Duran varlıkların korunması ise şirketin üretim altyapısında önemli bir bilanço erimesi yaşanmadığını gösteriyor.
Özkaynaklar 27,6 milyar TL’den 27,2 milyar TL’ye geriledi. %1,3’lük düşüş sınırlı görünse de, dönem zararının özkaynakları aşağı çektiği anlaşılıyor. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %71 seviyesinde. Bu oran, bilançonun önemli bölümünün özkaynaklarla finanse edildiğini ve sermaye yapısının genel olarak güçlü olduğunu gösteriyor.
Net borç tarafında ise dikkat edilmesi gereken bir değişim var. Net borç, önceki yıl sonunda -1,2 milyar TL iken bu dönemde -71,5 milyon TL oldu. Her iki rakam da şirketin net borçlu değil, net nakit pozisyonunda olduğunu gösteriyor; ancak net nakit tamponu 1,2 milyar TL’den yalnızca 71,5 milyon TL’ye geriledi. Yani finansal borçluluk henüz kritik görünmese de bilanço likiditesi belirgin biçimde zayıflamış. Net borç/FAVÖK oranı negatif olmaya devam ediyor, fakat net nakit seviyesinin neredeyse sıfıra yaklaşması izlenmesi gereken bir nokta.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon -60,3 milyon TL oldu. Geçen yıl aynı dönemde bu rakam -63,1 milyon TL idi. Zararın %4,4 daha düşük olması, parasal pozisyon kaynaklı etkinin sınırlı ölçüde iyileştiğini gösteriyor; ancak şirket hâlâ net parasal kayıp yazıyor.
Bu kalem, yüksek enflasyon ortamında şirketin parasal varlık ve parasal yükümlülükleri arasındaki dengenin kâr/zarar üzerindeki etkisini yansıtıyor. Negatif net parasal pozisyon, ilgili dönemde enflasyon muhasebesinin şirketin finansal sonuçlarına zarar yönünde katkı yaptığını ifade ediyor. 60,3 milyon TL’lik kayıp, Akçansa’nın toplam net zararının tek başına ana nedeni değil; fakat FAVÖK’ün 431 milyon TL olduğu bir dönemde net sonucu aşağı çeken önemli unsurlardan biri.
Yatırımcı için Ne Anlama Geliyor?
Akçansa’nın ilk çeyrek sonuçları iki farklı hikâyeyi aynı anda taşıyor:
- Operasyonel tarafta: Satışlar büyümese de brüt marj ve FAVÖK marjı belirgin şekilde iyileşti. Bu, maliyet baskısının azalması veya daha verimli bir satış karması oluşması halinde şirketin kârlılık potansiyelinin bulunduğunu gösteriyor.
- Net kâr tarafında: 324,2 milyon TL zarar, operasyonel toparlanmanın henüz yeterli olmadığını ortaya koyuyor. Faaliyet kârlılığı ile net kâr arasındaki farkın hangi kalemlerden kaynaklandığı, sonraki bilanço analizlerinde yakından takip edilmeli.
- Bilanço tarafında: Şirket güçlü özkaynak yapısını koruyor ve hâlâ net nakit pozisyonunda. Ancak net nakdin 1,2 milyar TL’den 71,5 milyon TL’ye gerilemesi, finansal esnekliğin azaldığını gösteriyor.
- Büyüme tarafında: Satışların enflasyonun altında kalması, şirketin reel büyüme üretmediğine işaret ediyor. Hacim, fiyat ve kapasite kullanım verileri açıklanmadıkça satışlardaki yatay görünümün niteliği tam olarak anlaşılamaz.
- İzlenecek başlık: İkinci ve üçüncü çeyreklerde FAVÖK marjının %7,7 seviyesinde korunup korunamayacağı ve operasyonel kârlılığın net zararı azaltıp azaltamayacağı temel belirleyiciler olacak.
Sonuç olarak Akçansa’da ilk çeyrek, güçlü bir operasyonel marj toparlanmasına rağmen zayıf satış büyümesi, devam eden net zarar ve azalan net nakit tamponu nedeniyle temkinli okunmalı. Şirketin bilançosu hâlâ dayanıklı; fakat yatırımcı açısından asıl soru, bu marj iyileşmesinin geçici bir rahatlama mı yoksa sürdürülebilir bir kârlılık dönüşümü mü olduğudur. Yatırım tavsiyesi değildir.