
Açılış
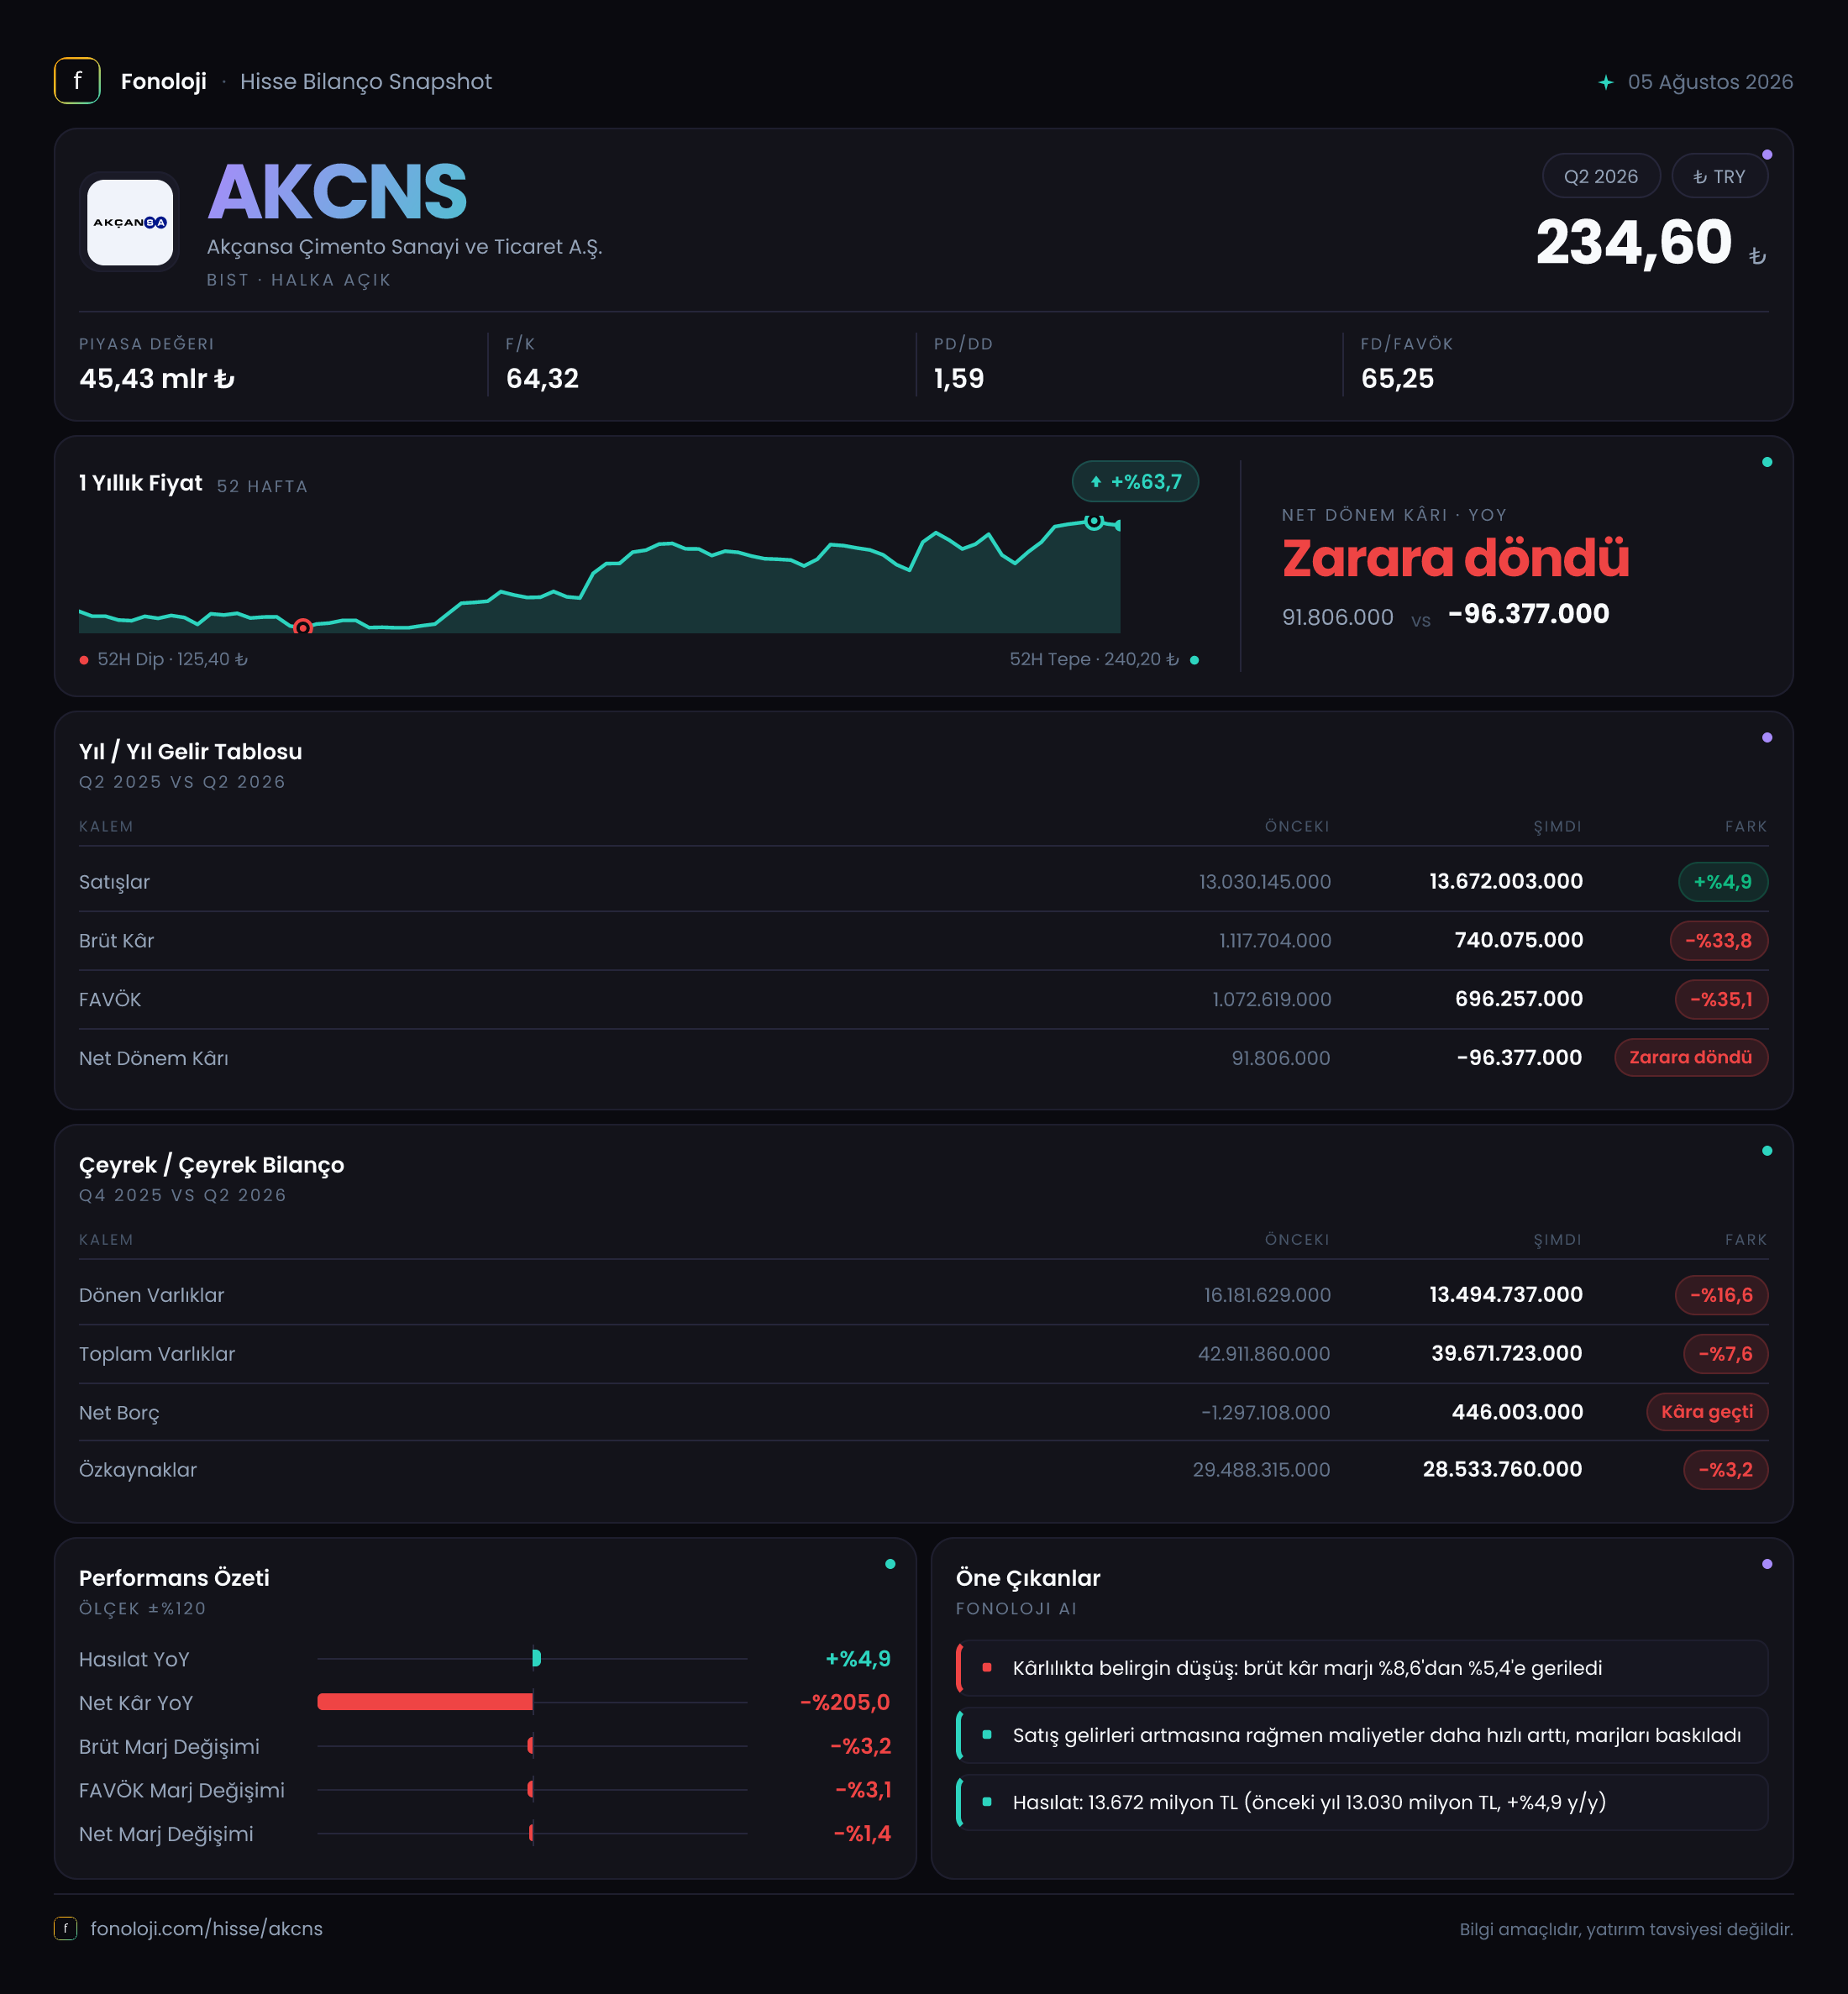
Akçansa, çimento ve yapı malzemeleri alanında faaliyet gösteren, gelirleri büyük ölçüde iç talep, altyapı yatırımları, konut ve ticari inşaat döngüsüne bağlı bir şirket. 2026/6AB sonuçları, satışların nominal olarak büyüdüğü ancak bu büyümenin kârlılığa yansımadığı zorlu bir döneme işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre %4,9 artarak 13,7 milyar TL’ye yükselirken, brüt kâr ve FAVÖK yaklaşık üçte bir oranında geriledi. Sonuçta geçen yıl 91,8 milyon TL net kâr açıklayan şirket, bu dönemi 96,4 milyon TL net zararla tamamladı.
Bu tablo, Akçansa’da ana sorunun satış hacminden çok maliyet baskısı, fiyatlama gücü ve marjların korunması olduğunu gösteriyor. Bilanço hâlâ güçlü bir özkaynak tabanına sahip olsa da, yıl sonundaki net nakit pozisyonundan sınırlı net borç pozisyonuna geçiş de yakından izlenmeli.
Satış Hikayesi
Akçansa’nın 13,7 milyar TL’lik satış geliri, geçen yılın aynı dönemindeki 13,0 milyar TL’ye kıyasla %4,9 artmış durumda. İlk bakışta büyüme olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış şirketin reel olarak büyüdüğünü göstermiyor. Aksine satışlardaki nominal artış enflasyonun belirgin biçimde gerisinde kaldığı için, şirketin fiyat artışlarını maliyetleri kadar güçlü biçimde yansıtamadığı veya satış hacminde zayıflama yaşandığı anlaşılıyor.
Çimento sektöründe satış performansı yalnızca fiyatla değil, sevkiyat hacmi, kapasite kullanımı, bölgesel talep ve enerji maliyetleriyle birlikte değerlendirilmeli. Ancak mevcut veri setinde ton bazında satış hacmi veya fiyat-hacim ayrımı bulunmuyor. Bu nedenle %4,9’luk satış artışının ne kadarının fiyat, ne kadarının hacim kaynaklı olduğunu kesin olarak söylemek mümkün değil. Yine de enflasyonla kıyaslandığında satışların reel anlamda güçlü bir performans sergilemediği açık.
Çeyreklik trend açısından ise eldeki veri yalnızca 2025/6AB karşılaştırmasını içeriyor. Bu nedenle 2026’nın ilk çeyreği ile ikinci çeyreği arasındaki ivmeyi veya son çeyrekte toparlanma olup olmadığını değerlendirmek için daha ayrıntılı dönemsel veri beklemek gerekiyor. Yatırımcı açısından kritik soru, satışların önümüzdeki dönemlerde enflasyonun üzerinde büyüyüp büyüyemeyeceği ve bu büyümenin marjlarla desteklenip desteklenemeyeceği olacak.
Kârlılık
Kârlılık tarafındaki bozulma, satışlardaki sınırlı büyümeden çok daha dikkat çekici. Brüt kâr 1,1 milyar TL’den 740,1 milyon TL’ye gerilerken düşüş %33,8 oldu. Buna göre brüt kâr marjı geçen yıl yaklaşık %8,5 seviyesindeyken bu dönemde %5,4’e indi. Başka bir ifadeyle Akçansa, her 100 TL’lik satıştan geçen yıl yaklaşık 8,5 TL brüt kâr elde ederken bu yıl aynı satış hacminden yalnızca 5,4 TL brüt kâr üretebildi.
FAVÖK de 1,2 milyar TL’den 800,9 milyon TL’ye düşerek %33,1 geriledi. FAVÖK marjı yaklaşık %9,2’den %5,8’e indi. Brüt marj ile FAVÖK marjındaki düşüşün birbirine yakın olması, ana operasyonel baskının doğrudan üretim maliyetleri ve satışların maliyeti tarafında yoğunlaştığını gösteriyor. Satışlar nominal olarak artarken operasyonel kârın gerilemesi, şirketin enerji, hammadde, lojistik veya diğer üretim giderlerindeki artışı müşterilerine tam olarak yansıtamadığına işaret ediyor.
Net sonuç daha da zayıf. Geçen yıl 91,8 milyon TL net kâr açıklayan Akçansa, bu yıl 96,4 milyon TL net zarar yazdı. Net kâr marjı yaklaşık %0,7’den %-0,7’ye döndü. FAVÖK seviyesinde 800,9 milyon TL pozitif sonuç üreten şirketin net zarara geçmesi, operasyonel kârlılığın finansman giderleri, amortisman, vergi ve diğer faaliyet dışı kalemleri karşılamakta yetersiz kaldığını gösteriyor. Burada özellikle finansman giderlerinin ne kadar arttığına ilişkin ayrıntı bulunmadığından, net zararın hangi alt kalemlerden kaynaklandığını kesinleştirmek mümkün değil.
Bilanço Sağlığı
Akçansa’nın toplam varlıkları önceki yıl sonuna göre 42,9 milyar TL’den 39,7 milyar TL’ye gerileyerek %7,6 azaldı. Duran varlıklar 26,7 milyar TL’den 26,2 milyar TL’ye sınırlı biçimde inerken, asıl daralma dönen varlıklarda gerçekleşti. Dönen varlıklar 16,2 milyar TL’den 13,5 milyar TL’ye düşerek %16,6 geriledi.
Dönen varlıklardaki bu azalış; nakit, ticari alacaklar veya stoklarda gerileme anlamına gelebilir. Veri alt kırılım sunmadığı için değişimin hangi kalemden kaynaklandığı söylenemez. Ancak işletme sermayesi tarafında likiditenin yıl sonuna göre daraldığı görülüyor. Çimento gibi yüksek sabit maliyetli bir sektörde nakit yaratımı ve kısa vadeli yükümlülüklerin karşılanma kapasitesi bu nedenle önem taşıyor.
Özkaynaklar 29,5 milyar TL’den 28,5 milyar TL’ye gerileyerek %3,2 azaldı. Buna rağmen özkaynaklar toplam varlıkların yaklaşık %71,8’ini oluşturuyor. Bu oran, bilanço finansmanında özkaynakların hâlâ baskın olduğunu ve şirketin sermaye yapısının genel olarak güçlü kaldığını gösteriyor. Ancak dönem zararının sürmesi, özkaynakların zaman içinde aşınması riskini artırır.
Net borç pozisyonu ise 1,3 milyar TL net nakitten, 446,0 milyon TL net borca döndü. Bu değişim, 1,746 milyar TL’lik pozisyon kötüleşmesine işaret ediyor. Net borcun 800,9 milyon TL’lik dönemsel FAVÖK’e oranı yaklaşık 0,56 kat seviyesinde. Bu oran yüksek bir kaldıraç göstergesi değil; ancak önceki dönemdeki net nakit pozisyonuna kıyasla yönün bozulduğu unutulmamalı. Borç seviyesinden çok, nakit yaratımının zayıflaması ve marjların düşmesi bu aşamada daha önemli risk.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı 25,8 milyon TL’den 439,0 bin TL’ye geriledi. Mutlak tutar açısından bu kalem artık oldukça sınırlı; ayrıca zarar yönünde olduğu için şirketin net parasal varlık değil, net parasal yükümlülük taşıdığı anlaşılıyor. %98,3’lük iyileşme yüksek görünse de başlangıç tutarı zaten düşük olduğu için bu değişimin şirketin genel kârlılığı üzerinde belirleyici etkisi bulunmuyor.
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini gelir tablosuna taşıyor. Akçansa özelinde net parasal pozisyon zararının ciddi biçimde azalması, bu dönemde net kârdaki bozulmanın ana nedeninin enflasyon muhasebesi olmadığını gösteriyor. Kârlılıktaki esas baskı operasyonel marjlarda ve muhtemel finansman/diğer gider kalemlerinde aranmalı.
Yatırımcı için Ne Anlama Geliyor?
Akçansa’nın sonuçları, güçlü özkaynak yapısına sahip ancak kısa vadede marj baskısıyla karşı karşıya olan bir şirket profili çiziyor. Fırsat tarafında, net borcun FAVÖK’e oranının düşük kalması ve özkaynakların toplam varlıkların büyük bölümünü finanse etmesi bilanço dayanıklılığı sağlıyor. İnşaat ve altyapı talebinin hızlanması, fiyatlama gücünün toparlanması ve enerji maliyetlerinin kontrol altına alınması hâlinde marjlar yeniden iyileşebilir.
Buna karşılık temel risk, satışların enflasyonun oldukça altında büyürken brüt ve FAVÖK marjlarının yaklaşık 3 puan gerilemiş olması. Şirketin önümüzdeki dönemlerde özellikle şu başlıklarda izlenmesi gerekiyor:
- Satış büyümesinin enflasyonun üzerine çıkıp çıkmayacağı,
- Brüt marjın %5,4 seviyesinden toparlanıp toparlanmayacağı,
- FAVÖK marjında yeniden %9 civarına yaklaşma olup olmayacağı,
- Net borç pozisyonunun kalıcı hâle gelip gelmeyeceği,
- Dönem zararının geçici mi yoksa tekrarlayan bir eğilimin parçası mı olduğu.
Mevcut veriler, Akçansa’da bilanço riskinin henüz yüksek olmadığını; ancak operasyonel kârlılığın belirgin biçimde zayıfladığını ortaya koyuyor. Bu nedenle yatırım tezinin temelini yalnızca satış büyümesi değil, marjların yeniden inşa edilmesi ve nakit yaratımının güçlenmesi oluşturmalı. Yatırım tavsiyesi değildir.