
Açılış
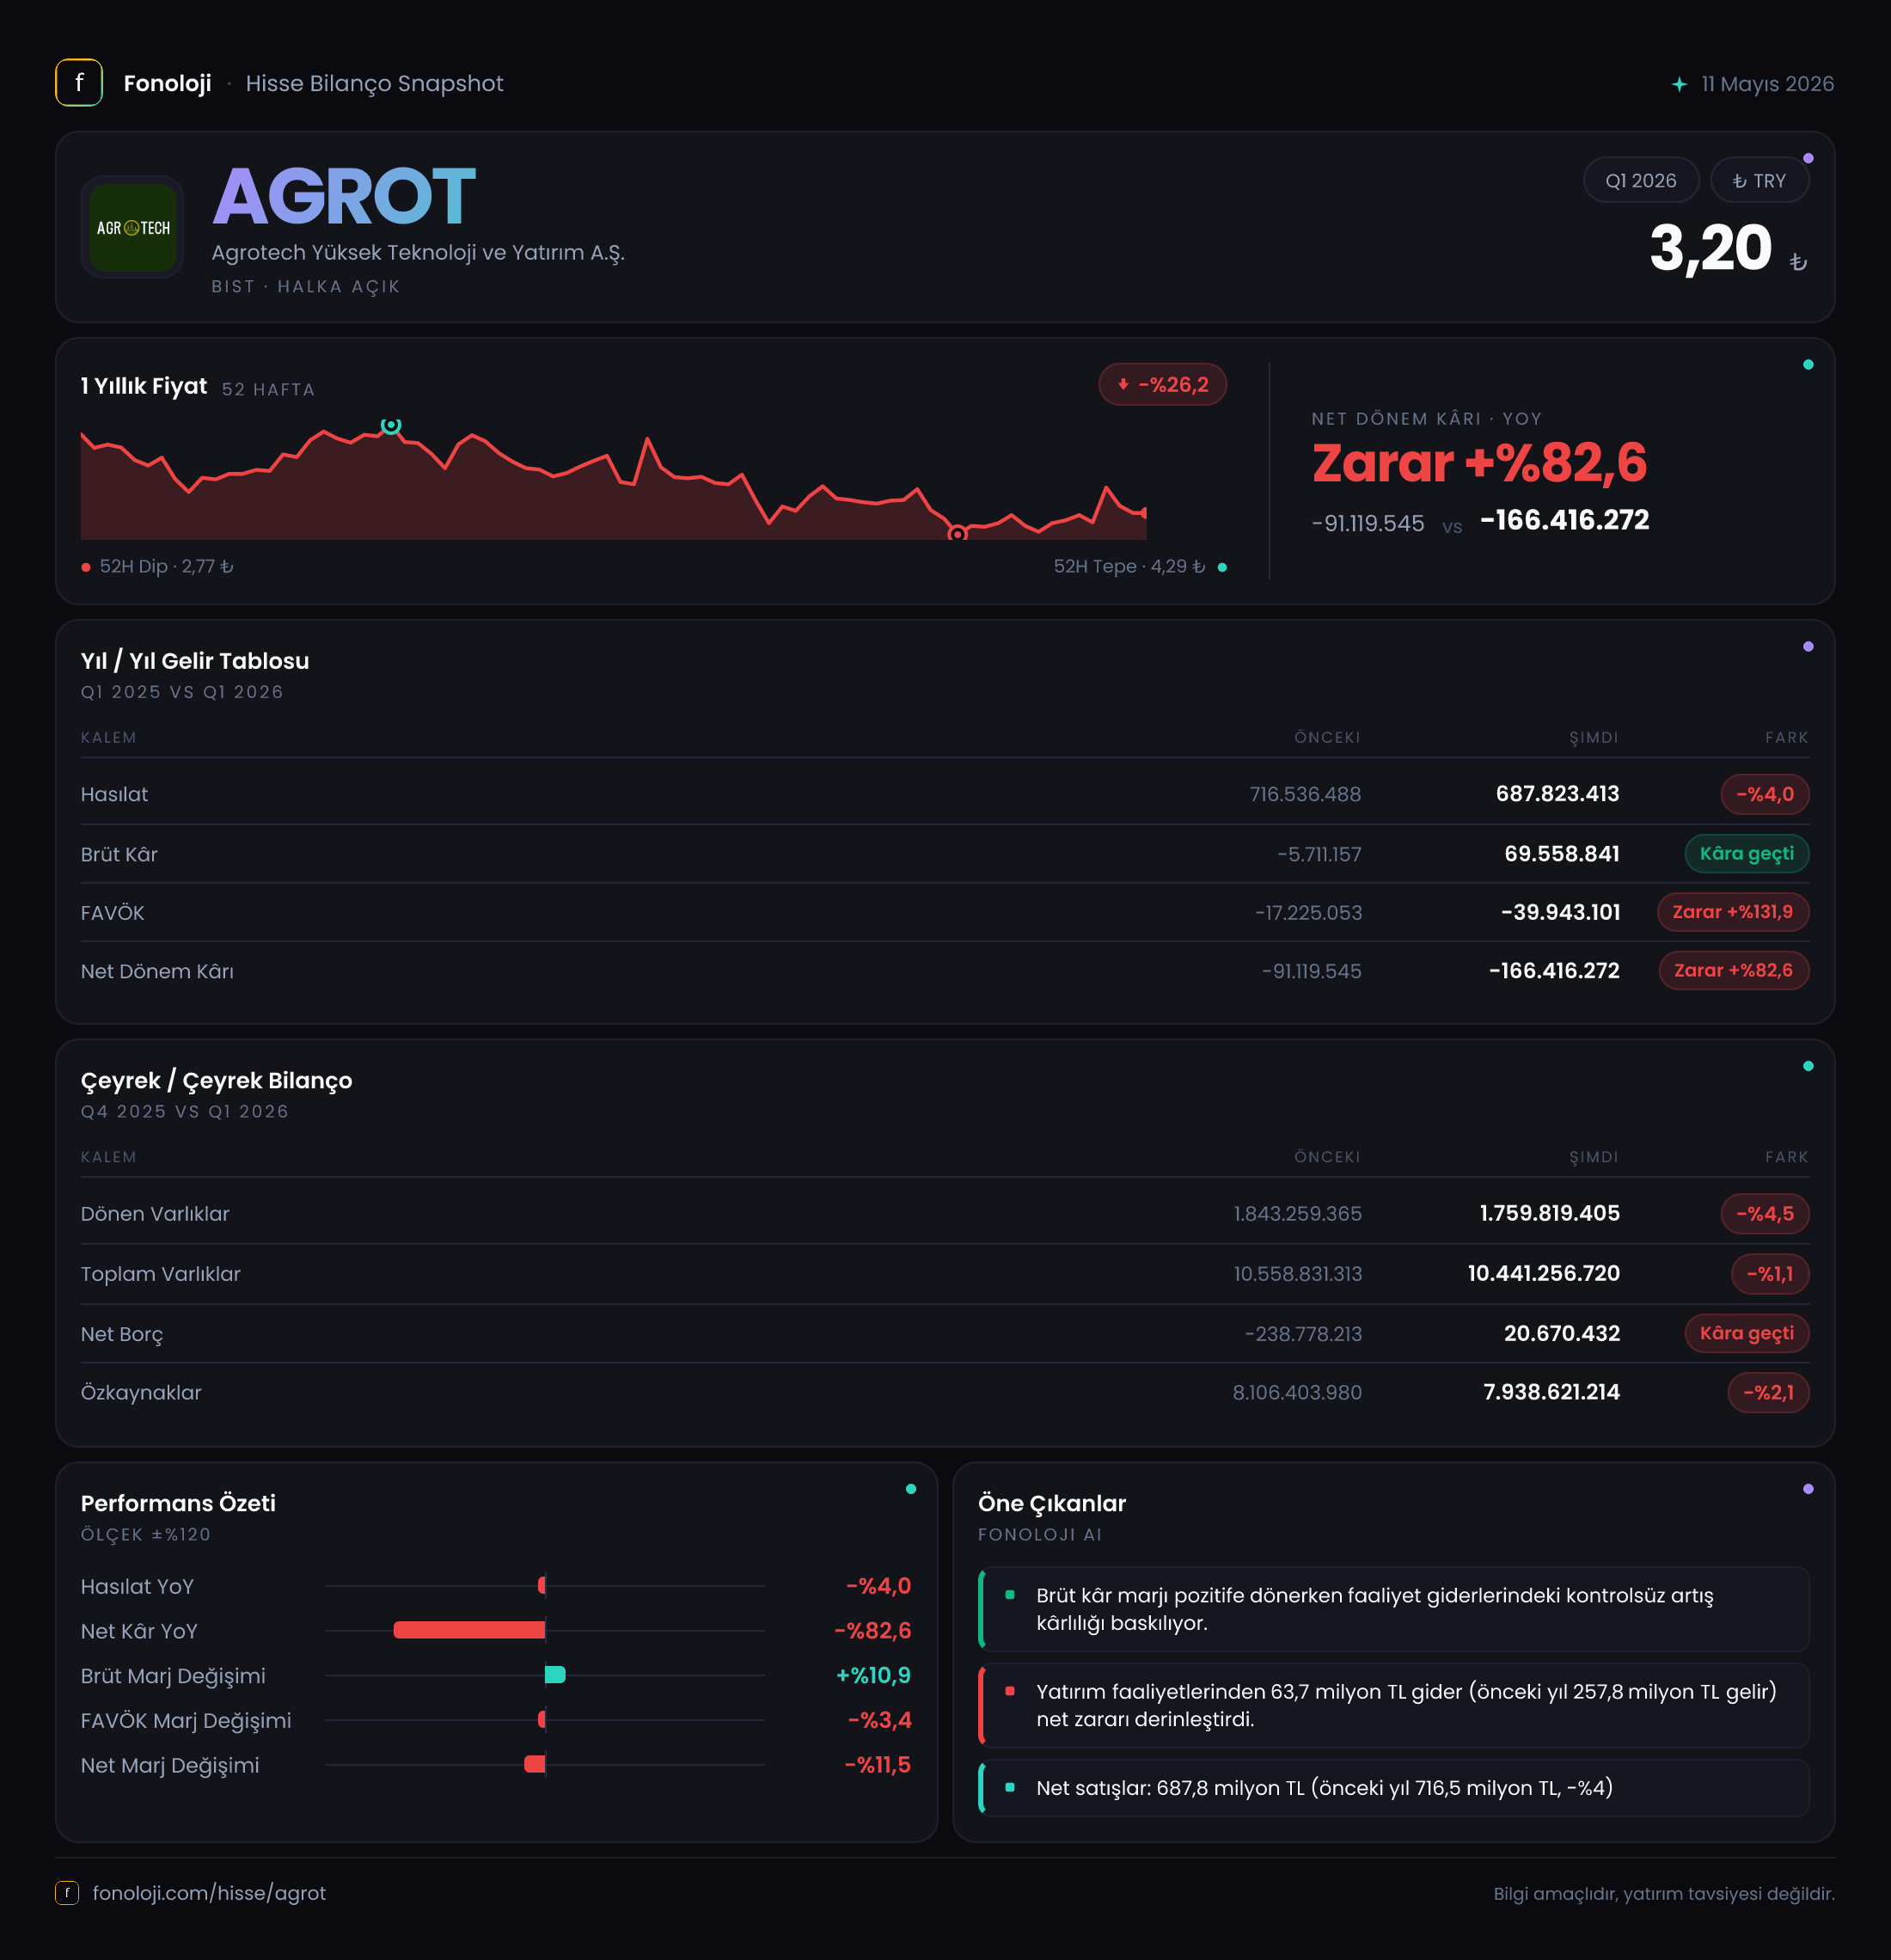
Agrotech Yüksek Teknoloji ve Yatırım A.Ş. (AGROT), teknoloji ve yatırım odaklı yapısıyla farklı iş kollarını aynı çatı altında birleştiren bir şirket görünümünde. 2026’nın ilk çeyreğinde şirketin satışları geçen yılın aynı dönemine göre nominal olarak gerilerken, brüt kârlılık ve FAVÖK tarafında belirgin bir toparlanma yaşandı. Ancak bu iyileşme henüz faaliyet zararını ortadan kaldıracak seviyeye ulaşmadı. Üstelik net parasal pozisyon zararındaki düşüşe rağmen net dönem zararı büyüdü; dolayısıyla çeyreğin ana mesajı, operasyonel tabanda kısmi iyileşme, fakat nihai kârlılıkta devam eden baskı olarak öne çıkıyor.
Satış Hikayesi
AGROT’un satışları 687,8 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı çeyreğinde satışlar 716,5 milyon TL idi; yani nominal satışlar %4,0 geriledi. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların nominal olarak azalması daha dikkat çekici hale geliyor. Bu tablo, şirketin yalnızca fiyat artışlarını satışlarına yansıtmakta zorlandığını değil, reel anlamda da faaliyet hacminde belirgin bir daralma yaşanmış olabileceğini gösteriyor.
Burada önemli ayrım şu: Satışların %4 düşmesi, enflasyon etkisi dikkate alındığında reel olarak çok daha sert bir gerilemeye işaret ediyor. Başka bir ifadeyle şirket geçen yılki satış seviyesini koruyabilseydi bile, enflasyon karşısında reel büyüme sağlayamamış olacaktı; mevcut sonuç ise nominal gerileme nedeniyle bu baskıyı daha da belirginleştiriyor.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 dönemi bulunuyor. Bu nedenle 2026’nın ilk çeyreğinde satışların önceki çeyreklere göre ivme kazanıp kazanmadığını veya düşüşün geçici mi kalıcı mı olduğunu söylemek mümkün değil. Bu noktada yatırımcıların özellikle yılın ikinci ve üçüncü çeyreklerinde satışların yeniden büyüme patikasına girip girmediğini, büyümenin enflasyonun üzerinde gerçekleşip gerçekleşmediğini izlemesi gerekiyor.
Kârlılık
Gelir tablosundaki en belirgin iyileşme brüt kârda görülüyor. Şirket, geçen yılın aynı dönemindeki 5,7 milyon TL brüt zarardan, bu çeyrekte 69,6 milyon TL brüt kâra geçti. Buna paralel olarak brüt kâr marjı yaklaşık -%0,8’den %10,1’e yükseldi. Bu, ürün veya hizmet karmasında, fiyatlama politikasında ya da doğrudan maliyetlerde olumlu bir değişim yaşandığını düşündürüyor. Ancak satışlar gerilerken brüt marjın yükselmesi, büyümeden ziyade marj iyileştirmesiyle savunma yapıldığını gösteriyor.
FAVÖK tarafında da zarar azaldı. Geçen yılın aynı çeyreğinde 55,8 milyon TL FAVÖK zararı açıklayan AGROT, bu dönemde zararı 18,5 milyon TL’ye indirdi. FAVÖK marjı yaklaşık -%7,8’den -%2,7’ye yükseldi. Bu gelişme operasyonel verimlilik açısından olumlu; ancak şirket hâlâ ana faaliyetlerinden faiz, amortisman ve vergi öncesinde para kazanamıyor. Dolayısıyla brüt kârdaki iyileşme, henüz faaliyet giderlerini tamamen karşılayacak güce ulaşmış değil.
Net kâr tarafı ise operasyonel toparlanmanın henüz yeterli olmadığını gösteriyor. Net dönem zararı geçen yılki 91,1 milyon TL’den 153,7 milyon TL’ye yükseldi. Net zarar marjı da yaklaşık -%12,7’den -%22,3’e kötüleşti. Yani brüt kâr ve FAVÖK iyileşirken, şirketin nihai zararının büyümesi; faaliyet dışı kalemler, finansman giderleri, amortisman, değerleme etkileri veya diğer tek seferlik unsurların sonucu olabilir. Veri seti bu kalemlerin ayrıntısını vermediği için kesin neden atfetmek mümkün değil. Ancak yatırımcı açısından net mesaj açık: operasyonel zarar azalıyor, fakat bu iyileşme henüz net kâra yansımıyor.
Bilanço Sağlığı
AGROT’un toplam varlıkları önceki yıl sonundaki 10,6 milyar TL’den 10,4 milyar TL’ye geriledi. Bu, bilanço büyüklüğünde %1,1’lik sınırlı bir daralma anlamına geliyor. Duran varlıklar 8,7 milyar TL ile büyük ölçüde yatay kalırken, dönen varlıklar 1,8 milyar TL’den yine 1,8 milyar TL’ye yakın bir seviyede kaldı; ancak dönemsel bazda düşüş %4,5 olarak gerçekleşti.
Özkaynaklar 8,1 milyar TL’den 7,9 milyar TL’ye geriledi. Bu düşüş %2,0 seviyesinde ve büyük ölçüde dönem zararının özkaynaklar üzerindeki etkisiyle uyumlu. Buna rağmen özkaynaklar toplam varlıkların yaklaşık dörtte üçünü oluşturuyor. Bu oran, bilançonun önemli bölümünün özkaynakla finanse edildiğini ve şirketin yüksek kaldıraçlı bir yapı taşımadığını gösteriyor.
Net borç tarafında ise dikkat edilmesi gereken bir dönüşüm var. AGROT, önceki yıl sonunda 238,8 milyon TL net nakit pozisyonundayken, bu dönemde 20,7 milyon TL net borca geçti. Böylece yaklaşık 259,5 milyon TL’lik bir bozulma yaşandı. Mutlak tutar şirketin 10,4 milyar TL’lik toplam varlıkları yanında düşük kalsa da yön değişimi önem taşıyor: Şirket artık net nakit taşıyan bir yapıdan, sınırlı da olsa net borç taşıyan bir yapıya geçmiş durumda.
FAVÖK hâlâ negatif olduğu için net borç/FAVÖK oranı anlamlı bir performans ölçütü olarak kullanılamıyor. Borç tutarının şu an düşük olması olumlu; ancak faaliyet kârlılığı pozitife dönmedikçe şirketin borç taşıma kapasitesi konusunda güçlü bir güvence oluşmuyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı bu çeyrekte 120,6 milyon TL oldu. Geçen yılın aynı dönemindeki 341,1 milyon TL’lik zarara göre kayıp %64,6 azaldı. Bu, parasal pozisyon kaynaklı baskının önemli ölçüde hafiflediğini gösteriyor.
Ancak burada kavramı doğru okumak gerekiyor: Net parasal pozisyonun eksi olması, şirketin enflasyon muhasebesi altında parasal kalemlerinden zarar yazdığını ifade ediyor. Bu çeyrekte zarar önceki yıla göre azalmış olsa da hâlâ net kârı aşağı çeken ciddi bir unsur. Zararın 120,6 milyon TL seviyesinde kalması, AGROT’un enflasyon muhasebesi etkilerine karşı tamamen bağışıklık kazanmadığını gösteriyor.
Daha da önemlisi, net parasal zarar azalmasına rağmen net dönem zararı büyüdü. Bu durum, TAS 29 kaynaklı iyileşmenin diğer gider ve faaliyet dışı kalemlerdeki baskıyı dengelemeye yetmediğine işaret ediyor.
Yatırımcı için Ne Anlama Geliyor?
AGROT’un 2026/3 finansalları iki farklı hikâyeyi aynı anda anlatıyor:
- Brüt kâr ve FAVÖK marjlarındaki iyileşme, operasyonel verimlilik açısından olumlu bir sinyal.
- Satışların nominal olarak gerilemesi, enflasyon karşısında reel büyümenin daha da zayıf olduğunu gösteriyor.
- Net zarar marjının -%22,3’e çıkması, operasyonel toparlanmanın henüz yatırımcı açısından yeterli olmadığını ortaya koyuyor.
- Net nakitten sınırlı net borca geçiş, bilanço açısından şu an kritik bir risk yaratmasa da izlenmesi gereken bir yön değişimi.
- TAS 29 zararının azalması olumlu; fakat net parasal kayıp hâlâ yüksek ve net kârlılığı baskılamaya devam ediyor.
Önümüzdeki dönemlerde en kritik göstergeler satışların yeniden büyüyüp büyümediği, FAVÖK’ün pozitife dönüp dönmediği ve dönem zararının kalıcı biçimde azaltılıp azaltılamayacağı olacak. Şirket faaliyet kârlılığını pozitife taşır ve satışlarını enflasyonun üzerinde büyütebilirse, mevcut bilanço yapısı bu toparlanmayı destekleyebilir. Buna karşılık satış daralması sürer, FAVÖK zararı kalıcılaşır ve net borç artarsa, bugünkü düşük borçluluk avantajı hızla zayıflayabilir.
Yatırım tavsiyesi değildir.