
Açılış
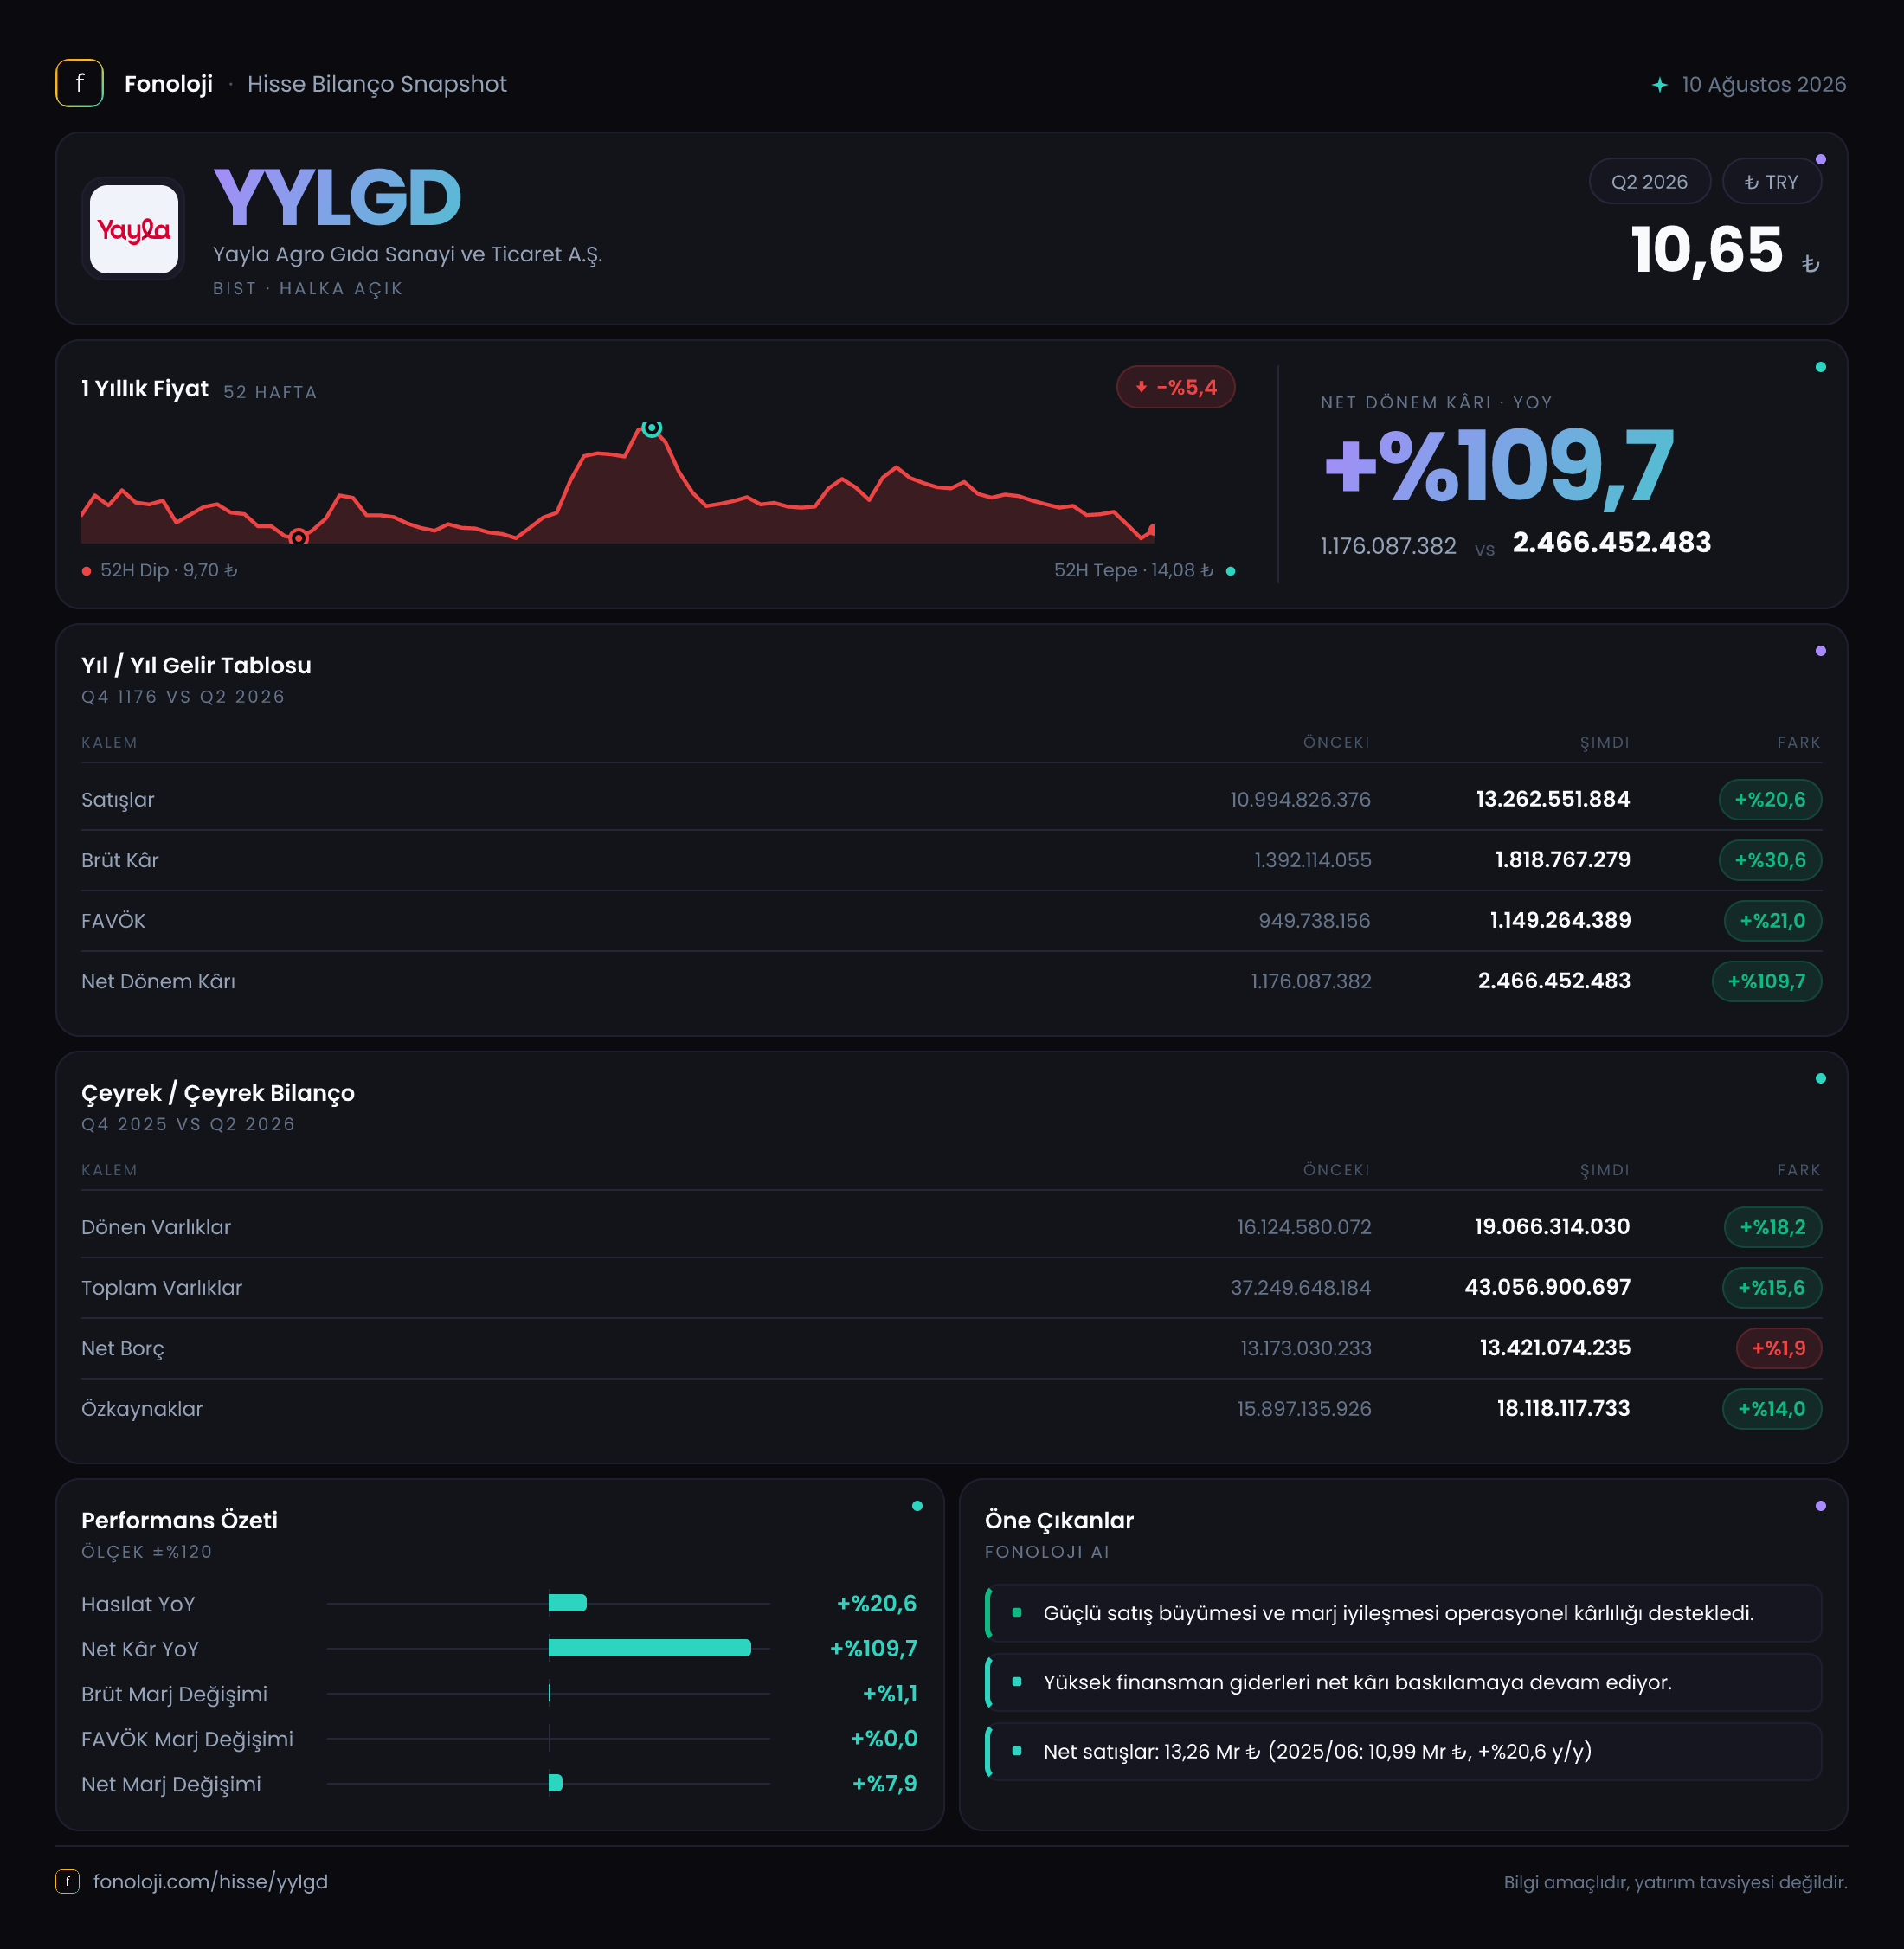
Yayla Agro Gıda, bakliyat ve temel gıda ürünleri odağında faaliyet gösteren, satış hacmi kadar hammadde maliyetleri ve işletme sermayesi yönetimiyle de izlenmesi gereken bir şirket. 2026/6AB döneminde satışlar %20,6 artarak 13,3 milyar TL’ye, brüt kâr ise daha güçlü bir performansla %30,6 yükselerek 1,8 milyar TL’ye ulaştı. Buna karşın faaliyet kârlılığında aynı ölçüde bir sıçrama yok; FAVÖK artışı satış büyümesine paralel kaldı. Net kârdaki %109,7’lik yükselişin ana unsuru ise operasyonlardan çok, net parasal pozisyonun geçen yılki zarardan bu yıl yüksek bir kazanca dönmesi oldu.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 11,0 milyar TL’den 13,3 milyar TL’ye yükseldi. İlk bakışta %20,6’lık büyüme olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artışın reel anlamda güçlü bir büyümeye işaret ettiğini söylemek mümkün değil. Nominal satışlar artmış olsa da enflasyondan arındırıldığında satış hacminin ve ürün başına gerçek fiyatlama gücünün daha yakından incelenmesi gerekiyor.
Burada önemli nokta, satış büyümesinin şirketin kendi maliyet yapısıyla birlikte okunması. Gıda şirketlerinde ciro yalnızca talep veya hacimden değil; emtia fiyatları, kur hareketleri ve ürün fiyatlandırmasından da etkilenir. Satışların %20,6 artmasına karşılık brüt kârın %30,6 yükselmesi, Yayla Agro’nun bu dönemde ürün karması veya fiyatlama tarafında satışlardan daha iyi bir performans ürettiğini gösteriyor.
Bununla birlikte, verilen çeyreklik veri seti tam ve karşılaştırılabilir bir dönem serisi sunmuyor. Gelir tablosunda geçen yılın aynı ara dönem satışları 11,0 milyar TL olarak verilirken, ayrıca 2025/6 için 5,8 milyar TL satış bilgisi bulunuyor. Bu iki rakamın farklı dönem tanımlarına ait olabileceği görülüyor. Bu nedenle çeyrekten çeyreğe sağlıklı bir büyüme yorumu yapmak yerine, ana karşılaştırmayı aynı ara dönem olan 2025/6AB–2026/6AB verileri üzerinden yapmak daha doğru.
Kârlılık
Yayla Agro’nun brüt kâr marjı, geçen yılki yaklaşık %12,7 seviyesinden bu yıl %13,5’e yükseldi. Marjda yaklaşık 0,8 puanlık iyileşme bulunuyor. Bu, satışların yalnızca enflasyonla büyümediğini; şirketin satış fiyatları, ürün karması veya tedarik maliyetleri üzerinde belirli ölçüde kontrol sağlayabildiğini gösteren olumlu bir sinyal.
Ancak faaliyet kârlılığında tablo daha sınırlı. FAVÖK, 949,7 milyon TL’den 1,1 milyar TL’ye çıkarak %21,0 arttı. Bu artış, satış büyümesi olan %20,6’nın hemen üzerinde. Dolayısıyla şirket faaliyetlerini korumuş, fakat operasyonel kaldıraç yaratacak ölçüde belirgin bir marj genişlemesi sağlayamamış.
FAVÖK marjı geçen yıl yaklaşık %8,6 iken bu yıl %8,3’e geriledi. Brüt marj yükselirken FAVÖK marjının düşmesi, brüt kâr sonrasında faaliyet giderlerinin daha hızlı arttığını düşündürüyor. Personel, lojistik, depolama, pazarlama veya genel yönetim giderlerindeki artışlar bu farkın arkasında olabilir; ancak ilgili gider kırılımı paylaşılmadığı için kesin bir neden atfetmek doğru olmaz. Yatırımcı açısından kritik soru, brüt kârdaki iyileşmenin faaliyet giderlerini karşılamaya yetip yetmediği. Bu dönemde cevap: evet, fakat daha yüksek bir operasyonel marj bırakacak kadar değil.
Net kâr ise 1,2 milyar TL’den 2,5 milyar TL’ye yükseldi. Net kâr marjı yaklaşık %10,9’dan %18,8’e çıktı. Bu çok güçlü bir sıçrama olmakla birlikte, artışın tamamını operasyonel performansla açıklamak mümkün değil. Net parasal pozisyonun etkisi burada belirleyici.
Bilanço Sağlığı
2026/6 itibarıyla toplam varlıklar, önceki yıl sonundaki 37,2 milyar TL’den 43,1 milyar TL’ye çıkarak %15,6 büyüdü. Dönen varlıklar %18,2 artışla 19,1 milyar TL’ye, duran varlıklar ise %13,6 artışla 24,0 milyar TL’ye ulaştı. Dönen varlıklardaki daha hızlı artış, işletme sermayesi ihtiyacının büyüdüğüne veya stok ve ticari alacakların bilanço içinde daha fazla yer tuttuğuna işaret edebilir. Ancak stok ve alacak detayları paylaşılmadığı için bu büyümenin nakit yaratımı açısından ne kadar sağlıklı olduğu ayrıca takip edilmeli.
Özkaynaklar 15,9 milyar TL’den 18,1 milyar TL’ye yükselerek %14,0 arttı. Özkaynakların toplam varlıklara oranı yaklaşık %42 seviyesinde. Bu, bilançonun tamamının borçla finanse edilmediğini ve şirketin anlamlı bir özkaynak tamponuna sahip olduğunu gösteriyor.
Net borç ise 13,2 milyar TL’den 13,4 milyar TL’ye çıkarak yalnızca %1,9 arttı. Borcun varlık ve özkaynak büyümesine kıyasla sınırlı artması olumlu. Bununla birlikte, net borcun seviyesi hâlâ yüksek. Altı aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK yaklaşık 12,2 kat. Bu oran yıllıklandırılmış FAVÖK ile yaklaşık 6,1 kata geriliyor; ancak yine de borçluluğun yatırımcı açısından temel izleme başlıklarından biri olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyonu geçen yıl 218,4 milyon TL zarar iken bu yıl 1,4 milyar TL kazanca dönmüş. Böylece net kâra yaklaşık 1,6 milyar TL’lik pozitif katkı oluşmuş durumda. Net kârdaki 1,3 milyar TL’lik toplam artışın, operasyonel FAVÖK artışından çok daha yüksek olması bu etkinin önemini açıkça ortaya koyuyor.
TAS 29 kapsamında bu kalem, şirketin parasal varlıkları ile parasal yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtıyor. Yüksek enflasyon ortamında net parasal pozisyon kazancı, bilançoda net parasal yükümlülük taşıyan şirketler için dönemsel olarak kârı destekleyebilir. Ancak bu kazanç, doğrudan satış hacmi veya nakit yaratma gücü anlamına gelmez; muhasebesel ve enflasyon düzeltmesinden kaynaklanan bir etkidir.
Bu nedenle 2,5 milyar TL net kârın tamamını tekrarlanabilir operasyonel kâr olarak değerlendirmek riskli. Daha kalıcı performans göstergeleri brüt kâr, FAVÖK, işletme sermayesi ve faaliyetlerden yaratılan nakit akışı olacaktır. Net parasal pozisyonun ilerleyen dönemlerde aynı yönde katkı verip vermeyeceği, enflasyon ve şirketin parasal varlık-borç kompozisyonuna bağlı.
Yatırımcı için Ne Anlama Geliyor?
YYLGD’nin 2026/6AB sonuçları, brüt kârlılık ve bilanço büyümesi açısından olumlu, fakat operasyonel marjlar ve net borç seviyesi bakımından daha temkinli okunması gereken bir tablo sunuyor.
Öne çıkan fırsatlar:
- Brüt kâr marjındaki iyileşme, fiyatlama ve ürün karmasının şirket lehine geliştiğini gösteriyor.
- Net borcun yalnızca %1,9 artması, büyümenin borçla aşırı finanse edilmediğine işaret ediyor.
- Özkaynakların %14 artarak 18,1 milyar TL’ye ulaşması, bilanço tamponunu güçlendiriyor.
Temel riskler ise şunlar:
- Satış büyümesi %20,6 ile enflasyonun altında kaldığı için reel büyüme sınırlı olabilir.
- FAVÖK marjı %8,6’dan %8,3’e geriledi; faaliyet giderlerinin kontrolü önem kazanıyor.
- Net borç/yıllıklandırılmış FAVÖK yaklaşık 6,1 kat seviyesinde ve faiz oranları ile nakit akışı koşullarına duyarlılık yaratıyor.
- Net kâr artışının önemli bölümü 1,4 milyar TL’lik net parasal pozisyon kazancından geliyor; bu katkı sürdürülebilir operasyonel performansla karıştırılmamalı.
Sonuç olarak bu dönem, YYLGD’nin brüt kârlılık ve bilanço tarafında ilerleme kaydettiğini; ancak şirket değerlemesi yapılırken net kârdan ziyade FAVÖK marjı, borç azaltma kapasitesi ve faaliyet nakit akışına odaklanılması gerektiğini gösteriyor. Yatırım tavsiyesi değildir.