
Açılış
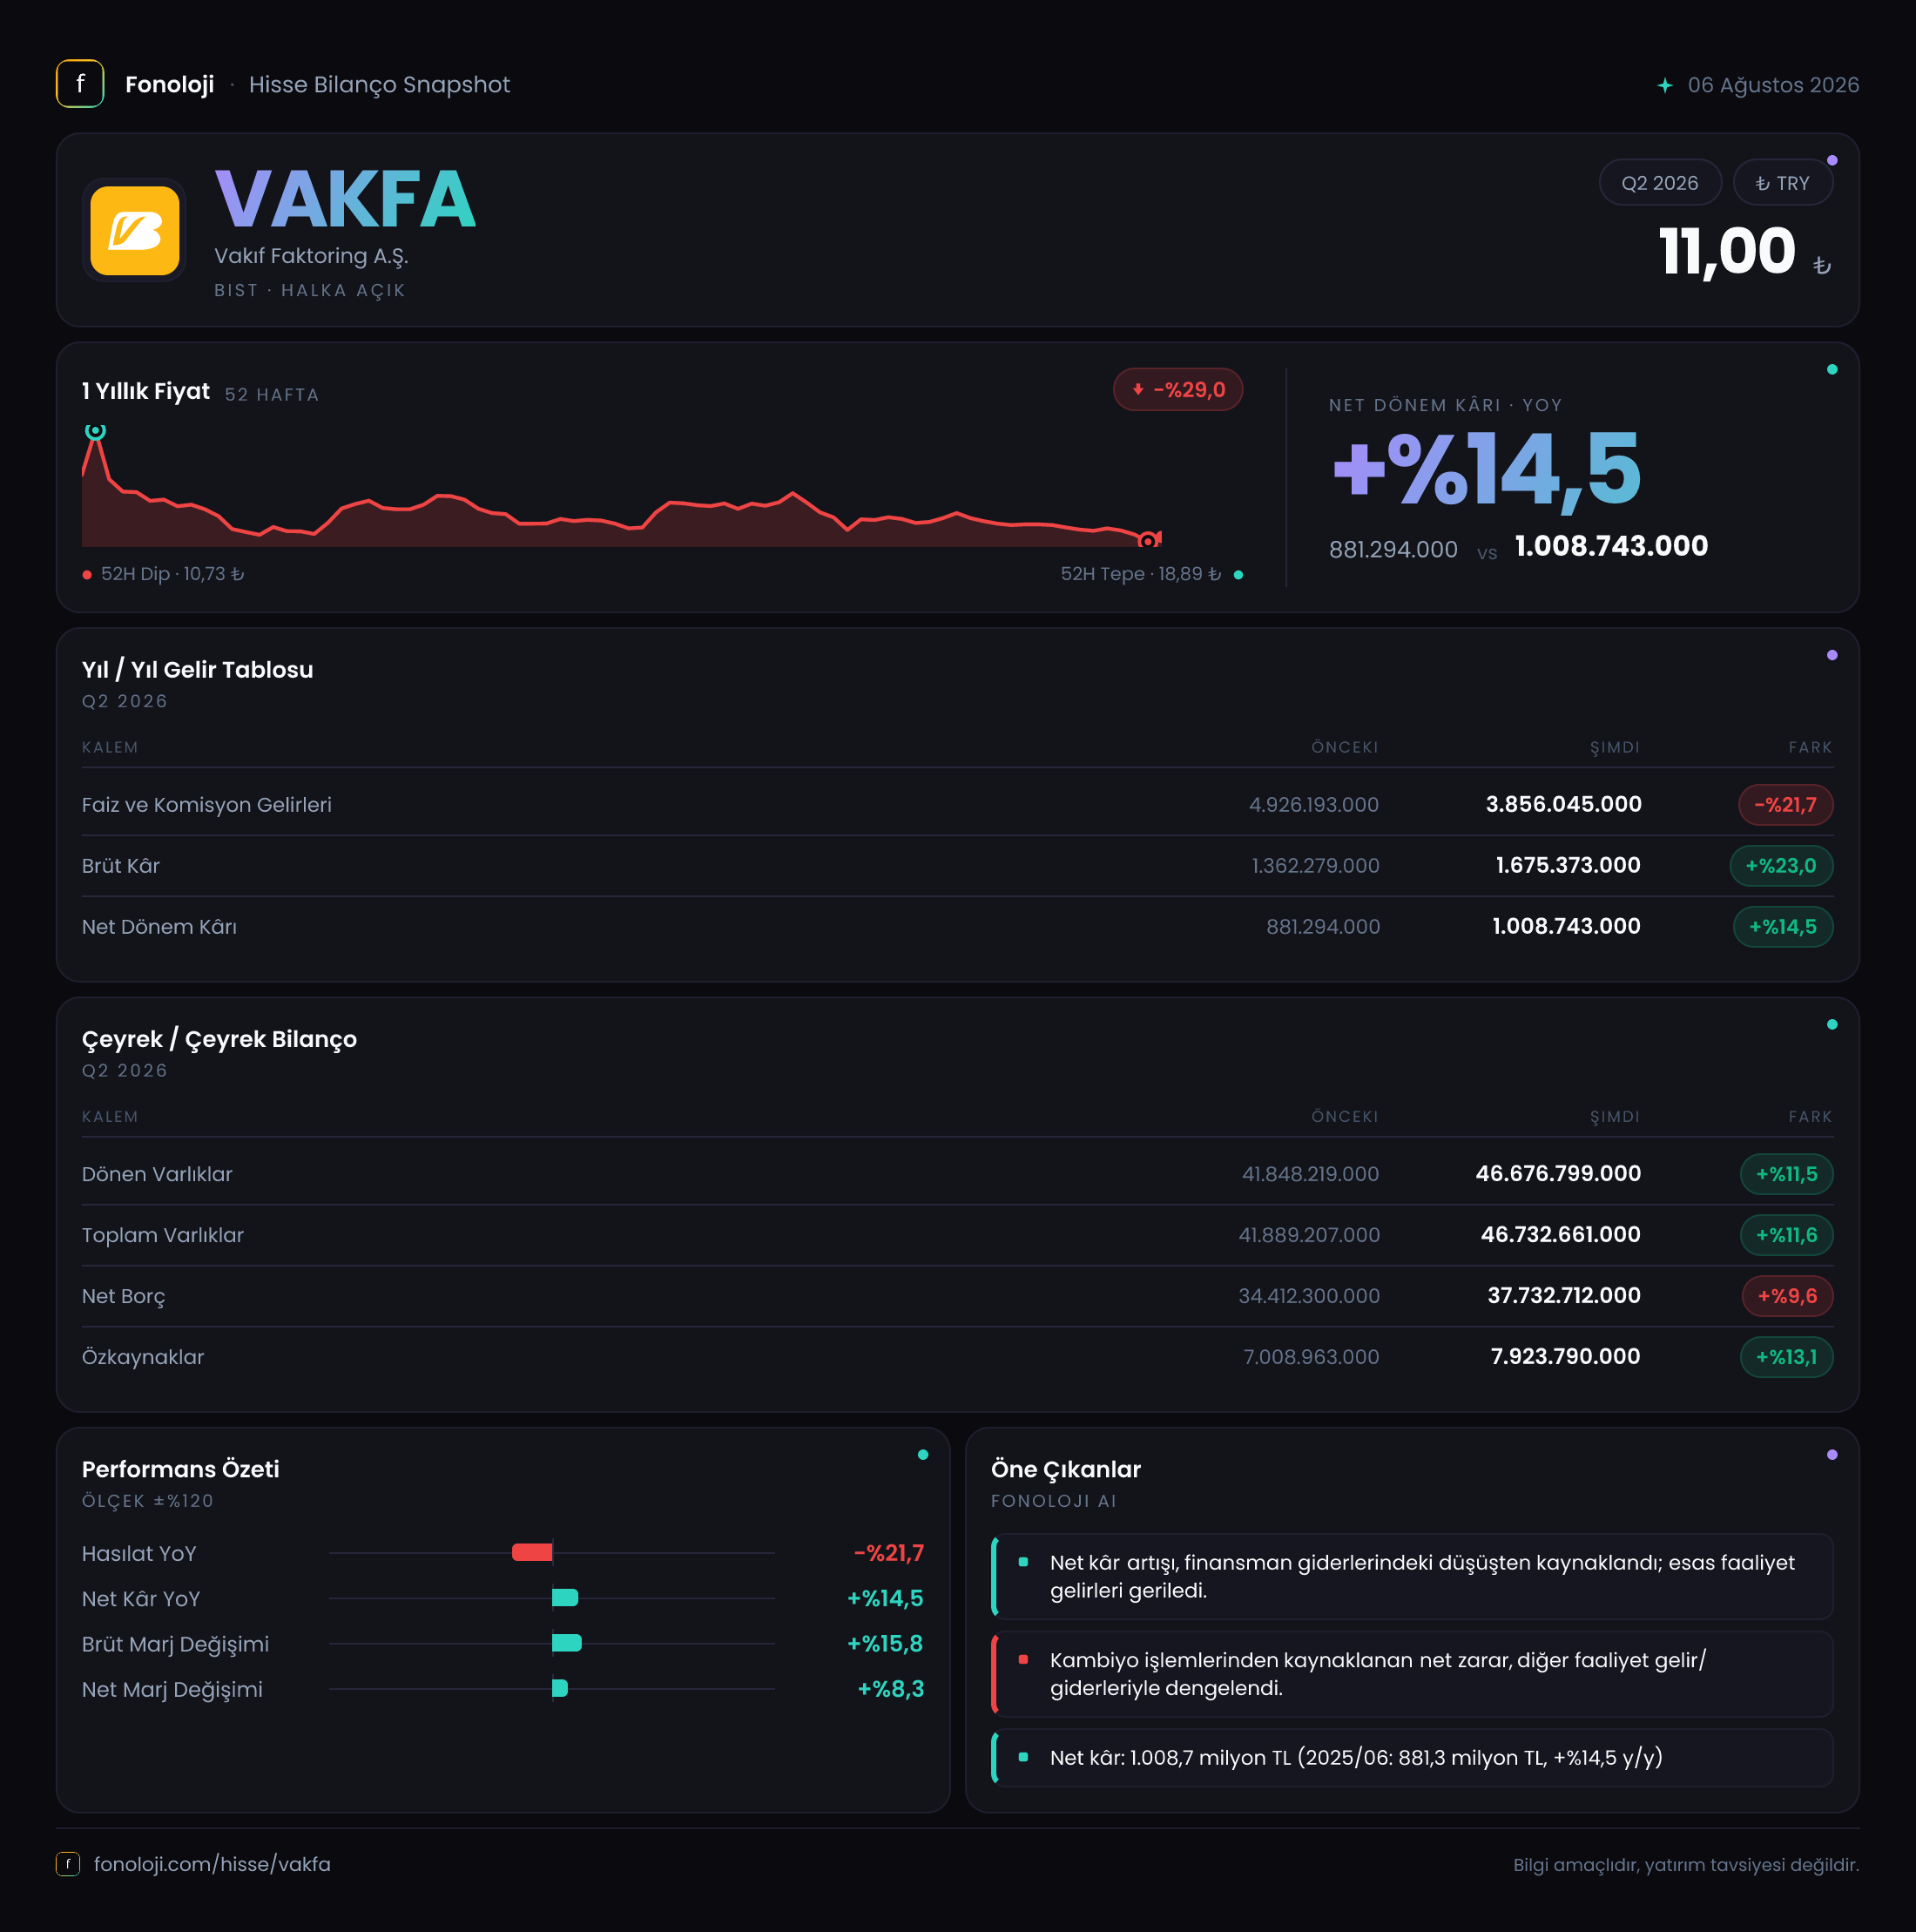
Vakıf Faktoring, işletmelere alacak finansmanı sağlayan ve bilançosunda ağırlıklı olarak kısa vadeli finansal varlıklar taşıyan bir finansman şirketidir. 2026/6AB sonuçlarının ana mesajı, satış hacmi gerilerken kârlılığın güçlenmesi ve bilanço büyümesinin devam etmesidir. Şirketin satışları geçen yılın aynı dönemine göre %21,7 azalırken brüt kârı %23,0, net dönem kârı ise %14,5 arttı. Bu tablo, yalnızca büyüme hızına bakıldığında zayıf; ancak marj ve kâr üretme kapasitesi açısından daha dengeli bir görünüm sunuyor.
Burada önemli bir ayrım var: Veriler 2026 yılının ilk altı ayını, geçen yılın aynı dönemindeki 2025/6AB sonuçlarıyla karşılaştırıyor. Bilanço kalemleri ise 2025 yıl sonuna göre değişimi gösteriyor. Çeyreklik gelir ve kâr kırılımı paylaşılmadığı için, ilk ve ikinci çeyreğin ayrı ayrı nasıl performans gösterdiği konusunda kesin bir trend çıkarmak mümkün değil.
Satış Hikayesi
Şirketin satışları 3,9 milyar TL ile geçen yılın aynı dönemindeki 4,9 milyar TL’nin altında kaldı. Nominal olarak 1,1 milyar TL’lik bu düşüş, %21,7 gerilemeye işaret ediyor. Türkiye’de aynı dönemde enflasyonun %30’un üzerinde seyrettiği dikkate alındığında, satışlardaki daralma yalnızca nominal değil, reel açıdan da belirgin bir zayıflığa işaret ediyor. Başka bir ifadeyle, şirket gelirlerini fiyat artışlarıyla koruyamamış; faktoring işlem hacmi, komisyon gelirleri veya finansal faaliyetlerin toplam katkısı açısından geçen yılın ilk yarısına göre daha düşük bir tablo oluşmuş.
Bununla birlikte faktoring şirketlerinde satış kalemi, sanayi şirketlerindeki ürün satışları gibi tek başına okunmamalı. Faiz oranları, müşteri talebi, ticari alacakların vadesi, fonlama maliyeti ve portföy kompozisyonu gelirleri önemli ölçüde etkileyebilir. Bu nedenle satışlardaki gerileme, doğrudan müşteri kaybı anlamına gelmez; ancak şirketin büyüme ivmesinin zayıfladığını gösteren önemli bir sinyaldir.
Şirketin bilançosu ise faaliyet hacminin tamamen küçülmediğini gösteriyor. Toplam varlıklar 41,9 milyar TL’den 46,7 milyar TL’ye yükseldi. Bu, yıl sonuna göre 4,8 milyar TL ve %11,6 büyüme demek. Dolayısıyla gelir tablosunda satış düşerken bilanço büyümeye devam etmiş. Bu ayrışma, faktoring alacaklarının veya finansal varlıkların büyümüş olabileceğini düşündürüyor; ancak ilgili alt kırılımlar paylaşılmadığı için büyümenin hangi kalemlerden kaynaklandığını kesinleştiremiyoruz.
Kârlılık
Kârlılık tarafındaki en dikkat çekici gelişme marjların belirgin biçimde genişlemesi. Brüt kâr 1,7 milyar TL’ye yükselirken geçen yılın aynı döneminde bu rakam 1,4 milyar TL idi. Böylece brüt kâr %23,0 artmış oldu. Daha önemlisi, satışlar gerilemesine rağmen brüt marj yaklaşık %28,6’dan %43,6’ya çıktı. Bu, 15 puana yakın güçlü bir iyileşme anlamına geliyor.
Satışların düşmesine rağmen brüt kârın artması, şirketin gelir kompozisyonunda veya marj yapısında önemli bir değişim olduğunu gösteriyor. Daha yüksek getirili işlemlerin payı artmış, maliyet yapısı iyileşmiş veya düşük marjlı faaliyetlerin ağırlığı azalmış olabilir. Ancak bu nedenlerden hangisinin etkili olduğunu söylemek için gelirlerin komisyon, faiz ve diğer finansal kalemler bazında ayrıştırılması gerekiyor. Bu nedenle marj artışı olumlu bir sonuç olsa da, sürdürülebilirliği henüz kanıtlanmış değil.
Net dönem kârı 1,0 milyar TL olarak gerçekleşti; geçen yılın aynı dönemindeki 881,3 milyon TL’ye göre artış %14,5 oldu. Net kâr marjı da yaklaşık %18,0’dan %25,6’ya yükseldi. Brüt kârdaki artışın %23,0, net kârdaki artışın ise %14,5 kalması, brüt kârdan net kâra giderken kârlılığı sınırlayan kalemlerin bulunduğunu gösteriyor. Bu kalemler finansman giderleri, faaliyet giderleri, karşılıklar veya vergi olabilir; fakat veri setinde bunların ayrıntısı yer almıyor.
FAVÖK açıklanmadığı için FAVÖK marjı ve net borç/FAVÖK oranı hesaplanamıyor. Ayrıca faktoring şirketlerinde FAVÖK, sanayi şirketlerinde olduğu kadar temel performans göstergesi olmayabilir; yine de borçluluk analizinde karşılaştırılabilir bir kârlılık metriğinin bulunmaması yatırımcı açısından önemli bir veri eksikliği yaratıyor.
Bilanço Sağlığı
Bilanço, yılın ilk yarısında büyümenin sürdüğünü gösteriyor. Dönen varlıklar 41,8 milyar TL’den 46,7 milyar TL’ye çıkarak %11,5 arttı. Duran varlıklar küçük bir taban üzerinden 41,0 milyon TL’den 55,9 milyon TL’ye yükseldi ve artış oranı %36,3 oldu; ancak toplam bilanço içinde duran varlıkların payı hâlâ oldukça sınırlı. Bu nedenle şirketin bilanço yapısı esas olarak dönen ve finansal nitelikteki varlıklara dayanıyor.
Net borç 34,4 milyar TL’den 37,7 milyar TL’ye yükseldi. 3,3 milyar TL’lik artış ve %9,6’lık büyüme, varlık büyümesinin önemli ölçüde borçlanmayla finanse edildiğini gösteriyor. Buna karşılık özkaynaklar 7,0 milyar TL’den 7,9 milyar TL’ye çıkarak %13,1 arttı. Özkaynakların borçtan daha hızlı büyümesi olumlu bir nokta; şirketin özkaynak tabanı bilanço büyümesine eşlik etmiş.
Net borcun özkaynaklara oranı yaklaşık 4,8 kat seviyesinde. Faktoring sektöründe borçla çalışma yapısal olarak normal olsa da bu oran, şirketin fonlama koşullarına ve alacak kalitesine duyarlı olduğunu gösteriyor. Toplam varlıklar içindeki özkaynak payı da yaklaşık %16,9 seviyesinde; yıl sonundaki yaklaşık %16,7 seviyesine göre sınırlı bir iyileşme var. FAVÖK verisi bulunmadığı için borcun kâr üretme kapasitesine oranı ölçülemiyor. Bu nedenle yatırımcının özellikle fonlama maliyeti, tahsilat performansı ve takipteki alacak eğilimini izlemesi gerekiyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon verisi paylaşılmadığı için enflasyon muhasebesinin şirketin net kârına etkisi ayrıştırılamıyor. Türkiye’de uygulanan TAS 29 kapsamında nakit ve benzeri parasal varlıklar ile parasal yükümlülüklerin enflasyon karşısındaki konumu, dönem kârını önemli ölçüde etkileyebilir.
Faktoring şirketleri yüksek tutarda finansal alacak ve borç taşıdığı için net parasal pozisyon, operasyonel kârlılık kadar kritik olabilir. Şirketin net parasal varlık mı yoksa net parasal yükümlülük mü taşıdığı bilinmeden 1,0 milyar TL’lik net kârın ne kadarının faaliyet performansından, ne kadarının enflasyon muhasebesi etkisinden kaynaklandığı söylenemez. Bu veri açıklanmadan yapılan kâr karşılaştırması eksik kalacaktır.
Yatırımcı için Ne Anlama Geliyor?
Vakıf Faktoring’in ilk yarı sonuçları, satış büyümesi zayıf fakat marj ve net kârlılık güçlü bir şirket profili ortaya koyuyor. Fırsat tarafında, brüt marjın %28,6’dan %43,6’ya yükselmesi ve özkaynakların bilanço büyümesini desteklemesi öne çıkıyor. Şirket daha yüksek kârı daha düşük satış tabanından üretmeyi başarmış durumda.
Risk tarafında ise satışların yüksek enflasyon ortamında %21,7 gerilemesi, net borcun 37,7 milyar TL’ye yükselmesi ve borç/özkaynak oranının yaklaşık 4,8 kat seviyesinde bulunması dikkat çekiyor. Marj genişlemesinin geçici mi kalıcı mı olduğu, çeyreklik veriler açıklanmadan anlaşılamaz. Ayrıca net parasal pozisyon ve FAVÖK verilerinin bulunmaması, kârın kalitesini ve borç taşıma kapasitesini değerlendirmeyi zorlaştırıyor.
İzlenmesi gereken başlıklar şunlar:
- 2026’nın ikinci çeyreğinde gelir ve kâr ivmesinin korunup korunmadığı,
- Faktoring alacaklarının büyüme hızı ve tahsilat kalitesi,
- Fonlama maliyetlerinin marjlar üzerindeki etkisi,
- Net borç artışının özkaynak büyümesinden daha hızlı hale gelip gelmediği,
- TAS 29 kaynaklı net parasal pozisyonun net kâra katkısı.
Yatırım tavsiyesi değildir.