
Açılış
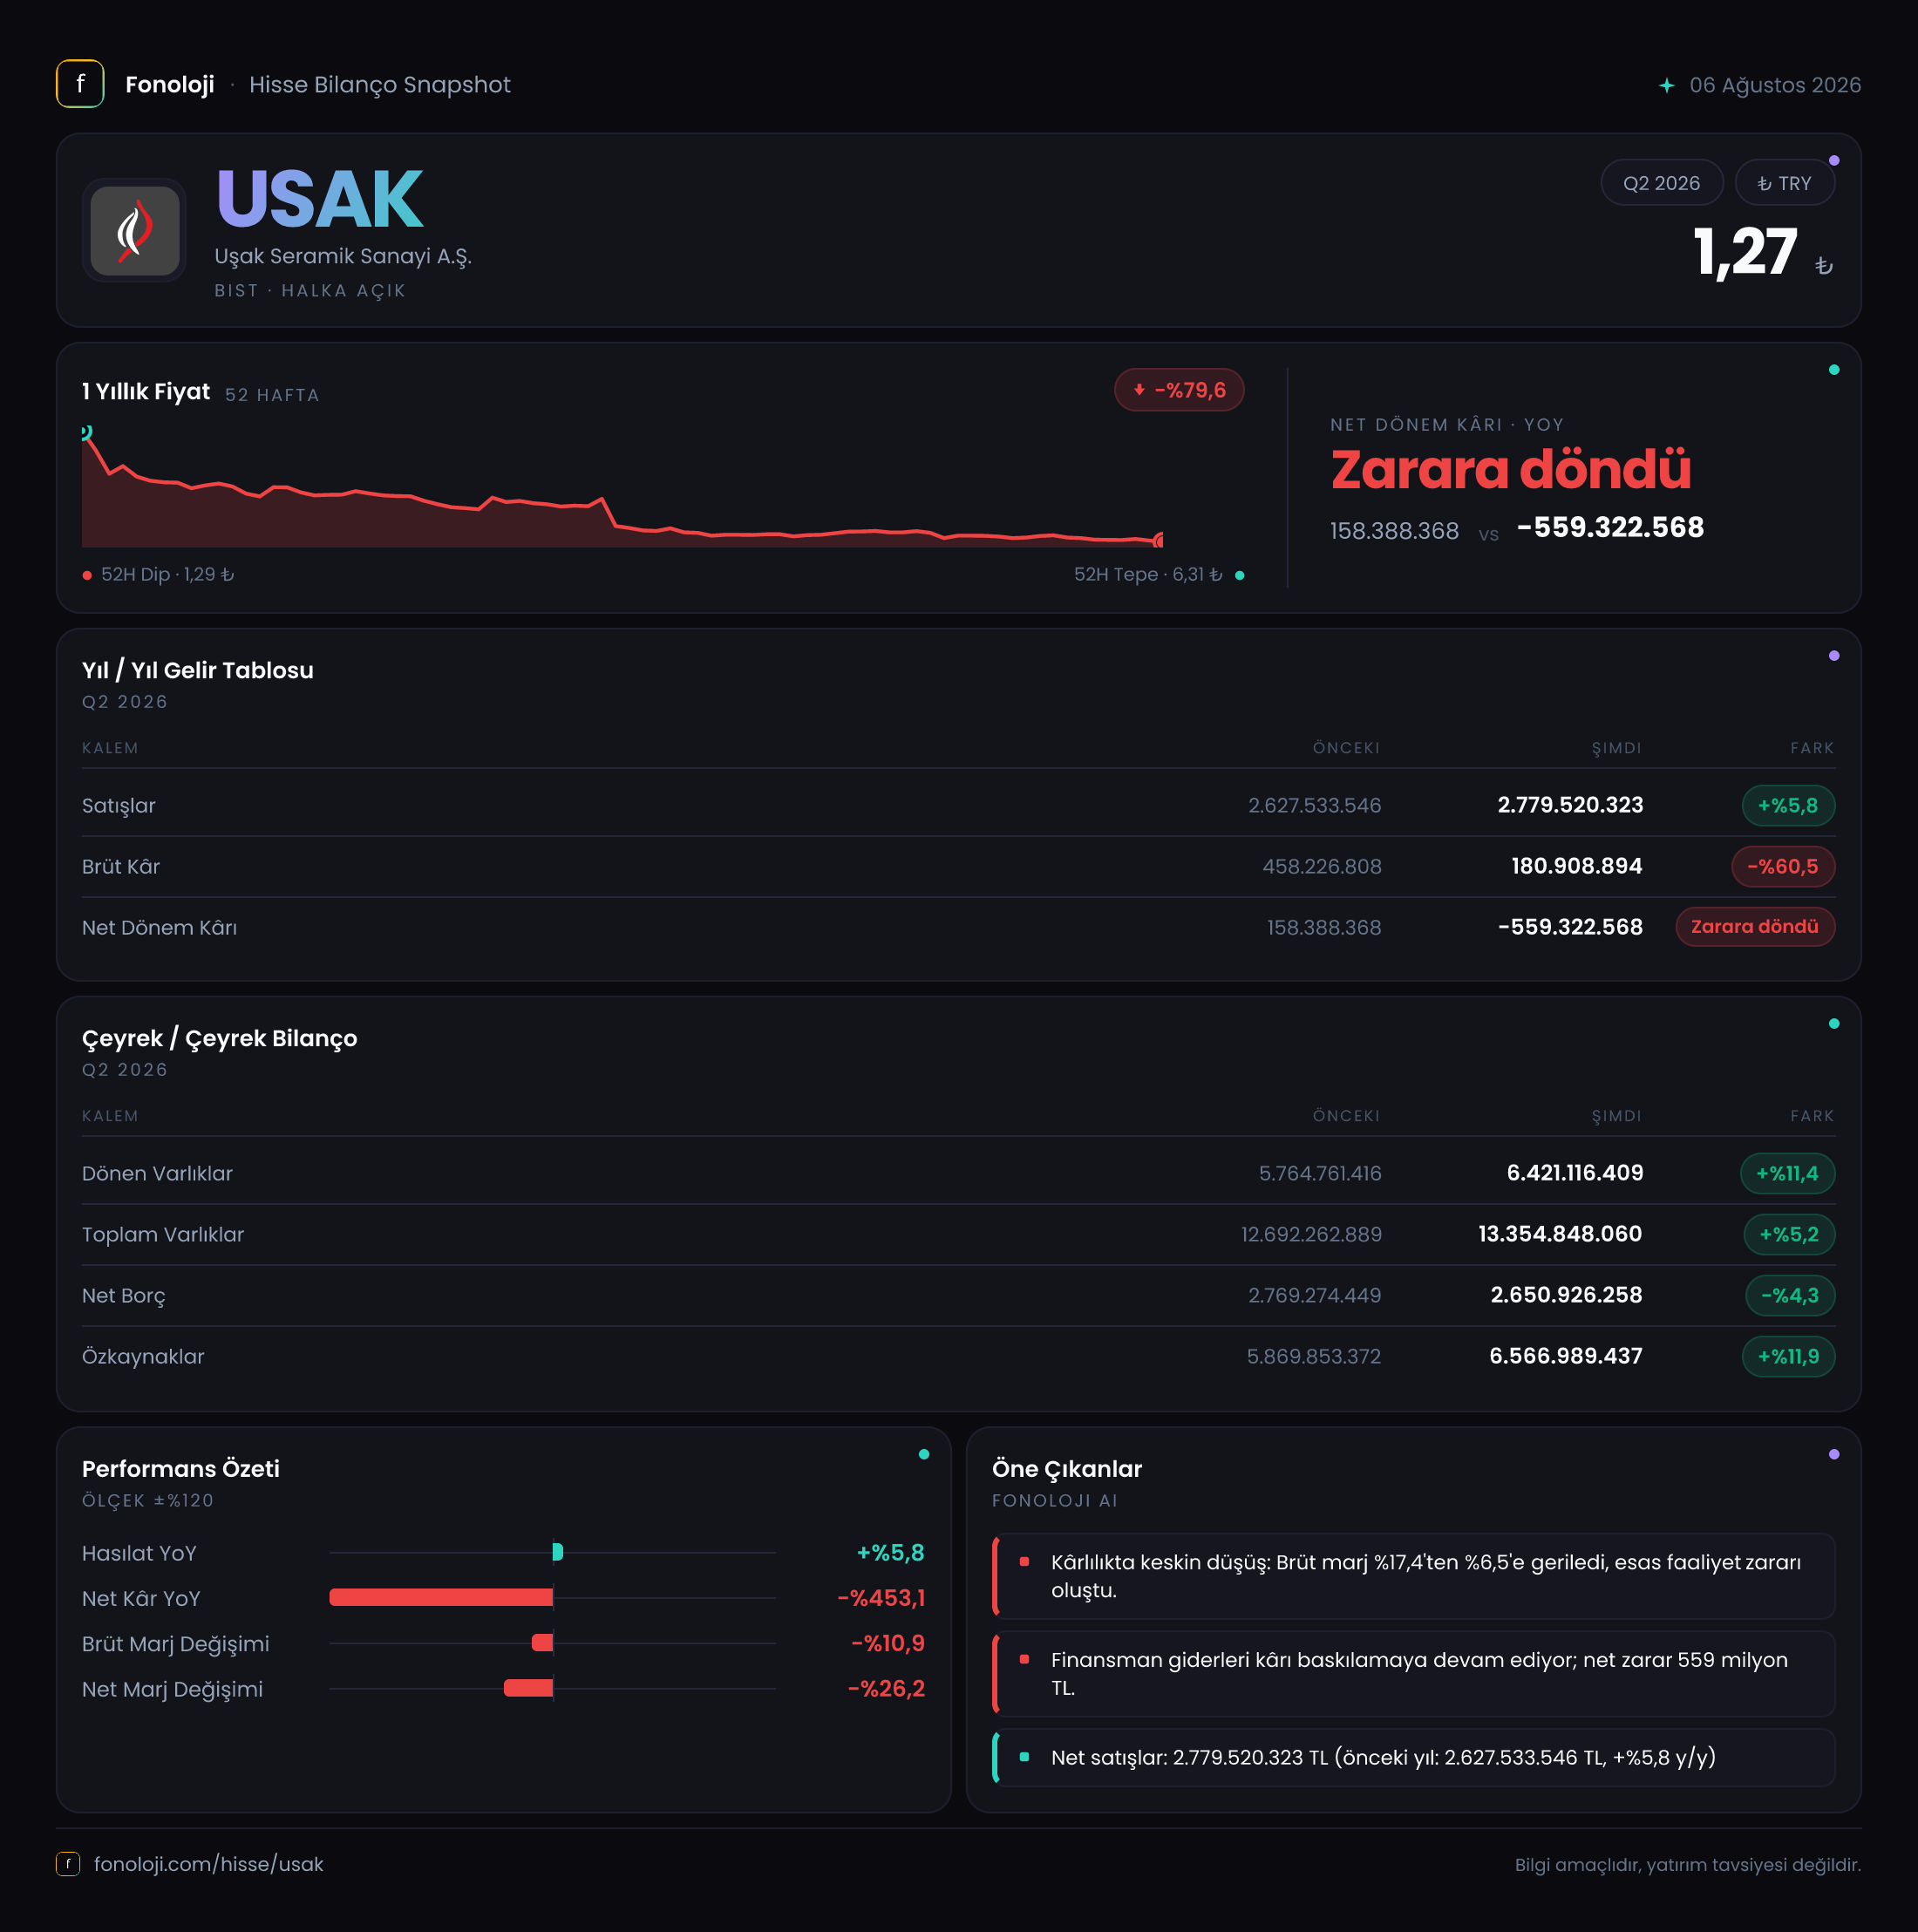
Uşak Seramik, 2026/6AB döneminde satışlarını geçen yılın aynı dönemine göre artırmasına rağmen kârlılık tarafında belirgin bir bozulma yaşadı. Şirketin satışları 2,8 milyar TL’ye çıkarak yıllık bazda %5,8 büyüdü; ancak brüt kâr 458,2 milyon TL’den 180,9 milyon TL’ye geriledi. Bu tablo, satış hacmi veya nominal ciro korunurken maliyetlerin çok daha hızlı yükseldiğine işaret ediyor. Dönem sonunda şirket 559,3 milyon TL net zarar açıklarken, bilanço tarafında net borçta sınırlı gerileme ve özkaynaklarda artış dikkat çekiyor.
Buradaki kritik nokta, bunun bir ara dönem raporu olması ve verilen karşılaştırmanın altı aylık dönem bazında geçen yılın aynı dönemiyle yapılmasıdır. Çeyreklik trend verisi bulunmadığı için, kârlılıktaki bozulmanın son çeyrekte hızlanıp hızlanmadığını veya toparlanma sinyali verip vermediğini bu verilerle kesin biçimde ayırmak mümkün değil.
Satış Hikayesi
Uşak Seramik’in satışları yıllık bazda %5,8 artarak 2,8 milyar TL’ye ulaştı. İlk bakışta ciro büyümesi olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış şirketin reel olarak büyüdüğünü göstermiyor. Aksine, nominal satışların enflasyonun belirgin biçimde gerisinde kalması, şirketin fiyat artışlarını müşteriye tam olarak yansıtamadığını veya satış hacminde zayıflama yaşandığını düşündürüyor.
Seramik sektöründe satış fiyatları kadar enerji, hammadde, lojistik ve işçilik maliyetleri de önem taşıyor. Şirketin satışları yalnızca %5,8 artarken brüt kârın %60,5 gerilemesi, maliyet baskısının satış fiyatlarındaki artıştan çok daha yüksek olduğunu gösteriyor. Bu nedenle ciro büyümesi tek başına güçlü bir operasyonel performans olarak okunmamalı.
- Satışlar: 2,6 milyar TL’den 2,8 milyar TL’ye yükseldi.
- Nominal büyüme: %5,8.
- Reel görünüm: Enflasyonun oldukça altında kaldığı için zayıf.
- Çeyreklik görünüm: Veri paylaşılmadığından dönem içindeki ivme ve son çeyrek eğilimi için beklemek gerekiyor.
Şirketin önündeki temel operasyonel mesele, yalnızca daha fazla satış yapmak değil; artan maliyetleri fiyatlara yansıtabilmek ve satış büyümesini brüt kâra dönüştürebilmek olacak.
Kârlılık
Kârlılık tablosu, raporun en zayıf bölümünü oluşturuyor. Brüt kâr 458,2 milyon TL’den 180,9 milyon TL’ye gerileyerek %60,5 düştü. Satışlar üzerinden hesaplandığında brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %17,6 seviyesinden bu dönemde yaklaşık %6,5’e indi. Yani şirket her 100 TL’lik satıştan geçen yıl yaklaşık 17,6 TL brüt kâr üretirken, bu yıl yalnızca yaklaşık 6,5 TL brüt kâr üretebildi.
Bu gerileme, maliyet yapısında ciddi bir bozulmaya işaret ediyor. Satışların artmasına rağmen brüt marjın yaklaşık 11,1 puan düşmesi, ürün fiyatlandırmasının maliyet artışlarını karşılayamadığını veya ürün karmasının daha düşük marjlı satışlara kaydığını gösteriyor. Veride ürün bazlı satış kırılımı bulunmadığı için bu iki etkiden hangisinin baskın olduğunu söylemek mümkün değil.
FAVÖK verisi paylaşılmadığından faaliyet kârlılığının ne ölçüde korunduğu ve net borcun operasyonel nakit yaratma gücüne göre hangi seviyede olduğu hesaplanamıyor. Bu eksiklik önemli; çünkü brüt kârdaki düşüşün satış, pazarlama ve genel yönetim giderleriyle birlikte FAVÖK’e nasıl yansıdığı bilinmiyor.
Net sonuçta şirket 559,3 milyon TL zarar açıkladı. Geçen yıl aynı dönemdeki 158,4 milyon TL kâr ile karşılaştırıldığında sonuçta 717,7 milyon TL’lik bir bozulma var. Net kâr marjı geçen yıl yaklaşık %6,1 iken bu dönemde yaklaşık -%20,0 seviyesine geriledi. Net parasal pozisyon geliri zararı azaltmış olsa da, brüt kârlılıktaki kaybı telafi etmeye yetmedi.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonuna göre %5,2 artarak 13,4 milyar TL’ye yükseldi. Bu artışın ana kaynağı dönen varlıklar oldu. Dönen varlıklar 5,8 milyar TL’den 6,4 milyar TL’ye çıkarak %11,4 büyüdü. Duran varlıklar ise 6,9 milyar TL civarında yatay kaldı.
Dönen varlıklardaki artış likidite açısından ilk bakışta olumlu görünse de bunun nakit, ticari alacak veya stoklardan hangisinden kaynaklandığı paylaşılmıyor. Dolayısıyla artışın gerçek likidite gücü mü yarattığı, yoksa işletme sermayesi ihtiyacının mı yükseldiği ayrıştırılamıyor. Özellikle seramik gibi stok ve enerji maliyetlerinin önemli olduğu bir sektörde stokların hızlı artması, nakit yaratımı açısından dikkatle izlenmeli.
Net borç 2,8 milyar TL’den 2,7 milyar TL’ye gerileyerek %4,3 azaldı. Bu, zarar açıklanan bir dönemde borç seviyesinin artmaması bakımından olumlu bir gelişme. Ancak düşüş sınırlı; şirketin borçluluk profilinde köklü bir değişim yaratmıyor. FAVÖK açıklanmadığı için net borç/FAVÖK oranı hesaplanamıyor ve borcun faaliyet kârına göre makul olup olmadığı bu verilerle ölçülemiyor.
Özkaynaklar 5,9 milyar TL’den 6,6 milyar TL’ye yükselerek %11,9 arttı. Bu artış, dönem zararına rağmen gerçekleştiği için özkaynak hareketinin yalnızca net kârdan kaynaklanmadığı anlaşılıyor; ancak diğer kapsamlı gelirler veya enflasyon muhasebesi kalemleri verilmediğinden nedeni konusunda kesin yorum yapmak mümkün değil. Özkaynakların toplam varlıklara oranı yaklaşık %49 seviyesinde; bu, bilançonun yaklaşık yarısının özkaynaklarla finanse edildiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyonu 479,9 milyon TL oldu ve geçen yılın aynı dönemindeki 458,6 milyon TL’ye göre %4,7 arttı. Enflasyon muhasebesi uygulanan Türkiye finansallarında bu kalem, şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki konumunun gelir tablosuna yansımasını temsil ediyor.
Pozitif net parasal pozisyon gelirinin yükselmesi, şirketin yüksek enflasyon ortamında finansal sonuçlarını destekleyen bir unsur olmuş. Ancak bu kalem operasyonel kârlılık anlamına gelmiyor. Nitekim yaklaşık 480 milyon TL’lik net parasal pozisyon gelirine rağmen şirket 559,3 milyon TL net zarar açıkladı. Bu durum, ana faaliyet tarafındaki brüt kâr kaybının ne kadar ağır olduğunu gösteriyor.
Başka bir ifadeyle, enflasyon muhasebesinden kaynaklanan parasal pozisyon etkisi zararı azaltmış; fakat şirketin ürünlerini üretip satarken elde ettiği ekonomik marjda yaşanan bozulmayı tersine çevirememiştir. Bu nedenle yatırımcı açısından net parasal pozitifliğe değil, brüt marjın ve faaliyet kârlılığının normalleşip normalleşmediğine odaklanmak daha sağlıklı olacaktır.
Yatırımcı için Ne Anlama Geliyor?
Uşak Seramik’in 2026/6AB sonuçları, satış tarafında sınırlı nominal büyümeye karşın kârlılıkta ciddi baskı olduğunu gösteriyor. Ana mesaj, şirketin mevcut satış seviyesini yeterli marjla değerlendirememesi. Önümüzdeki dönemlerde izlenmesi gereken başlıklar şunlar:
- Satış büyümesinin enflasyonun üzerine çıkıp çıkmayacağı,
- Brüt kâr marjının %6,5 seviyesinden toparlanıp toparlanmayacağı,
- FAVÖK ve faaliyet nakit akışının yeniden pozitif ve sürdürülebilir hale gelip gelmeyeceği,
- Dönen varlık artışının nakit ve alacak kalitesiyle desteklenip desteklenmediği,
- Net borçtaki sınırlı düşüşün kalıcı olup olmayacağı.
Bilanço tarafında net borcun azalması ve özkaynakların güçlenmesi olumlu unsurlar. Buna karşılık, 559,3 milyon TL net zarar, enflasyonun gerisinde kalan satış büyümesi ve brüt marjın sert düşüşü temel riskleri oluşturuyor. Şirket için gerçek toparlanma sinyali, yalnızca cironun artması değil; fiyat-maliyet dengesinin düzelmesi, brüt marjın yükselmesi ve bu iyileşmenin FAVÖK ile nakit akışına yansıması olacaktır.
Yatırım tavsiyesi değildir.