
Açılış
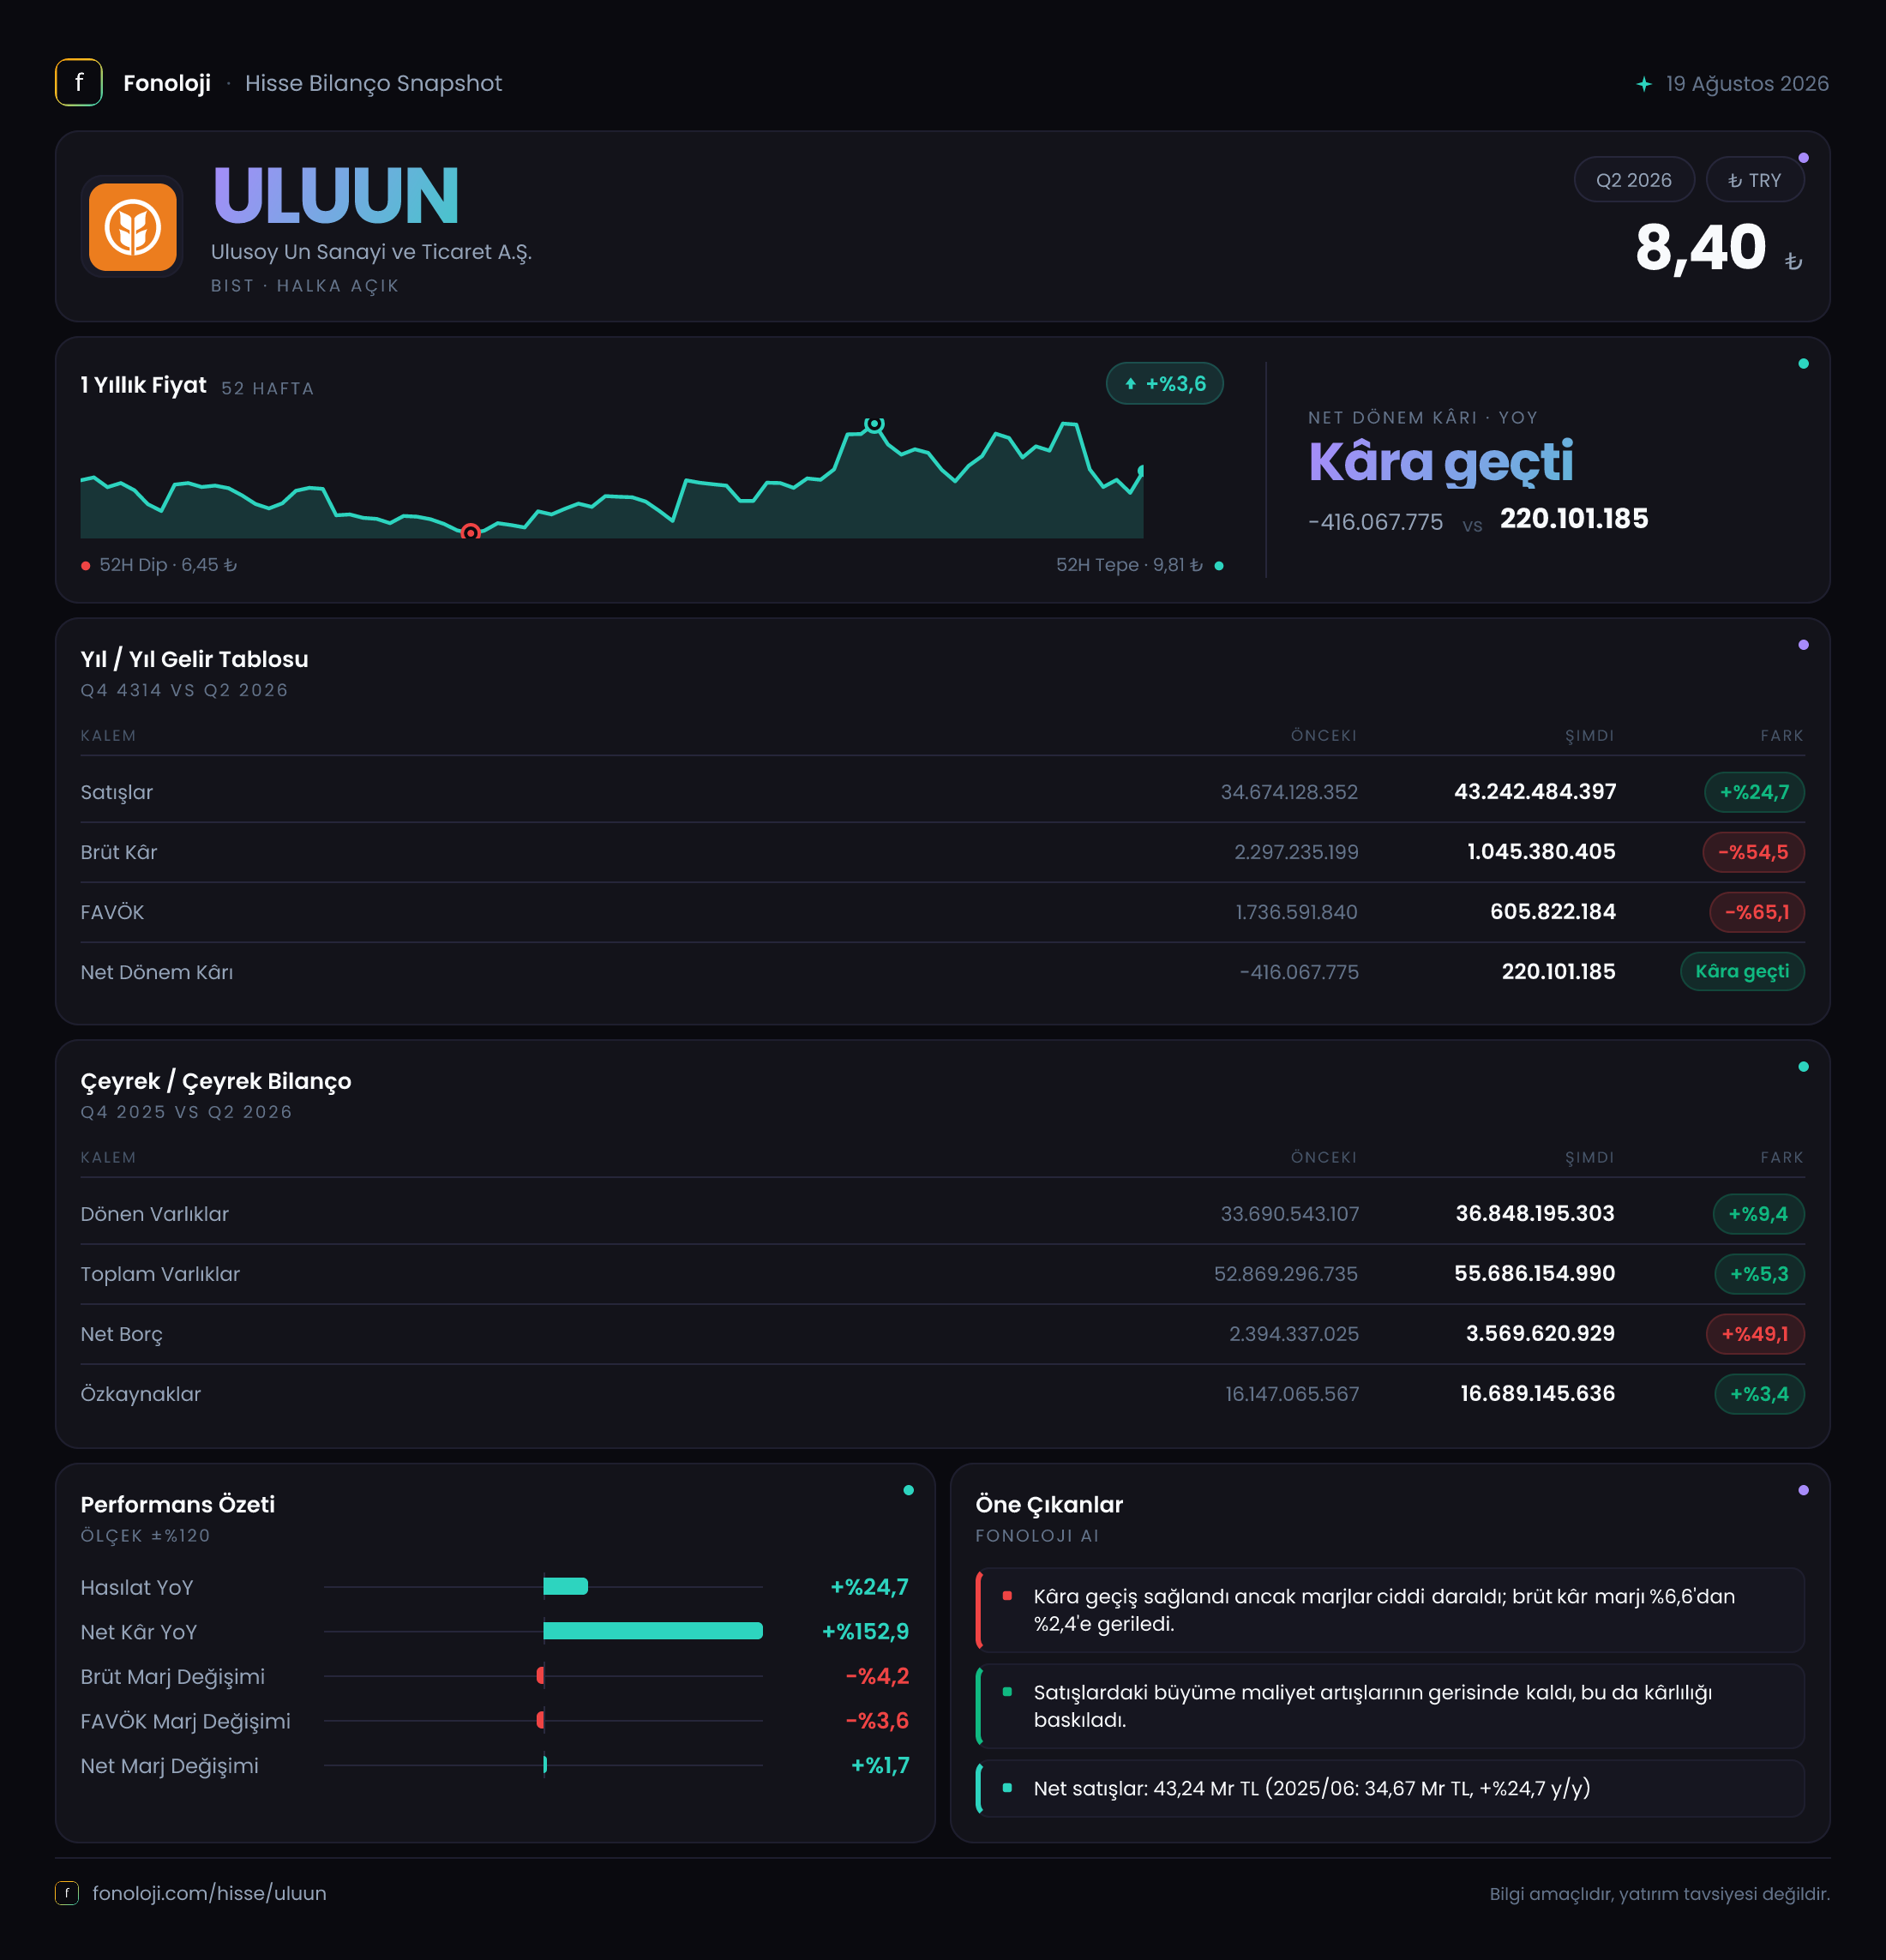
Ulusoy Un, Türkiye’nin önde gelen un üreticileri ve tarım-gıda şirketleri arasında yer alıyor; faaliyetleri buğday tedariki, un üretimi ve ilgili gıda ürünleri etrafında şekilleniyor. 2026’nın ilk altı ayında şirketin satışları nominal olarak büyürken, kârlılık tarafında belirgin bir baskı oluşmuş durumda. 43,2 milyar TL’lik satışa karşılık brüt kârın 1,0 milyar TL’ye, FAVÖK’ün ise 605,8 milyon TL’ye gerilemesi, büyümenin kalite ve marj açısından zayıfladığını gösteriyor. Buna karşın geçen yıl aynı dönemdeki 416,1 milyon TL’lik net zarardan, bu dönemde 220,1 milyon TL net kâra geçilmesi, faaliyet dışı kalemlerin ve diğer finansal etkilerin net sonucu desteklediğine işaret ediyor; ancak bu iyileşme, operasyonel kârlılıktaki bozulmayı tek başına ortadan kaldırmıyor.
Satış Hikayesi
Ulusoy Un’un satışları geçen yılın aynı dönemine göre %24,7 artarak 43,2 milyar TL’ye ulaştı. İlk bakışta bu, güçlü bir büyüme gibi görünüyor. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satış artışının enflasyonun altında kalması şirketin reel anlamda büyümesinin sınırlı kaldığını düşündürüyor. Başka bir ifadeyle şirket daha yüksek bir nominal ciro üretmiş olsa da, bu artışın tamamı gerçek hacim artışından veya fiyatlama gücünden kaynaklanmıyor olabilir.
Un sektöründe satış büyümesi; buğday fiyatları, ürün fiyatları, ihracat pazarları, iç talep ve stok yönetimiyle birlikte değerlendirilmelidir. Cirodaki artışın brüt kâra aynı ölçüde yansımaması, şirketin maliyetlerini satış fiyatlarına aktarmakta zorlandığını veya ürün karması ve hammadde fiyatlarının marjları baskıladığını gösteriyor. Satışlar büyürken brüt kârın azalması, yalnızca “daha fazla satış” yerine, bu satışların hangi kârlılık düzeyiyle yapıldığına odaklanılması gerektiğini ortaya koyuyor.
Çeyreklik veri paylaşılmadığı için satışların yılın ilk çeyreğinden ikinci çeyreğe nasıl ilerlediğini, büyümenin hızlanıp hızlanmadığını veya marj baskısının dönem içinde düzelip düzelmediğini ölçmek mümkün değil. Bu nedenle bir sonraki ara dönem raporunda özellikle çeyreklik ciro, satış hacmi ve brüt marj birlikte takip edilmeli.
Kârlılık
Şirketin kârlılık tablosunda en dikkat çekici gelişme marjlardaki sert gerileme:
- Brüt kâr: 1,0 milyar TL, geçen yıl 2,3 milyar TL; düşüş %54,5.
- Brüt kâr marjı: yaklaşık %2,3, geçen yıl yaklaşık %6,6.
- FAVÖK: 605,8 milyon TL, geçen yıl 1,7 milyar TL; düşüş %65,1.
- FAVÖK marjı: yaklaşık %1,4, geçen yıl yaklaşık %4,9.
- Net kâr: 220,1 milyon TL; geçen yıl 416,1 milyon TL net zarar.
Bu tablo, satışların %24,7 büyümesine rağmen ana faaliyet kârlılığının ciddi biçimde zayıfladığını gösteriyor. Brüt marjın yaklaşık 4,3 puan gerilemesi, doğrudan üretim maliyetlerinin satışlardan çok daha hızlı arttığına işaret ediyor. FAVÖK marjındaki yaklaşık 3,5 puanlık düşüş ise yalnızca hammadde maliyetlerinin değil, faaliyet giderlerinin de kârlılık üzerinde baskı yaratmış olabileceğini düşündürüyor.
Net kâr tarafındaki iyileşme olumlu görünse de bunun kaynağı faaliyet performansıyla tam olarak örtüşmüyor. Şirket, geçen yıl zarar açıklarken bu dönemde kâra geçti; ancak FAVÖK’ün 1,7 milyar TL’den 605,8 milyon TL’ye gerilemesi, operasyonel çekirdeğin zayıfladığını açıkça ortaya koyuyor. Net kârın hangi kalemlerle desteklendiğini anlamak için finansman giderleri, vergi etkisi, kur farkları ve diğer faaliyet dışı gelir-giderlerin ayrıntılı dipnotları incelenmeli. Mevcut veriyle söylenebilecek net sonuç şu: Net kâr toparlandı, fakat bu toparlanma marj kalitesindeki bozulmayla birlikte gerçekleşti.
Bilanço Sağlığı
Bilanço, şirketin büyüyen satış hacmini finanse etmek için daha fazla işletme sermayesine ihtiyaç duyduğunu gösteriyor. Dönen varlıklar yıl sonuna göre %9,4 artarak 36,8 milyar TL’ye çıkarken, toplam varlıklar %5,3 artışla 55,7 milyar TL’ye ulaştı. Dönen varlıkların toplam varlıklar içindeki ağırlığı yüksek olduğundan, stoklar ve ticari alacaklardaki değişim şirketin nakit üretimi açısından kritik öneme sahip.
Buna karşılık net borç %49,1 artarak 3,6 milyar TL’ye yükseldi. Borç artışının, satış hacmini ve işletme sermayesini finanse etmek için kullanılmış olması mümkün; ancak kârlılık düşerken borcun hızlı artması finansal riskin yükseldiğini gösteriyor. Altı aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 5,9 kat seviyesinde. FAVÖK’ün ikinci yarıda benzer düzeyde devam ettiği varsayımıyla yıllıklandırılmış oran yaklaşık 3 kat civarına gelir; ancak bu hesaplama mevsimsellik ve yılın ikinci yarısındaki marj değişimi nedeniyle yalnızca yön gösterici kabul edilmeli.
Özkaynaklar %3,4 artarak 16,7 milyar TL’ye yükseldi. Bu artış, net kâra geçişle desteklenmiş olabilir ve borç artışına karşı bilanço tamponu sağlıyor. Yine de özkaynak artışının net borçtaki %49,1’lik yükselişin oldukça gerisinde kalması, finansal kaldıraçta artış olduğunu gösteriyor. Önümüzdeki dönemde nakit akışı, stok devir hızı ve kısa vadeli finansal borçların vadesi yakından izlenmeli.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında enflasyon muhasebesi, yüksek enflasyon ortamında finansal tabloların satın alma gücünü daha gerçekçi yansıtmasını amaçlıyor. Ulusoy Un’un net parasal pozisyonu bu dönemde -59,3 milyon TL olarak gerçekleşti; geçen yıl aynı dönemde bu rakam -20,6 milyon TL idi. Böylece negatif pozisyonun mutlak büyüklüğü yaklaşık %188,6 arttı.
Negatif net parasal pozisyon, parasal kalemlerden kaynaklanan enflasyon muhasebesi etkisinin bu dönemde net sonuç üzerinde daha olumsuz bir görünüm yarattığını gösteriyor. 59,3 milyon TL’lik etki, 43,2 milyar TL’lik satış hacmine kıyasla sınırlı kalsa da net kârın yalnızca 220,1 milyon TL olduğu düşünüldüğünde anlamlıdır. Bu kalem tek başına net kârı belirlemiyor; ancak düşük faaliyet marjı ortamında kâr üzerindeki etkisi büyüyor. Şirketin net parasal pozisyonundaki bozulma, bilanço kompozisyonu ve parasal varlık-borç dengesinin enflasyon karşısında daha dikkatli yönetilmesi gerektiğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Ulusoy Un’da yatırım tezinin güçlü tarafı, şirketin yüksek satış hacmi ve temel gıda sektöründeki faaliyet alanı. Net zarardan net kâra geçiş de kısa vadede olumlu bir gelişme. Ancak mevcut finansallar, asıl sorunun satış yaratmak değil, bu satışları yeterli kârlılıkla gerçekleştirmek olduğunu gösteriyor.
Öne çıkan fırsatlar:
- Satış hacminin büyümeye devam etmesi ve fiyatlama gücünün iyileşmesi.
- Buğday ve diğer hammadde maliyetlerinde normalleşme olması.
- Brüt marjın %2,3’ten daha sağlıklı seviyelere toparlanması.
- Borç artışının durması ve işletme sermayesi kaynaklı nakit akışının güçlenmesi.
Başlıca riskler ise şunlar:
- FAVÖK marjının %1,4 gibi düşük bir seviyeye gerilemesi.
- Net borcun yıl sonuna göre %49,1 artması.
- Enflasyonun üzerinde satış büyümesi sağlanamaması.
- Net kârın operasyonel kârdaki zayıflığı yeterince yansıtmaması.
- Çeyreklik verinin bulunmaması nedeniyle iyileşmenin kalıcı olup olmadığının henüz görülememesi.
Özetle, 2026/6AB finansalları ciro büyümesine rağmen marj erozyonunun öne çıktığı bir dönem gösteriyor. Net kârın pozitife dönmesi değerli, fakat yatırımcı açısından daha kritik gösterge, önümüzdeki dönemlerde brüt ve FAVÖK marjlarının toparlanıp toparlanmayacağı olacak. Yatırım tavsiyesi değildir.