
Açılış
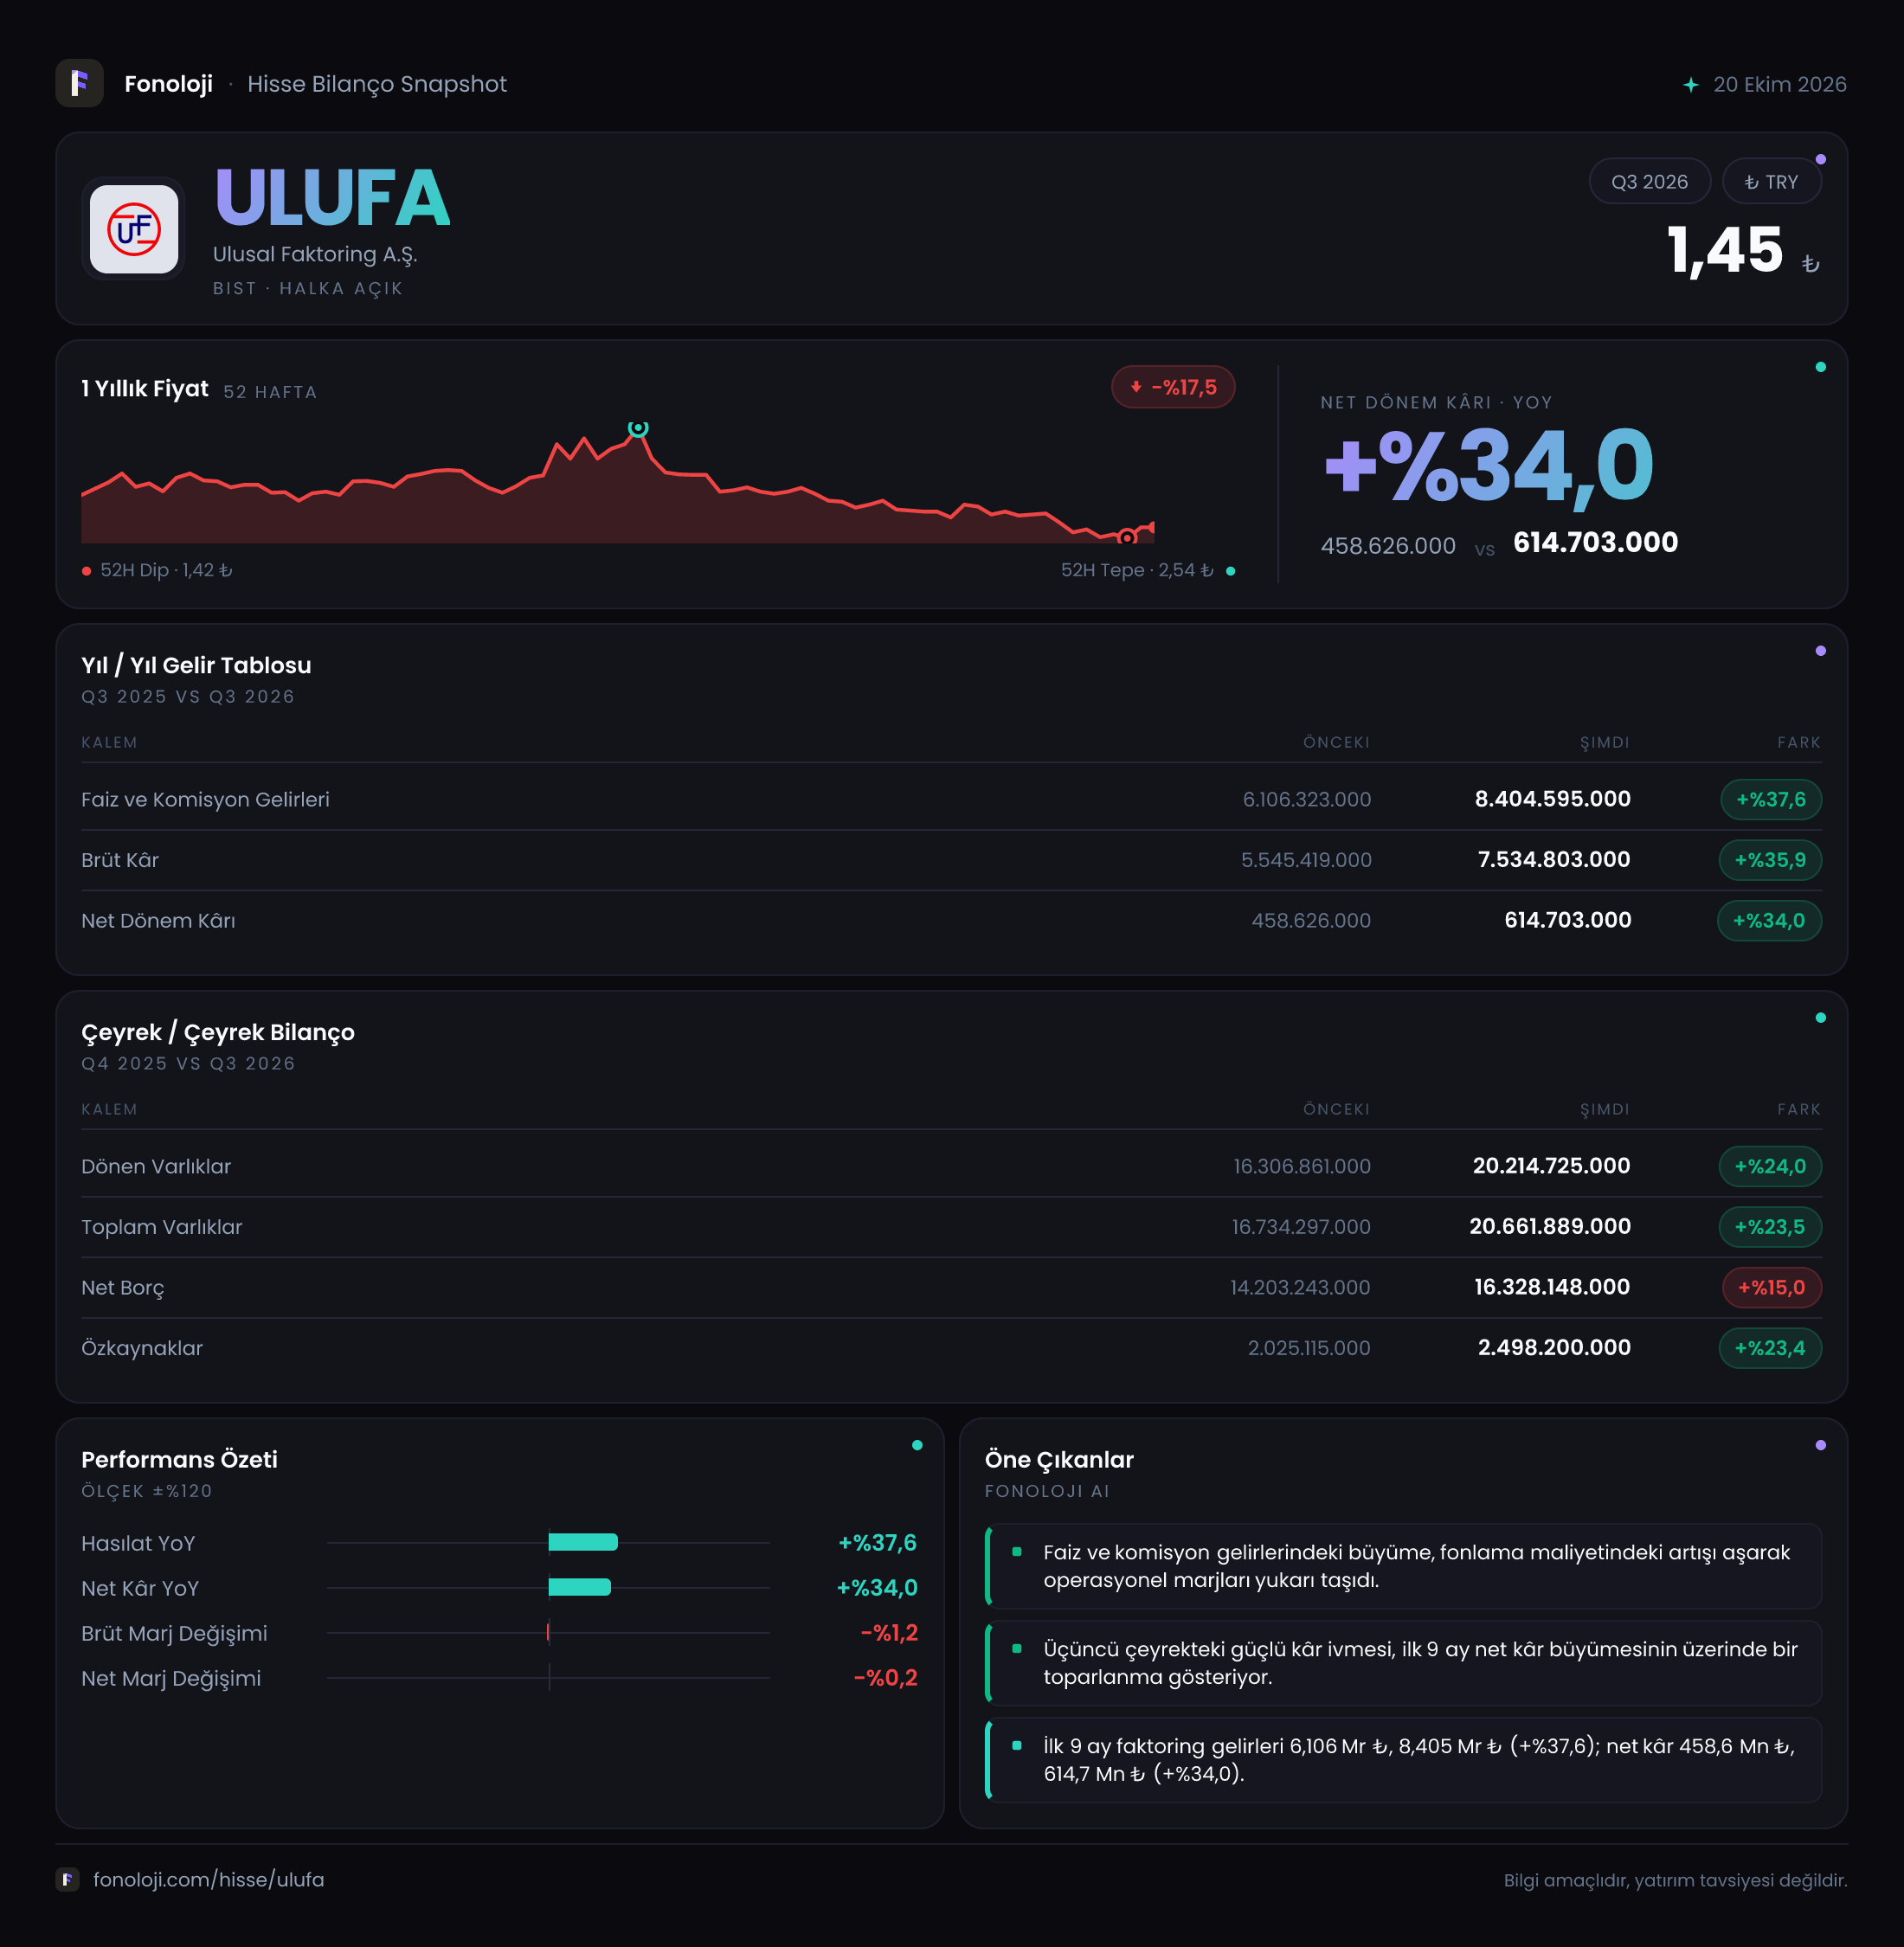
ULUFA — Ulusal Faktoring A.Ş., işletmelere ticari alacaklarını finansmana dönüştürme imkânı sunan bir faktoring şirketi. 2026/9 döneminde şirketin satışları geçen yılın aynı dönemine göre %37,6 artarak 8,4 milyar TL’ye, net dönem kârı ise %34,0 yükselerek 614,7 milyon TL’ye ulaştı. İlk bakışta büyüme güçlü görünse de kâr artışının satış büyümesinin gerisinde kalması, marjlar ve fonlama maliyetleri açısından yakından izlenmesi gereken bir tablo yaratıyor. Bilanço tarafında varlıklar ve özkaynaklar büyürken net borcun da artmaya devam etmesi, faktoring iş modelinin doğal fonlama ihtiyacını yeniden gündeme getiriyor.
Satış Hikayesi
ULUFA’nın satışları 6,1 milyar TL’den 8,4 milyar TL’ye çıkarak 2,3 milyar TL arttı. Bu, nominal olarak %37,6 büyümeye işaret ediyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu oran, yalnızca fiyat artışlarının üzerine çıkan ancak enflasyondan tamamen güçlü biçimde ayrıştığı henüz netleşmeyen bir büyümeye işaret ediyor. Gerçek büyümeyi değerlendirmek için faktoring alacaklarının hacmi, yeni müşteri kazanımı, ortalama işlem büyüklüğü ve tahsilat performansı gibi operasyonel göstergelerin de görülmesi gerekir.
Satışlardaki artışın brüt kâra büyük ölçüde yansıması olumlu. Brüt kâr 5,5 milyar TL’den 7,5 milyar TL’ye yükselerek %35,9 büyüdü. Ancak brüt kâr büyümesi satış büyümesinin yaklaşık 1,7 puan gerisinde kaldı. Bu fark küçük görünse de faktoring gibi fonlama maliyetlerinin ve risk primlerinin önemli olduğu bir iş kolunda marj baskısının ilk işareti olabilir.
Burada önemli bir sınırlama var: Sunulan veri, 2026/9 ara dönem raporuna ait olsa da çeyreklik gelir tablosu karşılaştırması bulunmuyor. Dolayısıyla büyümenin 2026’nın üçüncü çeyreğinde hızlanıp hızlanmadığını, önceki çeyreğe göre ivme kazanıp kazanmadığını veya dönem içinde dalgalanıp dalgalanmadığını söylemek mümkün değil. Çeyreklik trend için şirketin 2026/6 ve 2025/9 dönemlerine ilişkin daha ayrıntılı gelir tablosu verilerini beklemek gerekir.
| KPI | 2026/9 | Önceki karşılaştırma | Değişim | |---|---:|---:|---:| | Satışlar | 8,4 milyar TL | 6,1 milyar TL | %37,6 | | Brüt kâr | 7,5 milyar TL | 5,5 milyar TL | %35,9 | | Net dönem kârı | 614,7 milyon TL | 458,6 milyon TL | %34,0 | | Toplam varlıklar | 20,7 milyar TL | 16,7 milyar TL | %23,5 | | Özkaynaklar | 2,5 milyar TL | 2,0 milyar TL | %23,4 |
Kârlılık
ULUFA’nın brüt kâr marjı 2026/9’da yaklaşık %89,3 seviyesinde. Geçen yıl aynı dönemde bu oran yaklaşık %90,2 idi. Yani satışlar büyürken brüt marj yaklaşık 0,9 puan geriledi. Bu tablo, şirketin gelir üretmeye devam ettiğini ancak her 1 TL’lik satıştan elde ettiği brüt kârın sınırlı da olsa azaldığını gösteriyor.
FAVÖK verisi paylaşılmadığı için faaliyet kârlılığını FAVÖK marjı üzerinden ölçmek mümkün değil. Ayrıca faktoring şirketlerinde FAVÖK, sanayi şirketlerindeki kadar anlamlı bir performans göstergesi olmayabilir; fonlama giderleri, finansal gelir-gider kalemleri ve tahsilat performansı kârlılığın merkezinde yer alır. Bu nedenle yatırımcı açısından faaliyet giderlerinin, finansman maliyetlerinin ve takipteki alacakların seyri daha açıklayıcı olacaktır.
Net dönem kârı 458,6 milyon TL’den 614,7 milyon TL’ye çıkarak %34,0 arttı. Buna karşılık net kâr marjı yaklaşık %7,5’ten %7,3’e geriledi. Başka bir ifadeyle, şirket satışlarını artırmış ve daha yüksek kâr üretmiş olsa da büyümenin tamamı nihai kâra yansımamış. Satışlardaki %37,6 artışa karşılık net kârın %34,0 büyümesi; finansman giderleri, faaliyet giderleri, kredi riski veya diğer finansal kalemlerin kârı sınırlamış olabileceğini düşündürür. Ancak ilgili gider kırılımları verilmediği için bu etkinin hangi kalemden kaynaklandığını kesinleştirmek mümkün değil.
Bilanço Sağlığı
ULUFA’nın toplam varlıkları önceki yıl sonuna göre %23,5 artarak 16,7 milyar TL’den 20,7 milyar TL’ye çıktı. Büyümenin ana kaynağı dönen varlıklar olmuş; bu kalem %24,0 artışla 20,2 milyar TL’ye yükseldi. Faktoring şirketlerinde dönen varlıkların yüksek payı iş modelinin kısa vadeli alacak ve finansman yapısıyla uyumlu. Duran varlıkların yalnızca %4,6 artarak 447,2 milyon TL’ye ulaşması da büyümenin sabit kıymet yatırımlarından çok işletme sermayesi ve finansman hacmi üzerinden gerçekleştiğini gösteriyor.
Özkaynaklar 2,0 milyar TL’den 2,5 milyar TL’ye yükselerek %23,4 büyüdü. Bu artış, toplam varlık büyümesini neredeyse yakalamış durumda ve şirketin bilanço içindeki sermaye tabanının korunduğunu gösteriyor. Ancak özkaynakların toplam varlıklara oranı yaklaşık %12,1 seviyesinde. Bu oran, bilanço büyüklüğünün büyük bölümünün borç veya benzeri fonlama kaynaklarıyla taşındığını ortaya koyuyor.
Net borç 14,2 milyar TL’den 16,3 milyar TL’ye yükselerek %15,0 arttı. Net borcun varlıklardan daha yavaş büyümesi olumlu bir nokta; ayrıca net borç/özkaynak oranı yaklaşık 7,1 kat seviyesinden 6,5 kata geriledi. Buna rağmen kaldıraç hâlâ yüksek. FAVÖK açıklanmadığı için net borç/FAVÖK hesaplanamıyor; bu nedenle şirketin borç servis kapasitesi hakkında kesin bir sonuç çıkarmak doğru olmaz. Yatırımcı için kritik takip alanı, fonlama maliyetlerinin gelir artışından daha hızlı yükselip yükselmediği ve alacak kalitesinin korunup korunmadığıdır.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon verisi paylaşılmadığı için TAS 29 enflasyon muhasebesinin ULUFA’nın dönem kârını ne yönde ve ne ölçüde etkilediğini hesaplamak mümkün değil. Bu eksiklik önemli; çünkü enflasyon muhasebesinde parasal varlık ve parasal yükümlülüklerin yapısı, şirketin raporlanan kârını ciddi biçimde değiştirebilir.
Genel olarak net parasal yükümlülük taşıyan şirketler, enflasyonist ortamda parasal kayıp; net parasal varlık taşıyan şirketler ise parasal kazanç yazabilir. Faktoring şirketlerinde yüksek finansal alacaklar ve borçlanma kaynaklarının birlikte bulunması nedeniyle net parasal pozisyonun yönü, bilanço kompozisyonuna bağlıdır. Bu nedenle 614,7 milyon TL’lik net kârı değerlendirirken, bunun ne kadarının operasyonel faaliyetlerden, ne kadarının TAS 29 etkisinden geldiği ayrıştırılmalı. Net parasal pozisyon ve enflasyon muhasebesi öncesi/sonrası kâr bilgisi açıklanmadan, kâr büyümesinin sürdürülebilirliği konusunda tam bir değerlendirme yapılamaz.
Yatırımcı için Ne Anlama Geliyor?
ULUFA’nın 2026/9 sonuçları, büyüyen fakat marjları hafifçe gerileyen bir faktoring şirketine işaret ediyor. Satış ve net kâr artışı güçlü; varlık büyümesi de şirketin iş hacmini genişlettiğini gösteriyor. Özkaynakların büyümeyi desteklemesi olumlu, net borcun varlıklardan daha yavaş artması ise bilanço kaldıraç seviyesinin sınırlı da olsa iyileştiğini gösteren bir unsur.
Bununla birlikte üç temel risk öne çıkıyor:
- Brüt ve net kâr marjlarındaki gerileme, büyümenin maliyetler tarafından baskılanabileceğini gösteriyor.
- 16,3 milyar TL’lik net borç, şirketi fonlama maliyetlerine ve likidite koşullarına duyarlı kılıyor.
- TAS 29 etkisinin açıklanmaması, raporlanan kârın ne kadarının faaliyet performansından kaynaklandığını sınırlıyor.
İzlenmesi gereken fırsat ise şirketin büyüyen varlık tabanını tahsilat kalitesini koruyarak kârlı biçimde genişletebilmesi. Önümüzdeki dönemlerde net kâr marjının yeniden yükselmesi, net borç artışının kontrol altında kalması ve operasyonel alacak kalitesinin bozulmaması ULUFA’nın yatırım hikâyesini güçlendirecektir. Aksi durumda yüksek kaldıraç, daralan marjlar ve artan fonlama maliyetleri büyümenin hisse değerine katkısını sınırlayabilir.
Yatırım tavsiyesi değildir.