
Açılış
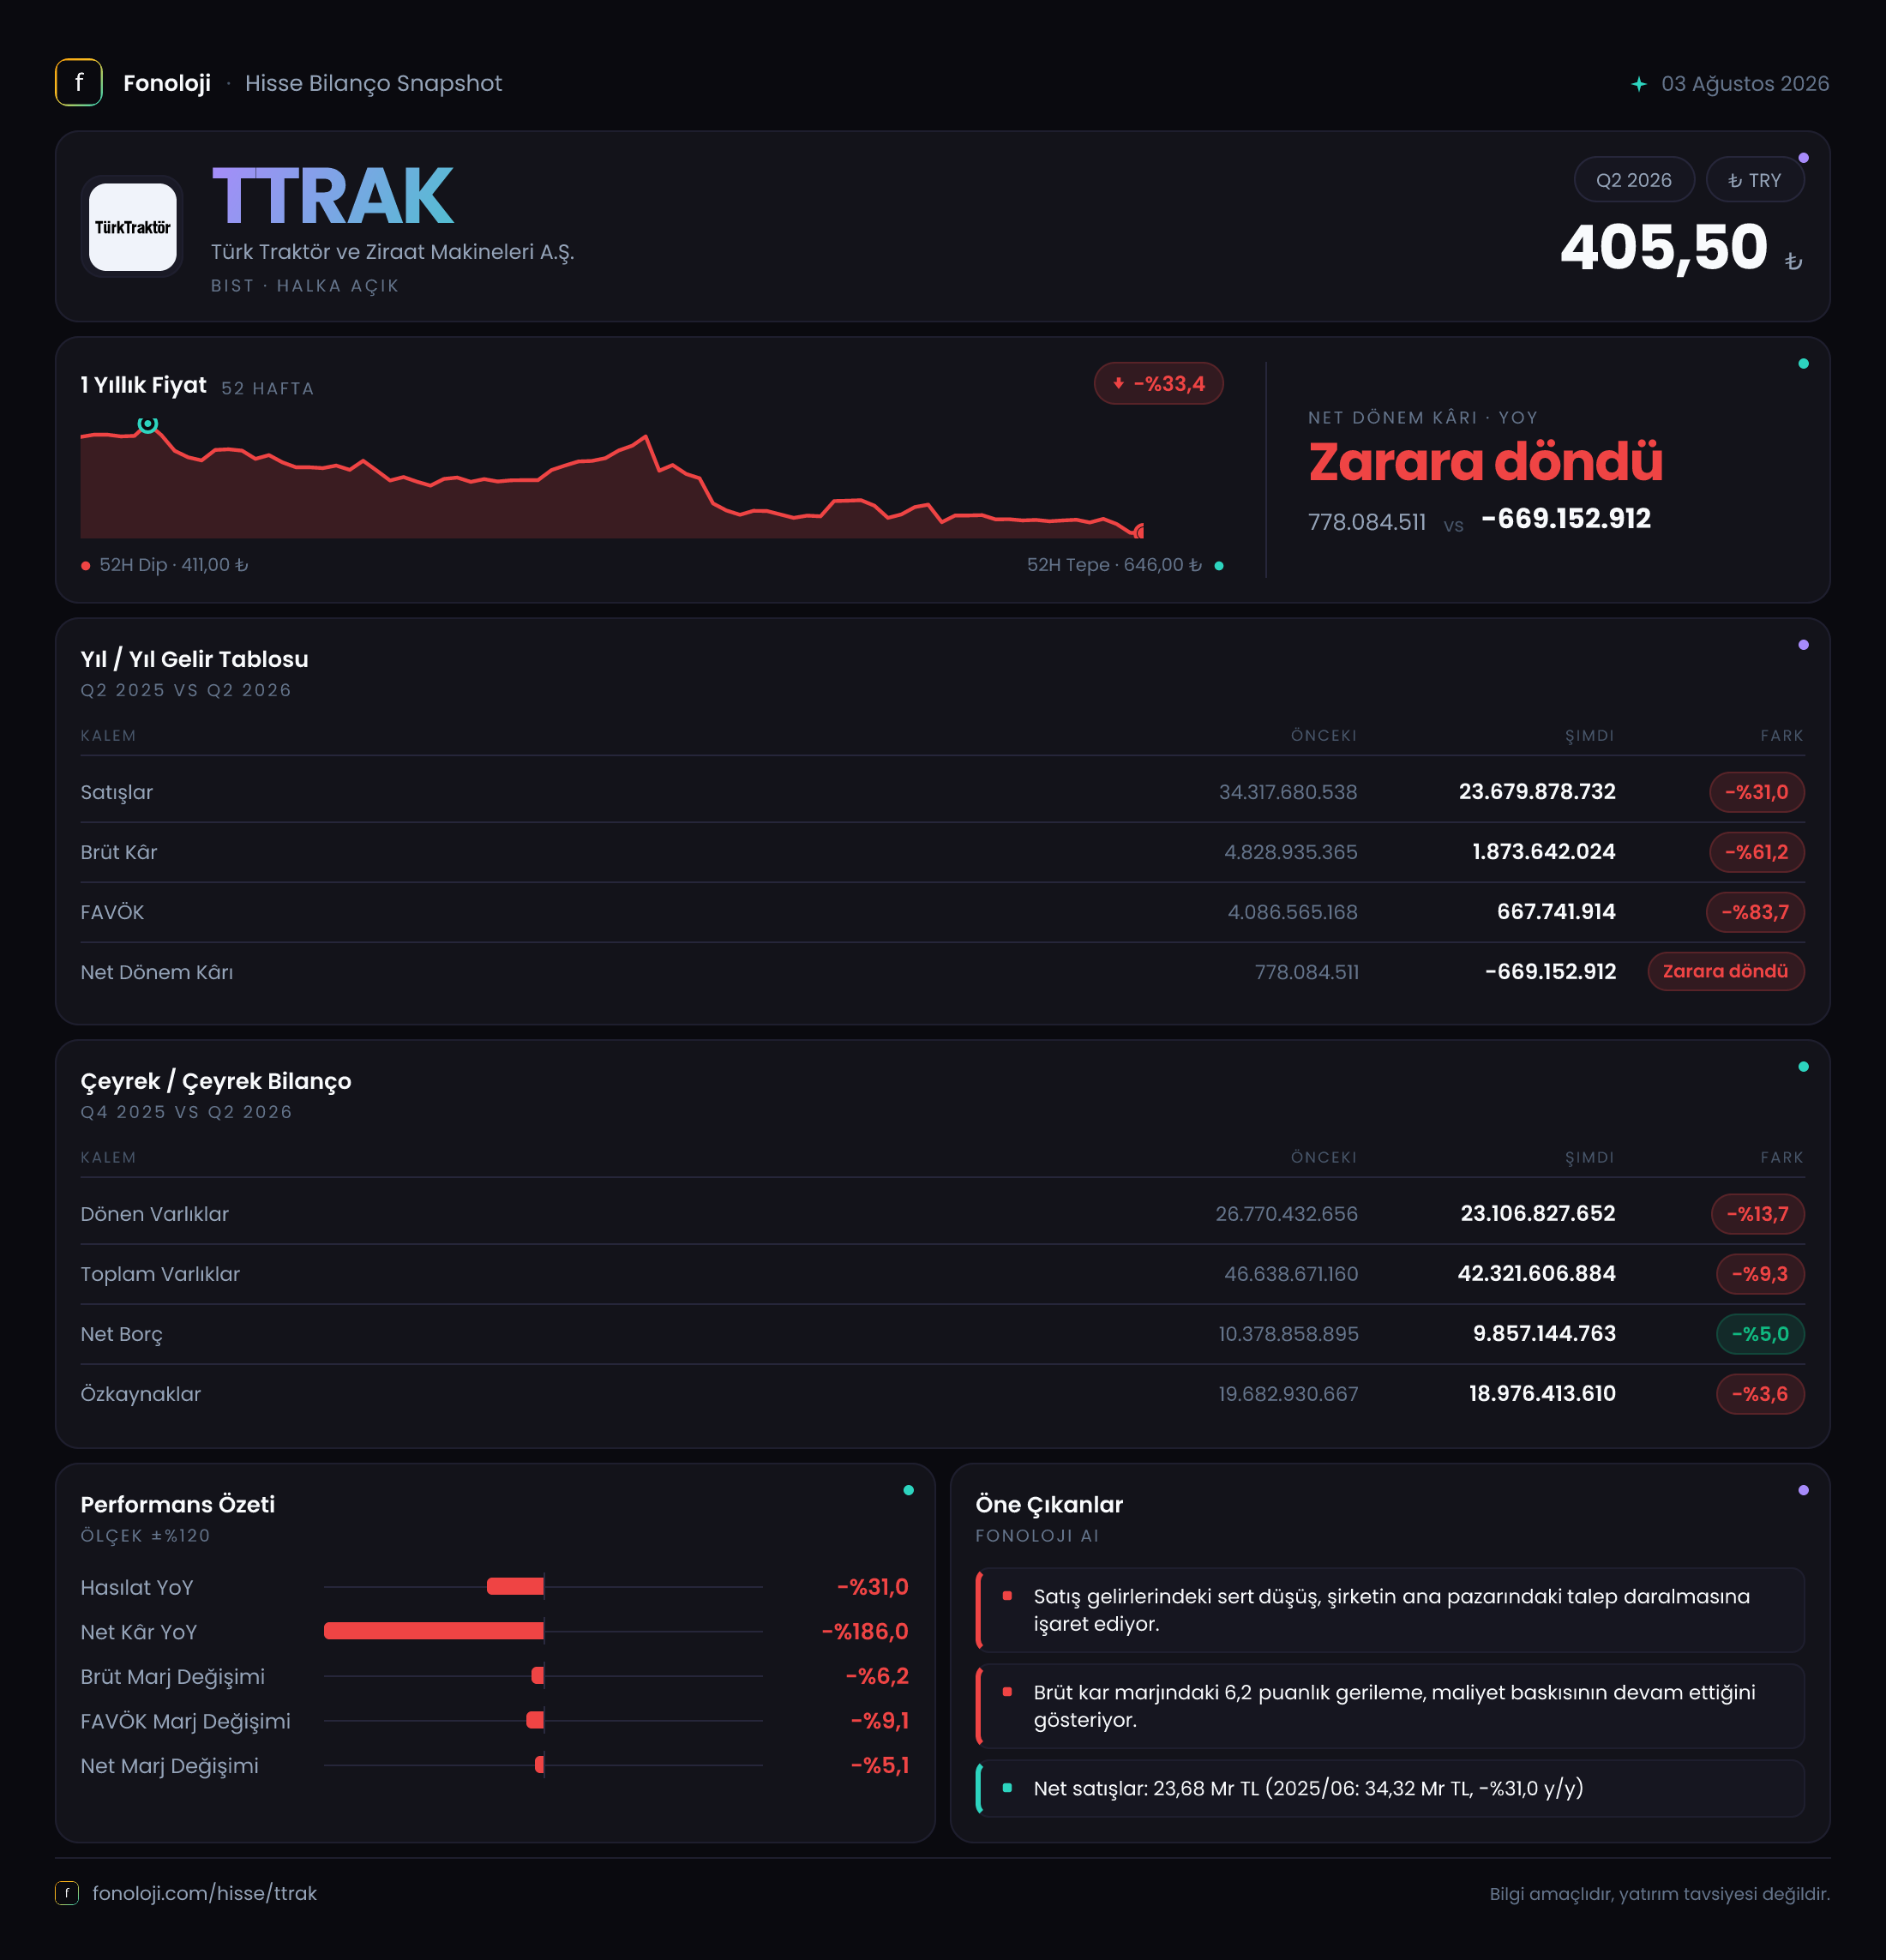
Türk Traktör, tarım makineleri ve özellikle traktör üretim-satış faaliyetleriyle Türkiye tarım mekanizasyonunun en önemli oyuncularından biri. Şirketin 2026/6AB sonuçları, faaliyet tarafında belirgin bir yavaşlamaya ve kârlılıkta satışlardaki düşüşten daha sert bir bozulmaya işaret ediyor. İlk altı ayda satışlar geçen yılın aynı dönemine göre %31 gerilerken, FAVÖK’teki düşüş %80,2 seviyesine ulaştı; net dönem sonucu ise 669,2 milyon TL zarar olarak gerçekleşti. Bilançoda net borç sınırlı ölçüde gerilese de, mevcut FAVÖK seviyesi borç taşıma kapasitesi açısından yakından izlenmesi gereken bir tablo yaratıyor.
Satış Hikayesi
Şirketin satışları, geçen yılın aynı dönemindeki 34,3 milyar TL’den 23,7 milyar TL’ye indi. Nominal olarak 10,6 milyar TL’lik bu gerileme, yalnızca olağan dalgalanma olarak görülemeyecek kadar belirgin. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak %31 azalması, şirketin reel satış hacmi, fiyatlama gücü veya ürün karması açısından baskı yaşadığını düşündürüyor.
Burada önemli nokta, satışlardaki gerilemenin enflasyonla açıklanamayacak kadar sert olması. Fiyat artışlarının nominal geliri desteklemesi beklenirken, toplam satışların geçen yılın altında kalması; iç pazarda talep koşullarının, traktör finansman maliyetlerinin, çiftçi gelirlerinin veya filo yenileme iştahının zayıflamış olabileceğine işaret ediyor. Ancak eldeki veri adet bazında satış, ihracat kırılımı veya sipariş görünümü sunmadığı için düşüşün ne kadarının hacimden, ne kadarının fiyat ve ürün karmasından kaynaklandığı bu raporla kesin olarak ayrıştırılamıyor.
Çeyreklik veri paylaşılmadığından, yılın ilk altı ayındaki zayıflığın ikinci çeyrekte derinleşip derinleşmediğini ya da toparlanma sinyali verip vermediğini değerlendiremiyoruz. Bu nedenle yatırımcı açısından bir sonraki raporda özellikle satış adetleri, yurtiçi-yurtdışı gelir dağılımı ve ikinci çeyrek marjlarının ilk çeyreğe göre seyri kritik olacak.
Kârlılık
Kârlılık görünümü, satış performansından daha olumsuz. Brüt kâr 4,8 milyar TL’den 1,9 milyar TL’ye düşerken, brüt kâr marjı yaklaşık %14,0’dan %8,0’a geriledi. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 14 TL brüt kâr elde ederken bu dönem yalnızca 8 TL seviyesinde kaldı. Bu, maliyetlerin satış fiyatlarından daha hızlı arttığını veya düşük marjlı ürünlerin toplam satış içindeki payının yükseldiğini gösteriyor.
FAVÖK ise 3,0 milyar TL’den 597,8 milyon TL’ye geriledi. FAVÖK marjı da yaklaşık %8,8’den %2,5’e indi. Satışlar %31 düşerken FAVÖK’ün %80,2 azalması, operasyonel giderlerin ve üretim maliyetlerinin daralan ciroya yeterince hızlı uyarlanamadığını ortaya koyuyor. Bu, traktör gibi üretim ağırlıklı sektörlerde kapasite kullanımı düştüğünde sabit maliyetlerin kârlılık üzerindeki etkisinin ne kadar yüksek olabileceğini gösteren önemli bir sinyal.
Net dönem sonucu geçen yılki 778,1 milyon TL kârdan 669,2 milyon TL zarara döndü. Net kâr marjı yaklaşık %2,3’ten -%2,8’e geriledi. Operasyonel kârlılıkta yaşanan sert düşüş, pozitif net parasal pozisyonun katkısına rağmen zararı önleyemedi. Bu tablo, şirketin mevcut dönemde finansal ve enflasyon muhasebesi kaynaklı etkilerden çok, temel faaliyet kârlılığına odaklanması gerektiğini gösteriyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, önceki yıl sonuna göre 46,6 milyar TL’den 42,3 milyar TL’ye geriledi. Bu, yaklaşık %9,3’lük bir daralma anlamına geliyor. Dönen varlıklar 26,8 milyar TL’den 23,1 milyar TL’ye inerken, duran varlıklar daha sınırlı şekilde 19,9 milyar TL’den 19,2 milyar TL’ye düştü. Varlık kompozisyonundaki bu değişim, işletme sermayesi kalemlerinde küçülme olduğunu gösteriyor; ancak stok, ticari alacak ve nakit kırılımı verilmediği için düşüşün hangi kalemden kaynaklandığı net değil.
Net borç 10,4 milyar TL’den 9,9 milyar TL’ye geriledi. Bu, mutlak olarak olumlu bir gelişme ve borç yükünün yıl sonuna göre %5 azaldığını gösteriyor. Bununla birlikte FAVÖK’teki sert gerileme nedeniyle borçluluk rasyosu ciddi biçimde bozuldu. Dönemsel FAVÖK bazında net borç/FAVÖK yaklaşık 16,6 kat seviyesine çıkıyor; geçen yılın aynı döneminde bu oran yaklaşık 3,5 kat civarındaydı. Altı aylık FAVÖK’ün yıllıklandırılması halinde oran daha düşük görünebilir, ancak her iki durumda da operasyonel kârlılıktaki düşüşün borç taşıma kapasitesini zayıflattığı açık.
Özkaynaklar 19,7 milyar TL’den 19,0 milyar TL’ye geriledi. Toplam varlıklar içindeki özkaynak payı yaklaşık %42,3’ten %44,9’a yükselmiş görünse de bunun temel nedeni özkaynakların güçlenmesi değil, toplam varlıkların daha hızlı küçülmesi. Dolayısıyla sermaye yapısı hâlâ önemli bir tampon sunuyor, fakat zarar yazılan bir dönemde bu tamponun korunması için operasyonel toparlanma gerekiyor.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyonu 1,4 milyar TL’den 1,5 milyar TL’ye yükseldi ve net kâra pozitif katkı sağladı. Enflasyon muhasebesi kapsamında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtıyor. Pozitif net parasal pozisyon, ilgili dönemde enflasyon muhasebesinden kâr yönünde bir katkı geldiğini gösterir.
Ancak bu katkının %4,7 artmasına rağmen şirketin net kâra geçememesi kritik bir ayrıntı. Bu durum, TAS 29 etkisinin operasyonel zayıflığı telafi edecek büyüklükte olmadığını ortaya koyuyor. Net parasal kazanç, satış büyümesi veya sürdürülebilir FAVÖK yerine geçmez; esas faaliyetlerdeki marj kaybı devam ettiği sürece muhasebesel katkıların kalıcı kârlılık yaratması beklenmez. Bu nedenle yatırımcı, net kârı değerlendirirken mutlaka FAVÖK ve brüt marj gelişimini ayrı izlemeli.
Yatırımcı için Ne Anlama Geliyor?
TTRAK’ın 2026 yılının ilk altı ayındaki ana hikâyesi, satış daralmasından çok marjların sert biçimde bozulması. Satışların 23,7 milyar TL’ye inmesi zorlu talep koşullarını gösterirken, FAVÖK marjının %2,5’e gerilemesi şirketin maliyet yapısının daralan pazarda yeterince esnek olmadığını ortaya koyuyor. Net borcun 9,9 milyar TL’ye düşmesi olumlu olsa da, düşük FAVÖK nedeniyle borçluluk rasyosu yatırımcı açısından önemli bir risk alanı haline gelmiş durumda.
Önümüzdeki dönemde takip edilmesi gereken başlıklar şunlar:
- Satış adetleri ve siparişler: Gelir toparlanmasının hacim kaynaklı mı, fiyat kaynaklı mı olduğu.
- Brüt marj: %8,0 seviyesinden yeniden çift haneye çıkılıp çıkılamayacağı.
- FAVÖK marjı: Sabit maliyetlerin ne ölçüde kontrol altına alınacağı.
- Net borç ve nakit akışı: Borç azalmasının sürdürülebilir olup olmadığı.
- TAS 29 dışı faaliyet kârlılığı: Net parasal kazanç olmadan şirketin kâra dönüp dönemeyeceği.
Veri, bilançonun henüz alarm seviyesinde olmadığını; ancak faaliyet performansındaki bozulmanın yatırım tezinin merkezine yerleştiğini gösteriyor. TTRAK için kalıcı bir toparlanma sinyali, satışların yeniden büyümesinden önce marjların ve FAVÖK üretiminin iyileşmesiyle ortaya çıkacaktır. Çeyreklik kırılım bulunmadığı için bu dönüşün başlayıp başlamadığını değerlendirmek adına bir sonraki ara dönem sonuçlarını beklemek gerekiyor.
Yatırım tavsiyesi değildir.