
Açılış
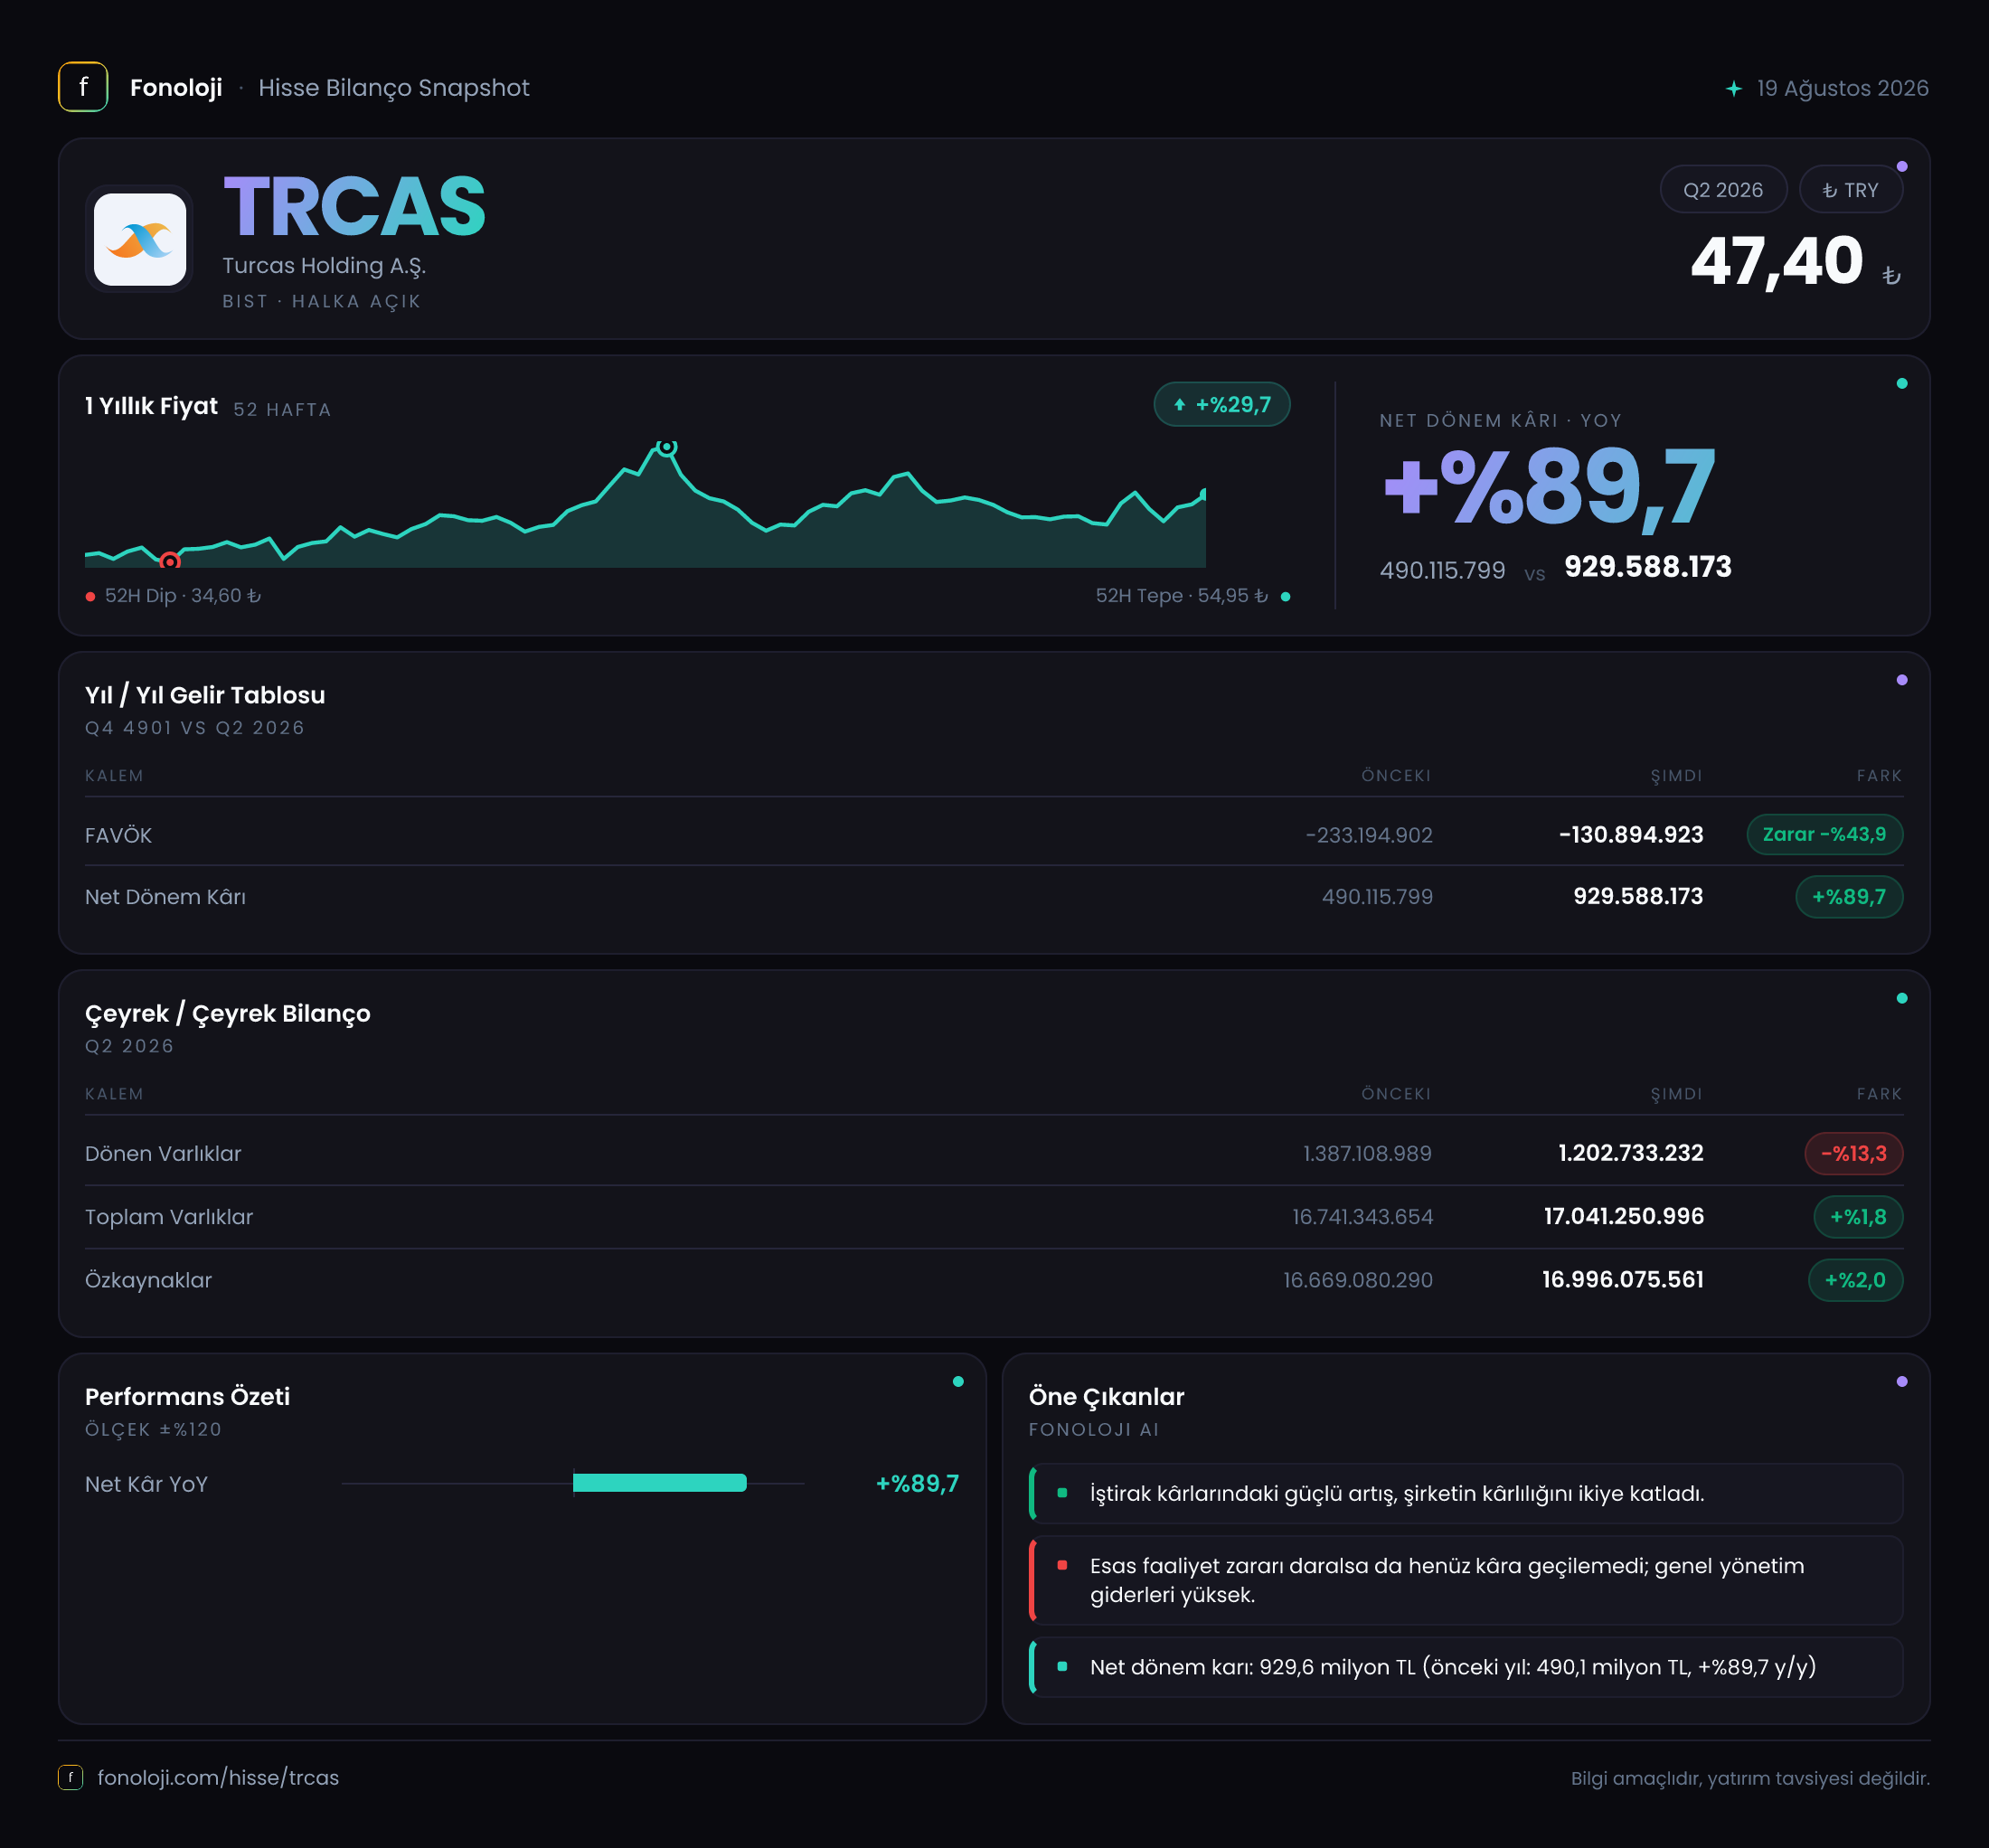
Turcas Holding, enerji yatırımları ve iştirakleri üzerinden değer üreten bir holding yapısına sahip. 2026/6AB sonuçlarında ana mesaj, operasyonel kârlılık hâlâ negatif kalmasına rağmen zarar seviyesinin belirgin biçimde azalması ve net dönem kârının güçlü artış göstermesi. Şirketin FAVÖK’ü geçen yılın aynı altı aylık dönemindeki -233,2 milyon TL seviyesinden -130,9 milyon TL’ye yükselerek operasyonel zararı daraltmış. Buna karşılık net parasal pozisyon zararı -172,0 milyon TL’den -308,0 milyon TL’ye genişlemiş. Net kârın 490,1 milyon TL’den 929,6 milyon TL’ye çıkması ise kârlılığın yalnızca operasyonel performansla açıklanamayacağını gösteriyor.
Burada önemli bir ayrım var: Paylaşılan veriler altı aylık ara dönem sonuçlarını gösteriyor. Dolayısıyla karşılaştırma, bir önceki yılın aynı altı aylık dönemiyle yapılıyor; çeyrekten çeyreğe performans hakkında bu veri setiyle net bir yorum yapmak mümkün değil.
Satış Hikayesi
Satışlar ve brüt kâr kalemleri raporda yer almadığı için şirketin gelir büyümesini, satış hacmini veya fiyatlama gücünü ölçemiyoruz. Bu, Turcas gibi holding yapısında özellikle önemli; çünkü operasyonel performansın hangi iştiraklerden geldiği, enerji fiyatları ve iştirak katkılarının nasıl değiştiği satış kırılımı olmadan değerlendirilemez.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satış rakamlarının artması tek başına yeterli olmazdı. Satışlar mevcut olsaydı, ilk bakılacak nokta nominal büyümenin enflasyonu aşıp aşmadığı ve bunun gerçek hacim artışı mı, fiyat etkisi mi olduğuydu. Ancak bu kalemler paylaşılmadığından, Turcas’ın gelir tarafında organik büyüme sağladığını söylemek mümkün değil.
Buna karşın FAVÖK tarafında olumlu bir gelişme var. Altı aylık FAVÖK zararı geçen yılki 233,2 milyon TL’den 130,9 milyon TL’ye gerilemiş; bu, operasyonel zararın yaklaşık %43,9 oranında daraldığı anlamına geliyor. Rakam hâlâ negatif olduğu için şirketin faaliyetlerinden henüz pozitif nakit benzeri kârlılık ürettiği söylenemez. Fakat zarar hızının azalması, maliyet kontrolü, iştirak katkısı veya faaliyet giderlerindeki iyileşme gibi faktörlerin operasyonel tabloyu desteklemiş olabileceğine işaret ediyor. Bu iyileşmenin sürdürülebilir olup olmadığını görmek için sonraki dönemlerde FAVÖK’ün pozitif bölgeye geçip geçmediği izlenmeli.
Kârlılık
Turcas’ın kârlılık tablosunda en dikkat çekici unsur, operasyonel zarar ile net kâr arasındaki belirgin ayrışma. Brüt kâr ve satış verisi açıklanmadığı için brüt marj hesaplanamıyor. FAVÖK de negatif olduğundan FAVÖK marjını hesaplamak mümkün değil. Buna rağmen net dönem kârı, geçen yılın aynı dönemindeki 490,1 milyon TL’den 929,6 milyon TL’ye çıkarak yaklaşık %89,7 arttı.
Bu artış, kârın faaliyet performansından çok faaliyet dışı kalemler, iştirak değerlemeleri, yatırım gelirleri veya diğer finansal etkiler tarafından desteklenmiş olabileceğini düşündürüyor; ancak bu kalemlerin ayrıntısı verilmediği için hangi unsurun belirleyici olduğunu kesinleştiremiyoruz. Verinin söylediği net nokta şu: Şirket net kâr üretiyor, fakat ana operasyonel gösterge olan FAVÖK hâlâ zarar yazıyor. Bu nedenle net kâr artışını doğrudan operasyonel güçlenme olarak okumak doğru olmaz.
Ayrıca net parasal pozisyon giderinin -172,0 milyon TL’den -308,0 milyon TL’ye yükselmesi, enflasyon muhasebesinin kârlılık üzerinde daha ağır bir baskı yarattığını gösteriyor. Başka bir ifadeyle şirketin raporlanan net kârı güçlü artsa da, enflasyon muhasebesi etkisi kârın üzerinde önemli bir aşağı yönlü yük oluşturmuş.
| Gösterge | 2026/6AB | 2025/6AB | Yorum | |---|---:|---:|---| | FAVÖK | -130,9 mn TL | -233,2 mn TL | Operasyonel zarar %43,9 daraldı | | Net parasal pozisyon | -308,0 mn TL | -172,0 mn TL | Enflasyon muhasebesi etkisi ağırlaştı | | Net dönem kârı | 929,6 mn TL | 490,1 mn TL | Net kâr %89,7 arttı |
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonuna göre %1,8 artarak 16,7 milyar TL’den 17,0 milyar TL’ye yükselmiş. Bu artış sınırlı olsa da, bilanço büyüklüğünün korunduğunu gösteriyor. Duran varlıklar %3,2 artışla 15,4 milyar TL’den 15,8 milyar TL’ye çıkarken, dönen varlıklar %13,3 azalarak 1,4 milyar TL’den 1,2 milyar TL’ye gerilemiş.
Bu dağılım, varlıkların büyük bölümünün uzun vadeli yatırımlarda veya duran varlık niteliğindeki kalemlerde tutulduğunu gösteriyor. Dönen varlıklardaki düşüş ise kısa vadeli likidite tamponunun daraldığına işaret edebilir. Ancak nakit, ticari alacaklar ve kısa vadeli borçlar ayrı ayrı verilmediği için şirketin günlük yükümlülüklerini karşılama kapasitesi hakkında kesin hüküm kurulamıyor.
Özkaynaklar 16,7 milyar TL’den 17,0 milyar TL’ye yükselerek yaklaşık %2,0 arttı. Özkaynakların toplam varlıklara oldukça yakın görünmesi, bilanço üzerinde güçlü bir özkaynak tabanı bulunduğunu düşündürüyor. Bununla birlikte borçların ayrı gösterilmemesi nedeniyle bu görünümden şirketin borçsuz olduğu sonucu çıkarılamaz. Net borç ve FAVÖK verisi üzerinden hesaplanan net borç/FAVÖK rasyosu da mevcut bilgilerle hesaplanamıyor. Özellikle FAVÖK’ün negatif olması, bu oranın zaten anlamlı bir borçluluk ölçüsü olarak kullanılamayacağı bir tabloya işaret ediyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini gelir tablosuna yansıtıyor. Turcas’ın net parasal pozisyonu -308,0 milyon TL seviyesinde gerçekleşmiş; geçen yıl aynı dönemdeki -172,0 milyon TL’ye kıyasla zarar %79,0 artmış.
Bu kalemin negatif olması, enflasyon muhasebesinin şirketin raporlanan kârını aşağı çektiğini gösteriyor. Ancak bu gider, doğrudan operasyonel faaliyetlerdeki bozulma anlamına gelmez; daha çok bilançonun parasal kalemleri ile enflasyon arasındaki muhasebesel etkinin sonucudur. Yine de yatırımcı açısından etkisi gerçektir: Şirketin raporlanan net kârı yükselirken, enflasyon muhasebesi bu kârın daha yüksek görünmesini engelleyen önemli bir unsur olmuştur.
Bu nedenle Turcas değerlendirilirken hem enflasyon muhasebesi öncesi operasyonel performansın hem de TAS 29 sonrası net kârın birlikte izlenmesi gerekir. Sadece net kâra bakmak operasyonel zayıflığı, sadece FAVÖK’e bakmak ise iştirak ve diğer gelir katkılarını gözden kaçırabilir.
Yatırımcı için Ne Anlama Geliyor?
Turcas’ın 2026/6AB sonuçları, operasyonel açıdan “zarar azalıyor fakat henüz kâra geçilmedi” mesajı veriyor. FAVÖK zararının 233,2 milyon TL’den 130,9 milyon TL’ye gerilemesi olumlu; ancak kalıcı bir toparlanmadan söz etmek için önümüzdeki dönemlerde bu iyileşmenin devam etmesi ve FAVÖK’ün pozitif bölgeye taşınması gerekiyor.
Fırsat tarafında güçlü özkaynak yapısı, duran varlık tabanındaki artış ve net kârdaki %89,7’lik yükseliş öne çıkıyor. Risk tarafında ise satış ve brüt kâr verilerinin bulunmaması, net kârın operasyonel kârlılıktan ayrışması, net parasal pozisyon zararının büyümesi ve borçluluk detaylarının açıklanmamış olması dikkat çekiyor.
Yatırımcıların sonraki raporlarda özellikle şu başlıkları izlemesi gerekiyor:
- FAVÖK zararının daralmaya devam edip etmediği,
- İştirak ve yatırım gelirlerinin net kâra katkısının niteliği,
- Dönen varlıklardaki gerilemenin likiditeye etkisi,
- Net borç ve finansal borçların gelişimi,
- TAS 29 kaynaklı parasal pozisyon zararının yeniden büyüyüp büyümediği.
Özetle, bilanço güçlü görünse de şirketin temel operasyonel kârlılığı henüz yeterince sağlam değil. Net kâr artışı önemli bir destek sağlıyor; ancak bu artışın sürdürülebilirliğini değerlendirmek için FAVÖK’ün pozitif hale gelmesi ve kârın faaliyetlerden daha fazla beslenmesi gerekiyor. Yatırım tavsiyesi değildir.