
Açılış
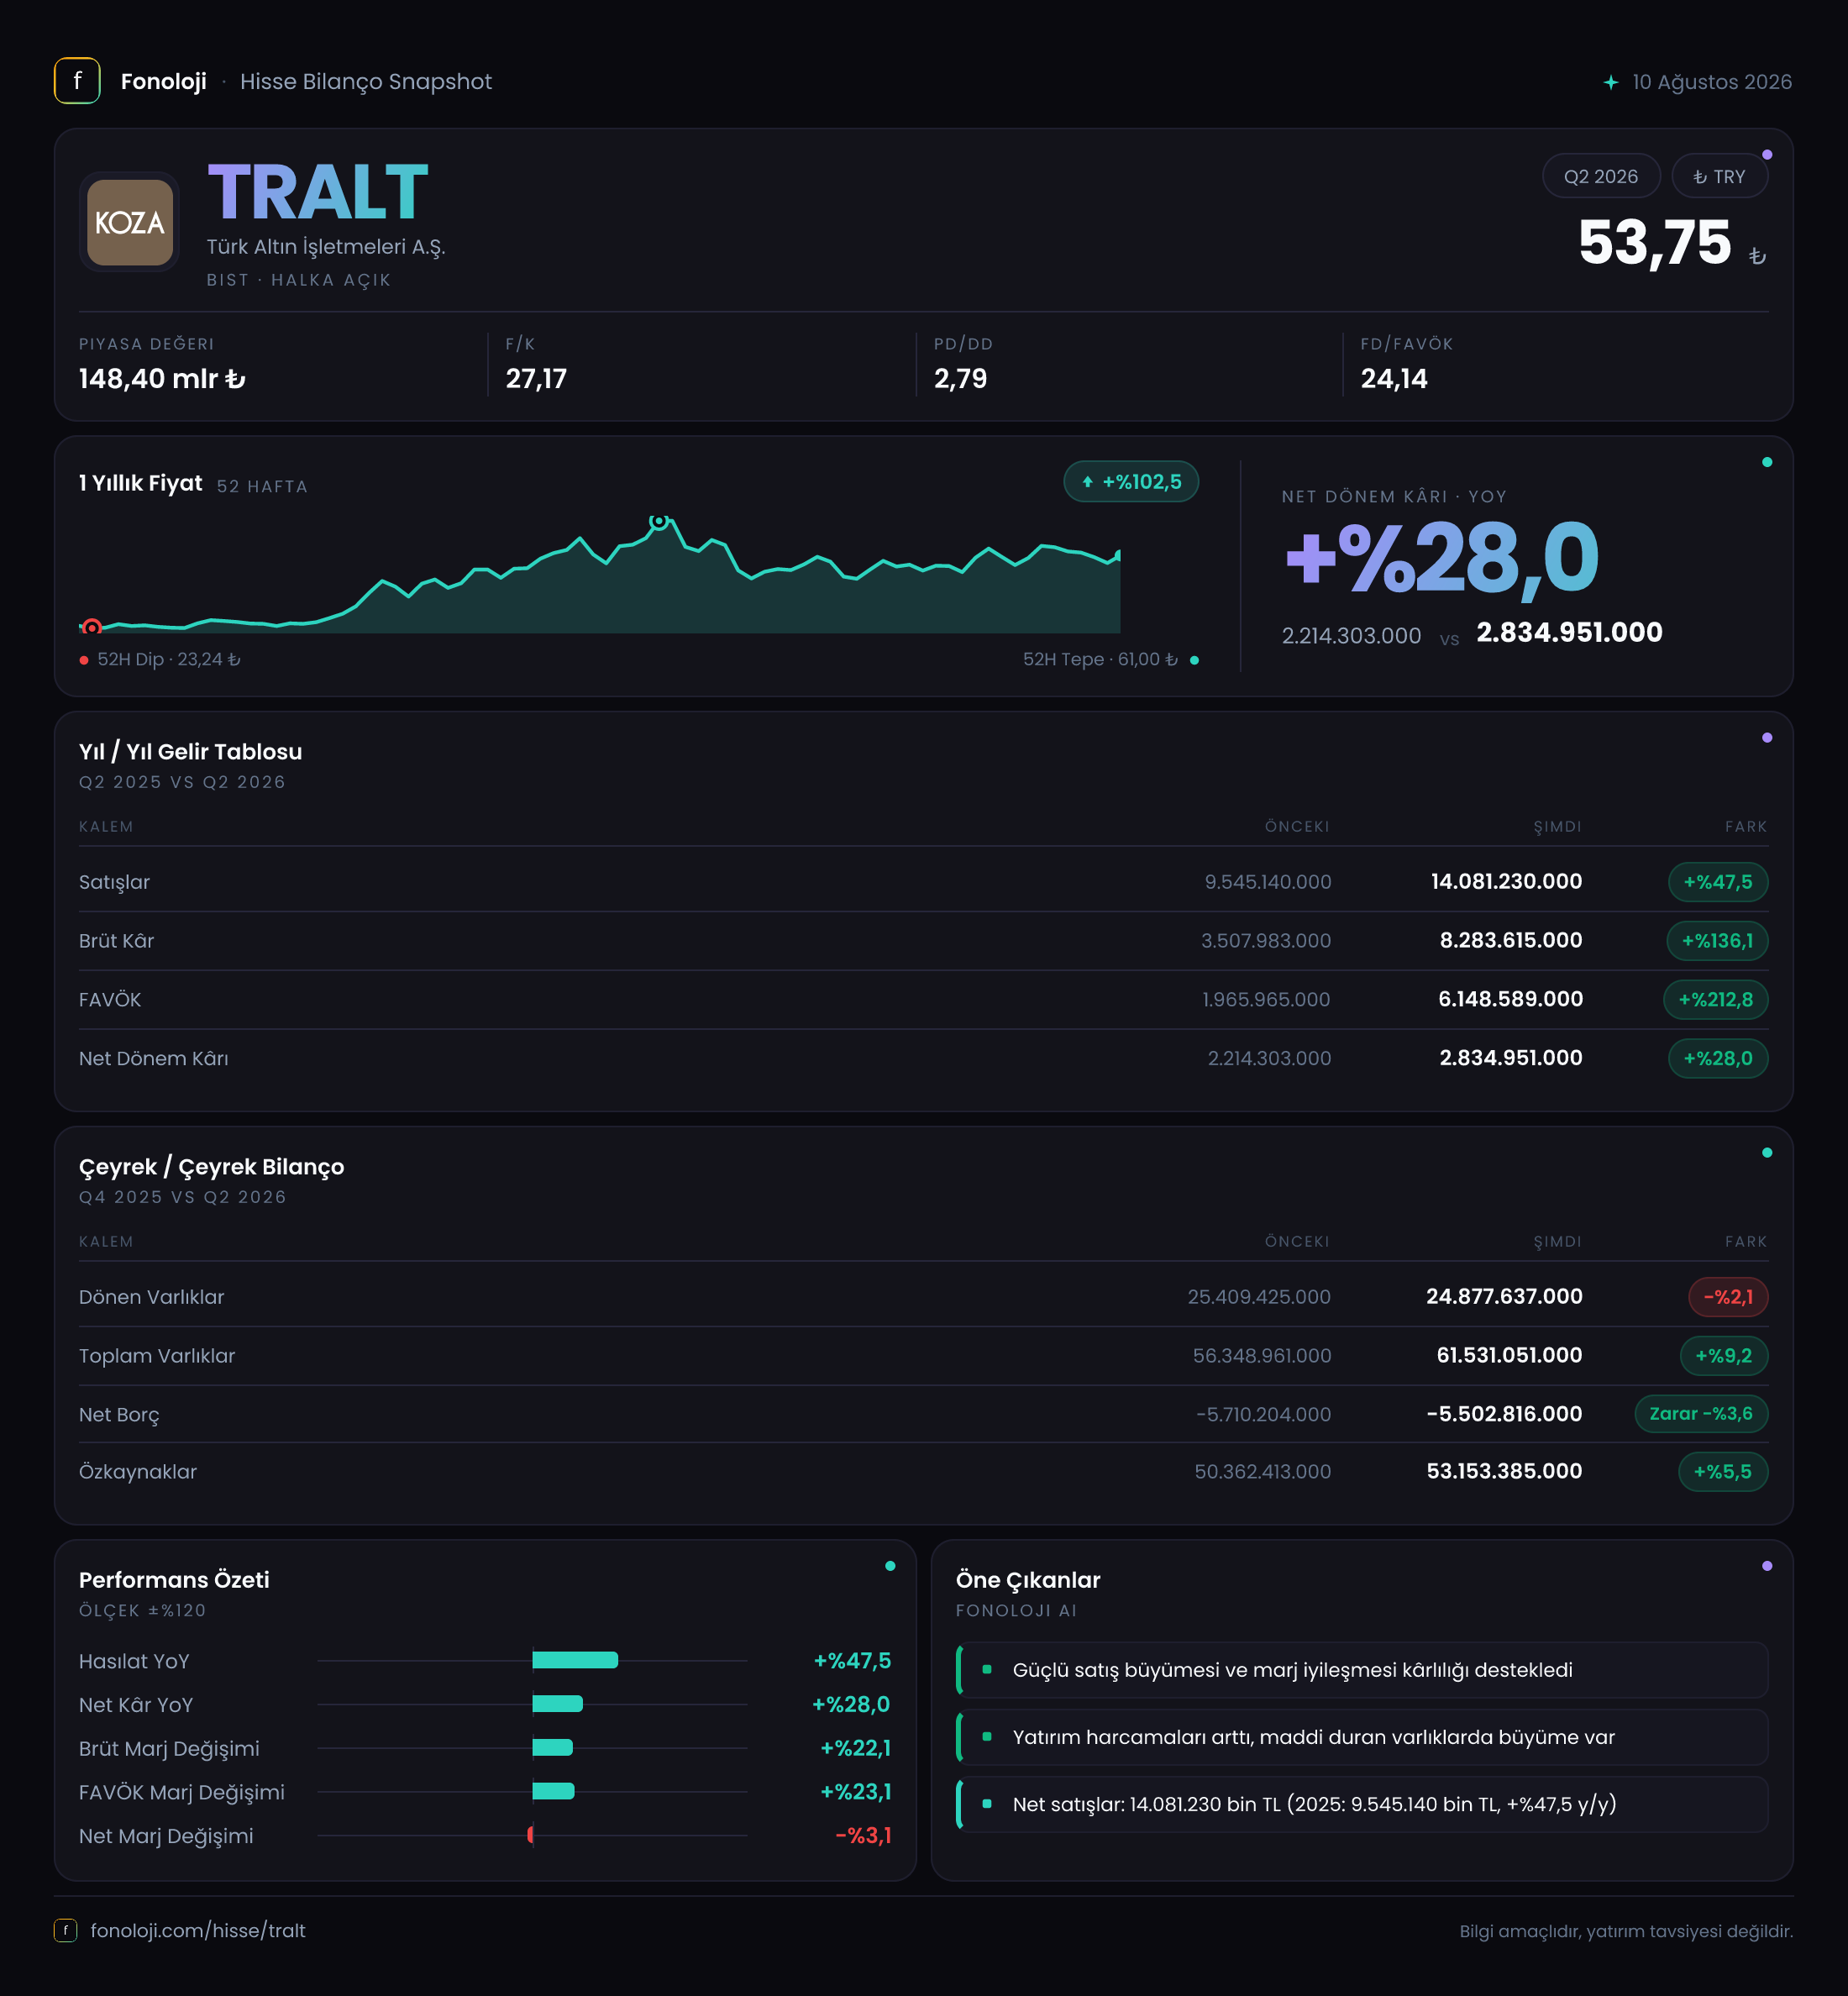
Türk Altın İşletmeleri A.Ş. (TRALT), 2026/6AB döneminde satışlarını ve operasyonel kârlılığını belirgin biçimde artırdı. Şirketin satışları geçen yılın aynı dönemine göre %47,5 yükselerek 14,1 milyar TL’ye ulaşırken, FAVÖK’teki artış %212,8 ile çok daha güçlü gerçekleşti. Bu tablo, yalnızca ciro büyümesine değil, aynı zamanda marjlarda ciddi bir iyileşmeye işaret ediyor. Ancak enflasyon muhasebesi kapsamında oluşan 3,1 milyar TL’lik negatif net parasal pozisyon, operasyonel başarının net kâra tam olarak yansımasını sınırlamış durumda.
Burada önemli ayrım şu: Veriler altı aylık ara dönem performansını gösteriyor. Dolayısıyla mevcut veri seti, ilk ve ikinci çeyrek arasındaki hareketi ayrı ayrı izlemeye imkân vermiyor; çeyreklik trendi değerlendirmek için daha detaylı dönemsel finansalları beklemek gerekiyor.
Satış Hikayesi
TRALT’ın satışları, geçen yılın aynı dönemindeki 9,5 milyar TL’den 14,1 milyar TL’ye çıkarak 4,6 milyar TL arttı. Yüzde bazında %47,5’lik büyüme, Türkiye’de %30’un üzerinde seyreden enflasyon ortamı dikkate alındığında ilk bakışta enflasyonun üzerinde bir nominal büyümeye işaret ediyor. Ancak bu artışın ne kadarının gerçek üretim veya satış hacminden, ne kadarının altın fiyatlarındaki yükselişten kaynaklandığını mevcut verilerle ayırmak mümkün değil.
Altın madenciliği ve işletmeciliği gibi emtia bağlantılı sektörlerde satış performansı iki ana etkene dayanır: üretilen veya satılan miktar ile altın fiyatı. Bu nedenle satışların %47,5 büyümesi olumlu olsa da, yatırımcı açısından asıl soru hacim tarafının da bu büyümeye katkı verip vermediğidir. Üretim miktarı, ons başına maliyet ve gerçekleşen satış fiyatı paylaşılmadığı için bu çeyrekte büyümenin niteliği konusunda temkinli olmak gerekir.
Buna rağmen satışlardaki artışın kârlılık kalemlerinden daha zayıf kalması, şirketin operasyonel verimlilik veya fiyatlama gücü tarafında önemli bir gelişme yaşadığını gösteriyor. Başka bir ifadeyle TRALT, 14,1 milyar TL’lik satış hacminden geçen yıla kıyasla çok daha yüksek bir kâr üretmeyi başarmış durumda.
Kârlılık
Kârlılık tablosu, dönem finansallarının en güçlü bölümünü oluşturuyor. Brüt kâr 3,5 milyar TL’den 8,3 milyar TL’ye çıkarak %136,1 yükseldi. Bu gelişme, satış büyümesinin yaklaşık üç katına yakın bir hızla brüt kâra yansıdığını gösteriyor.
Brüt kâr marjı da geçen yılın aynı dönemindeki yaklaşık %36,8 seviyesinden bu dönemde yaklaşık %58,9’a yükseldi. Yaklaşık 22 puanlık bu iyileşme oldukça dikkat çekici. Şirketin satış başına daha yüksek brüt kâr üretmesi; ürün fiyatları, üretim maliyetleri, kur etkisi veya operasyonel verimlilikteki değişimlerden kaynaklanabilir. Ancak maliyet kırılımı verilmediği için bu iyileşmenin hangi unsur tarafından taşındığını kesin biçimde söylemek mümkün değil.
FAVÖK ise 2,0 milyar TL’den 6,1 milyar TL’ye yükselerek %212,8 arttı. FAVÖK marjı yaklaşık %21,1’den %43,3’e çıkarak iki katından fazla genişledi. Brüt marj ile FAVÖK marjının birlikte yükselmesi, iyileşmenin yalnızca üretim maliyetleriyle sınırlı kalmadığını; faaliyet giderlerinin de satışlara kıyasla daha kontrollü ilerlemiş olabileceğini gösteriyor.
Bununla birlikte net kâr artışı operasyonel sonuçların gerisinde kaldı. Net dönem kârı 2,2 milyar TL’den 2,8 milyar TL’ye çıkarak %28 büyüdü. Net kâr marjı ise yaklaşık %23,2’den %19,9’a geriledi. Bu ayrışmanın temel nedeni, 3,1 milyar TL’lik negatif net parasal pozisyonun faaliyet kârını aşağı çekmesi. Dolayısıyla şirketin operasyonel kârlılığı belirgin şekilde güçlenirken, enflasyon muhasebesi ve diğer faaliyet dışı etkiler net kârı sınırlamış durumda.
Bilanço Sağlığı
TRALT’ın bilançosu genel olarak güçlü ve düşük finansal riskli bir yapı sergiliyor. Toplam varlıklar önceki yıl sonundaki 56,3 milyar TL’den 61,5 milyar TL’ye yükselerek %9,2 arttı. Bu artış, şirketin varlık tabanını büyüttüğünü gösteriyor; ancak gelir tablosundaki yüksek kârlılık artışına kıyasla bilanço büyümesinin daha ölçülü kaldığı görülüyor.
Dönen varlıklar 25,4 milyar TL’den 24,9 milyar TL’ye gerileyerek %2,1 düşerken, duran varlıklar 30,9 milyar TL’den 36,7 milyar TL’ye çıkarak %18,5 büyüdü. Bu dağılım, varlık büyümesinin daha çok uzun vadeli varlıklar tarafında gerçekleştiğini gösteriyor. Duran varlık artışının niteliğini değerlendirmek için maden geliştirme yatırımları, arama harcamaları veya yeniden değerleme etkilerinin ayrıştırılması gerekir.
Özkaynaklar 50,4 milyar TL’den 53,2 milyar TL’ye yükseldi. Böylece özkaynaklar toplam varlıkların yaklaşık %86,5’ini oluşturuyor. Bu oran, şirketin borçla büyümeye aşırı bağımlı olmadığını ve bilanço tamponunun güçlü olduğunu gösteriyor.
Net borç kaleminin eksi 5,7 milyar TL’den eksi 5,5 milyar TL’ye gelmesi, TRALT’ın net borçlu değil, net nakit pozisyonunda olduğunu ifade ediyor. Net nakit 5,5 milyar TL seviyesinde korunmuş durumda; ancak önceki yıl sonuna göre yaklaşık 200 milyon TL zayıflama var. Yine de şirketin net borç/FAVÖK rasyosu teknik olarak negatif ve bu, finansman riskinin düşük olduğuna işaret ediyor. Borçluluk açısından bilanço, kârlılık performansını destekleyen önemli bir güç unsuru.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyonun eksi 1,8 milyar TL’den eksi 3,1 milyar TL’ye gerilemesi, negatif etkinin %73,8 arttığını gösteriyor. Buradaki negatif rakam, şirketin enflasyon muhasebesi sonucunda net parasal kayıp yazdığını ifade eder. Bu kalem doğrudan operasyonel faaliyetlerden kaynaklanan bir nakit çıkışı olarak okunmamalı; parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisinin muhasebeleştirilmesinden doğan bir düzeltmedir.
Ancak muhasebesel olması önemsiz olduğu anlamına gelmez. Bu zarar, FAVÖK ile net kâr arasındaki farkı büyütüyor. Şirket 6,1 milyar TL FAVÖK üretmesine rağmen net kârı 2,8 milyar TL’de kalıyor. Bu nedenle TRALT’ı değerlendirirken yalnızca net kâra bakmak, operasyonel gücü olduğundan zayıf gösterebilir; yalnızca FAVÖK’e bakmak ise enflasyon muhasebesinin nihai ortak kârlılığı üzerindeki etkisini gözden kaçırabilir.
Yatırımcı için Ne Anlama Geliyor?
TRALT’ın 2026/6AB sonuçları, güçlü operasyonel ivme ve sağlam bilanço ile öne çıkıyor. Yatırımcı açısından olumlu taraflar şunlar:
- Satışlar %47,5 artarak enflasyonun üzerinde nominal büyüme gösterdi.
- Brüt kâr marjı yaklaşık %36,8’den %58,9’a, FAVÖK marjı ise %21,1’den %43,3’e yükseldi.
- Şirket 5,5 milyar TL net nakit taşıyor ve yüksek özkaynak oranına sahip.
- Operasyonel kârlılık, net kârdan çok daha güçlü bir görünüm sergiliyor.
Buna karşılık izlenmesi gereken riskler de var. Satış büyümesinin ne kadarının hacimden, ne kadarının altın fiyatından geldiği açıklanmıyor. Negatif net parasal pozisyonun 3,1 milyar TL’ye yükselmesi, enflasyon muhasebesinin net kâr üzerindeki baskısının sürdüğünü gösteriyor. Ayrıca duran varlıklardaki %18,5’lik artışın yatırım harcaması mı, yeniden değerleme mi yoksa başka bir muhasebe etkisi mi olduğu ayrıştırılmalı.
Genel çerçevede veri, TRALT’ın güçlü marj üreten, düşük borçlu ve operasyonel olarak ivmelenen bir şirket olduğunu gösteriyor. Ancak sürdürülebilir büyüme değerlendirmesi için üretim hacmi, ons başına maliyet, nakit akışı ve sonraki dönemlerde marjların korunup korunmadığı takip edilmeli. Yatırım tavsiyesi değildir.