
Açılış
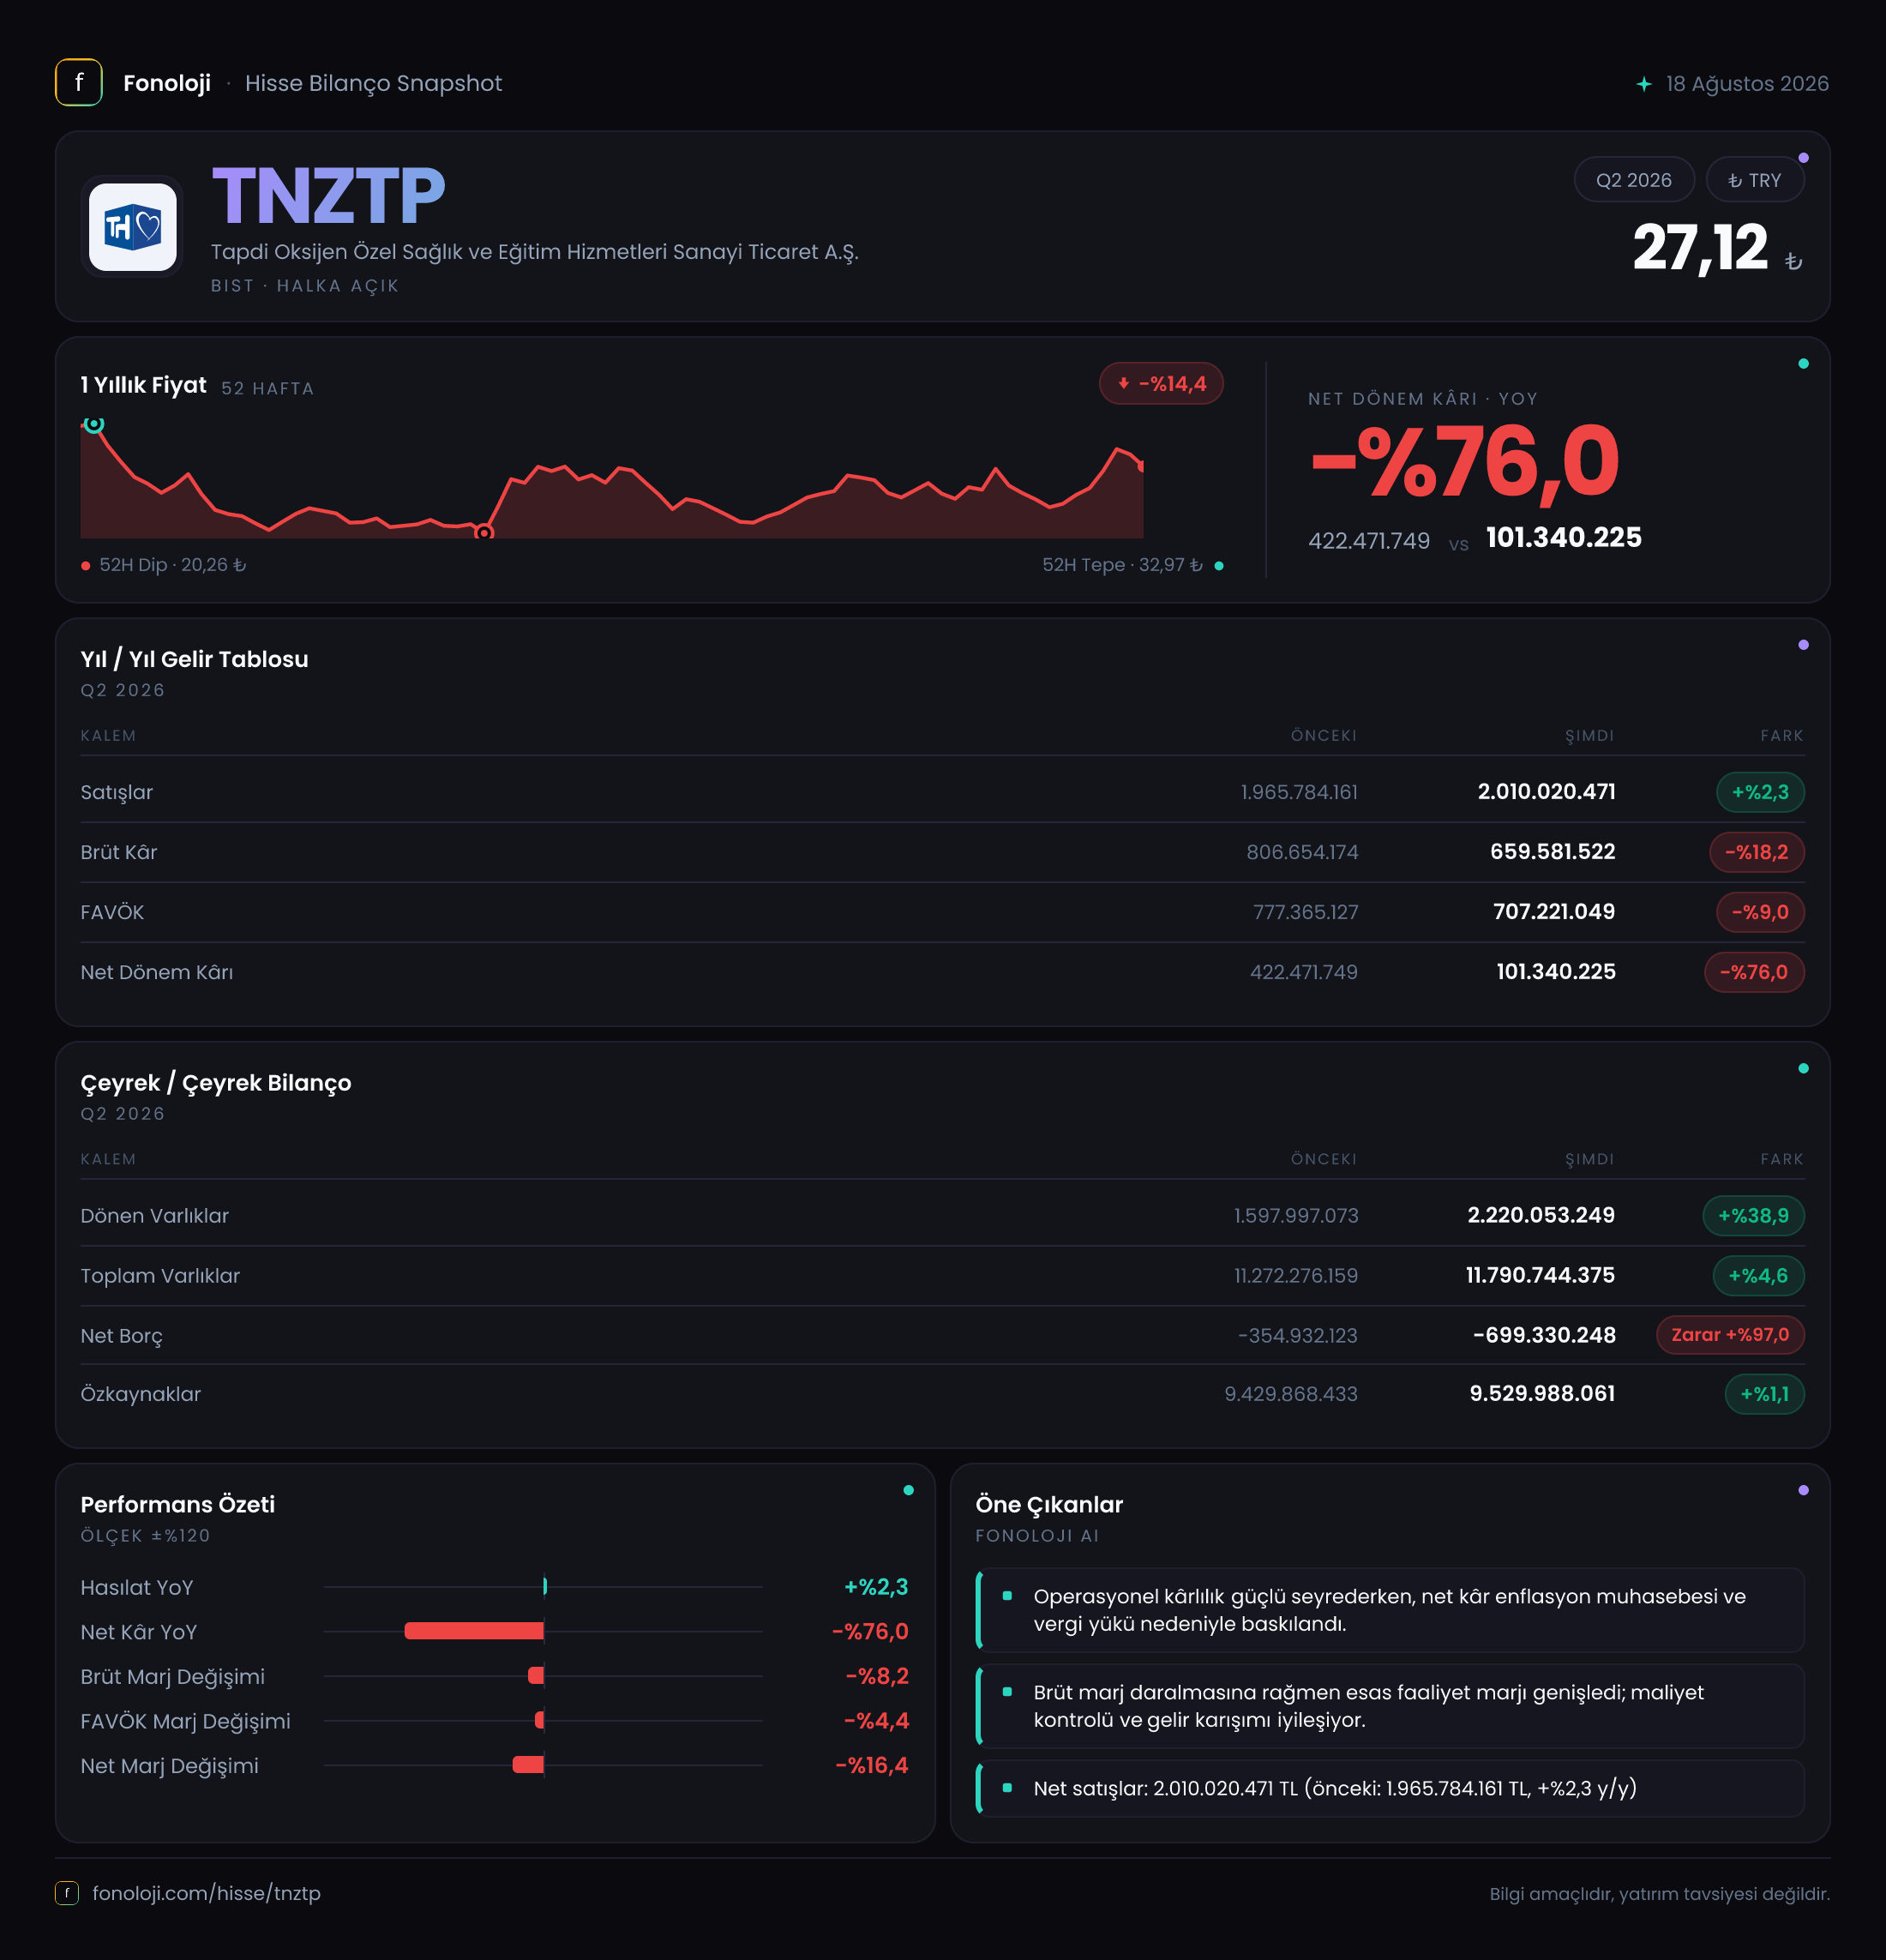
Tapdi Oksijen, sağlık ve eğitim hizmetleri alanında faaliyet gösteren bir şirket olarak 2026/6AB döneminde yaklaşık 2,0 milyar TL satış gerçekleştirdi. İlk bakışta satışların geçen yılın aynı dönemine göre %2,3 artması istikrar görüntüsü verse de, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu büyüme reel anlamda zayıf kalıyor. Daha belirgin sorun kârlılık tarafında: brüt kâr %18,2, FAVÖK %9,0, net dönem kârı ise %76,0 gerilemiş durumda. Buna karşılık bilanço, yüksek özkaynak ve net nakit pozisyonuyla şirketin finansal dayanıklılığını koruduğunu gösteriyor.
Satış Hikayesi
Şirketin satışları 2026 yılının ilk altı ayında 2,0 milyar TL seviyesine ulaşarak geçen yılın aynı dönemindeki yaklaşık 2,0 milyar TL seviyesinin yalnızca %2,3 üzerine çıktı. Nominal olarak büyüme var; ancak bu artışın enflasyonun oldukça gerisinde kalması, şirketin reel satış hacminde veya fiyatlama gücünde zayıflık olabileceğine işaret ediyor.
Sağlık ve eğitim hizmetlerinde ücret artışları, hasta/öğrenci sayısı, hizmet karması ve kapasite kullanımı satış performansının temel belirleyicileri arasında yer alır. Ancak mevcut veride bu unsurların hangisinin satışları taşıdığı görülmüyor. Bu nedenle 2,0 milyar TL’lik satışın nominal olarak korunması, tek başına operasyonel büyüme anlamına gelmiyor. Enflasyonun üzerinde fiyatlama yapılmış olsaydı satışların daha güçlü artması beklenebilirdi; gerçekleşen %2,3’lük büyüme, şirketin gelir üretiminde geçen yıla kıyasla belirgin bir ivme yaratamadığını gösteriyor.
Çeyreklik bazda yalnızca 2025/6 dönemi verisi bulunuyor. Bu nedenle 2026 yılının ilk çeyreğinden ikinci çeyreğine satışların nasıl değiştiğini, yani ivmenin hızlanıp hızlanmadığını veya yavaşlayıp yavaşlamadığını mevcut veriyle değerlendiremiyoruz. Çeyreklik trend için sonraki dönem raporunu beklemek gerekiyor.
Kârlılık
Kârlılık tablosu, satışlardan daha dikkat çekici bir bozulma sergiliyor. Brüt kâr geçen yılki 806,7 milyon TL’den 659,6 milyon TL’ye gerileyerek %18,2 düştü. Böylece brüt kâr marjı yaklaşık %40,3’ten %33,0’a indi. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 40 TL brüt kâr üretirken bu dönemde bu tutar yaklaşık 33 TL’ye gerilemiş durumda.
Bu marj kaybı, satışların düşük büyümesine rağmen hizmet maliyetlerinin veya maliyet enflasyonunun daha hızlı arttığını düşündürüyor. Sağlık ve eğitim şirketlerinde personel giderleri, kira, tıbbi sarf malzemeleri, enerji ve işletme maliyetleri marj üzerinde önemli baskı yaratabilir. Fakat şirket bazında hangi gider kaleminin bozulmayı yarattığı paylaşılmadığı için kesin bir neden atfetmek doğru olmaz.
FAVÖK 707,2 milyon TL’ye gerileyerek yıllık bazda %9,0 azaldı. FAVÖK marjı da yaklaşık %38,9’dan %35,4’e düştü. Bu gerileme, operasyonel kârlılığın brüt kârdaki zayıflamayı tamamen telafi edemediğini gösteriyor. Bununla birlikte verilen rakamlarda FAVÖK’ün 707,2 milyon TL ile brüt kâr olan 659,6 milyon TL’nin üzerinde olduğu görülüyor. Standart faaliyet kârı hesaplamasında FAVÖK’ün brüt kârı aşması olağan bir görünüm değildir; bu fark, diğer faaliyet gelirleri veya şirketin kullandığı FAVÖK tanımının ayrıca incelenmesini gerektiriyor. Yatırımcı açısından burada önemli olan, FAVÖK’ün hangi kalemlerden oluştuğunu ve tekrarlanabilir operasyonel performansı ne ölçüde yansıttığını kontrol etmek.
Net dönem kârı ise 422,5 milyon TL’den 101,3 milyon TL’ye düşerek %76,0 geriledi. Net kâr marjı yaklaşık %21,1’den %5,1’e indi. Satışlar büyük ölçüde korunurken net kârın beşte birinden daha düşük seviyeye gerilemesi, faaliyet dışı kalemlerin ve enflasyon muhasebesinin nihai sonuç üzerinde güçlü etkisi olduğunu gösteriyor.
Bilanço Sağlığı
Bilanço tarafı gelir tablosuna kıyasla daha sağlam bir görünüm sunuyor. Toplam varlıklar önceki yıl sonundaki 11,3 milyar TL’den 11,8 milyar TL’ye yükselerek %4,6 arttı. Bu artışın ana kaynağı dönen varlıklar oldu; dönen varlıklar 1,6 milyar TL’den 2,2 milyar TL’ye çıkarak %38,9 büyüdü. Bu yükseliş, şirketin kısa vadeli likidite kapasitesinin arttığını gösteriyor; ancak nakit, ticari alacak ve stok dağılımı verilmediği için artışın niteliği ayrıca incelenmeli.
Duran varlıklar 9,7 milyar TL’den 9,6 milyar TL’ye gerileyerek yalnızca %1,1 azaldı. Şirketin varlıklarının yaklaşık %81’i duran varlıklardan oluşuyor. Bu yapı, faaliyetlerin tesis, gayrimenkul veya uzun vadeli işletme yatırımlarına dayandığını düşündürüyor; ancak aynı zamanda sermayenin daha az likit varlıklarda yoğunlaştığını da gösteriyor.
Özkaynaklar 9,4 milyar TL’den 9,5 milyar TL’ye yükseldi ve toplam varlıkların yaklaşık %80,5’ini finanse ediyor. Bu oran, şirketin borçluluk açısından güçlü bir sermaye tabanına sahip olduğunu gösteriyor. Net borç ise eksi 354,9 milyon TL’den eksi 699,3 milyon TL’ye geriledi. Negatif net borç, şirketin borçlarından daha yüksek nakit ve nakit benzeri varlık taşıdığı, yani net nakit pozisyonunda olduğu anlamına gelir. Net nakit pozisyonunun yaklaşık iki katına çıkması, faiz ve refinansman riskini azaltan önemli bir avantajdır.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, bu dönemde net kârın neden operasyonel göstergelerden çok daha sert gerilediğini anlamak için kritik. Şirketin net parasal pozisyonu geçen yıl 233,6 milyon TL gelir yaratırken bu dönemde 95,6 milyon TL gider oluşturdu. Böylece bu kalemde yıllık bazda 329,2 milyon TL’lik olumsuz değişim meydana geldi.
Bu değişim, net kâr üzerindeki baskının ana unsurlarından biri. Geçen yıl net parasal pozisyonun kâra katkı vermesi net kârı desteklerken, bu yıl aynı kalemin zarar yazması kârı aşağı çekti. Özellikle net nakit pozisyonundaki iyileşmeye rağmen net parasal pozisyonun negatif olması, bilanço kalemlerinin vade ve parasal yapısının enflasyon muhasebesi altında farklı etkiler yaratabildiğini gösteriyor.
Dolayısıyla 101,3 milyon TL’lik net kâr, yalnızca operasyonel performansla okunmamalı. Brüt ve FAVÖK marjındaki gerileme temel faaliyetlerdeki baskıyı gösterirken, TAS 29 etkisi bu baskıyı net kâr seviyesinde daha da derinleştirmiş durumda.
Yatırımcı için Ne Anlama Geliyor?
TNZTP’de yatırım tezinin güçlü tarafı bilanço. Şirketin 9,5 milyar TL özkaynağı, toplam varlıkların büyük bölümünü finanse ediyor ve 699,3 milyon TL net nakit pozisyonu finansal riskleri sınırlıyor. Bu yapı, yüksek faiz ortamında borç taşıyan şirketlere kıyasla önemli bir avantaj sağlıyor.
Buna karşılık gelir tablosu daha temkinli bir yaklaşım gerektiriyor:
- Satış büyümesi %2,3 ile enflasyonun belirgin şekilde gerisinde kaldı; reel büyüme baskısı var.
- Brüt kâr marjı 7,3 puan gerileyerek maliyet baskısının arttığını gösterdi.
- FAVÖK marjı yaklaşık 3,5 puan düştü; operasyonel verimlilik yakından izlenmeli.
- Net kâr marjı %21,1’den %5,1’e indi; kârlılıkta belirgin dalgalanma oluştu.
- Net parasal pozisyonun gelirden gidere dönmesi, TAS 29 etkisinin sonuçları ne kadar değiştirebildiğini ortaya koydu.
- Net nakit pozisyonundaki iyileşme olumlu olsa da, FAVÖK tanımının ve nakit kalitesinin dipnotlardan doğrulanması gerekiyor.
Önümüzdeki dönemlerde yatırımcı için en önemli göstergeler satışların enflasyonun üzerine çıkıp çıkamayacağı, brüt marjın toparlanıp toparlanmayacağı ve 101,3 milyon TL’lik net kârın sürdürülebilir bir taban mı yoksa tek dönemlik zayıf bir sonuç mu olduğudur. Şirketin bilançosu güçlü; ancak bu güç, operasyonel marjlar yeniden iyileşmeden tek başına yüksek büyüme hikâyesi oluşturmuyor. Yatırım tavsiyesi değildir.