
Açılış
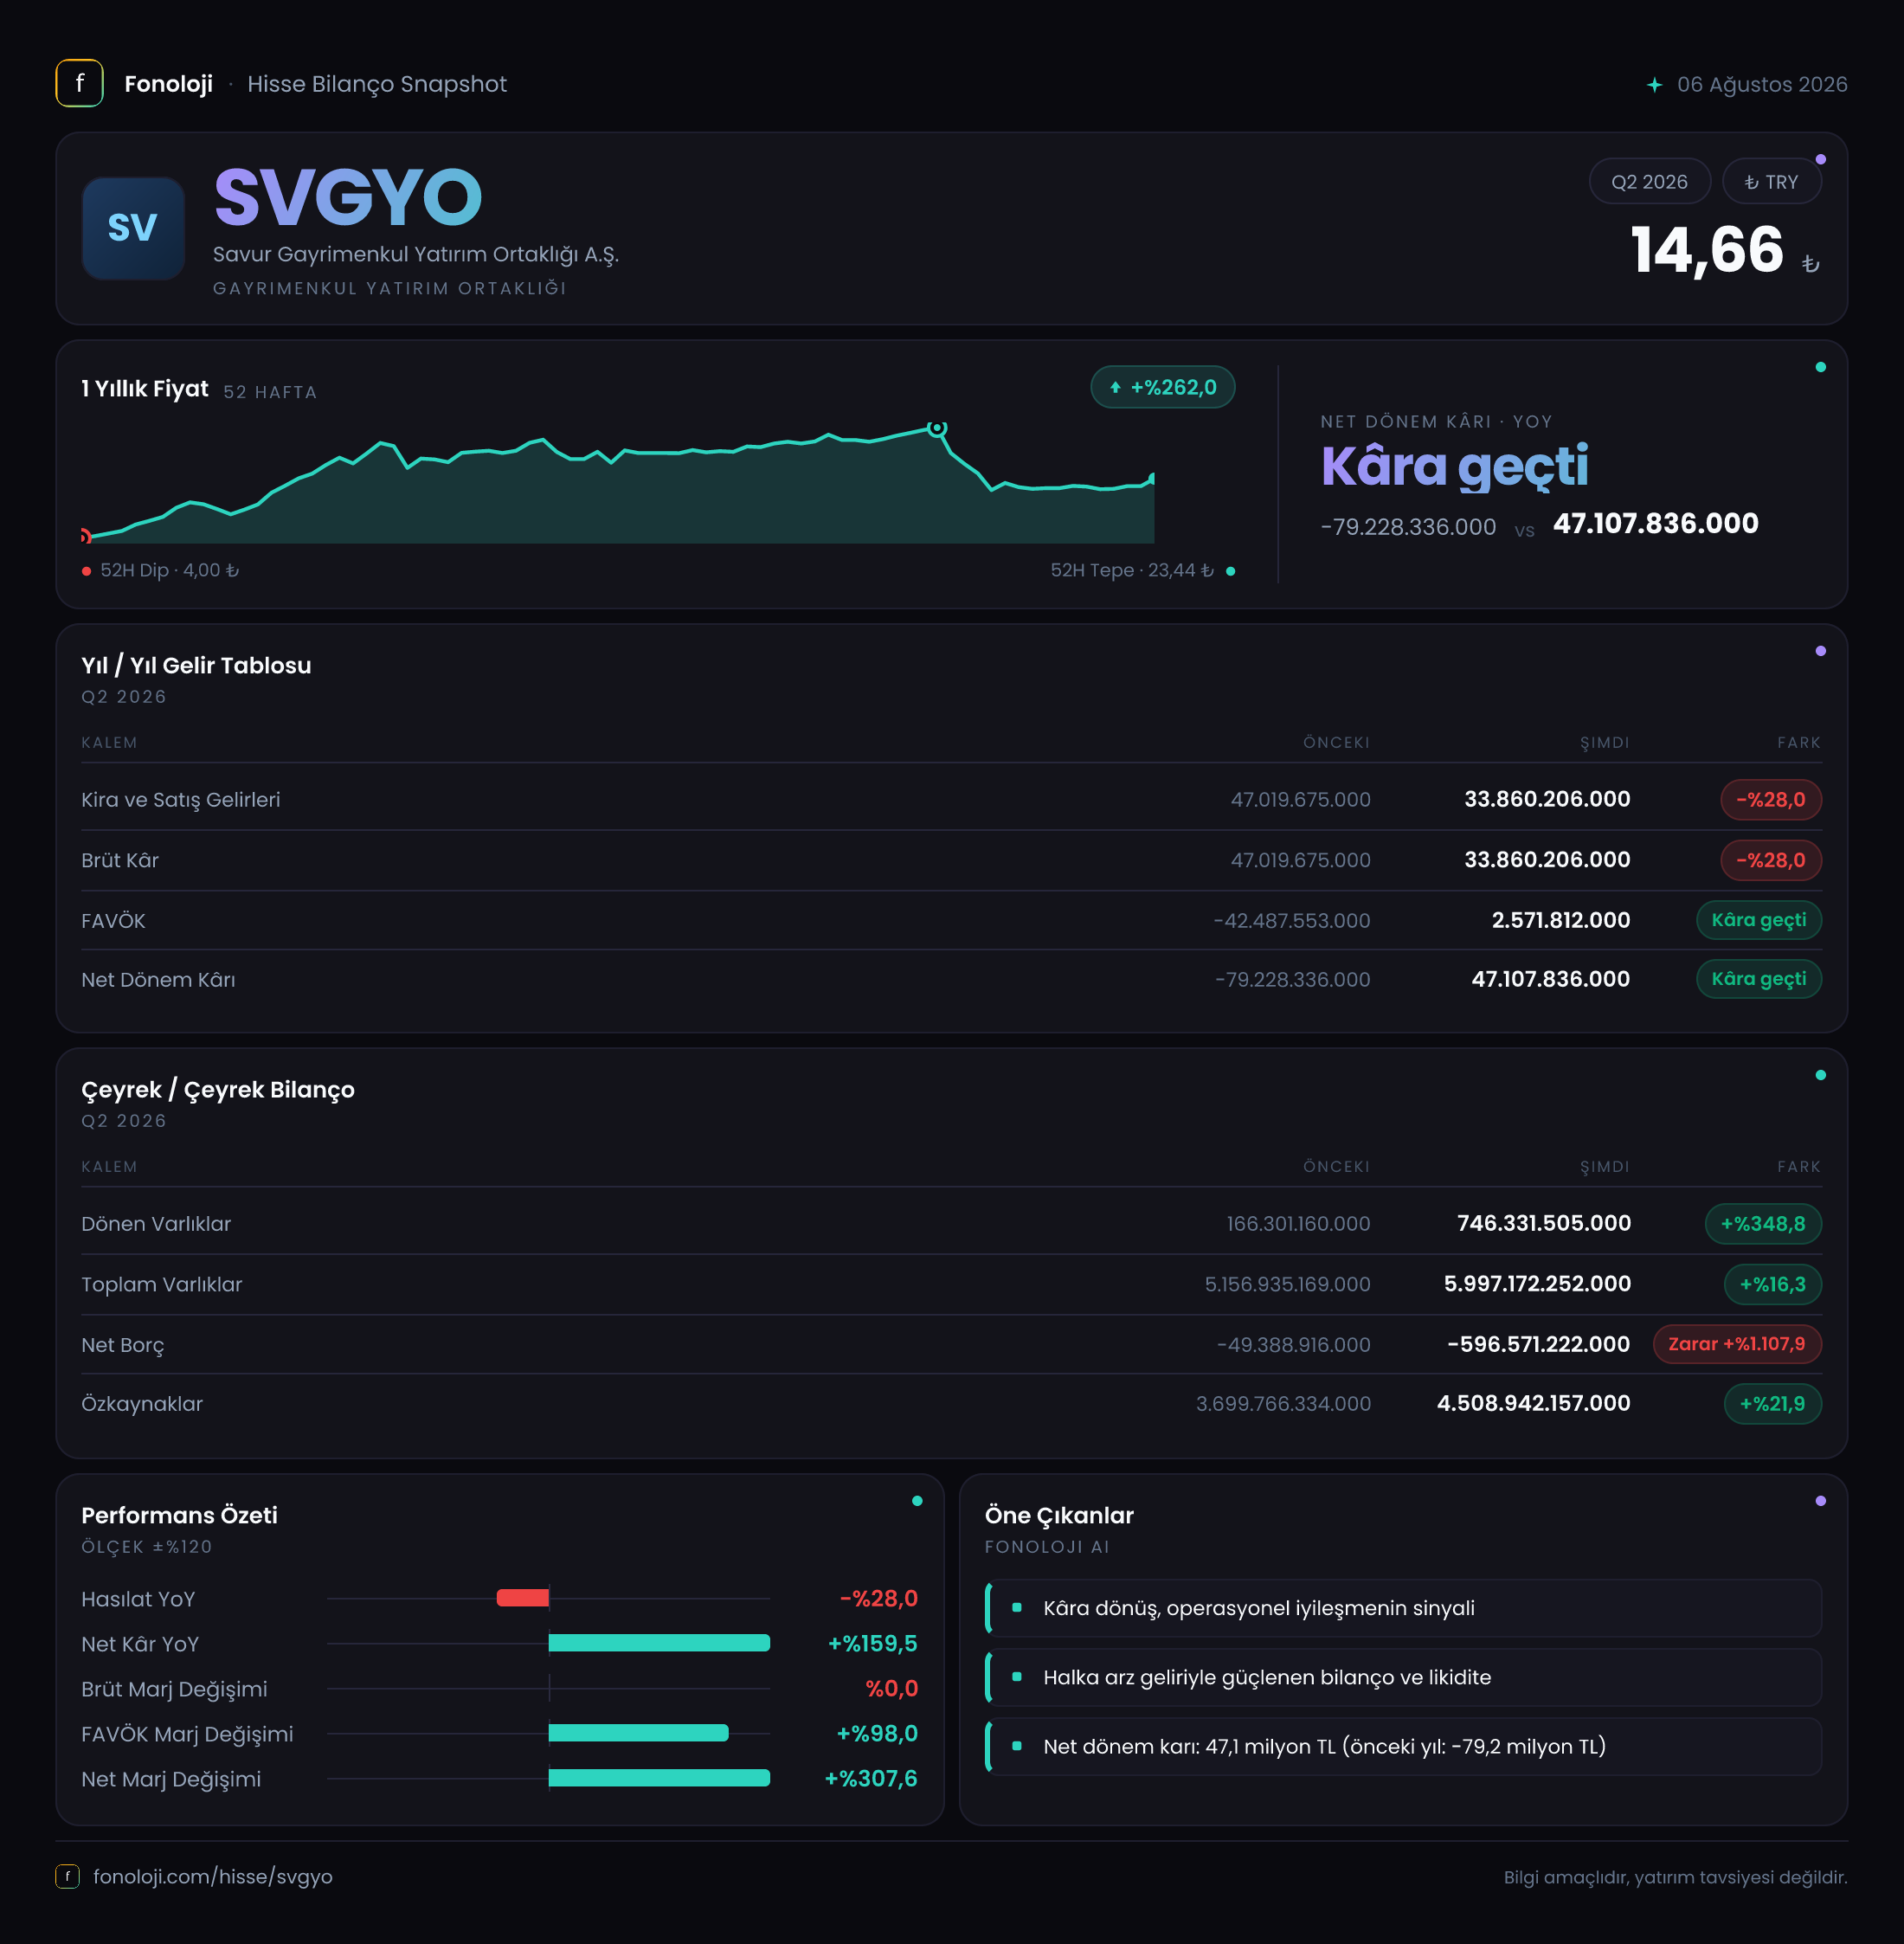
Savur Gayrimenkul Yatırım Ortaklığı’nın 2026/6AB sonuçları, faaliyet tarafında daralma; bilanço ve net kâr tarafında ise belirgin toparlanma mesajı veriyor. Şirketin satışları geçen yılın aynı dönemine göre gerilerken, FAVÖK’teki düşüş satış daralmasının oldukça üzerine çıkmış durumda. Buna karşılık net dönem kârı, geçen yılki zarardan 47,1 milyon TL kâra dönerek güçlü bir muhasebesel iyileşme sergiliyor. Ancak bu kârın niteliğini değerlendirirken, 41,9 milyon TL’lik net parasal kayıp ve gayrimenkul yatırım ortaklıklarında önemli rol oynayabilen değerleme/finansal kalemlerin ayrıntıları ayrıca incelenmeli.
Bilanço tarafında ise hikâye daha güçlü görünüyor: toplam varlıklar 6,0 milyar TL’ye, özkaynaklar 4,5 milyar TL’ye ulaşırken şirketin net borç pozisyonu negatife dönmüş, yani net nakit seviyesi 596,6 milyon TL’ye yükselmiş.
Satış Hikayesi
Savur GYO’nun satışları 2026’nın ilk altı ayında, geçen yılın aynı dönemindeki 47,0 milyon TL’den 33,9 milyon TL’ye geriledi. Bu, nominal olarak %28,0’lik bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, yalnızca nominal gerileme değil, reel anlamda çok daha sert bir daralma söz konusu. Başka bir ifadeyle şirket, satışlarını enflasyon karşısında koruyamadığı gibi, TL bazında da küçülmüş durumda.
Brüt kârın satışlarla aynı seviyede, yani 33,9 milyon TL olarak gerçekleşmesi, verilen finansal tabloda brüt kâr marjının yaklaşık %100 olduğunu gösteriyor. Geçen yıl da satışlar ile brüt kâr 47,0 milyon TL seviyesinde eşitti. Bu durum, gayrimenkul yatırım ortaklıklarında gelir tablosunun klasik sanayi şirketlerinden farklı çalışabileceğini; doğrudan maliyetlerin sınırlı veya ayrı kalemlerde izlenebileceğini düşündürüyor. Ancak maliyet kırılımı paylaşılmadığı için bu yapının nedenini kesinleştirmek mümkün değil.
Çeyreklik trend açısından elimizde yalnızca 2025/6 karşılaştırması bulunuyor. Dolayısıyla satışların 2026’nın ilk çeyreğinden ikinci çeyreğine nasıl ilerlediğini söylemek mümkün değil. Burada yatırımcı açısından kritik soru, satışlardaki düşüşün geçici bir proje/tahsilat zamanlaması etkisi mi, yoksa şirketin gelir üretim kapasitesinde kalıcı bir yavaşlama mı olduğudur. Bu ayrımı yapmak için sonraki ara dönem raporlarında çeyrek bazlı gelir ve kira/portföy gelirlerinin izlenmesi gerekecek.
Kârlılık
Kârlılık tablosunda en dikkat çekici gelişme FAVÖK’te görülüyor. FAVÖK, geçen yılın aynı dönemindeki 31,7 milyon TL’den 13,9 milyon TL’ye geriledi; düşüş %56,1 oldu. Satışlar %28 azalırken FAVÖK’ün iki kat daha hızlı gerilemesi, faaliyet giderlerinin satışlara göre daha katı kaldığını veya gelir kompozisyonunun daha düşük katkılı hale geldiğini gösteriyor.
FAVÖK marjı da bu tabloyu doğruluyor. Marj, geçen yıl yaklaşık %67,4 iken bu dönemde %41,0 seviyesine indi. Yani şirket her 100 TL’lik satıştan faaliyet düzeyinde geçen yıl yaklaşık 67 TL üretirken, bu yıl yaklaşık 41 TL üretebilmiş. Bu, gayrimenkul portföyünün gelir yaratma verimliliği açısından izlenmesi gereken belirgin bir bozulma.
Brüt kâr marjı verilen verilere göre değişmediği için, esas baskı brüt kâr ile FAVÖK arasındaki faaliyet giderlerinde ortaya çıkıyor. Şirketin operasyonel giderleri satışlara kıyasla daha yüksek bir pay almış görünüyor. Bunun kalıcı olup olmadığını anlamak için personel giderleri, genel yönetim giderleri, pazarlama giderleri ve proje bazlı maliyetlerin ayrıntısı gerekli.
Net dönem kârı ise geçen yılki 79,2 milyon TL zarardan, bu dönemde 47,1 milyon TL kâra döndü. Bu, kârlılık açısından önemli bir yön değişimi olsa da “%159,5 artış” ifadesi negatif bir bazdan pozitif sonuca geçiş nedeniyle tek başına sağlıklı bir performans ölçüsü değil. Daha önemli nokta, 47,1 milyon TL’lik net kârın 13,9 milyon TL’lik FAVÖK’ün oldukça üzerinde olmasıdır. Bu fark, faaliyet dışı gelirler, değerleme etkileri veya diğer muhasebe kalemlerinin net sonucu desteklediğini gösteriyor; fakat ilgili detaylar verilmediği için kârın ne kadarının tekrarlanabilir olduğu kesin biçimde ölçülemiyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla çok daha güçlü bir görünüm sunuyor. Dönen varlıklar 166,3 milyon TL’den 746,3 milyon TL’ye çıkarak yaklaşık %348,8 arttı. Bu artış, şirketin kısa vadeli likiditesini önemli ölçüde güçlendirmiş görünüyor. Ancak dönen varlıklardaki yükselişin nakit, ticari alacak veya diğer kalemlerden hangisinden kaynaklandığı açıklanmadığı için likiditenin niteliği ayrıca incelenmeli.
Duran varlıklar 5,0 milyar TL’den 5,3 milyar TL’ye yükseldi. Artış %5,2 ile sınırlı kalsa da toplam varlıkların ana gövdesi hâlâ gayrimenkul ve uzun vadeli varlıklardan oluşuyor. Toplam varlıklar ise 5,2 milyar TL’den 6,0 milyar TL’ye çıkarak %16,3 büyüdü.
Özkaynaklar 3,7 milyar TL’den 4,5 milyar TL’ye yükseldi ve artış %21,9 oldu. Bu büyüme, aktiflerdeki artıştan daha hızlı gerçekleştiği için bilanço kaldıraç açısından güçlenmiş durumda. Net borç kaleminin 49,4 milyon TL net borçtan 596,6 milyon TL net nakde dönmesi de finansal riski belirgin biçimde azaltıyor. Net borç/FAVÖK rasyosu bu nedenle anlamlı bir borçluluk göstergesi olmaktan çıkıyor; şirket borçlu değil, net nakit pozisyonunda. Bununla birlikte net nakdin hangi varlık kalemlerinden oluştuğu ve ne ölçüde serbestçe kullanılabildiği önem taşıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından dönem şirket için kolay geçmemiş. Net parasal pozisyon, geçen yılki 16,9 milyon TL’lik kayıptan 41,9 milyon TL’lik kayba yükseldi. Kayıp tutarındaki artış %147,8 seviyesinde. Bu kalem, şirketin parasal varlık ve yükümlülük yapısının yüksek enflasyon ortamında aleyhte çalıştığını gösteriyor.
Net parasal kayıp, şirketin operasyonel olmayan fakat net kârı doğrudan etkileyen bir unsur. Buna rağmen şirketin net kâra geçmesi, diğer gelir veya değerleme kaynaklarının bu etkiyi fazlasıyla telafi ettiğini gösteriyor. Ancak bu durum, net kârın nakit yaratımıyla aynı şey olduğu anlamına gelmiyor. Özellikle gayrimenkul şirketlerinde enflasyon muhasebesi ve değerleme etkileri, raporlanan kâr ile nakit akışı arasında önemli fark oluşturabilir.
Yatırımcı için Ne Anlama Geliyor?
Savur GYO’da yatırımcı açısından iki farklı hikâye aynı anda yaşanıyor:
- Faaliyet performansı zayıflıyor: Satışlar reel olarak daralıyor, FAVÖK düşüyor ve FAVÖK marjı %67,4’ten %41,0’a geriliyor.
- Bilanço güçleniyor: Net borç yerine 596,6 milyon TL net nakit oluşması, finansman riskini azaltıyor.
- Net kâr pozitif, fakat kalitesi incelenmeli: 47,1 milyon TL kâr, geçen yılki zarara göre güçlü bir dönüşüm; ancak FAVÖK’ün üzerinde olması, kârın faaliyet dışı ve muhasebesel kalemlere duyarlı olabileceğini gösteriyor.
- TAS 29 baskısı artıyor: 41,9 milyon TL’lik net parasal kayıp, yüksek enflasyon ortamında bilançonun parasal pozisyonunun hâlâ önemli risk taşıdığını ortaya koyuyor.
- Bilanço değerlemeleri kritik: Toplam varlıkların 6,0 milyar TL’ye, özkaynakların 4,5 milyar TL’ye ulaşması olumlu; fakat bu büyümenin ne kadarının nakit, ne kadarının değerleme kaynaklı olduğu yatırım kararında belirleyici olacak.
Özetle, şirketin finansal dayanıklılığı ve net nakit pozisyonu güçlü bir tampon sağlıyor. Buna karşılık temel faaliyetlerdeki daralma ve marj kaybı, yatırımcının yalnızca net kâra bakmaması gerektiğini gösteriyor. Önümüzdeki dönemde özellikle satışların yeniden büyüyüp büyümeyeceği, FAVÖK marjının toparlanıp toparlanmayacağı, net parasal kaybın azalması ve bilançodaki varlık artışının nakit akışına dönüşüp dönüşmeyeceği izlenmeli. Yatırım tavsiyesi değildir.