
Açılış
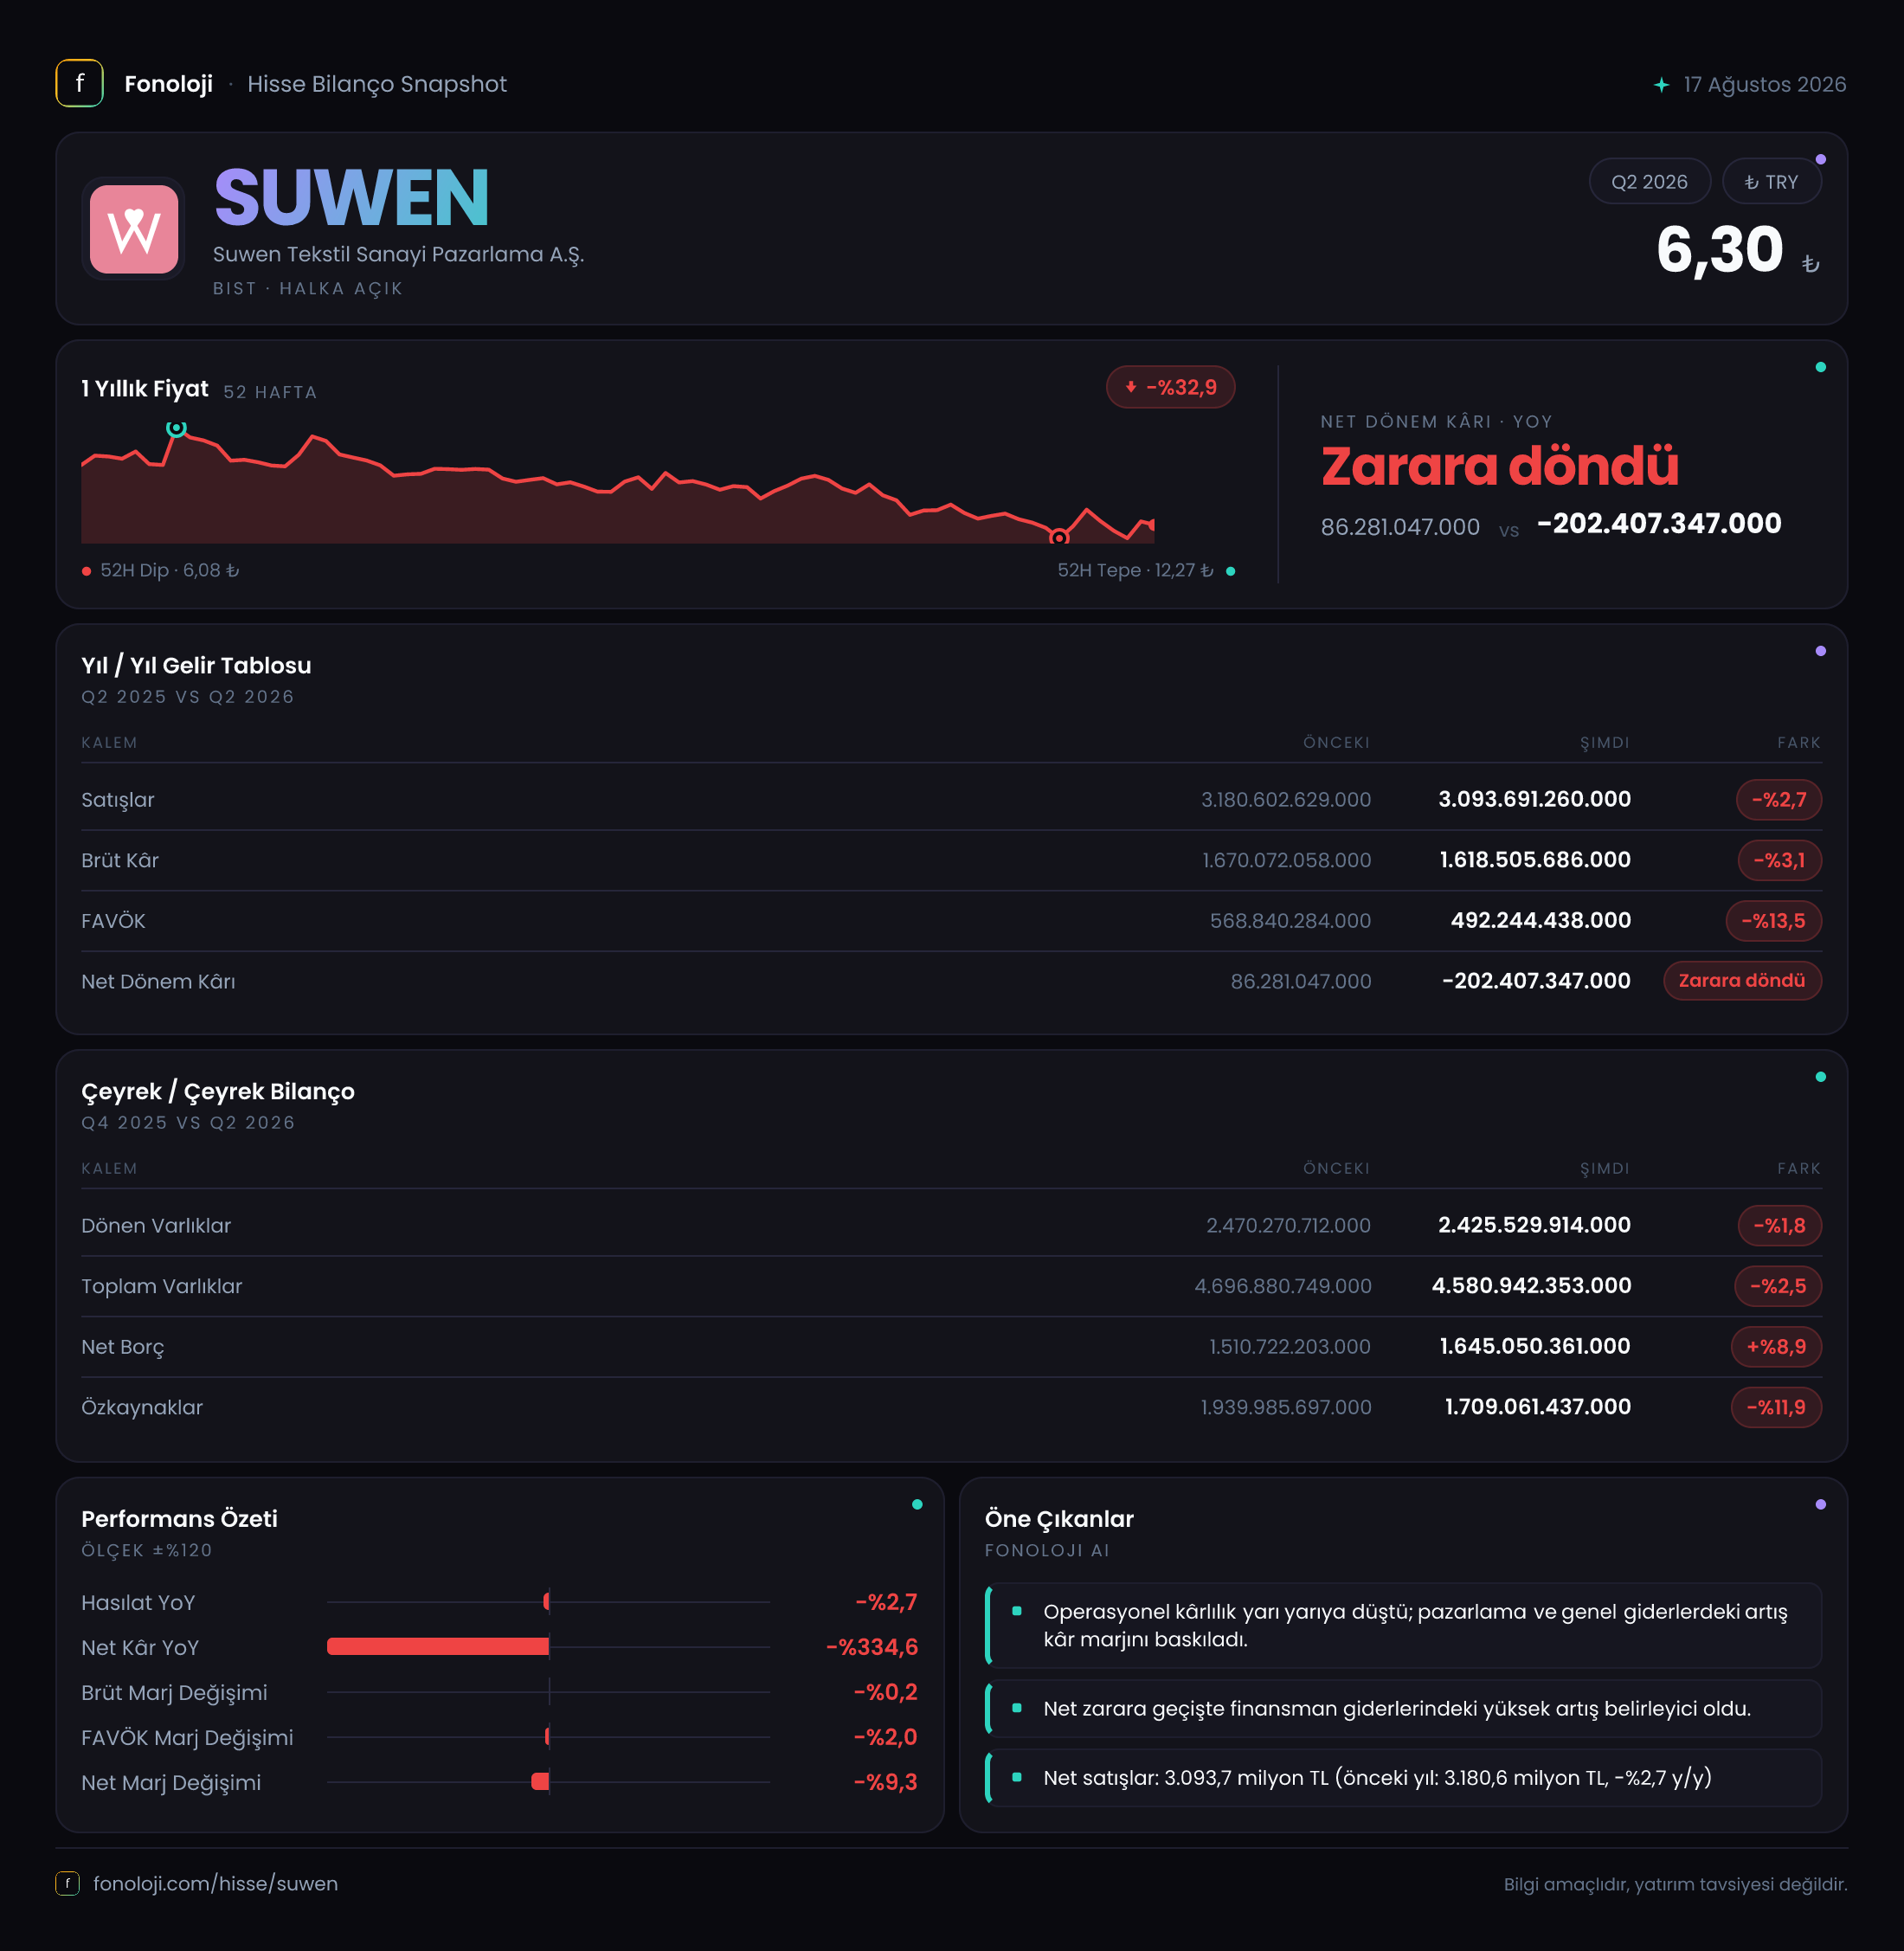
SUWEN’in 2026/6AB sonuçları, şirketin satış tarafında yatayla gerileyen, kârlılıkta ise belirgin biçimde zorlanan bir dönem geçirdiğini gösteriyor. İlk 6 aylık dönemde satışlar geçen yılın aynı dönemine göre %2,7 azalarak 3,1 milyar TL’ye inerken, FAVÖK düşüşü %13,5 ile daha sert gerçekleşti. Net dönem kârı ise geçen yılki 86,3 milyon TL kârdan 202,4 milyon TL zarara döndü. Bu tablo, yalnızca ciro üretmenin değil, mevcut satışları sağlıklı marjlarla ve daha düşük finansal baskıyla sürdürebilmenin de SUWEN açısından kritik hale geldiğine işaret ediyor.
Satış Hikayesi
SUWEN’in satışları ilk 6 ayda 3,1 milyar TL oldu. Geçen yılın aynı döneminde bu rakam 3,2 milyar TL seviyesindeydi. Dolayısıyla nominal olarak sınırlı görünen %2,7’lik düşüş, Türkiye’de tüketici fiyatlarının %30’un üzerinde seyrettiği bir ortamda değerlendirildiğinde daha anlamlı hale geliyor: Şirketin satışları enflasyonu yenemediği gibi, nominal olarak da gerilemiş durumda. Bu durum reel bazda belirgin bir daralmaya işaret ediyor.
Perakende ve tekstil sektörlerinde satış performansı; mağaza trafiği, tüketici harcama gücü, indirim kampanyaları ve yeni mağaza katkısıyla birlikte okunmalı. Ancak paylaşılan veride mağaza sayısı, aynı mağaza satışları veya adet bazlı satış gelişimi bulunmuyor. Bu nedenle gerilemenin ne kadarının müşteri trafiğinden, ne kadarının fiyatlama veya ürün karmasından kaynaklandığını kesin biçimde ayırmak mümkün değil.
Satışlardaki düşüşün brüt kârdaki düşüşle paralel olması da önemli. Brüt kâr 1,6 milyar TL’ye gerileyerek geçen yılki 1,7 milyar TL seviyesinin %3,1 altında kaldı. Yani şirket satış kaybını brüt kâr seviyesinde büyük ölçüde takip etmiş; ancak asıl bozulma faaliyet giderleri ve finansman tarafında belirginleşmiş görünüyor.
Çeyreklik trend açısından ise mevcut veri yalnızca 2025/6 ve 2026/6 ilk 6 aylık dönemlerini karşılaştırıyor. Bu nedenle ikinci çeyrekte ilk çeyreğe göre toparlanma ya da zayıflama olup olmadığını söylemek için daha ayrıntılı çeyreklik gelir tablosunu beklemek gerekiyor.
Kârlılık
SUWEN’in brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %53,1 seviyesinden bu dönemde yaklaşık %51,6 seviyesine geriledi. Yaklaşık 1,5 puanlık bu düşüş, şirketin ürün maliyetlerini, indirimleri veya tedarik giderlerini satış fiyatlarına aynı ölçüde yansıtamadığını gösteriyor. Marj hâlâ yüksek görünse de yön aşağı; özellikle yüksek enflasyon ortamında bu eğilim yakından izlenmeli.
FAVÖK 492,2 milyon TL oldu ve geçen yılki 568,8 milyon TL seviyesine göre %13,5 azaldı. FAVÖK marjı da yaklaşık %17,8’den %15,9’a geriledi. Satışlar yalnızca %2,7 düşerken FAVÖK’ün %13,5 gerilemesi, faaliyet giderlerinin ciroya göre daha hızlı arttığını veya brüt kâr kaybının operasyonel giderlerle birleştiğini düşündürüyor. Başka bir ifadeyle şirket, daha düşük satış hacmini daha düşük operasyonel verimlilikle karşılamış.
Net dönem kârındaki değişim çok daha sert. Geçen yıl 86,3 milyon TL olan net kâr, bu dönemde 202,4 milyon TL zarara döndü. Net kâr marjı yaklaşık %2,7 seviyesinden -%6,5 seviyesine geriledi. FAVÖK’ün hâlâ pozitif olması, ana operasyonun tamamen zarar üreten bir yapıya dönüşmediğini gösteriyor; ancak faaliyet kârının finansman giderleri, kur etkileri, amortisman ve diğer kalemleri karşılamakta yetersiz kaldığı anlaşılıyor. Net zararın nedenlerini kesinleştirmek için finansman giderleri, vergi etkisi ve diğer faaliyet kalemlerinin ayrıntılı olarak incelenmesi gerekiyor.
Bilanço Sağlığı
Toplam varlıklar önceki dönem sonuna göre %2,5 gerileyerek 4,6 milyar TL oldu. Dönen varlıklar 2,4 milyar TL ile %1,8 azalırken, duran varlıklar 2,2 milyar TL seviyesine ve %3,2 düşüşe geldi. Varlık tabanındaki daralma sınırlı olsa da net borçtaki gelişim daha dikkat çekici.
Net borç 1,6 milyar TL’ye yükseldi; önceki dönem sonundaki 1,5 milyar TL seviyesine göre artış %8,9 oldu. Şirketin bilançosu küçülürken borcun artması, finansal kaldıraç açısından olumsuz bir kombinasyon oluşturuyor. FAVÖK’ün ilk 6 ayda 492,2 milyon TL olduğu dikkate alındığında, dönemsel net borç/FAVÖK oranı yaklaşık 3,3 kat görünüyor. Ancak bu hesap yıllıklandırılmamış FAVÖK üzerinden yapıldığı için doğrudan yıllık borçluluk oranı olarak kullanılmamalı. İlk 6 aylık FAVÖK’ün ikinci yarıda benzer seviyede tekrarlanması halinde kabaca yıllıklandırılmış oran yaklaşık 1,6 kat civarına gelir; yine de mevsimsellik ve işletme sermayesi hareketleri bu hesabı değiştirebilir.
Özkaynaklar 1,7 milyar TL ile önceki dönem sonuna göre %11,9 azaldı. Net zarar, özkaynakları doğrudan aşağı çekerken net borcun yükselmesi sermaye yapısını daha kırılgan hale getiriyor. Özkaynakların toplam varlıklara oranı yaklaşık %37 seviyesinde; önceki dönemde bu oran yaklaşık %41 civarındaydı. Bu gerileme, şirketin varlıklarını finanse ederken borç kaynaklarına daha fazla yaslandığını gösteriyor.
Net Parasal Pozisyon (TAS 29)
SUWEN’in net parasal pozisyonu 294,5 milyon TL oldu. Geçen yılın aynı dönemindeki 298,6 milyon TL seviyesine göre değişim yalnızca %1,4 düşüş. Enflasyon muhasebesi uygulamasında parasal pozisyon; nakit, ticari alacaklar, borçlar ve benzeri parasal kalemlerin enflasyon karşısındaki etkisini yansıtır. Pozitif net parasal pozisyon geliri, şirketin parasal yükümlülüklerinin parasal varlıklarına göre daha yüksek olması veya bu yapının enflasyon muhasebesiyle gelir yaratması anlamına gelebilir.
Bu kalem, SUWEN’in net zararını sınırlayan önemli bir destek olmuş görünüyor. Ancak net parasal pozisyon gelirinin 294,5 milyon TL seviyesinde bulunması, operasyonel kârlılığın güçlü olduğu anlamına gelmez. Aksine, FAVÖK pozitif kalmasına rağmen şirketin net zarara geçmesi, enflasyon muhasebesi etkisinin finansman ve diğer giderleri tamamen telafi edemediğini gösteriyor. Yatırımcı açısından temel soru, bu gelirin sürdürülebilir bir operasyonel kaynak değil, bilanço yapısına ve enflasyon ortamına bağlı muhasebesel bir etki olduğunun unutulmaması.
Yatırımcı için Ne Anlama Geliyor?
SUWEN’in 2026/6AB sonuçlarında ana hikâye, satışların enflasyon karşısında zayıflaması ve marjların kademeli olarak erimesi. FAVÖK’ün satışlardan daha hızlı düşmesi, şirketin maliyet ve faaliyet giderlerini kontrol etmekte zorlandığını gösteriyor. Net zarar ve özkaynak daralması da bu baskıyı bilanço tarafına taşıyor.
Önümüzdeki dönem için izlenmesi gereken başlıklar şunlar:
- Satışların yeniden enflasyonun üzerinde büyüyüp büyümeyeceği,
- Brüt kâr marjının %51,6 seviyesinden toparlanıp toparlanamayacağı,
- FAVÖK marjının yeniden %17-18 bandına yaklaşıp yaklaşamayacağı,
- Net borcun azalması ve işletme sermayesinin nakit yaratmaya başlaması,
- Net zararın finansman giderleri ve diğer kalemler kaynaklı olup olmadığının ayrıntılı raporlarda netleşmesi.
Şirketin güçlü tarafı, operasyonel düzeyde hâlâ 492,2 milyon TL FAVÖK üretebilmesi ve pozitif net parasal pozisyon gelirine sahip olması. Buna karşılık satış daralması, artan net borç ve 202,4 milyon TL net zarar, kısa vadede temkinli yaklaşımı gerektiriyor. Kalıcı bir yatırım hikâyesi için yalnızca ciro artışı değil, marj toparlanması ve borç azaltımı birlikte görülmeli.
Yatırım tavsiyesi değildir.