
Açılış
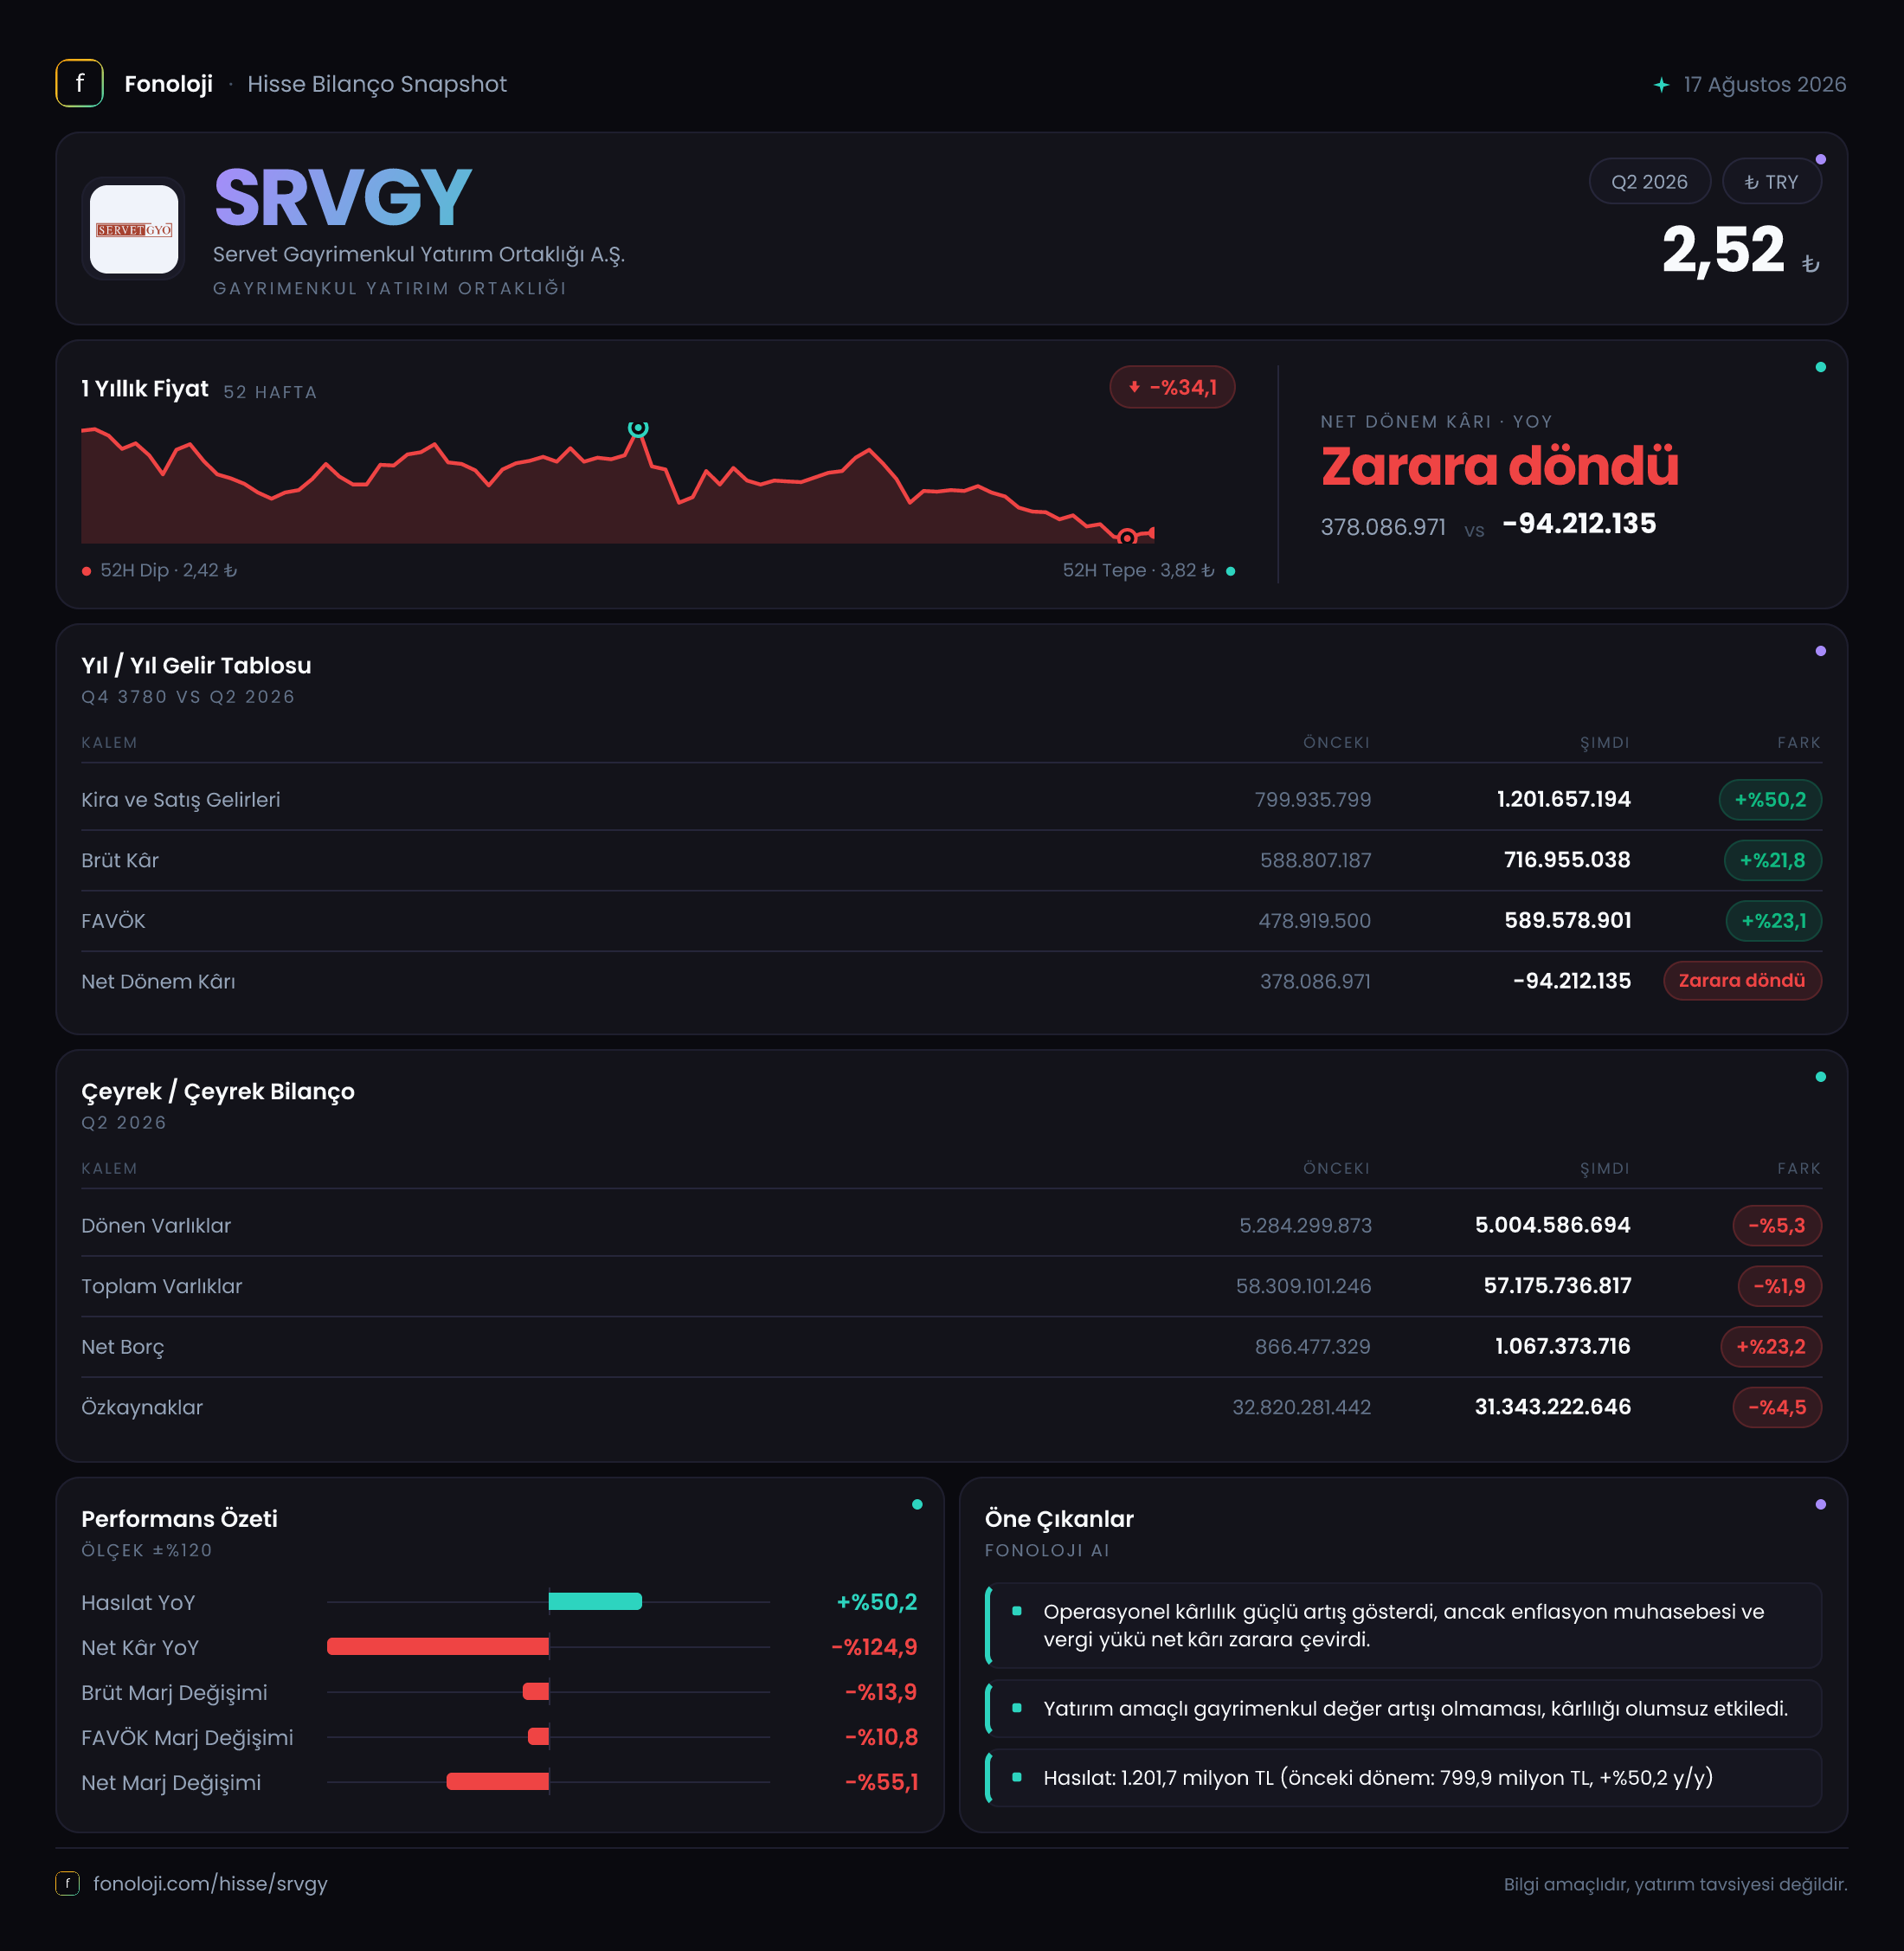
SRVGY, gayrimenkul yatırımları ve bu yatırımlardan elde edilen gelirler üzerinden değer üreten bir gayrimenkul yatırım ortaklığı. 2026/6AB sonuçları, yani yılın ilk altı ayına ait kümülatif ara dönem verileri, operasyonel tarafta büyümenin sürdüğünü; ancak enflasyon muhasebesi kaynaklı net parasal pozisyon zararının ve bilanço baskısının net kârlılığı aşağı çektiğini gösteriyor. Şirketin satışları geçen yılın aynı dönemine göre güçlü biçimde artarken, brüt kâr ve FAVÖK büyümesi satışların gerisinde kalmış. Bu nedenle ana hikâye “yüksek ciro artışı”ndan çok, bu büyümenin kârlılığa ne ölçüde taşınabildiği ve bilançonun ne kadar dayanıklı olduğu etrafında şekilleniyor.
Satış Hikayesi
SRVGY’nin satışları, 2026’nın ilk altı ayında 1,2 milyar TL’ye yükseldi. Geçen yılın aynı döneminde satışlar 799,9 milyon TL seviyesindeydi; böylece nominal büyüme %50,2 oldu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu artış, yalnızca fiyat etkisiyle açıklanamayacak kadar güçlü bir görünüm sunuyor. Yine de gayrimenkul sektöründe satışların proje teslimleri, varlık satışları veya dönemsel gelir tanıma etkileriyle dalgalanabileceği unutulmamalı. Bu nedenle büyümenin sürdürülebilirliği için sonraki dönemlerde aynı ivmenin korunup korunmadığı izlenmeli.
Satışlardaki artış, ilk bakışta şirketin gelir üretme kapasitesinin güçlendiğine işaret ediyor. Ancak bu büyüme doğrudan aynı ölçüde brüt kâra yansımamış. Brüt kâr 588,8 milyon TL’den 717,0 milyon TL’ye çıkarak %21,8 arttı. Başka bir ifadeyle satışlar %50,2 büyürken brüt kâr artışı bunun yarısından daha düşük kaldı. Bu ayrışma, gelir karmasında daha düşük marjlı kalemlerin ağırlık kazanmış olabileceğini veya gayrimenkul maliyetlerinin satışlardan daha hızlı arttığını düşündürüyor. Veride detaylı segment ve proje kırılımı bulunmadığı için neden konusunda kesin bir sonuca varmak mümkün değil.
Çeyreklik trend verisi paylaşılmadığından, bu satış performansının ilk çeyrekten ikinci çeyreğe hızlanarak mı yoksa yavaşlayarak mı oluştuğunu göremiyoruz. Bu nedenle yatırımcı açısından bir sonraki rapor, sadece yıllık büyümeyi değil, dönemsel gelirlerin ne kadar düzenli hale geldiğini anlamak açısından kritik olacak.
Kârlılık
Şirketin brüt kâr marjı, 717,0 milyon TL / 1,2 milyar TL hesabıyla yaklaşık %59,8 seviyesinde. Geçen yıl aynı dönemde bu oran yaklaşık %73,6 idi. Marjda yaklaşık 13,8 puanlık gerileme var. Bu, satış büyümesinin güçlü olmasına rağmen her 100 TL’lik satıştan elde edilen brüt katkının belirgin şekilde azaldığını gösteriyor. Gayrimenkul şirketleri için bu değişim önemlidir; çünkü proje ve varlık satışlarında tek bir yüksek marjlı işlemin veya düşük marjlı işlemin dönem sonuçları üzerinde büyük etkisi olabilir.
FAVÖK, 478,9 milyon TL’den 589,6 milyon TL’ye yükselerek %23,1 arttı. Ancak FAVÖK marjı da geçen yılki yaklaşık %59,9 seviyesinden bu dönemde %49,1’e geriledi. Böylece operasyonel kârlılık korunmuş olsa da satışların büyüme hızına ayak uyduramamış durumda. Brüt kâr marjındaki düşüşün FAVÖK marjına da yansıması, temel operasyonlarda maliyet baskısının veya daha düşük kârlı gelirlerin etkili olduğunu gösteriyor.
Net sonuç ise operasyonel görünümden belirgin biçimde ayrışıyor. Geçen yılın aynı döneminde 378,1 milyon TL net kâr açıklayan şirket, bu dönemde 94,2 milyon TL net zarar yazdı. Net kâr marjı yaklaşık %47,3’ten -%7,9’a geriledi. Operasyonel düzeyde 589,6 milyon TL FAVÖK üretilmesine rağmen şirketin net zarara geçmesi, faaliyet dışı kalemlerin ve özellikle net parasal pozisyonun sonuçlar üzerindeki ağırlığını ortaya koyuyor.
Bilanço Sağlığı
SRVGY’nin toplam varlıkları önceki yıl sonundaki 58,3 milyar TL’den 57,2 milyar TL’ye geriledi; düşüş %1,9 ile sınırlı kaldı. Duran varlıklar 53,0 milyar TL’den 52,2 milyar TL’ye inerken, toplam varlıkların büyük bölümünü oluşturmaya devam ediyor. Bu yapı, şirketin bilançosunun işletme sermayesinden çok gayrimenkul ve uzun vadeli varlıklar etrafında şekillendiğini gösteriyor.
Dönen varlıklar da 5,3 milyar TL’den 5,0 milyar TL’ye geriledi. %5,3’lük düşüş, kısa vadeli likidite tamponunun bir miktar zayıfladığını gösterse de tek başına likidite sorunu anlamına gelmez. Bunun için nakit, ticari alacaklar, kısa vadeli borçlar ve varlıkların nakde dönüşüm süresi gibi detaylara ihtiyaç var.
Özkaynaklar 32,8 milyar TL’den 31,3 milyar TL’ye düşerek %4,5 geriledi. Bu düşüş, dönem zararının etkisiyle uyumlu; ancak özkaynakların varlıklara oranı yaklaşık %54,7 ile hâlâ bilançonun önemli bir bölümünün özkaynaklarla finanse edildiğine işaret ediyor. Net borç ise 866,5 milyon TL’den 1,1 milyar TL’ye çıkarak %23,2 arttı. Mevcut FAVÖK’e göre net borç/FAVÖK yaklaşık 1,9x seviyesinde. Bu oran yüksek borçluluk alarmı yaratacak düzeyde değil; fakat borcun FAVÖK’ten daha hızlı artması izlenmesi gereken bir gelişme.
Net Parasal Pozisyon (TAS 29)
En kritik kalem, net parasal pozisyonda yaşanan sert dönüş. Şirket geçen yılın aynı döneminde 906,1 milyon TL net parasal kazanç açıklarken, bu dönemde 309,0 milyon TL net parasal zarar kaydetti. İki dönem arasında yaklaşık 1,2 milyar TL’lik negatif yönlü bir değişim oluştu.
TAS 29 kapsamında net parasal pozisyon, şirketin enflasyon ortamında taşıdığı parasal varlık ve borçların satın alma gücündeki değişimin finansal tablolara yansımasını ifade eder. Net parasal zarar, şirketin parasal yükümlülüklerinin parasal varlıklarına göre daha baskın olduğu bir yapıda, enflasyonun satın alma gücü etkisinin şirket aleyhine çalıştığını gösterebilir. Bu kalem doğrudan faaliyetlerden kaynaklanan nakit çıkışı değildir; ancak net kârı ciddi biçimde etkiler.
Geçen yılki 906,1 milyon TL’lik parasal kazanç net kârı desteklerken, bu yılki 309,0 milyon TL’lik zarar operasyonel kârlılığın önemli bölümünü silmiş. Dolayısıyla SRVGY’de FAVÖK ile net kâr arasındaki farkı değerlendirirken TAS 29 etkisi mutlaka ayrı izlenmeli. Şirketin operasyonel performansı zayıf değil; fakat enflasyon muhasebesi kaynaklı sonuçlar net kârlılığı yüksek ölçüde oynak hale getiriyor.
Yatırımcı için Ne Anlama Geliyor?
SRVGY’nin bu dönemki tablosu iki farklı mesaj veriyor:
- Fırsat: Satışlar %50,2 büyüyerek enflasyonun üzerinde nominal artış gösterdi. Şirket 589,6 milyon TL FAVÖK üretmeye devam ediyor ve net borç/FAVÖK yaklaşık 1,9x ile yönetilebilir bir seviyede.
- Risk: Brüt kâr ve FAVÖK büyümesi satış büyümesinin gerisinde kaldı. Marjlar belirgin biçimde daraldı.
- En önemli baskı: Net parasal pozisyonun geçen yılki 906,1 milyon TL kazançtan, bu yıl 309,0 milyon TL zarara dönmesi net sonucu tersine çevirdi.
- İzlenmesi gereken alan: Özkaynakların %4,5 gerilemesi ve net borcun %23,2 artması, bilanço gücünün tamamen göz ardı edilmemesi gerektiğini gösteriyor.
Sonuç olarak SRVGY’de operasyonel büyüme korunuyor; fakat bu büyüme henüz aynı ölçüde net kâra dönüşmüyor. Yatırımcıların bir sonraki dönemde özellikle brüt ve FAVÖK marjlarının toparlanıp toparlanmadığına, net borcun seyrine ve net parasal pozisyon zararının tekrarlanıp tekrarlanmadığına odaklanması gerekiyor. Çeyreklik kırılım bulunmadığı için, büyümenin sürekliliği konusunda daha güçlü bir değerlendirme yapmak için gelecek raporların beklenmesi önemli.
Yatırım tavsiyesi değildir.