
Açılış
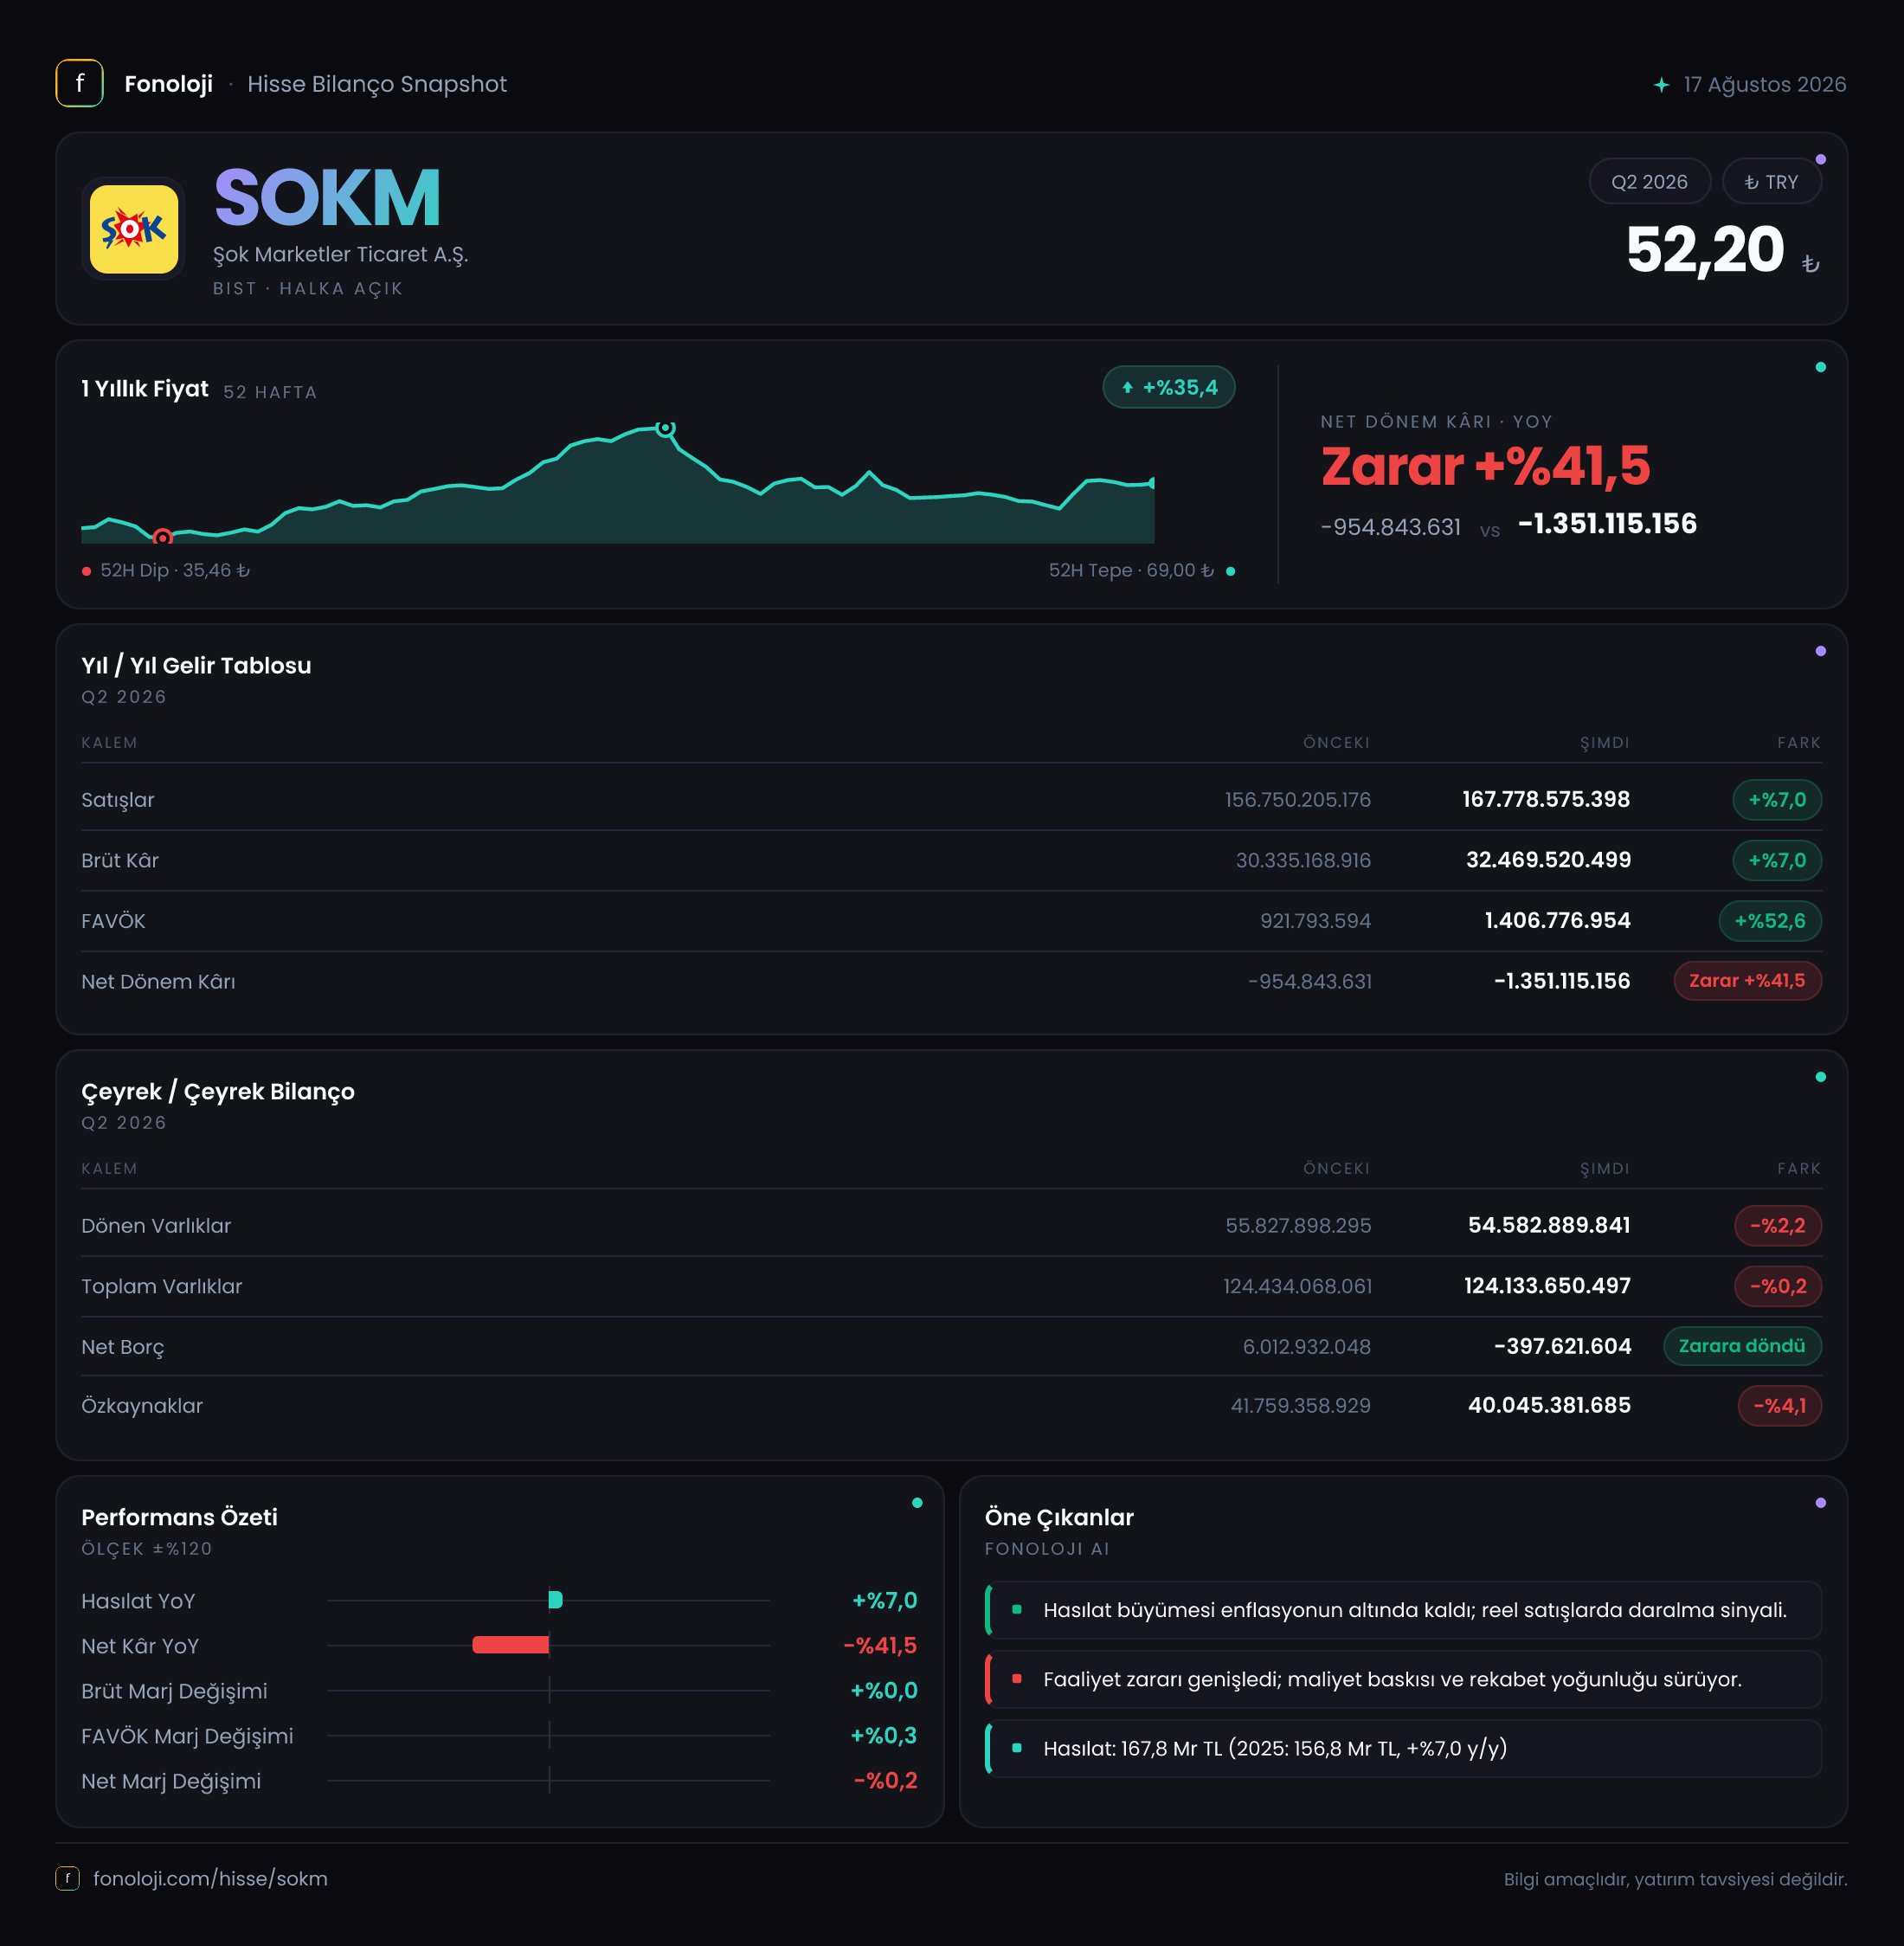
ŞOK Marketler, Türkiye’nin indirim marketleri alanındaki önemli oyuncularından biri olarak geniş mağaza ağı ve yüksek işlem hacmi üzerinden büyümesini sürdürüyor. 2026’nın ilk altı ayında satışlar %7 artarak 167,8 milyar TL’ye yükselirken, bu büyüme enflasyonun belirgin şekilde altında kaldı. Buna karşılık operasyonel kârlılıkta dikkat çekici bir toparlanma var: FAVÖK %52,6 artarak 1,4 milyar TL’ye çıktı. Ancak bu iyileşme henüz net kâra yansımadı; şirketin net dönem zararı 1,4 milyar TL’ye ulaşarak geçen yılın aynı dönemindeki zarardan daha yüksek gerçekleşti.
Buradaki ana hikâye şu: ŞOK’un faaliyet tarafında verimlilik ve maliyet yönetimi güçleniyor, fakat düşük reel satış büyümesi ve operasyon dışı kalemler neticesinde şirket hâlâ net zarar bölgesinden çıkabilmiş değil.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemine göre %7 artarak 156,8 milyar TL’den 167,8 milyar TL’ye yükseldi. Nominal olarak bakıldığında bu güçlü bir hacim gibi görünse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında satış büyümesinin reel olarak gerilediğine işaret ediyor. Başka bir ifadeyle, ŞOK’un cirosu fiyat artışlarıyla birlikte yükselmiş olsa da mağaza başına gerçek büyüme, müşteri trafiği veya sepet hacmi açısından aynı ölçüde güçlenmiş görünmüyor.
Bu durum özellikle indirim marketleri açısından önemli. Sektörün temel avantajı, tüketicinin satın alma gücü düştüğünde daha uygun fiyatlı kanallara yönelmesidir. Ancak bu avantaj, satış büyümesinin otomatik olarak enflasyonu aşacağı anlamına gelmiyor. Tüketicilerin daha düşük fiyatlı ürünlere yönelmesi, ürün karmasının marjı sınırlaması ve sepet başına harcamanın baskı altında kalması mümkün.
Brüt kâr da satışlarla paralel biçimde %7 artarak 30,3 milyar TL’den 32,5 milyar TL’ye çıktı. Bu paralellik, şirketin brüt kâr üretim kapasitesini koruduğunu, ancak henüz satışların üzerinde bir brüt kâr büyümesi yaratamadığını gösteriyor. Verilen dönemin ilk altı ay verisi olması ve çeyreklik kırılımın bulunmaması nedeniyle satışların ilk çeyrekten ikinci çeyreğe nasıl evrildiğini, mevsimselliğin veya kampanyaların sonuçları ne ölçüde etkilediğini bu aşamada değerlendiremiyoruz.
Kârlılık
ŞOK’un brüt kâr marjı, hesaplamaya göre yaklaşık %19,4 seviyesinde gerçekleşti. Geçen yıl aynı dönemde bu oran yaklaşık %19,3 idi. Yani marjda sınırlı bir iyileşme var, ancak bu değişim henüz şirketin fiyatlama gücünde veya ürün karmasında büyük bir dönüşüm olduğunu söylemek için yeterli değil. Enflasyonist ortamda brüt marjın korunması bile operasyonel açıdan önem taşıyor; çünkü girdi maliyetleri, tedarikçi fiyatları ve promosyon baskısı perakendecilerin brüt kârlılığını kolayca aşındırabilir.
Asıl olumlu gelişme FAVÖK tarafında görülüyor. FAVÖK %52,6 artarak 921,8 milyon TL’den 1,4 milyar TL’ye yükseldi. Buna bağlı olarak FAVÖK marjı yaklaşık %0,6’dan %0,8’e çıktı. Marj seviyesi hâlâ oldukça düşük olsa da yaklaşık 0,25 puanlık artış, şirketin faaliyet giderlerini satışlara kıyasla daha kontrollü yönettiğini gösteriyor.
Bu iyileşme; personel, kira, lojistik, enerji ve mağaza işletme giderlerinin daha verimli yönetilmesi veya önceki dönemdeki düşük bazın etkisiyle ortaya çıkmış olabilir. Ancak elimizde bu kalemlerin ayrıntısı bulunmadığından belirli bir gider kalemine kesin neden atfetmek doğru olmaz. Yine de satışlar yalnızca %7 büyürken FAVÖK’ün %52,6 yükselmesi, operasyonel kaldıraç açısından olumlu bir sinyal.
Buna karşın şirket net zarar yazmaya devam ediyor. Net dönem zararı 954,8 milyon TL’den 1,4 milyar TL’ye çıkarak %41,5 arttı. Net zarar marjı yaklaşık %0,6’dan %0,8’e yükseldi. Bu tablo, faaliyet kârlılığındaki gelişmenin finansman giderleri, amortisman, vergi ve diğer operasyon dışı kalemleri karşılamaya yetmediğini gösteriyor. Bu kalemlerin ayrıntısı paylaşılmadığı için zararın hangi bileşen tarafından ağırlaştırıldığı konusunda varsayım yapmak mümkün değil; fakat yatırımcı açısından kritik nokta, FAVÖK artışının henüz net kâra dönüşmemiş olmasıdır.
Bilanço Sağlığı
Bilanço tarafında en dikkat çekici gelişme net borç pozisyonunda yaşandı. Şirket, önceki yıl sonunda 6,0 milyar TL net borç taşırken dönem sonunda 397,6 milyon TL net nakit pozisyonuna geçti. Bu, yaklaşık 6,4 milyar TL’lik belirgin bir iyileşme anlamına geliyor. Net borç/FAVÖK rasyosu da bu nedenle borçluluk yerine net nakit konumuna işaret ediyor.
Perakende şirketleri için güçlü likidite, tedarikçi ödemeleri, stok finansmanı ve dalgalı faiz ortamında önemli bir tampon sağlar. Ancak net nakit pozisyonunun ne kadarının sürdürülebilir işletme nakit akışından, ne kadarının işletme sermayesi hareketlerinden oluştuğu verilen bilgilerle ayrıştırılamıyor. Bu nedenle nakit dönüşümünü değerlendirmek için nakit akış tablosu ve ticari borç-stok hareketlerini takip etmek gerekir.
Toplam varlıklar 124,1 milyar TL ile önceki yıl sonuna göre yalnızca %0,2 geriledi. Dönen varlıklar %2,2 düşerek 54,6 milyar TL’ye inerken duran varlıklar %1,4 artarak 69,6 milyar TL’ye çıktı. Varlık kompozisyonundaki bu değişim sınırlı; bilanço küçülmesi genel olarak belirgin değil.
Özkaynaklar ise 41,8 milyar TL’den 40,0 milyar TL’ye gerileyerek %4,1 azaldı. Net zarar, özkaynakları aşağı çeken temel faktörlerden biri olarak öne çıkıyor. Borçluluğun azalması olumlu olsa da özkaynakların daralması, şirketin kâra dönüş konusunda hâlâ baskı altında olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyon kazancı %9,9 artarak 8,8 milyar TL’den 9,7 milyar TL’ye yükseldi. Enflasyon muhasebesi uygulamasında parasal yükümlülükleri parasal varlıklarından yüksek olan şirketler, yüksek enflasyon dönemlerinde net parasal kazanç yazabilir. Bu kazanç, bilançodaki parasal kalemlerin enflasyon karşısındaki değer kaybının muhasebesel etkisini yansıtır.
Ancak burada kritik ayrım şu: 9,7 milyar TL’lik net parasal pozisyon, kasaya giren nakit veya faaliyet kârı değildir. Bu kalem, şirketin yüksek enflasyon ortamındaki parasal pozisyonunun finansal tablolara yansıyan sonucudur. Net parasal kazanç, şirketin net zararını sınırlamış olmasına rağmen dönem sonunda zarar büyümüştür. Bu da operasyonel performansın ve diğer gider kalemlerinin hâlâ yeterince güçlü olmadığını gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
ŞOK Marketler’in 2026 ilk yarı sonuçları iki farklı tabloyu aynı anda sunuyor:
- FAVÖK’teki %52,6 artış, maliyet kontrolü ve operasyonel verimlilik açısından olumlu.
- FAVÖK marjının %0,8’e yükselmesi, iyileşmeye rağmen kârlılık tamponunun hâlâ sınırlı olduğunu gösteriyor.
- Satışların %7 büyümesi, %30’un üzerindeki enflasyon dikkate alındığında reel açıdan zayıf kalıyor.
- Net borçtan 397,6 milyon TL net nakde geçiş, bilanço riskini önemli ölçüde azaltıyor.
- 1,4 milyar TL net zarar, operasyonel toparlanmanın henüz hissedar kârlılığına dönüşmediğini ortaya koyuyor.
- Çeyreklik veri bulunmadığı için ikinci çeyrekte ivmenin güçlenip güçlenmediği ve FAVÖK artışının sürdürülebilir olup olmadığı henüz net değil.
Yatırımcı açısından bundan sonraki dönemde en önemli takip noktaları; satış büyümesinin enflasyonu aşmaya başlayıp başlamadığı, FAVÖK marjının %1’in üzerine kalıcı biçimde çıkıp çıkmadığı, net zararın daralıp daralmadığı ve net nakit pozisyonunun korunup korunmadığı olacak. Şirketin güçlü bilançosu önemli bir savunma alanı sağlıyor; ancak kalıcı değer yaratımı için operasyonel kârlılığın net kâra dönüşmesi gerekiyor.
Yatırım tavsiyesi değildir.